Zoetis : Pricée pour la mort
 Hugo - IQ Invest
Zoetis : Pricée pour la mort
Remise en contexte :
J’ai parlé à trois reprises de Zoetis sur ma chaine :
Analyse de Zoetis 1 :
Analyse de Zoetis 2 + thèse :
https://app.baggr.fr/thesis/b43985f2-ed03-4472-8857-678bfc9759ef
Analyse d’IDEXX + thèse :
https://app.baggr.fr/thesis/d79c1730-40fb-42c6-bf71-e7146954750e
Mes conclusions diverses étaient :
Entreprise avec un super avantage compétitif (on va revenir dessus), un business model très intéressant, une position de leader et une énorme décote. À l’époque je l’avais pricé à 110$ voir 100$ pour avoir une grosse marge de sécurité.
Puis j’ai analysé IDEXX en disant que c’était aussi une très bonne boite, mais trop chère pour le moment, et avec des problèmes de concurrence notamment de la part de Zoetis qui se lance sur son marché.
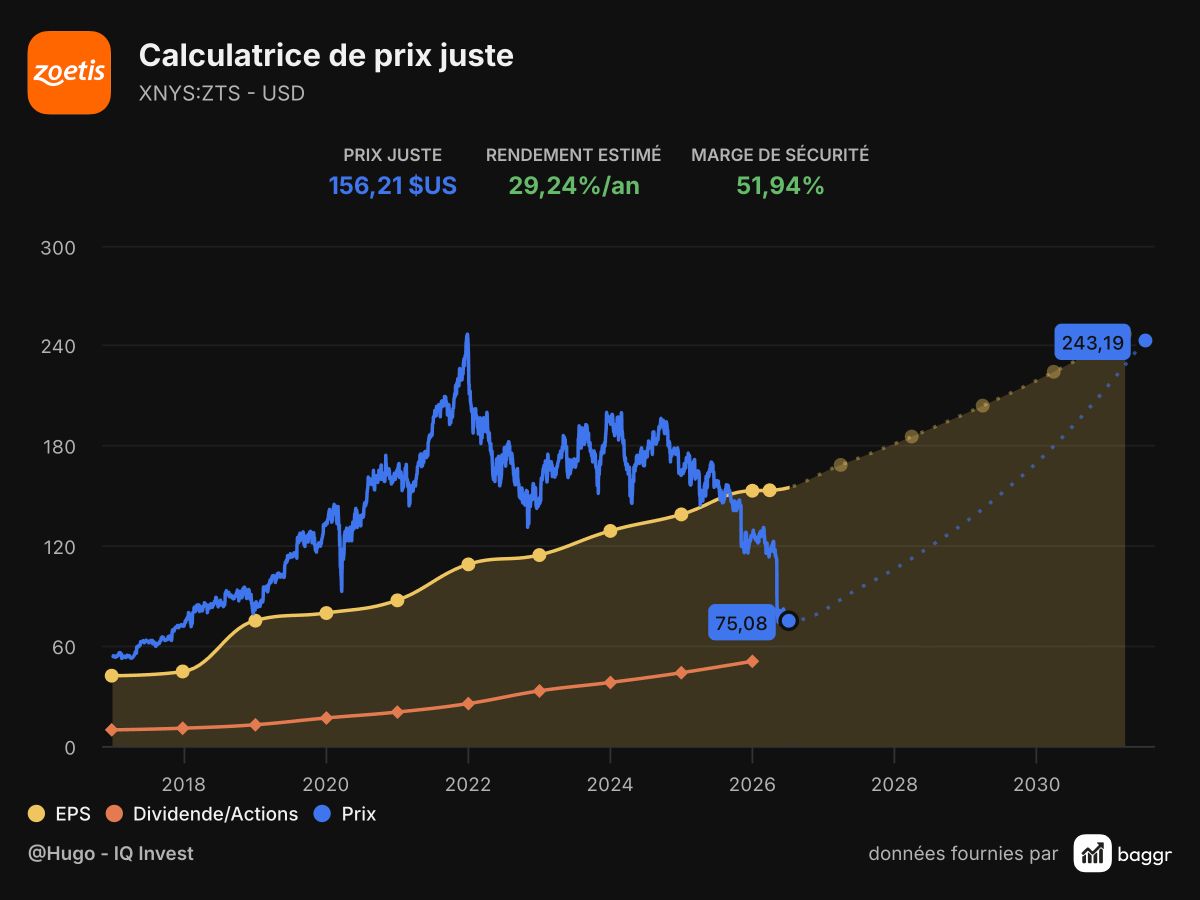
Aujourd’hui Zoetis est à 75$, autant dire qu’on a une marge de sécurité monstrueuse vs les 110$ que j’avais pricé il y a quelques mois.
Donc on va se poser la question : est-ce intéressant de rentrer ?
Présentation de l’entreprise
Zoetis, pour la faire courte, c’est une pharma sans les risques. Car elle vend aux animaux. Les avantages c’est : moins de concurrence, moins de risque de procès, moins de régulation (sécu, assurances…) que la pharma humaine.
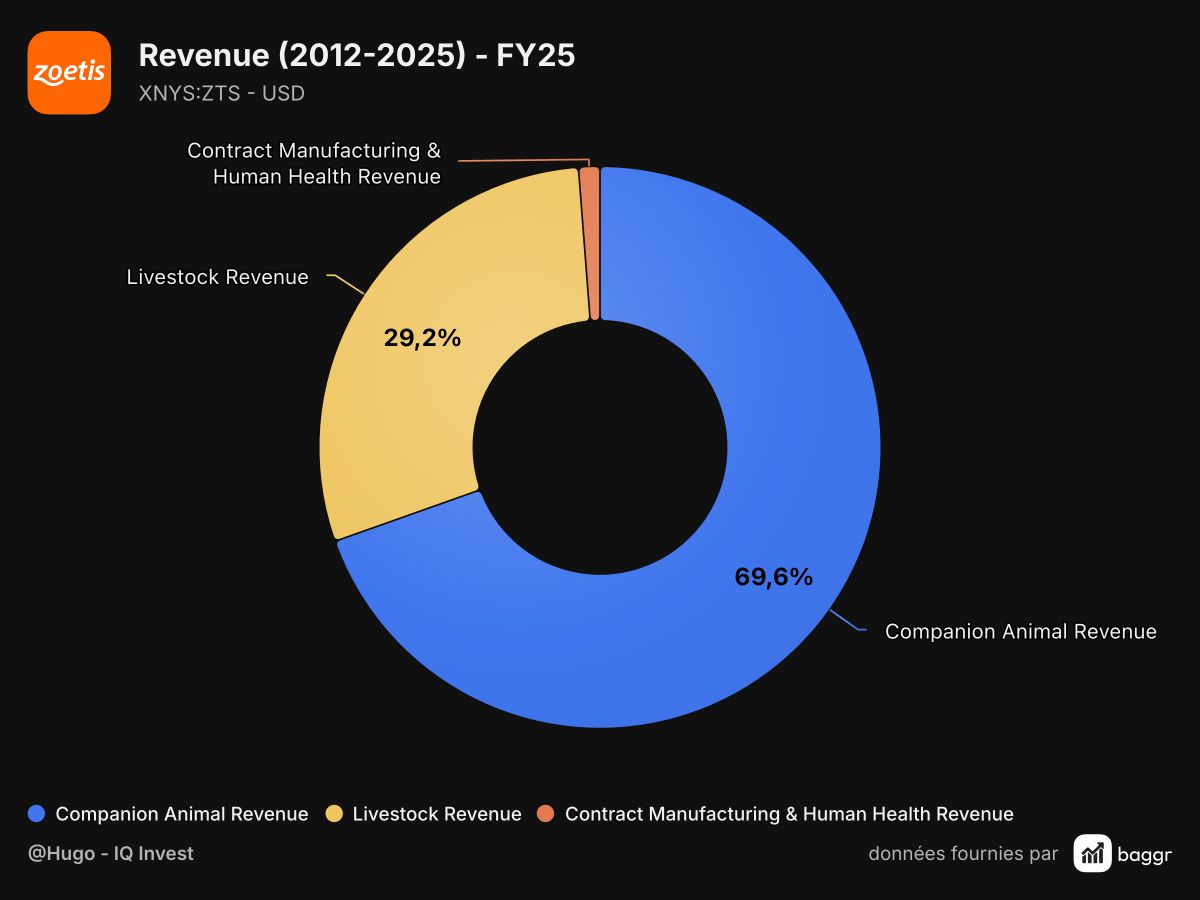
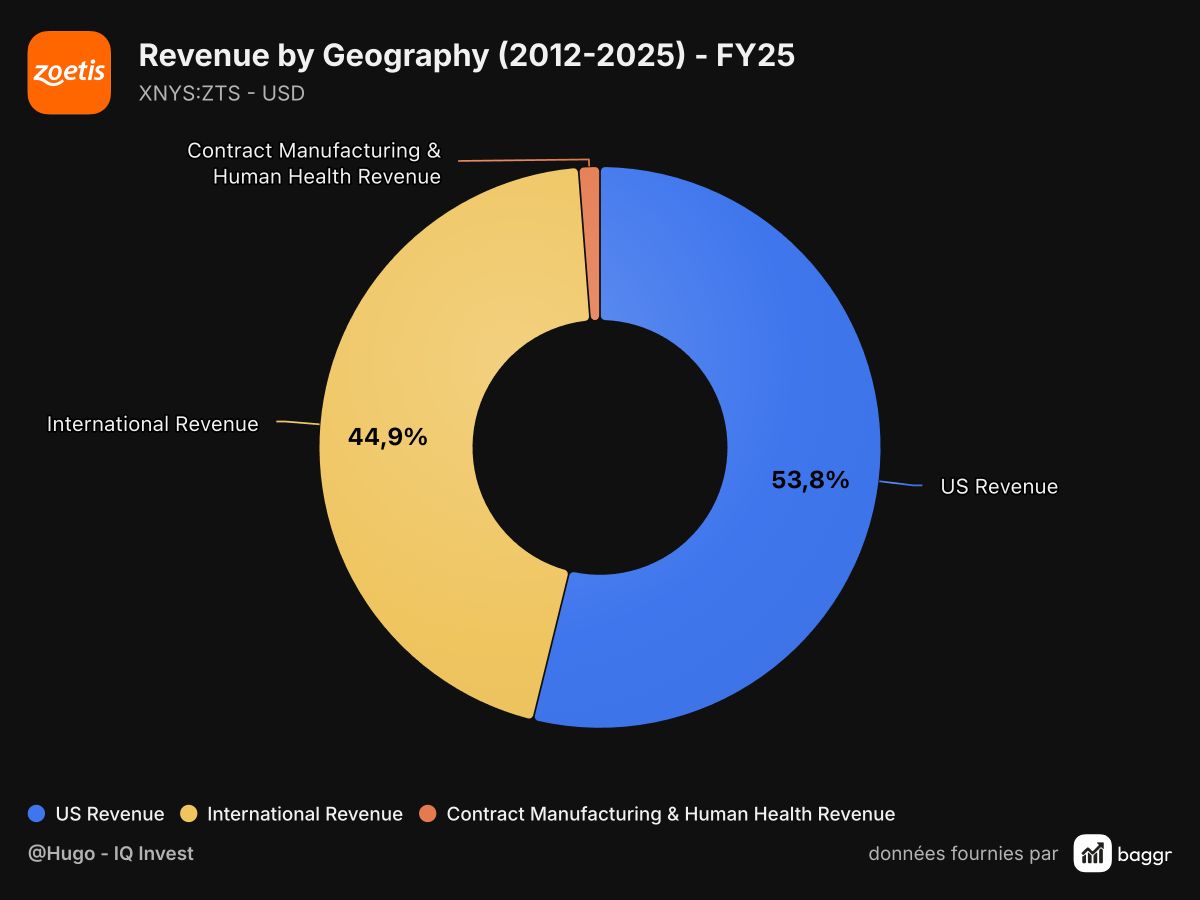
Donc, un meilleur pricing power, et des revenus plus ou moins récurrents par la vente de médicaments auprès de ses partenaires vétérinaire. Environ 70% du CA est fait sur le « B2C » à savoir les animaux de compagnie, chiens, chats, chevaux… et 30% sur le « B2B » à savoir le bétail, bovins, cochons, volailles…
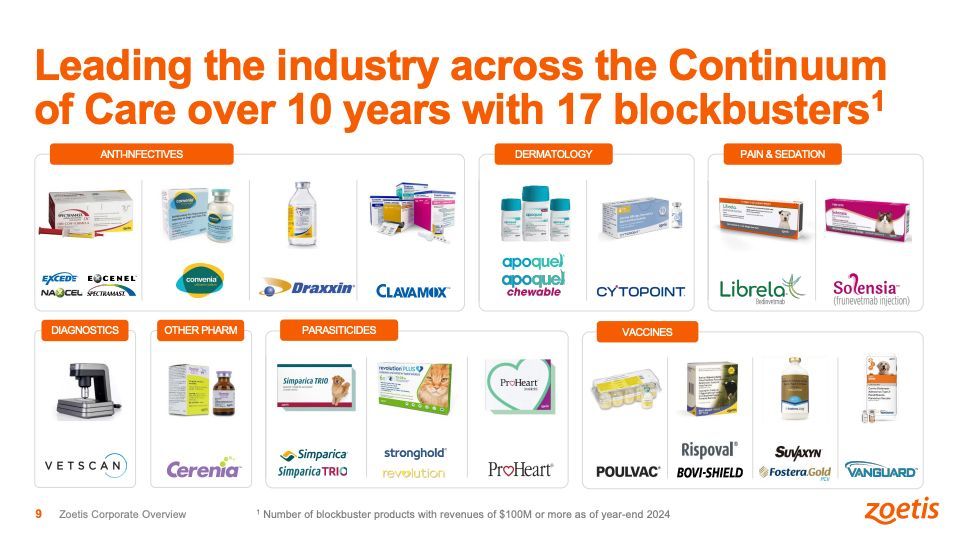
Ils possèdent des marques qu’ils appellent « Block Busters », qui sont 17 médicaments hyper rentables, présents depuis très longtemps sur le marché et générant le gros du chiffre d’affaires.
Avec le rachat d’Abaxis, ils se lancent aussi sur les logiciels, appareil et consommables pour les cliniques vétérinaires pour concurrencer notamment IDEXX sur son marché à forte marges et forte récurrence. L’avantage de Zoetis étant qu’ils sont déjà présents absolument partout. Perso j’ai un chat, et son carnet de santé est sponsorisé Zoetis.
Avantage compétitif
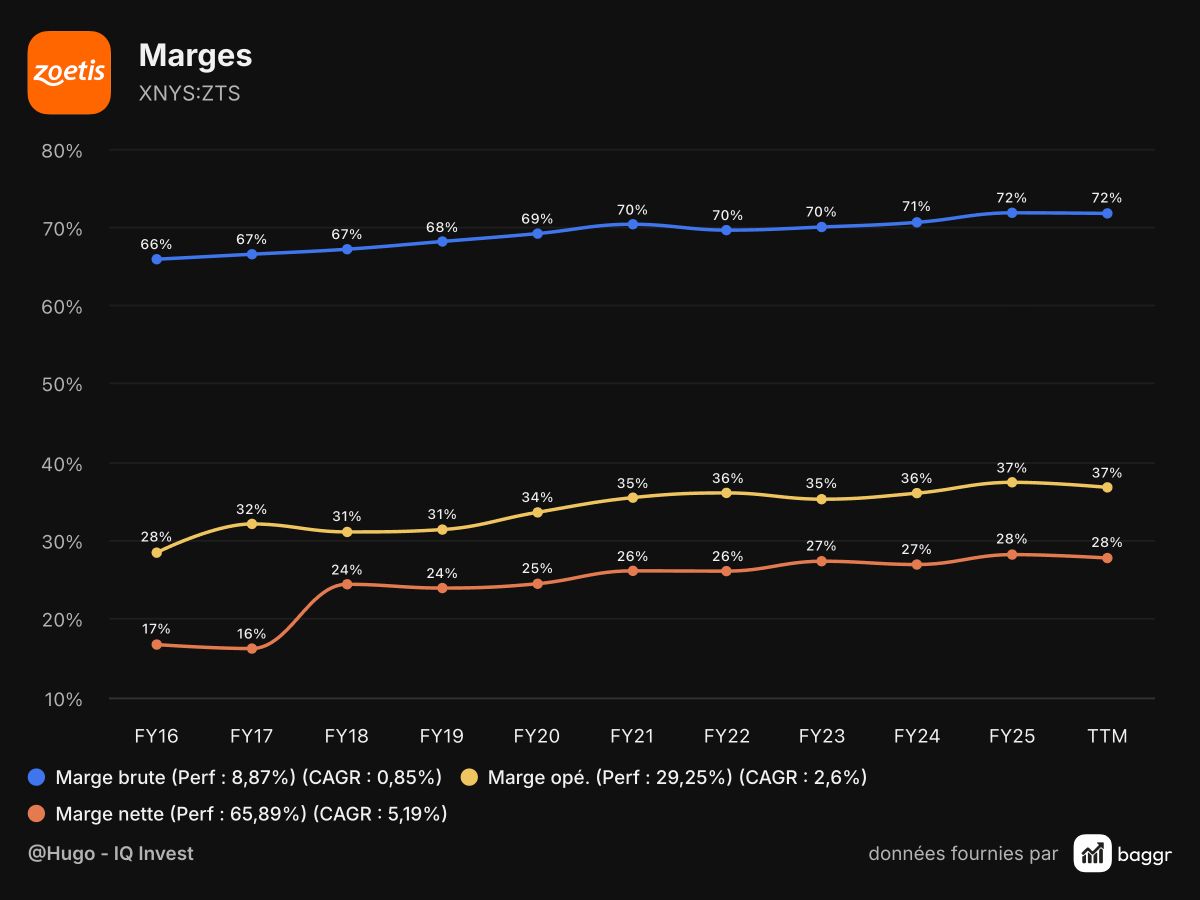
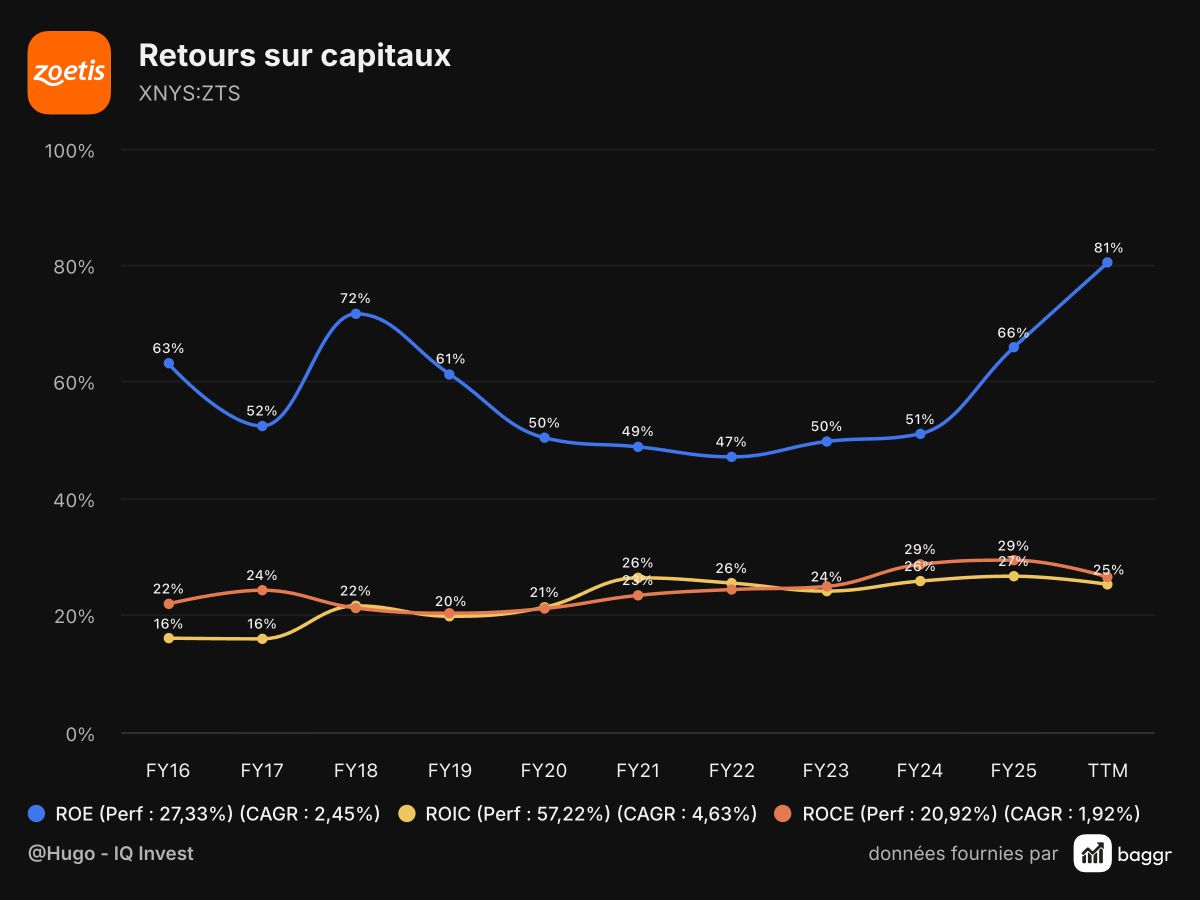
Zoetis opère un business à fortes marges, forts retours sur capitaux et fort pricing power.
Son avantage vient évidemment des actifs intangibles : brevets, marques fortes et établies, ainsi que son réseau commercial auprès des cliniques vétérinaire qui lui garantissent une énorme distribution, notamment aux US. Ce sont les leaders mondiaux.
Concurrence
Au niveau concurrence c’est très léger, le seul concurrent direct est Elanco, sinon on a aussi Sanofi et Merck qui sont positionnés sur certains médicaments vétérinaires précis, mais ce ne sont pas leur corps de métier.
C’est l’avantage du vétérinaire, le marché est plus petit, mais aussi bien moins compétitif que l’humain.
Difficultés
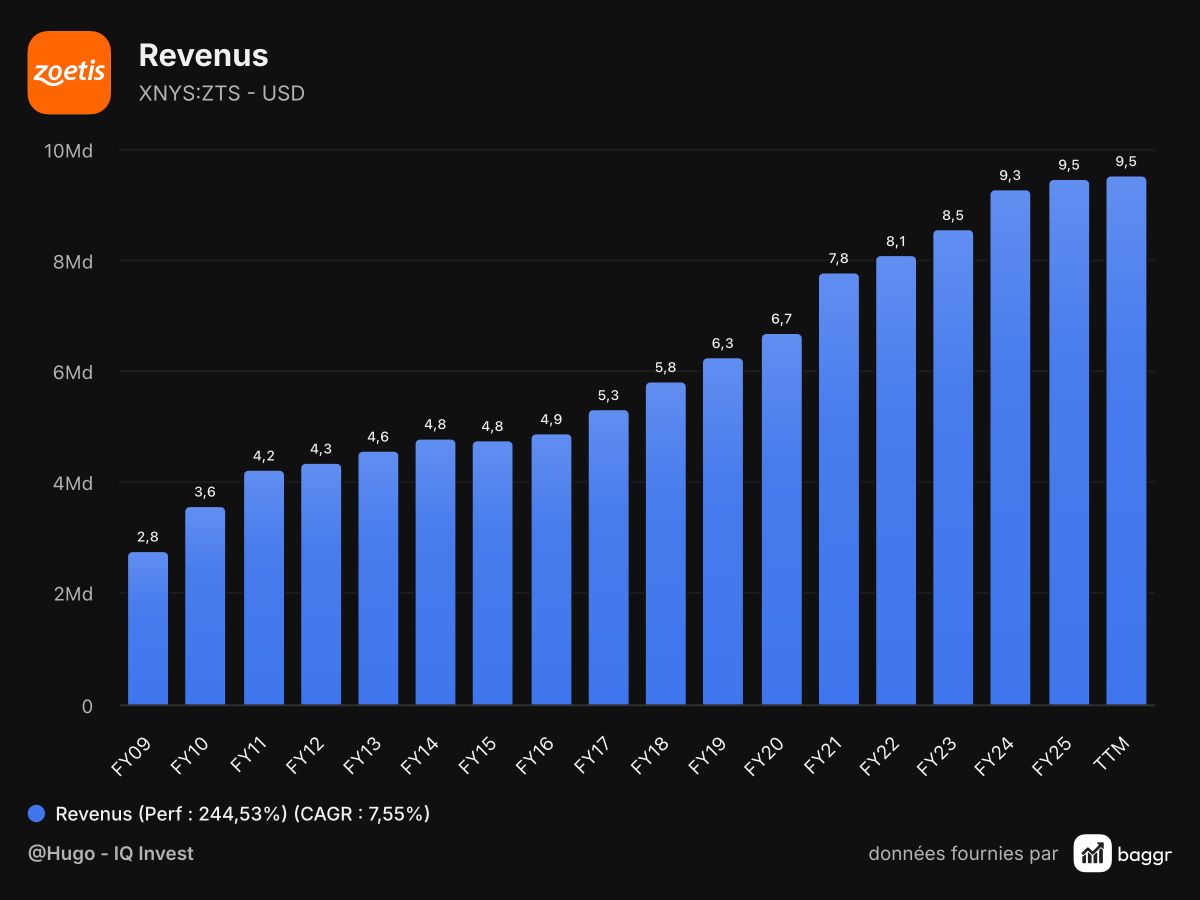
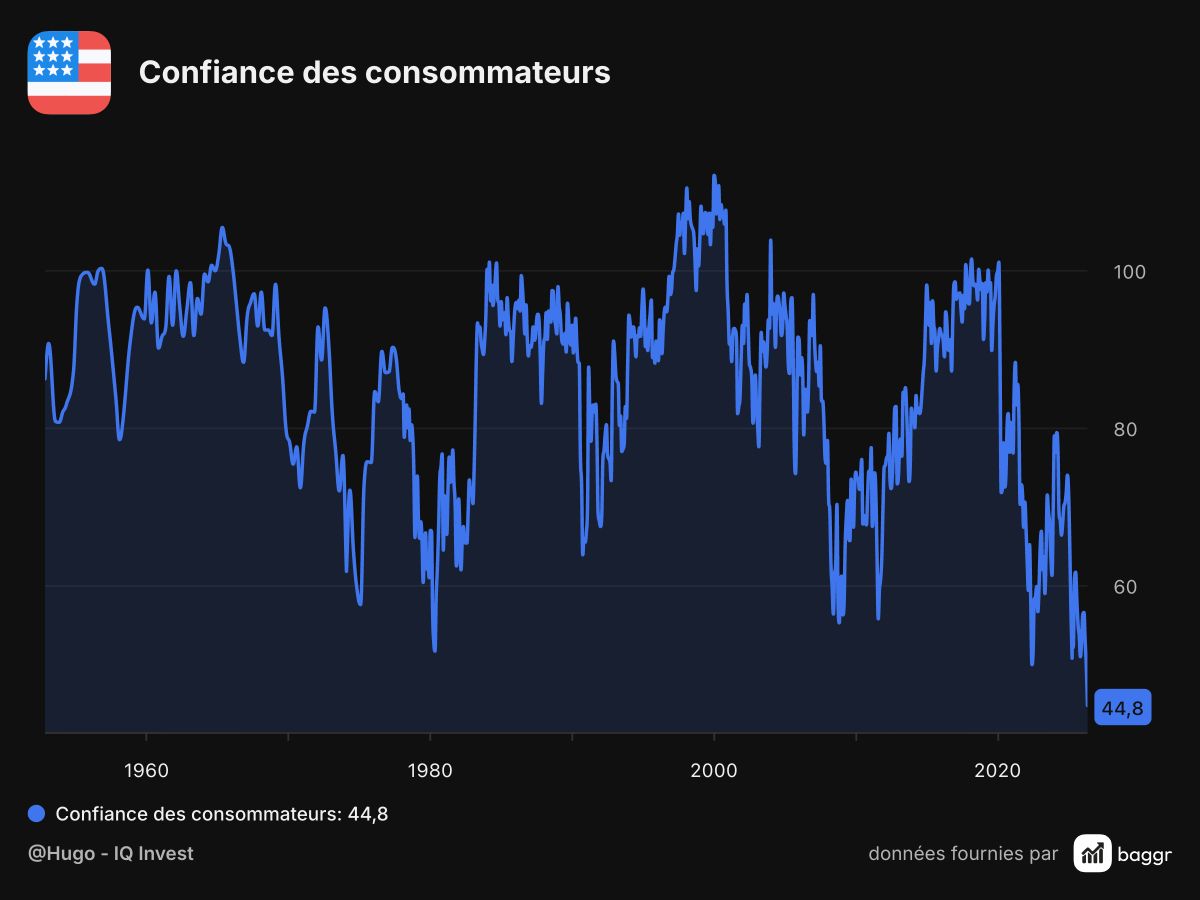
Point N°1 : La croissance ralentie. Seulement 2,28% de croissance des ventes entre 2024 et 2025 et seulement 0,44% en TTM. Pourquoi ? Car elle dépend fortement des animaux de compagnie, qui est un marché « discrétionnaire » c’est à dire que quand les gens n’ont plus de pognon, ils n’amènent plus leurs animaux chez le véto. Et en ce moment le consommateur américain se porte mal. L’indice de la confiance des consommateurs aux US est au plus bas depuis 70 ans.
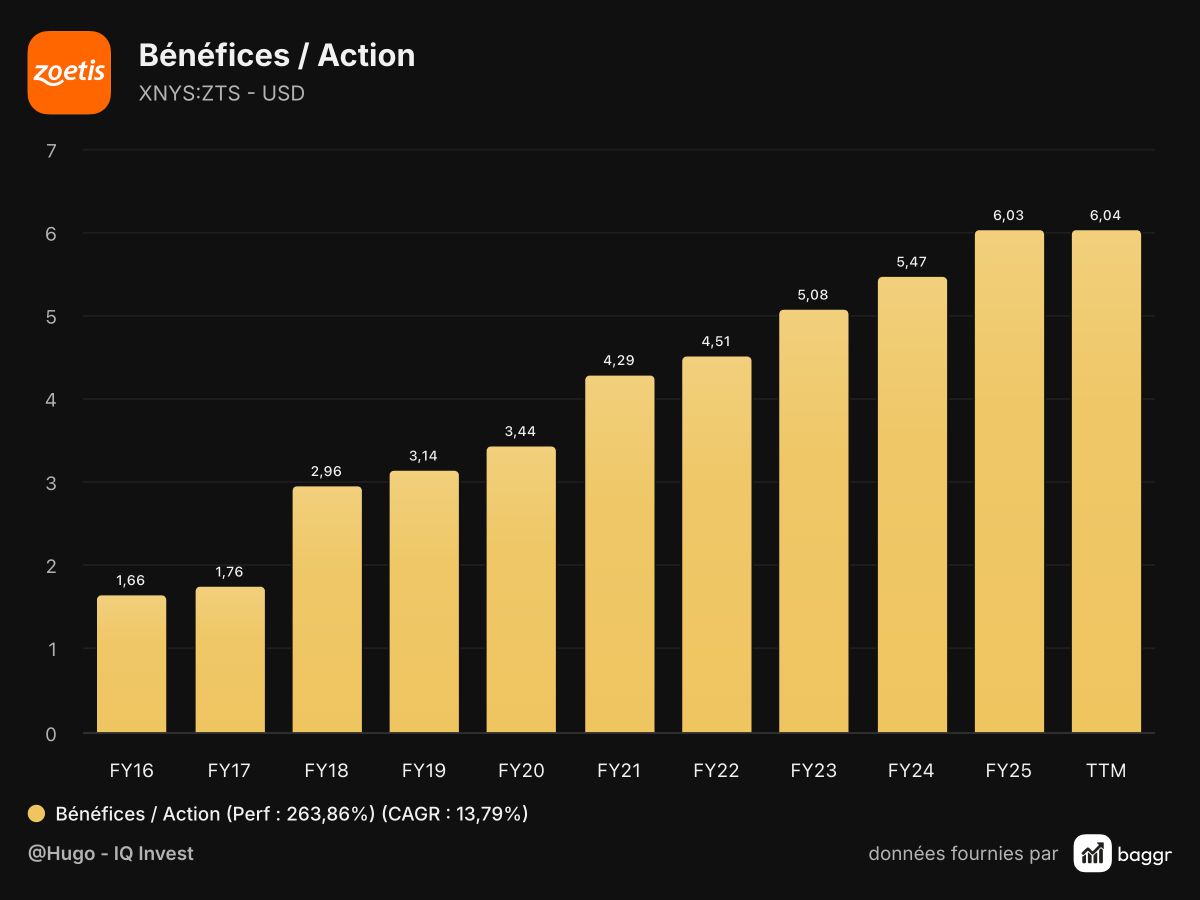
Point N°2 : Les derniers résultats ont été décevants, manquant de 4,38% les prévisions de croissance des EPS et de 1,71% les prévisions de croissance du CA. Le management a revu les prévisions 2026 à la baisse avec des EPS entre 6,85$ et 7$.
Point N°3 : Le médicament contre l’arthrose Librela est toujours sous pression, avec des plaintes de consommateurs, des alertes de la FDA et des précautions chez les vétérinaires qui ont grandement réduit la prescription de ce médicament qui aurait des conséquences neurologiques graves chez certains animaux. Tous cela a engendré une baisse de la confiance et beaucoup de plaintes de la part des consommateurs.
Point N°4 : Zoetis serait en train de perdre des parts de marché face à des concurrents plus low costs, dans un environnement économique tendu. Ce qui témoignerait d’un pricing power pas si power que ça. Avec des concurrents comme Elanco, Merck, Boehringer Ingelheim, Virbac et Ceva qui cassent les prix pour grignoter des parts de marché.
Point N°5 : Et enfin, comme on est aux US, quand une boite est en difficulté tout le monde essaye d’en profiter et on a des class actions de la part d’investisseurs qui accusent l’entreprise d’avoir minimiser les risques sur Librela et l’impact de la concurrence dans sa communication auprès des actionnaires.
Prix juste
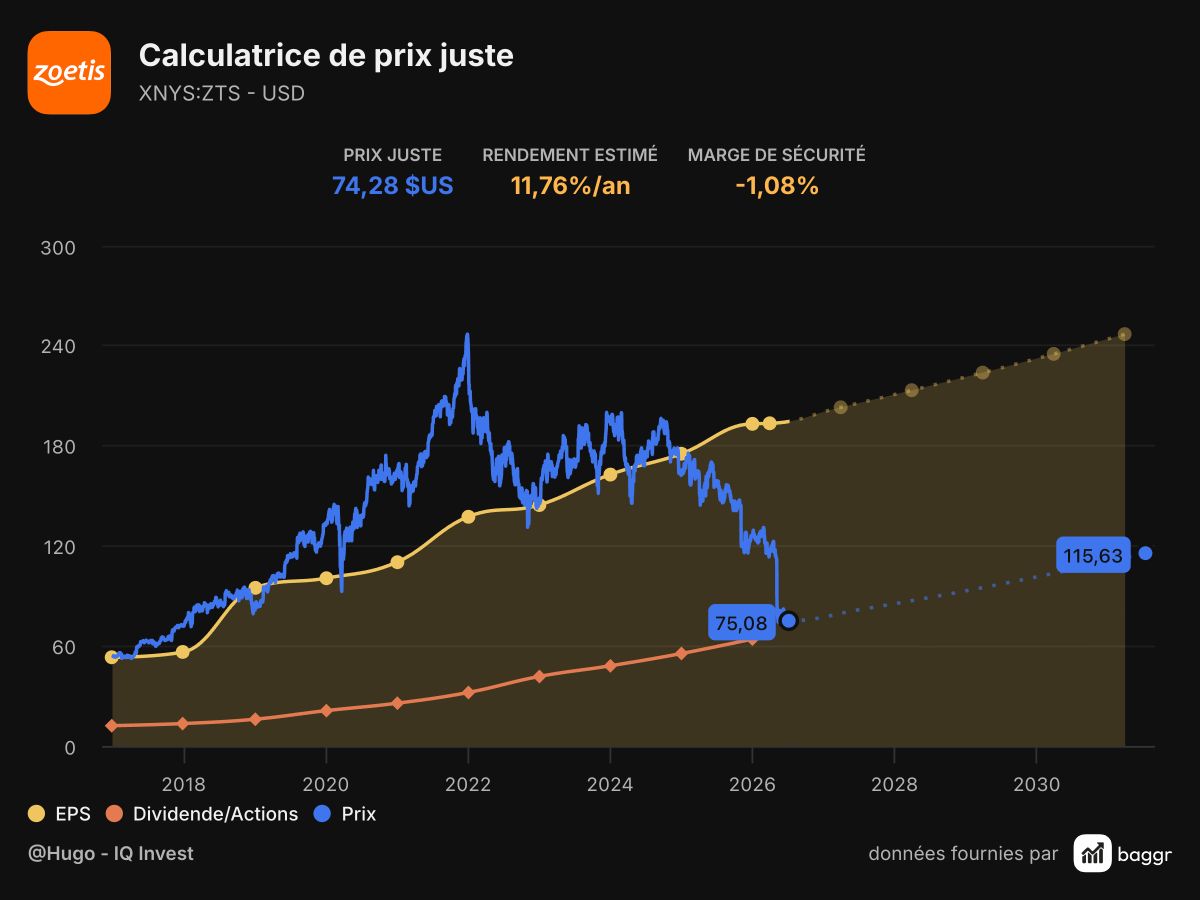
Bear Case : L’entreprise stagne, avec peu de croissance, 5% par an et reste faiblement valorisée à 15 de P/E, c’est l’hypothèse actuelle du marché. Avec un prix juste de 74$, et un prix actuel de 75$, l’entreprise est pricée pour ce scénario la actuellement.
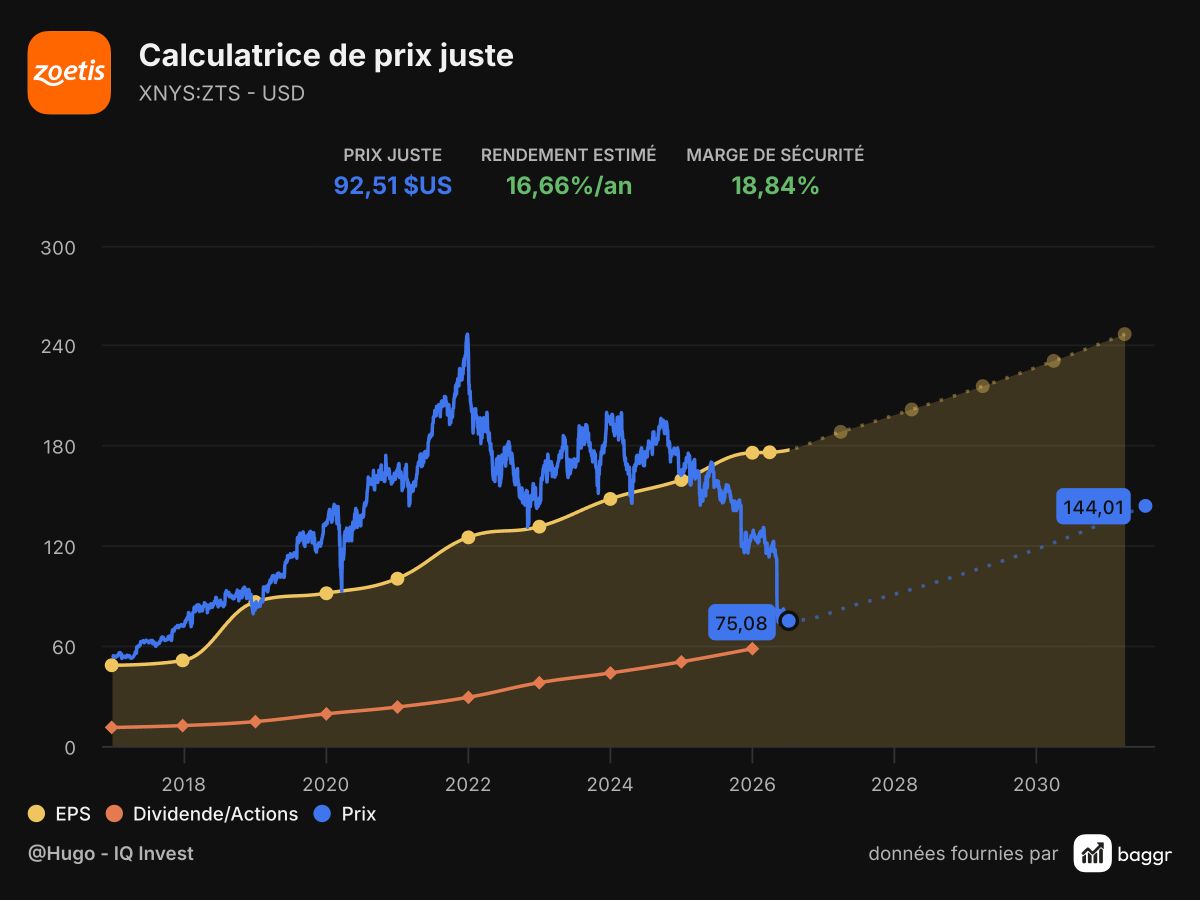
Neutral Case : La croissance reste moyenne, 7%/an, et le P/E se stabilise autour de 17, pas incroyable mais une revalorisation par rapport à aujourd’hui. On a un prix juste de 92$ et une marge de sécurité de 18%. Mon scénario le plus probable.
Bull Case : La croissance redémarre, 10%/an et le marché reprice Zoetis comme une entreprise de qualité à 25 de P/E. 156$ de prix juste et 50% de marge de sécurité, scénario peu probable à court terme mais pas impossible.
Faut-il y aller ?
Donc comme on dit chez nos amis d’outre atlantique, on a la une « Perfect Shit Storm » sur Zoetis. Avec un marché qui price l’entreprise sur mon Bear case, on est clairement très, très sous valorisé aujourd’hui.
Alors que faire ?
Je ne pense pas que Zoetis va disparaître, ni ne va subir un long déclin. Après tout c’est tout le marché qui est impacté par les conditions économiques, Elanco y compris. Je pense que la croissance va finir par revenir, et que l’avantage compétitif de Zoetis reste fort, même si ses marges vont peut être devoir baisser un peu pour s’aligner avec la concurrence.
Le problème de Librela sera déjà oublié dans 5 ans, et les class actions seront payés quelques millions et fin de l’histoire, comme à chaque fois.
Le marché nous offre une vraie opportunité ici, avec un cours complètement déprécié. Pour ma part je pense possiblement prendre une petite position sur Zoetis histoire de jouer le pari et de suivre l’action. Pour le moment je n’ai plus de cash à investir alors j’attends. Mais si j’avais du cash, je mettrai un petit billet.