Veeva, le logiciel qu’il vous est interdit d’abandonner !
Lors de mes études à Montpellier, j’ai rencontré quelqu’un qui était ARC — attachée de recherche clinique — pour des essais cliniques. Je me souviens d'un soir où elle m'expliquait son quotidien : passer des journées entières à vérifier que chaque donnée saisie sur un patient correspondait exactement à son dossier médical à l'hôpital, tracer la moindre correction, documenter qui avait modifié quoi et pourquoi, noter et collecter toutes les données qu’un essai clinique peut générer. Les termes précis m’échappent, nous étions en 2013, mais je me rappelle d’un point essentiel : c’était colossal !
Elle avait une difficulté : son labo bossait avec une dizaine de logiciels différents. Elle devait en permanence s’assurer qu’aucune donnée n’était corrompue, oubliée, modifiée lors d’une importation ou exportation au risque de fausser l’essai, réduire à néant le travail de toute l’entreprise.
Je n'y avais pas repensé depuis. Mais lorsque j’ai découvert Veeva, cette discussion m’est revenue en tête ! Veeva résolvait ses problèmes !
Une information et une question fondamentales
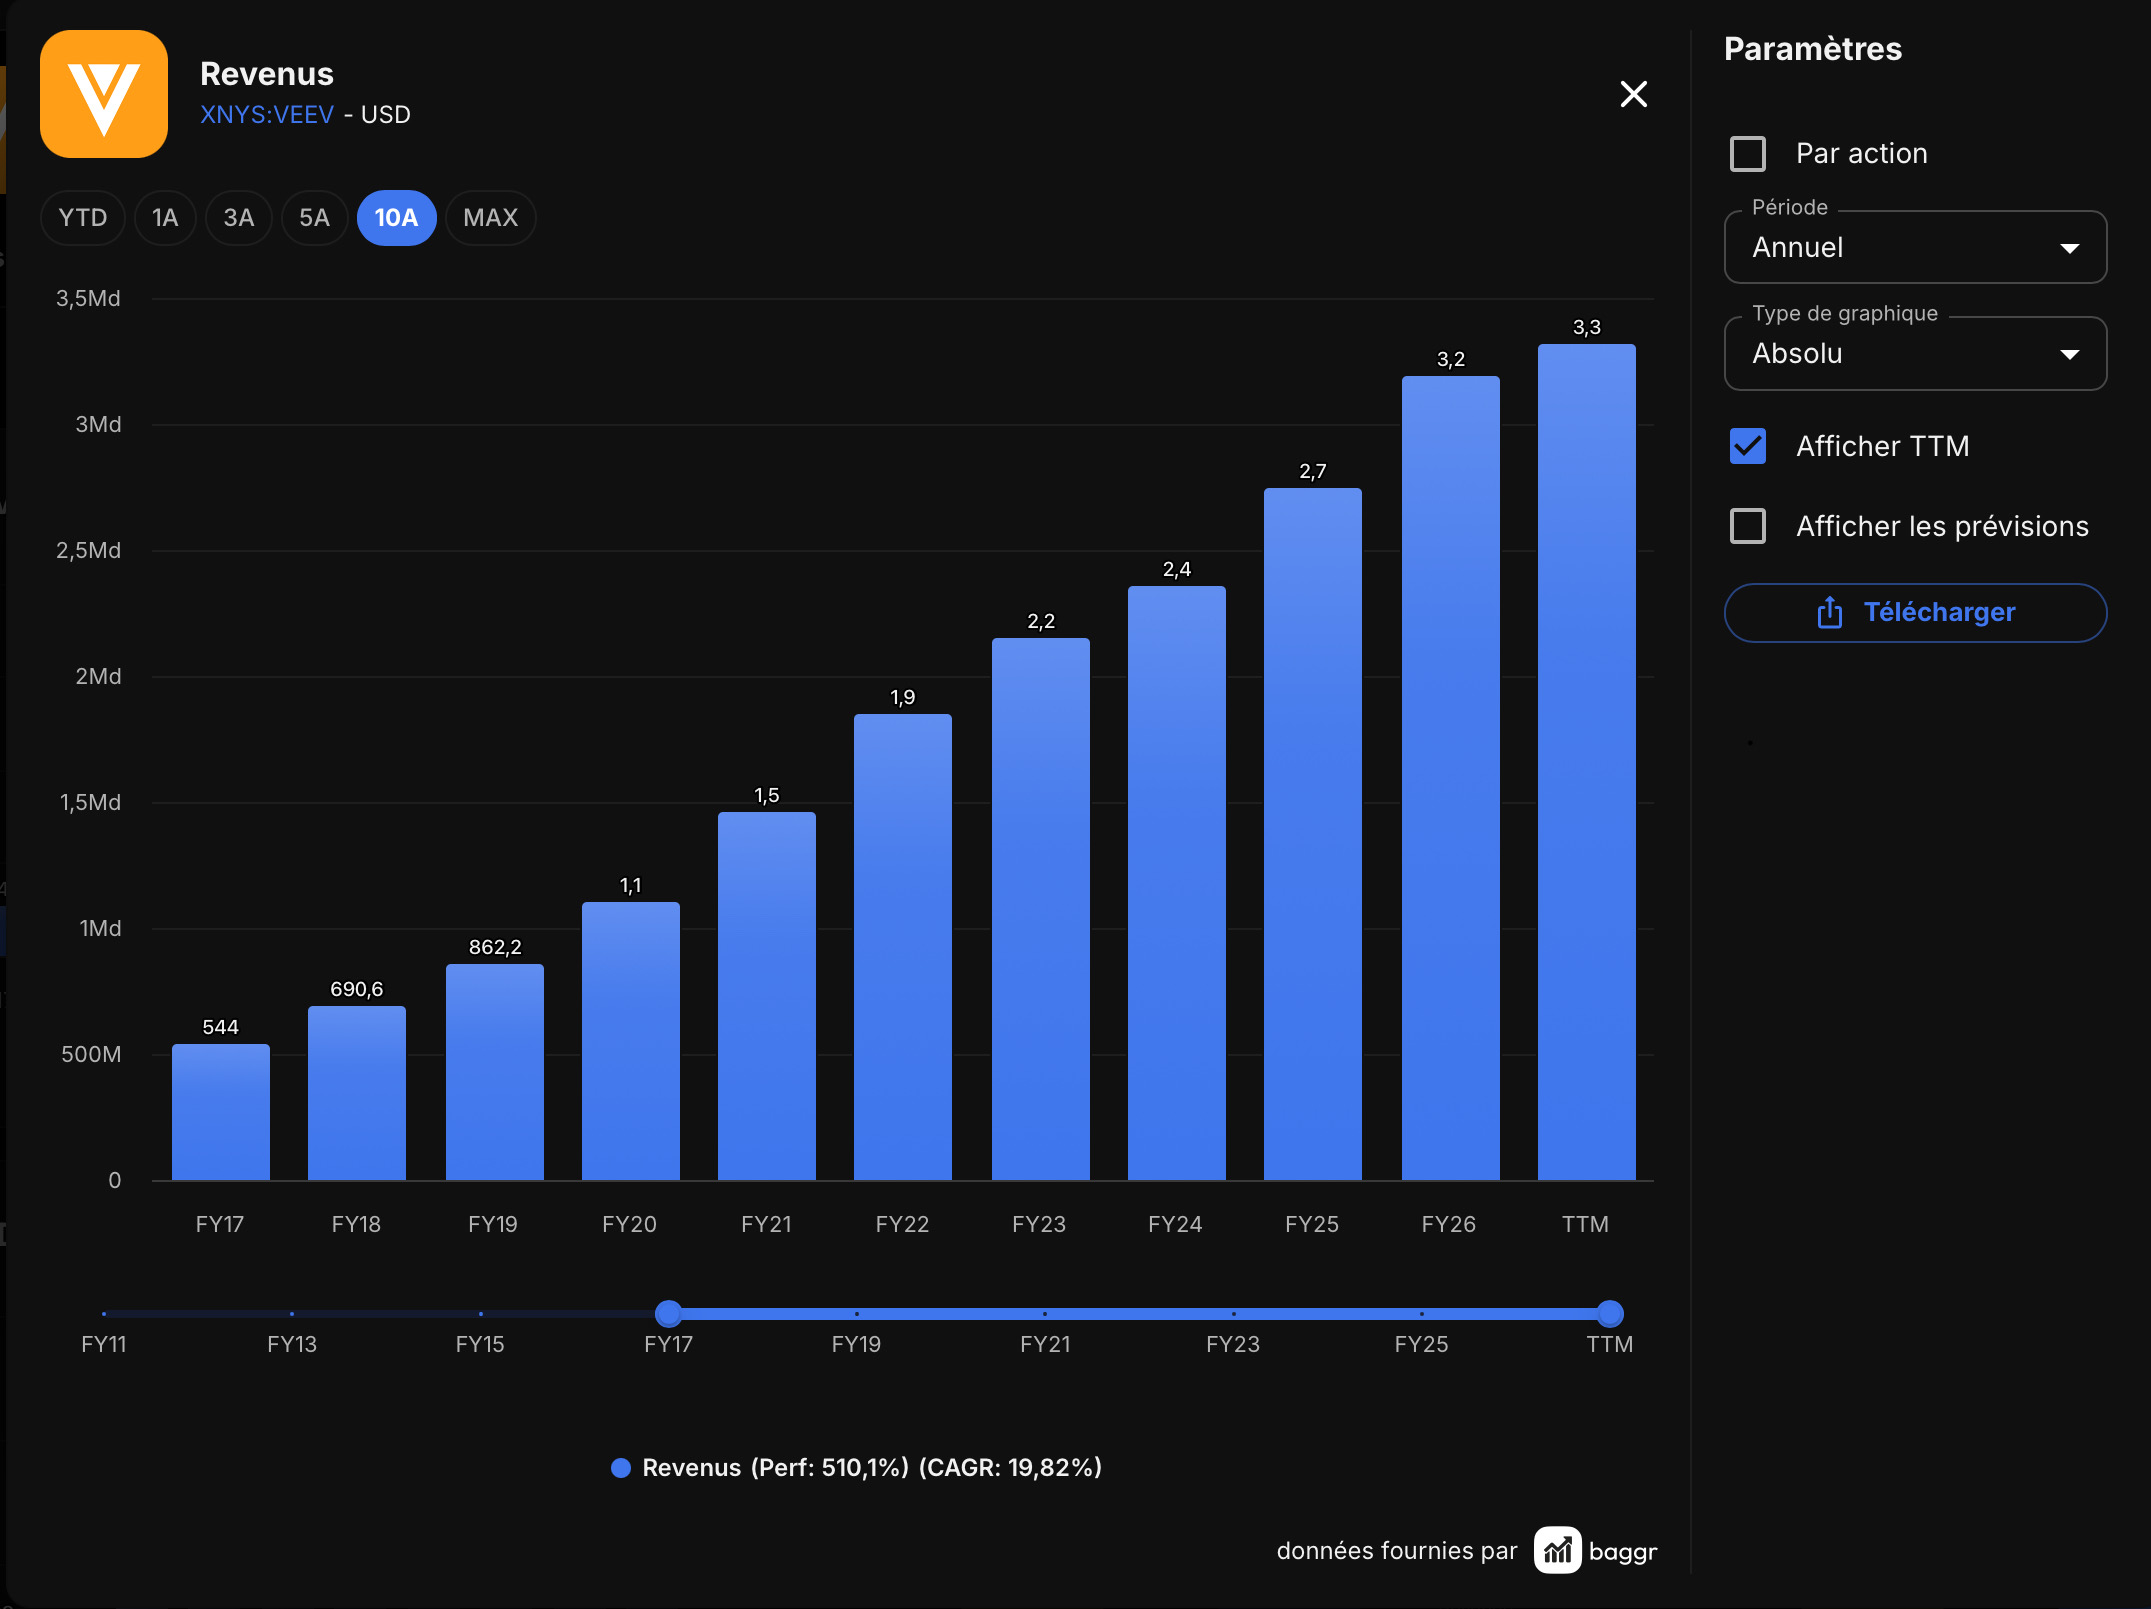
Depuis son introduction en bourse en 2013, Veeva n'a jamais connu une seule année de décroissance de son chiffre d'affaires. Fondée en 2007 par Peter Gassner — un ingénieur qui a écrit du code chez IBM sur DB2 avant de passer par Salesforce — l'entreprise a traversé la crise du Covid, la remontée des taux de 2022, et la récente purge des multiples logiciels de 2025-2026 sans jamais casser sa trajectoire de croissance organique à deux chiffres.
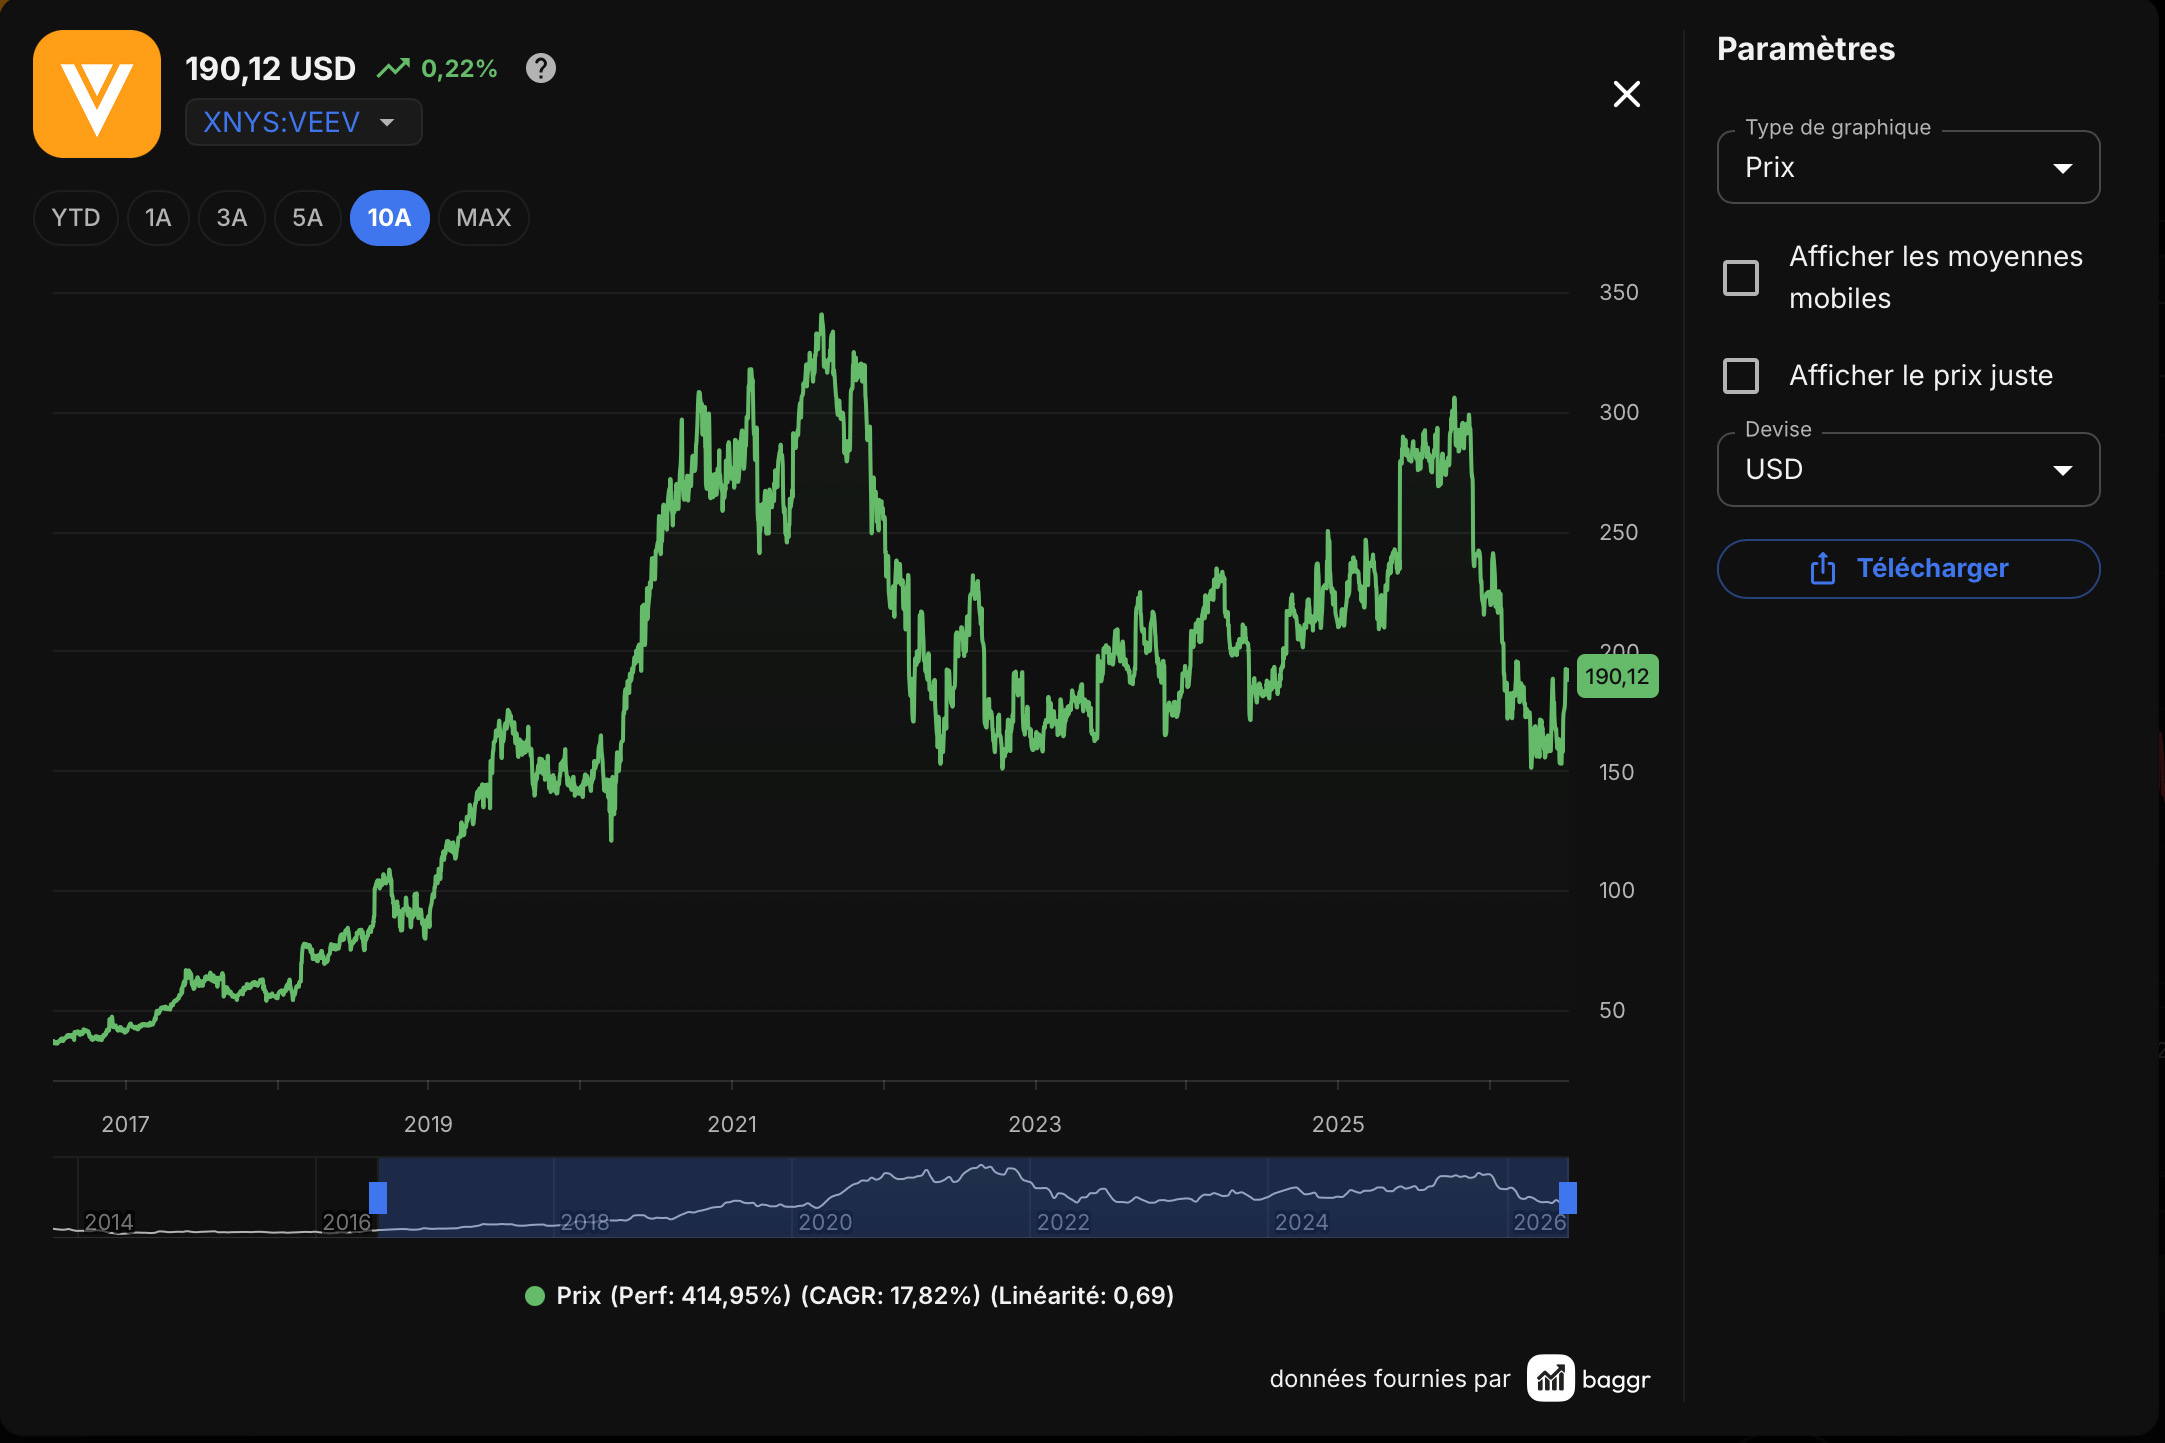
Et pourtant, l'action a perdu près de 40 % depuis son sommet de janvier 2026 (310 $ à un plancher proche de 148 $, autour de 190 $ aujourd'hui). La question qui se pose, comme pour toute correction sur une conviction Quality Compounder : est-ce que le marché a raison de craindre une rupture structurelle du moat — ou est-ce que le marché confond un bruit concurrentiel réel avec une remise en cause du baril lui-même ?
Anatomie de l'entreprise
Veeva se décrit elle-même comme le fournisseur de « l'industry cloud » pour les sciences de la vie — un empilement de logiciels cloud spécifiques à la pharma et à la biotech, construit sur le principe qu'une industrie aussi réglementée que celle du médicament ne peut pas se satisfaire d'un CRM ou d'un ERP générique conçu pour n'importe quel secteur.
Fait de gouvernance rare et significatif : Veeva a converti son statut juridique en « Public Benefit Corporation (PBC) » en 2021 — la première société cotée du Nasdaq à le faire. Concrètement, le conseil d'administration a l'obligation légale de considérer l'intérêt des clients et de la société, pas seulement celui des actionnaires. Gassner a justifié ce choix par un objectif précis : rassurer des laboratoires pharmaceutiques structurellement averses au risque sur le fait que Veeva ne sacrifiera jamais la qualité produit ou la stabilité réglementaire à une optimisation trimestrielle de marge.
C'est un signal de management aligné sur le temps long que je cherche : Gassner dirige l'entreprise depuis dix-neuf ans, sans aucune levée de fonds dilutive significative depuis l'IPO, sans acquisition transformatrice hasardeuse, avec une politique de capital allocation restée délibérément conservatrice jusqu'en janvier 2026 et qui clame haut et fort que l’intérêt de ses clients prime ! rappelez-vous Amazon et son obsession de satisfaire ses clients. On retrouve cela ici aussi.
L'entreprise reporte son activité en deux blocs :
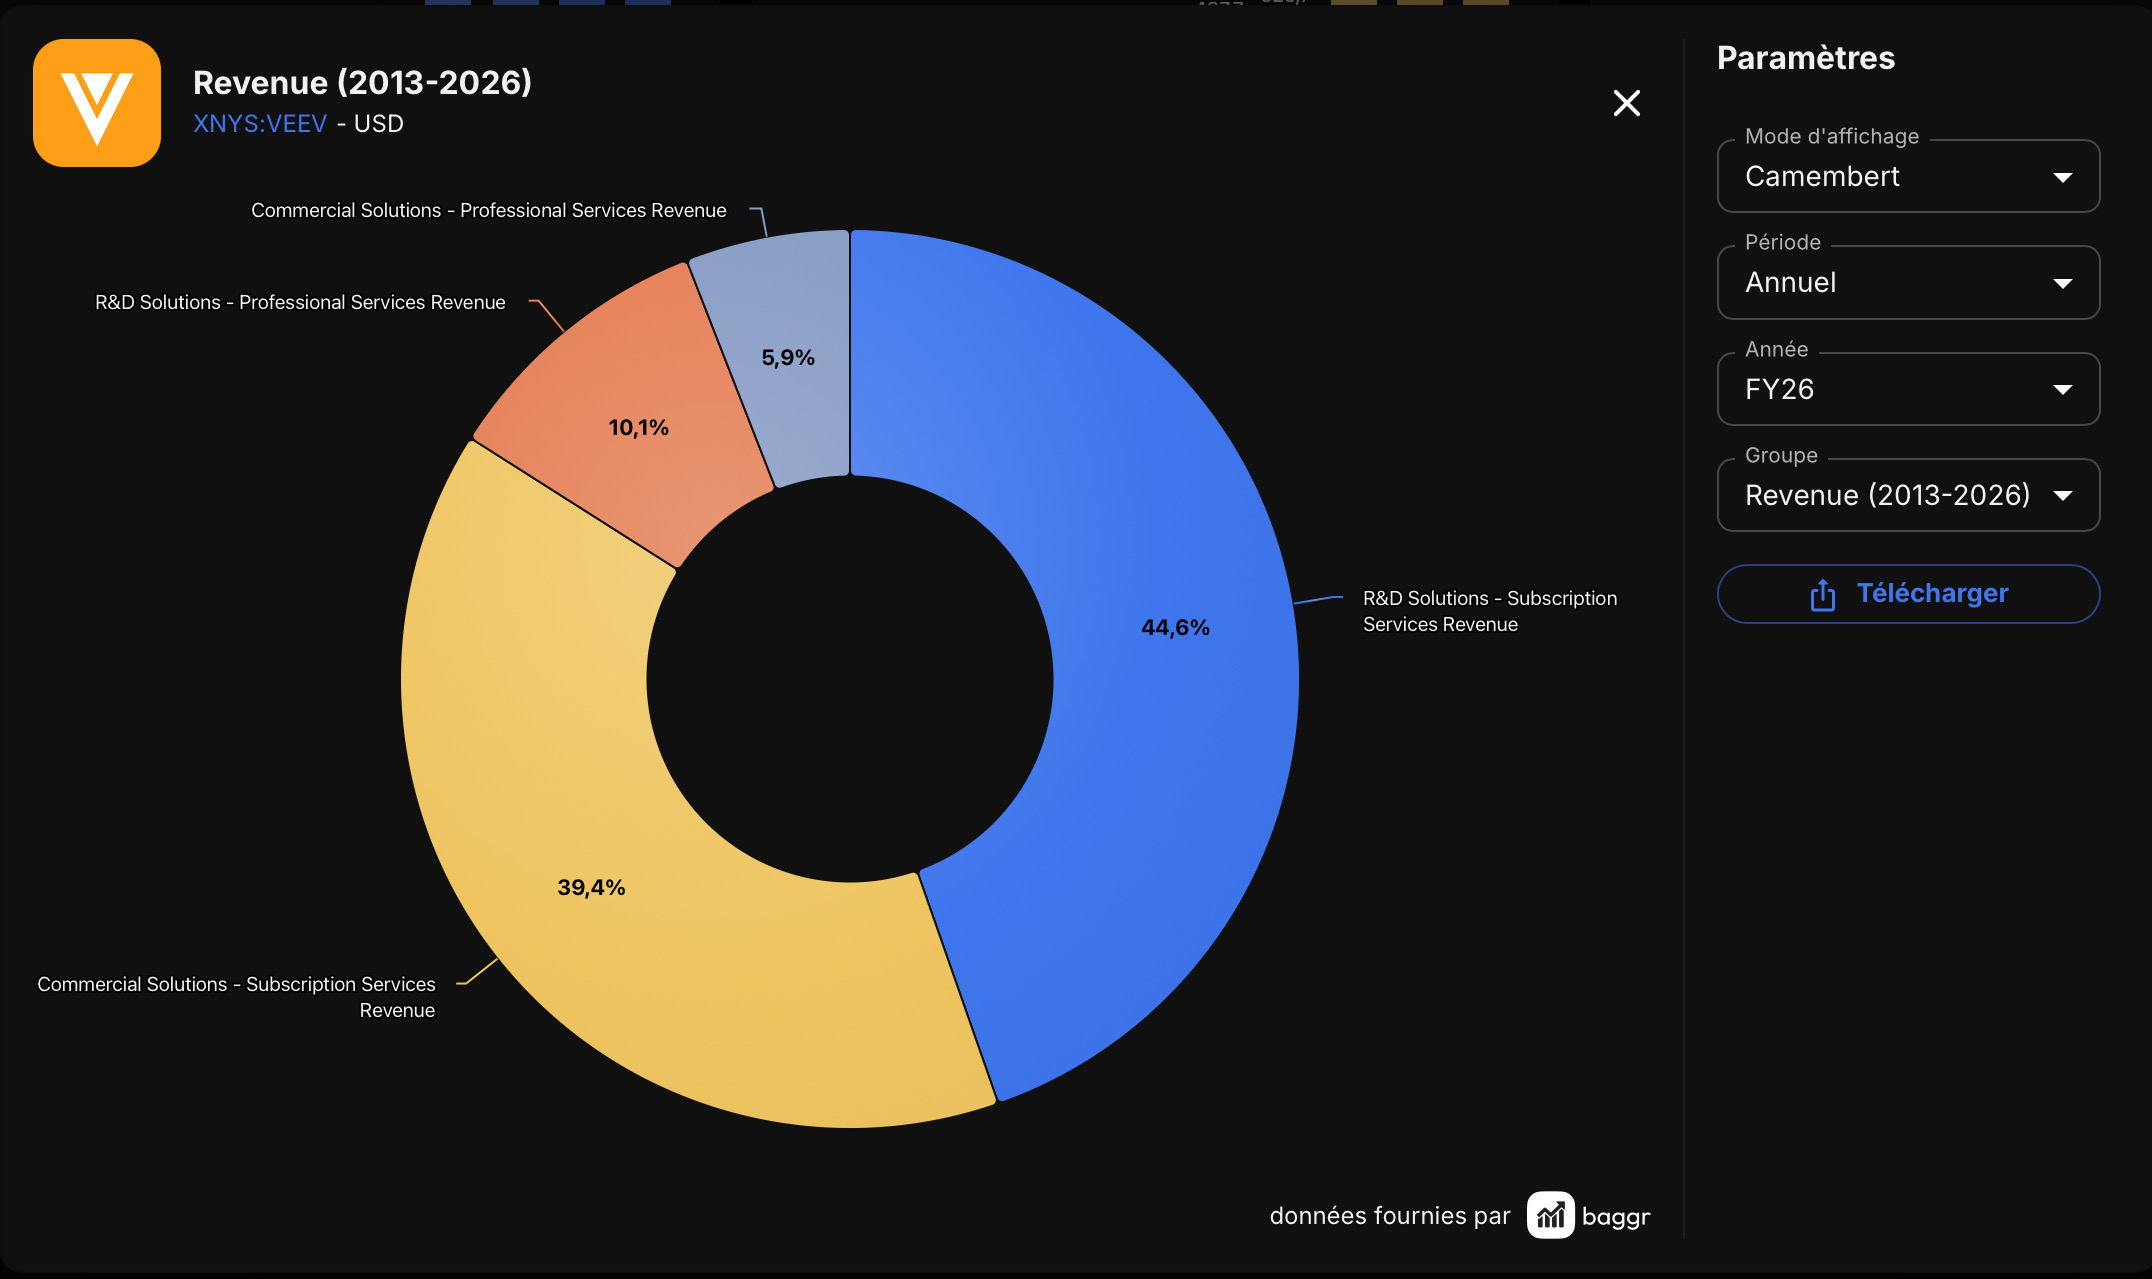
- Commercial Solutions (Commercial Cloud + Data Cloud) — environ 39 % du chiffre d'affaires total sur l'exercice clos janvier 2025.
- R&D Solutions (Development Cloud + Quality Cloud) — environ 44 % du chiffre d'affaires, et une part appelée à croître structurellement dans les années à venir.
Ce basculement progressif du poids économique de Veeva du Commercial vers le R&D n'est pas un détail comptable. C'est le cœur de la thèse.
Commercial Solutions — le socle historique, sous pression concurrentielle réelle
A. Vault CRM et l'héritage Salesforce
Le produit fondateur de Veeva, celui qui a construit sa réputation, est son CRM pour les équipes commerciales pharmaceutiques — les visiteurs médicaux qui doivent tracer chaque interaction avec un professionnel de santé selon des règles de conformité strictes (Sunshine Act aux États-Unis, équivalents en Europe). Pendant longtemps, ce CRM tournait littéralement sur l'infrastructure technique de Salesforce, dont Veeva louait la plateforme — un accord de coexistence entre deux entreprises fondées par la même culture d'ingénieurs (Gassner est lui-même un ancien de Salesforce).
Cet accord a pris fin. Depuis 2023, Veeva migre l'intégralité de sa base CRM vers sa propre plateforme technique, Vault CRM, un chantier prévu pour s'étaler jusqu'en 2030. Et Salesforce, désormais libéré de son propre partenariat, est entré frontalement en concurrence avec son offre Agentforce », revendiquant plus de 40 gains clients dans le secteur pharma depuis son lancement commercial agressif.
C'est le vrai risque de cette thèse, et il faut le nommer sans l'euphémiser : ce n'est pas un bruit de marché, c'est une attaque directe et documentée sur le segment historique du moat. Les chiffres à mi-2026 donnent cependant l'avantage net à Veeva :
9 des 20 plus grands laboratoires pharmaceutiques mondiaux sont désormais engagés sur Vault CRM contre 3 pour Salesforce
Des gains récents et significatifs (Teva, Merck KGaA) confirment que la majorité des décisions de migration en cours penchent en faveur de Veeva plutôt que de la défection.
B. Data Cloud — Crossix et les données propriétaires
Le segment Data Cloud, porté notamment par « Crossix » (racheté en 2019), vend des données d'analyse marketing pharmaceutique — mesurer l'efficacité réelle des campagnes de promotion des médicaments jusqu'au comportement de prescription. Ce sous-segment a connu une forte accélération portée par la hausse des dépenses de marketing digital pharma. C'est un revenu plus proche du modèle publicitaire que du modèle SaaS pur, avec une récurrence légèrement inférieure au reste du groupe.
R&D Solutions — le moteur silencieux, et le vrai baril de la thèse
C'est ici que se joue la partie la moins discutée de Veeva, et la plus structurellement défendable.
A. Development Cloud : le squelette numérique de l'essai clinique
Development Cloud regroupe les outils qui gèrent le cycle de vie d'un essai clinique de bout en bout : « Vault Clinical » (gestion des sites d'essais et des documents réglementaires — le fameux Trial Master File), « EDC » (Electronic Data Capture, la collecte des données patients), « RTSM » (randomisation et gestion des stocks de traitement), « Vault Safety »(pharmacovigilance — le suivi des effets indésirables, une obligation légale absolue), et « Vault RIM » (Regulatory Information Management, la gestion des soumissions aux autorités).
Le mécanisme du moat ici est un contexte de vie ou de mort réglementaire. Une fois qu'un essai clinique est lancé avec « Vault Clinical » et « Vault Safety » comme colonne vertébrale documentaire, changer de système en cours de route reviendrait à re-router toute la traçabilité légale d'un essai en train de se dérouler — un risque qu'aucun directeur des affaires réglementaires ne prend sciemment. Le switching cost n'est donc pas seulement financier ou opérationnel : il est juridique et réputationnel, ce qui en fait l'un des moats les plus solides que je connaisse dans le logiciel.
B. Quality Cloud : le standard de la conformité
Quality Cloud gère les processus de gestion qualité (déviations, CAPA — Corrective and Preventive Actions, contrôle documentaire) exigés par les autorités sanitaires. Veeva continue d'élargir son emprise vers des fonctions adjacentes plutôt que de se contenter de défendre sa position historique. Le marché adressable ne se referme pas, il se prolonge organiquement vers de nouveaux modules validés par les mêmes clients qui font déjà confiance à l'écosystème.
Ces segments R&D et Quality affichent une croissance soutenue autour de 18 % ou davantage sur plusieurs trimestres consécutifs récents, largement supérieure à la croissance du Commercial — et c'est cette dynamique de mix qui explique pourquoi le poids du R&D dans le chiffre d'affaires total continue de grimper, année après année, indépendamment de l'issue de la bataille CRM.
Le mécanisme du moat : land-and-expand et écosystème fermé
La stratégie commerciale de Veeva mérite d'être détaillée parce qu'elle explique pourquoi le moat se renforce avec le temps plutôt que de s'éroder. Un nouveau client entre généralement par une seule porte — souvent le CRM ou un module Vault isolé — puis Veeva vend progressivement les modules adjacents une fois la confiance et l'intégration technique établies (« land-and-expand »). Parce que tous les modules Vault partagent la même architecture de plateforme, un événement de pharmacovigilance saisi dans Vault Safety peut automatiquement déclencher une action qualité dans Quality Cloud, et un contenu marketing approuvé dans PromoMats alimente directement les visites commerciales enregistrées dans Vault CRM.
Résultat : plus un client accumule de modules Veeva, plus le coût de désintégrer cet écosystème augmente de façon non linéaire. Ce n'est pas un verrouillage contractuel — c'est un verrouillage d'architecture de données, ce qui est un moat structurellement plus difficile à contourner par le prix qu'un simple contrat pluriannuel.
Qualité financière
Sur l'exercice clos janvier 2025, Veeva a généré 2,75 milliards de dollars de chiffre d'affaires (+16 %), avec une marge brute de l'ordre de 75 %. Le premier trimestre de l'exercice 2027 (clos avril 2026) confirme la trajectoire : 882,9 M$ de revenus (+16 % sur un an), dont 730,2 M$ de revenus d'abonnement récurrent (+15 %), pour un résultat opérationnel non-GAAP de 395,4 M$ — une marge de 45 %.
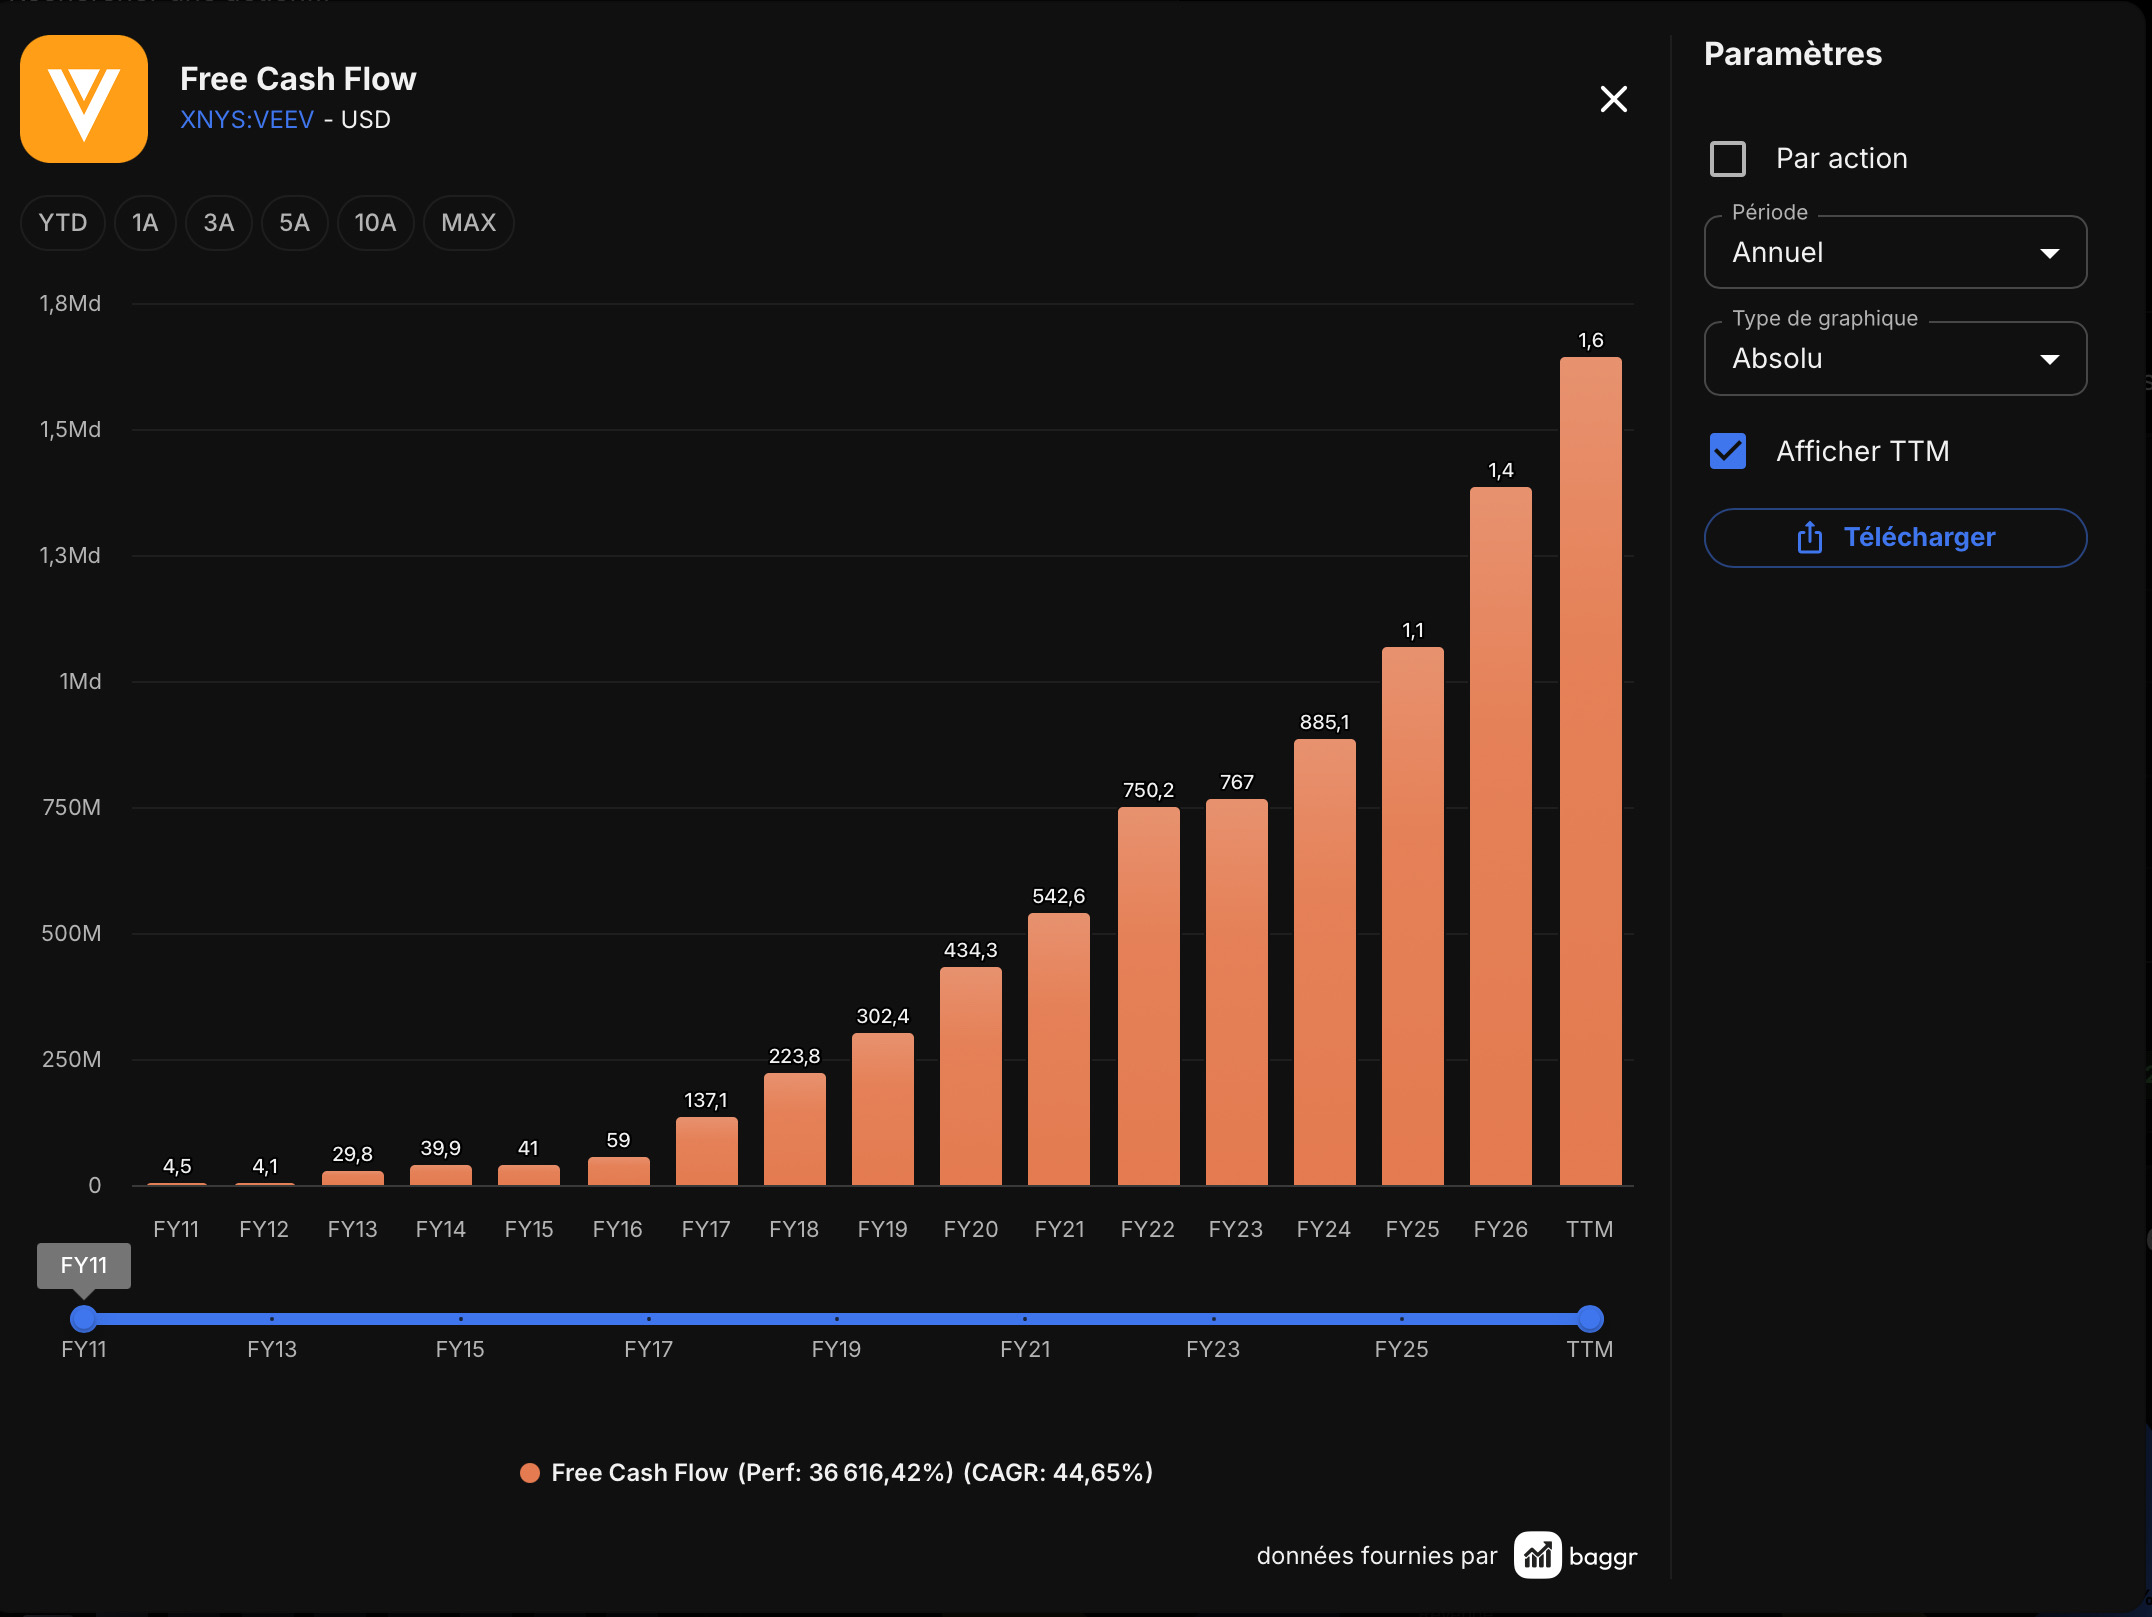
Sur les douze derniers mois, le free cash flow atteint environ 1,4 milliard de dollars, soit une marge FCF qui a oscillé historiquement autour de 40-49 % du chiffre d'affaires — un niveau que très peu d'entreprises logicielles atteignent, résultat direct d'un modèle capital-light (peu de capex, quasiment pas de coûts d'acquisition client agressifs, Veeva investissant délibérément dans le produit plutôt que dans une force de vente pléthorique).
Le bilan est ce que j'appellerais une optionnalité antifragile au sens strict de ma charte : **6,56 milliards de dollars de trésorerie pour seulement 96 millions de dollars de dette** — un bilan net cash quasiment sans équivalent dans l'univers software coté. Aucun dividende n'est versé ; jusqu'à janvier 2026, Gassner a préféré accumuler ce cash plutôt que de le redistribuer, une politique conservatrice « jusqu'à l'obstination » selon certains observateurs, mais cohérente avec un fondateur qui pense en décennies plutôt qu'en trimestres.
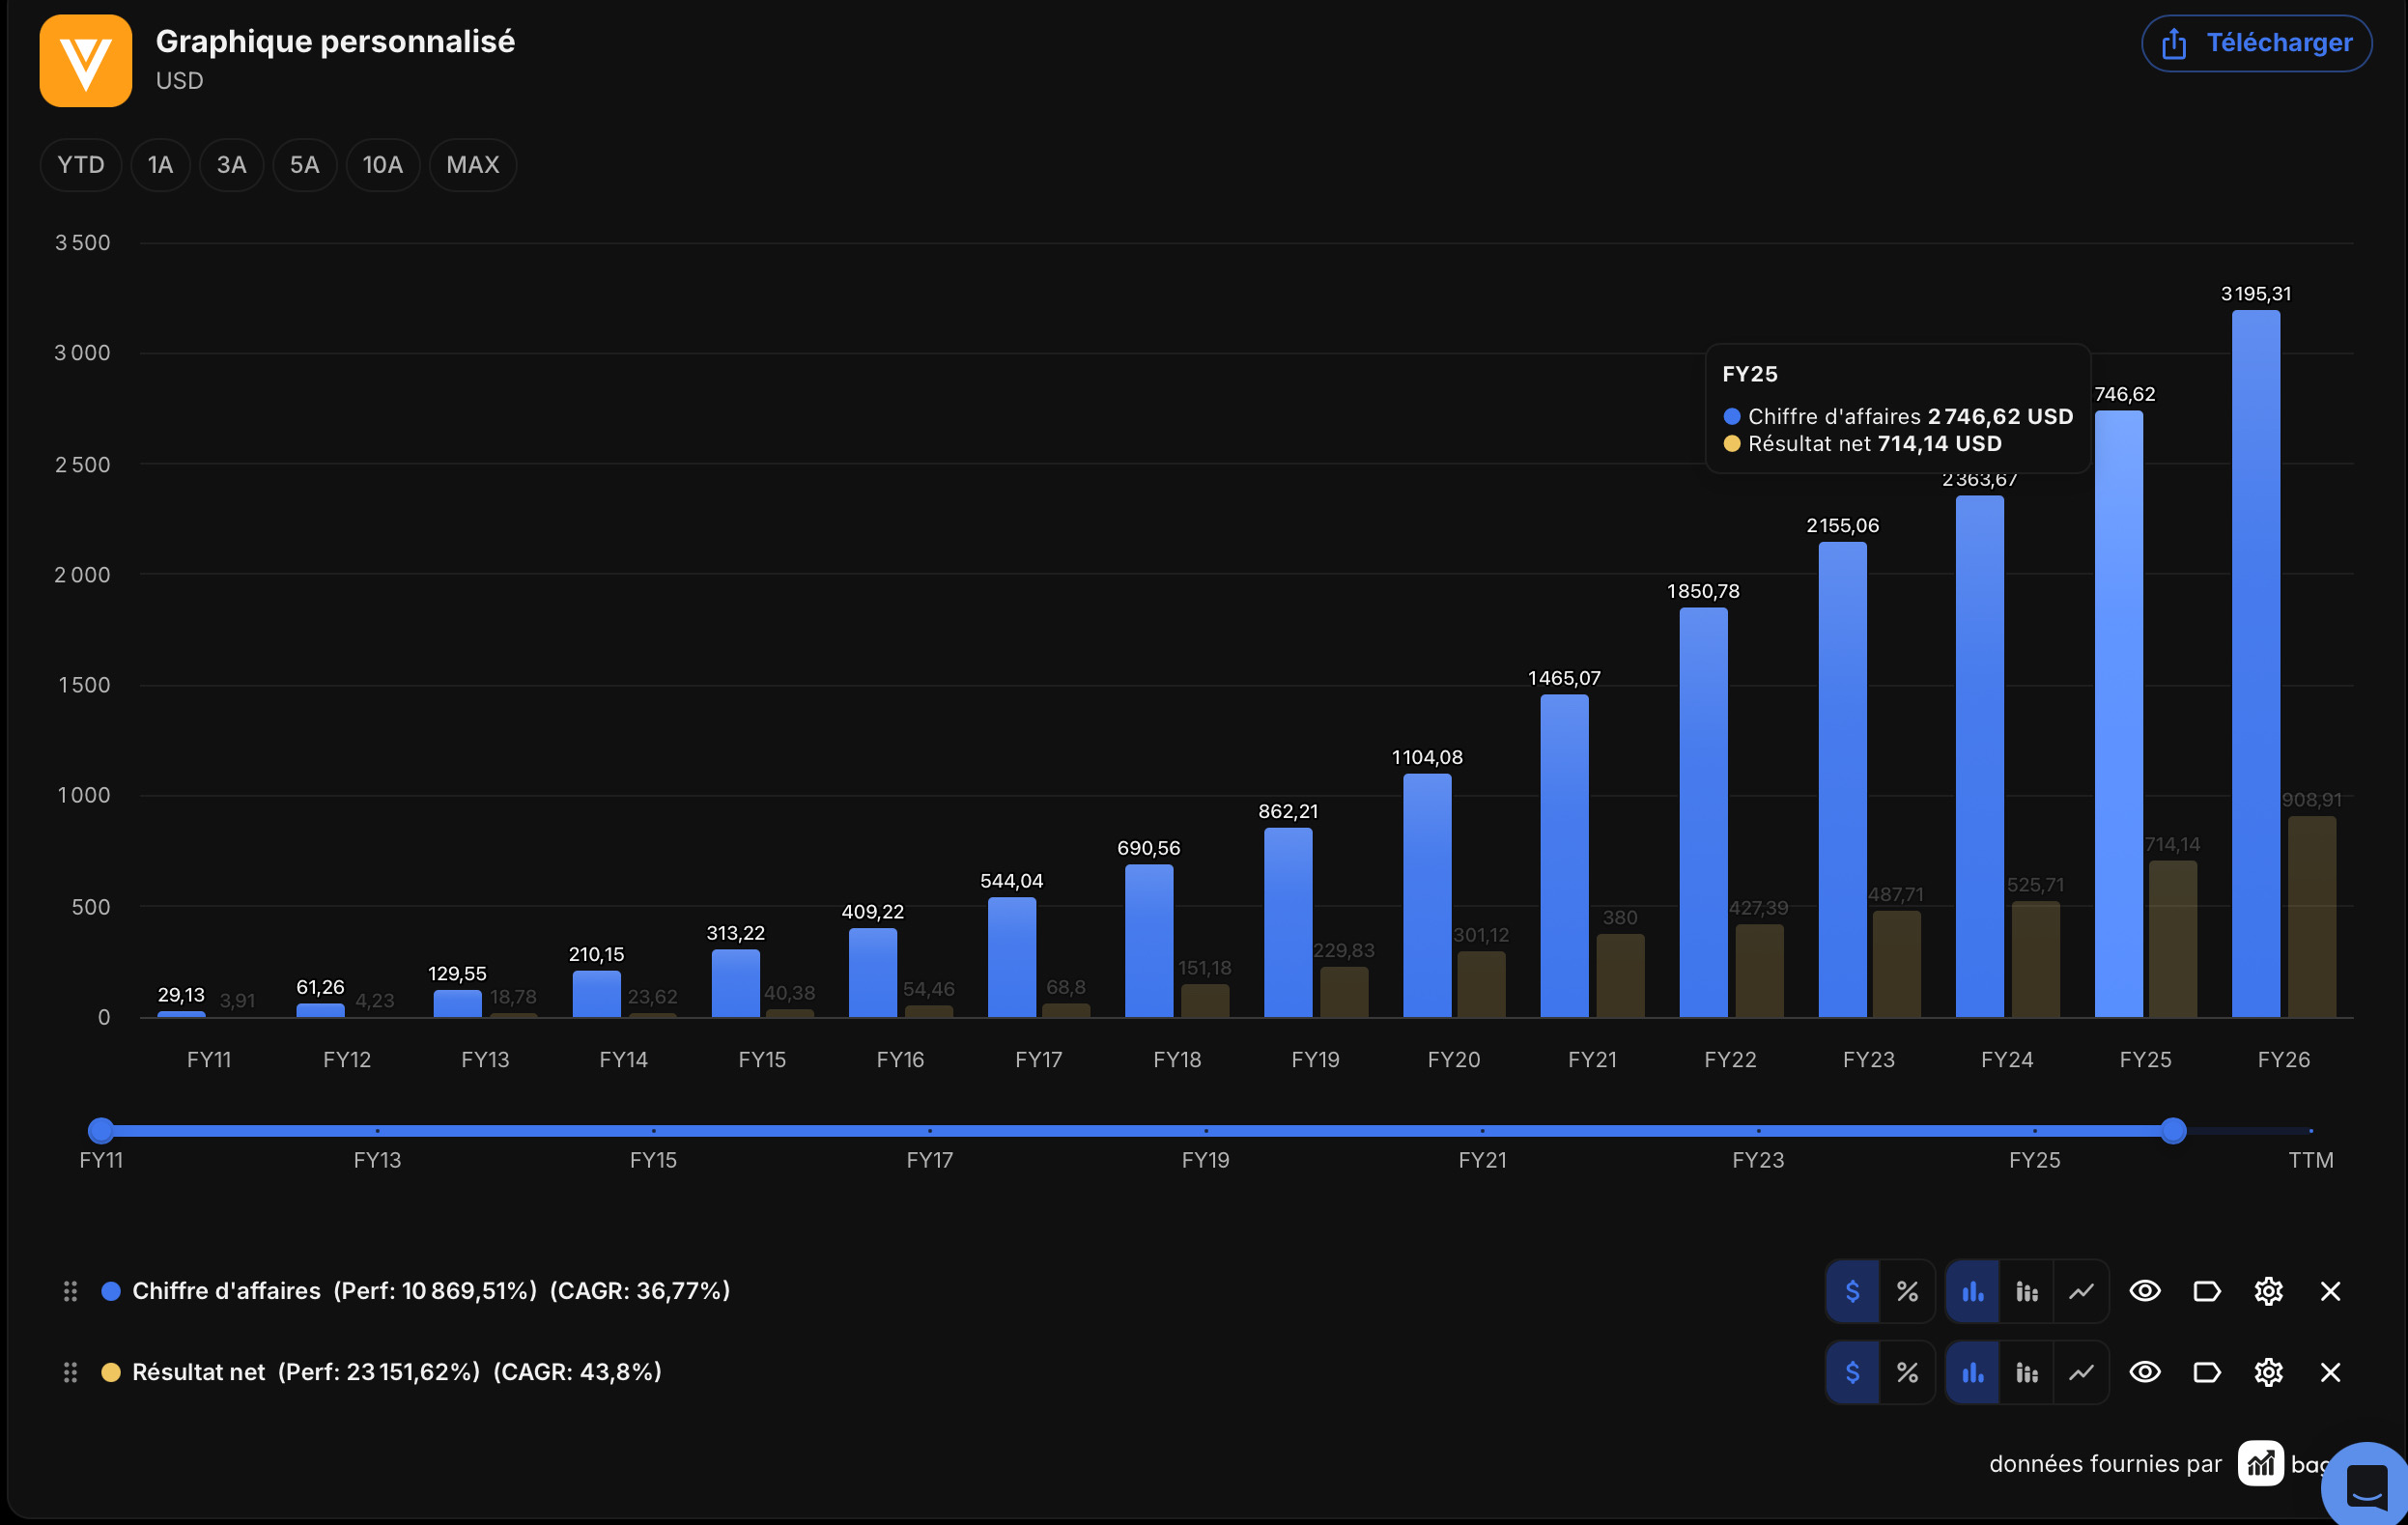
En janvier 2026, Veeva a annoncé son premier programme de rachat d'actions significatif — 2 milliards de dollars — un changement de politique qui coïncide, non par hasard, avec la baisse de 40 % du titre. C'est exactement le type de « rachat contra-cyclique » que j’identifie comme un signal fort plutôt qu'un signal faible : le management déploie du capital précisément quand le marché doute.
Valorisation
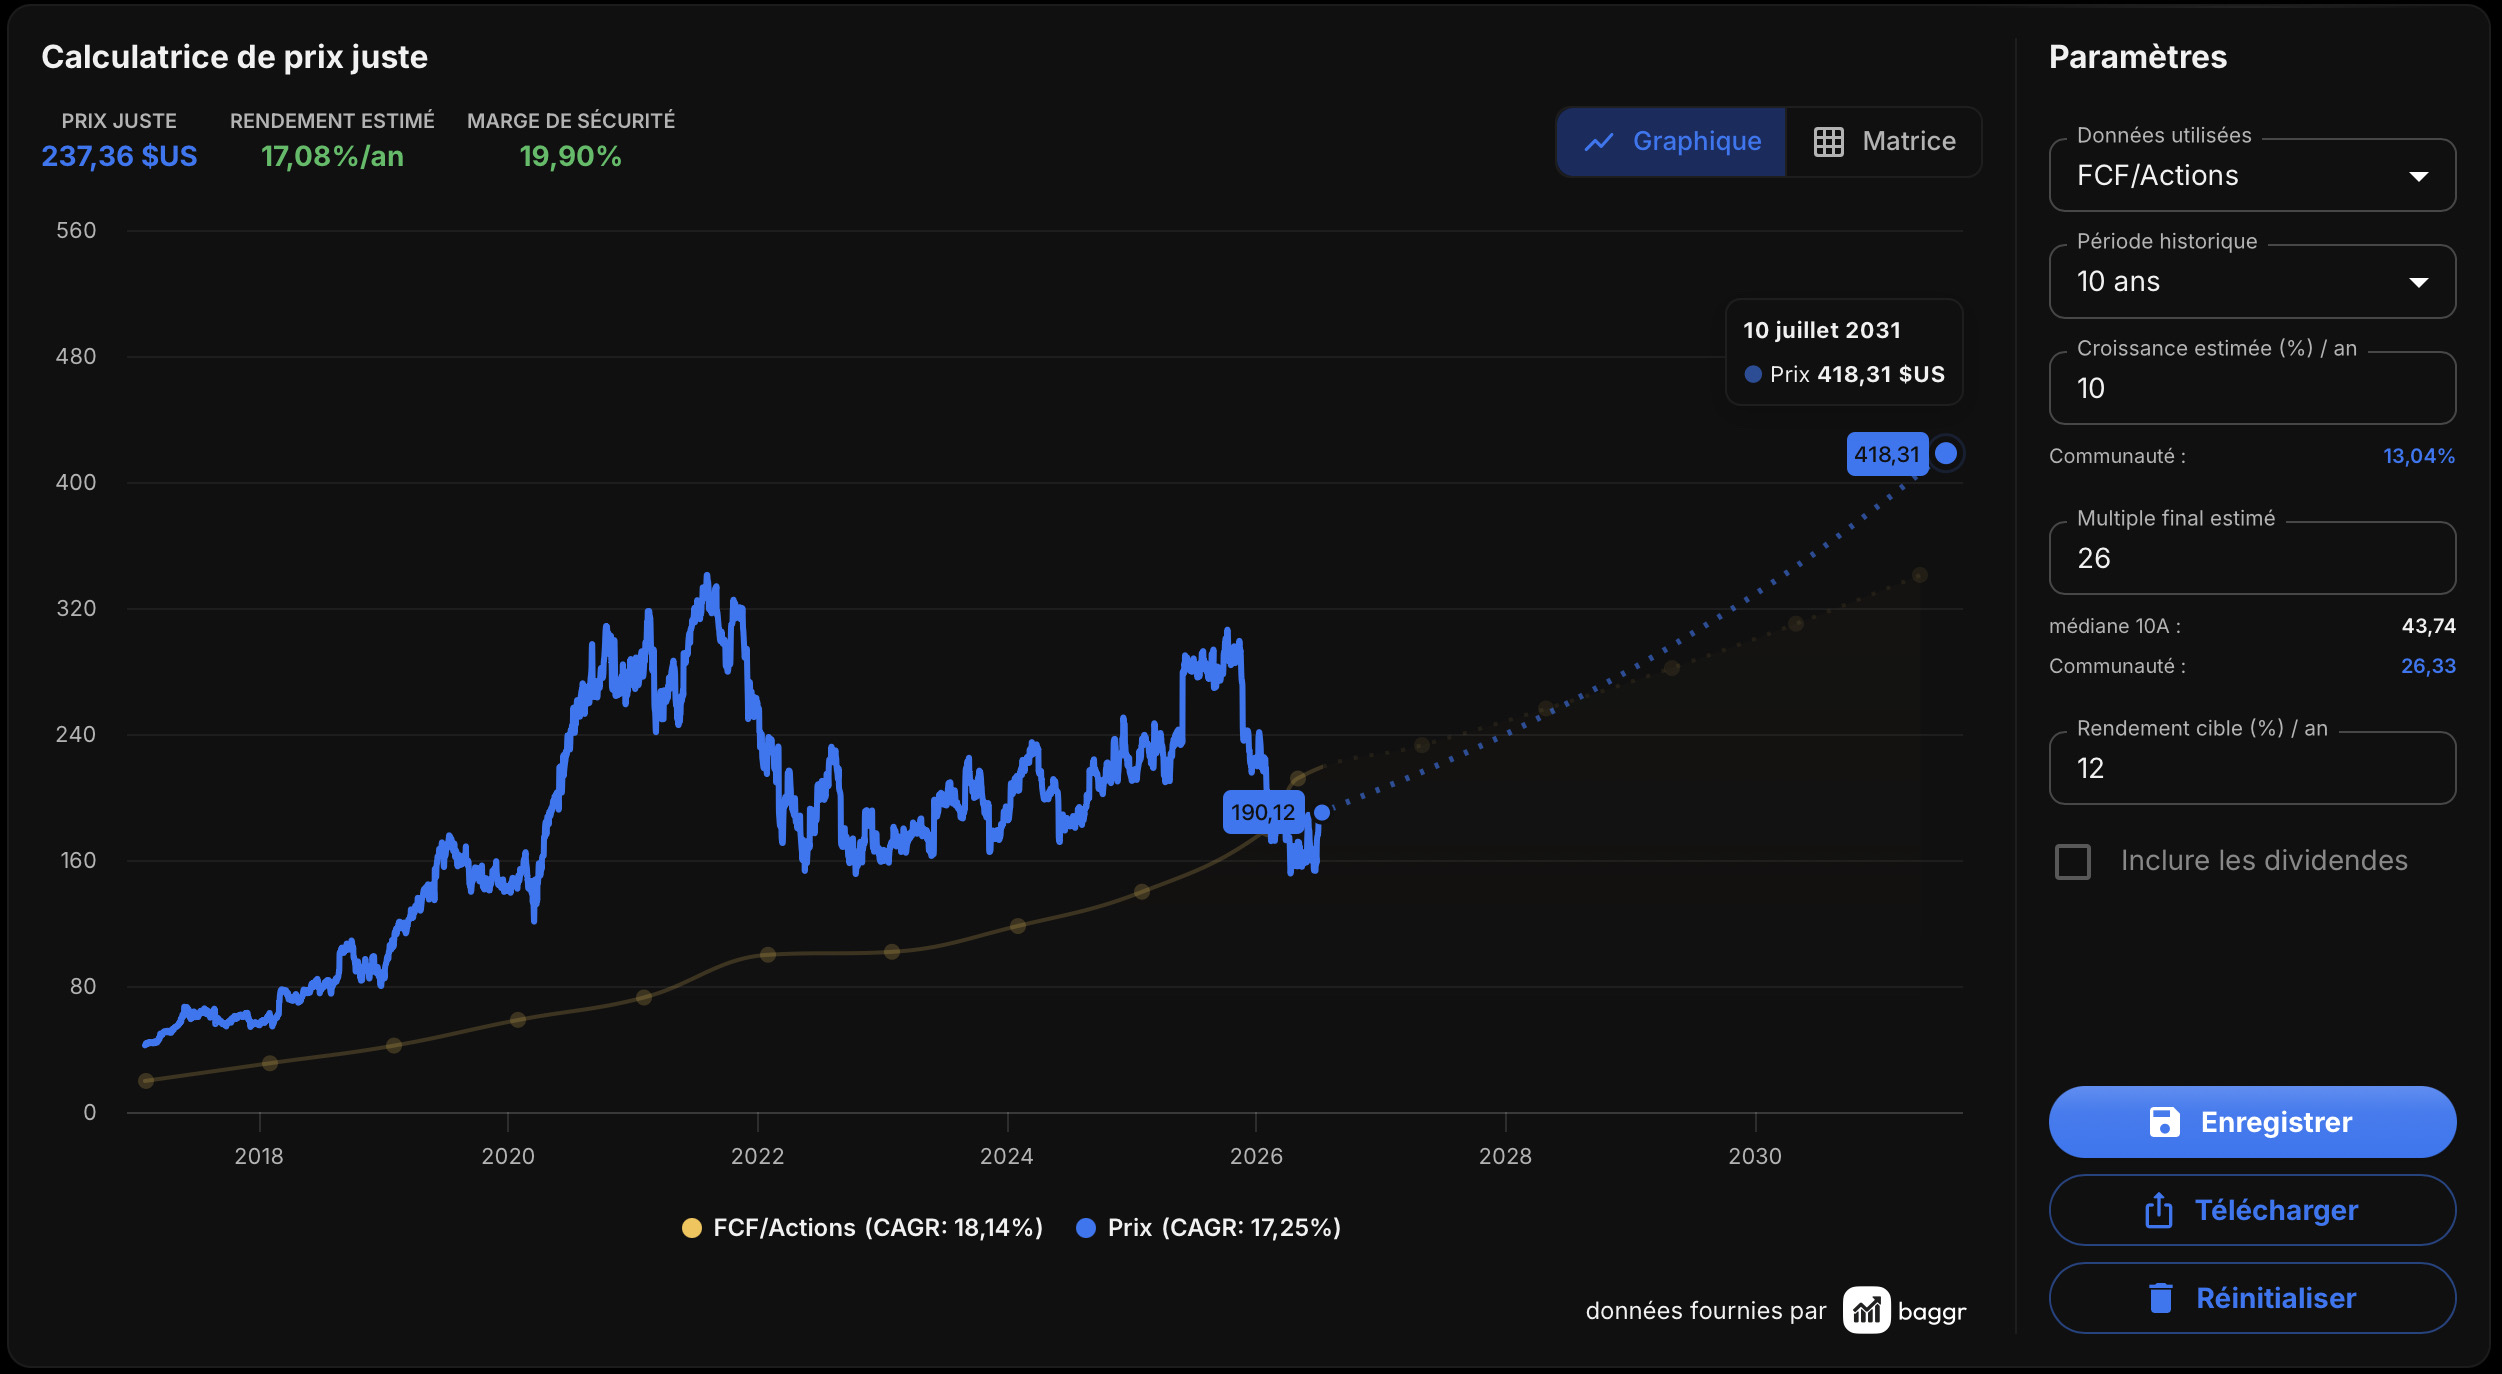
Au cours actuel proche de 193 $, l'action se traite avec une capitalisation d'environ 31 milliards de dollars. Sur la base du guidage BPA non-GAAP dilué à environ 9,05 $ pour l'exercice fiscal 2027, cela représente un P/E forward proche de 21-22x — nettement compressé par rapport à la médiane historique du titre sur cinq ans (P/E autour de 31x selon plusieurs sources récentes), et très loin des multiples de 70x observés lors du pic de valorisation software de 2021.
Si l’on prévoir un freecash flow par action croissant de 10% par an et un multiple final de 26, deux approches assez conservatrices, on peut espérer un gain de 17% par an !
Les deux tests ultimes
**Test Rockefeller** — quel est le baril, et pourquoi personne ne peut en construire un à côté ? Le baril n'est pas le logiciel. C'est la validation réglementaire accumulée, dossier après dossier, essai après essai, depuis dix-neuf ans, sur des systèmes que les régulateurs eux-mêmes reconnaissent comme fiables. Un concurrent pourrait recréer le code en dix-huit mois. Il ne peut pas recréer dix-neuf ans de confiance FDA/EMA documentée chez 1 477 clients, dont la quasi-totalité des vingt plus grands laboratoires mondiaux.
**Test 10 ans** — si la bourse fermait dix ans, retrouverais-je Veeva à la réouverture ? Oui, et je la retrouverais probablement plus grande : la seule variable qui pourrait vraiment casser cette thèse à horizon 20 ans (une rupture technologique de la barrière réglementaire elle-même) n'est aujourd'hui pas engagée, et le mix du chiffre d'affaires continue de glisser mécaniquement vers le segment R&D, le plus difficile à disputer.
Deux mots sur l’IA
Veeva possédé les données. Gemini ou Claude n’y a pas accès. Si un laboratoire devait passer par une IA, le risque à l’exportation n’est pas soutenable. Le jeu n’en vaut vraiment pas la chandelle. Mais l’IA va aider Veeva, notamment concernant la validation des données, le suivi du processus de collecte, la validation et la cohérence des données, l’assurance que le protocole suit son cours. L’IA est un atout.
C‘est pour moi un grand oui. La société retrouve des niveaux de valorisation parfait. Une entreprise incontournable pour ses clients, que l’IA ne disrupetera pas (les données sont dans Veeva, tout exporter est trop risqué). J’ai acheté la société il y a 2-3 semaines et l’action a déjà repris 25%. La route reste encore longue !
Merci de m’avoir lu !