TONIES : Si vos enfants étaient actionnaires, ils achèteraient cette action.
Il y a dans ce monde, une dictature puissante, quotidienne et pourtant invisible.
Une dictature exigeante qui nous donne envie de nous lever le matin, de satisfaire ses dirigeants pour en échange (espérer) obtenir le saint graal : leur amour et leur reconnaissance absolue ad vitam eternam.
Vous l’aurez compris, je parle bien évidemment de nos enfants.
Si vous avez des enfants tout comme moi, vous savez pourquoi je parle de dictature, un terme volontairement provocateur mais pas dénué de sens, surtout quand ces derniers manifestent avec une volonté (si c’est le bon mot) farouche, leurs envies qui varient au gré de la journée, pouvant passer de la joie à la colère en une fraction de seconde.
Ce sont des petits dictateurs qu’il nous faut satisfaire (et en même temps les éduquer un minimum c’est tout de même le but) pour espérer qu’ils nous disent ce fameux “Papa/Maman je t’aime” qui vous fait littéralement craquer et vous transforme en serviteur voir esclave infini de ces petits anges (ou parfois démon).
Bref, si je vous parle des enfants c’est parce que la société que je vais vous présenter aujourd’hui, s’adresse directement à eux (enfin surtout à votre portefeuille) pour leurs plus grands bonheur.
Une société qui est en train de créer bien plus que de simples produits, un éco-système complet où son produit phare, n’en est finalement que le premier point d’entrée, voir presque un cheval de Troie qui s’immisce dans votre maison et vous fera dépenser sans vous en rendre compte.
Et d’un point de vue boursier, parce que c’est ce qui nous intéresse en tant qu’investisseur, le potentiel est immense et l’entreprise n’en est qu’à ses débuts.
Cette société c’est TONIES.
Et si je vous en parle aujourd’hui, c’est déjà parce que mon premier possède une toniexbox que nous lui avons offert à ses deux ans, que nous sommes envahis de figurines à la maison et surtout, comme disait Peter Lynch, le particulier comme vous et moi, possède un avantage sur les institutionnels, ce fameux “street lag” qui nous permet de comprendre simplement ce qui marche ou peut marcher.
Parce que quand vous voyez la plupart des enfants autour de vous en posséder une et que les rayons des magasins de jouet dédient des mètres linéaires complets juste pour la marque TONIES, il ne faut pas être un oracle pour comprendre le succès et le potentiel de ces produits.
Je vous le dis tout de suite, ce n’est pas une société avec un MOAT fort (pour le moment) à proprement parlé, mais selon moi une future pépite. C’est une société en dehors des sentiers battus.
Voici ma thèse d’investissement. Et comme d’habitude, un peu de lecture !
Présentation globale
Commençons par le commencement.
Très simplement, TONIES a créé une plateforme audio interactive destinée aux enfants.
La fameuse Toniebox, un lecteur audio connecté, recouvert d’un matériau souple et conçu pour pouvoir être utilisé directement par un jeune enfant.
Lorsqu’une figurine Tonie est posée sur la box, une histoire, une chanson démarre. La vraie force de ce modèle, à l’heure de écrans, c’est de justement les supprimer pour ne que garder que la partie audio et sensorielle.
Le modèle comprend trois grandes familles de produits :
les Tonieboxes, qui font entrer un nouveau foyer dans l’écosystème ;
les Tonies, qui donnent accès à des histoires, de la musique, des contenus éducatifs ou des expériences interactives ;
les accessoires et contenus numériques, qui complètent l’usage de la plateforme.
Comme je le disais, la Toniebox est le point d’entrée de l’écosystème. L’enfant peut l’utiliser seul : il pose une figurine sur le dessus, appuie sur les oreilles pour régler le volume, tape sur les côtés pour changer de chapitre, ou incline la box pour avancer ou reculer. Cette conception est importante économiquement : elle rend le produit utilisable par de jeunes enfants sans intervention permanente des parents, ce qui augmente la fréquence d’usage et l’attachement.
Les Tonies sont les figurines qui débloquent le contenu. Le produit est astucieux parce qu’il combine trois dimensions : un objet physique que l’enfant collectionne, un accès à du contenu audio, et un lien émotionnel avec des personnages connus ou propriétaires. Les Content Tonies incluent du contenu produit en interne ou sous licence auprès de partenaires comme Disney, Sony ou Universal. Les Creative Tonies permettent aux familles d’enregistrer leur propre contenu, ce qui renforce l’attachement personnel à l’écosystème. Les Pocket Tonies, Tonieplay et My First Tonies élargissent le cycle de vie vers des enfants plus jeunes et plus âgés.
La catégorie Accessories & Digital est encore petite, mais stratégiquement intéressante. Elle comprend des accessoires comme les casques, solutions de transport, décorations, produits adjacents, mais aussi la bibliothèque digitale accessible via l’application mytonies. Le potentiel économique de cette catégorie est supérieur à son poids actuel, car le digital peut théoriquement générer des revenus à plus forte marge, avec moins de coûts logistiques et moins de besoin en stocks.
La vraie force de ce produit, c’est de développer l’autonomie de l’enfant. Une fois la tonieboxe chargée, il peut l’emmener partout, dans sa chambre, en voiture, chez papi et mamie. Bref, elle devient son compagnon.
Et le coût du problème pour les parents est difficile à quantifier, mais il est réel : trop d’écran, manque d’autonomie, contenus peu adaptés, besoin de routines calmes, difficulté à trouver des contenus sûrs et faciles d’accès.
Son modèle économique
Le modèle économique de tonies repose sur un entonnoir très lisible.
D’abord, l’entreprise acquiert un “foyer” via la vente d’une Toniebox. Cette vente peut être moins rentable que les achats ultérieurs, mais elle installe le foyer dans l’écosystème, la fameuse porte d’entrée.
Ensuite, le foyer achète des Tonies, qui constituent le cœur de la monétisation. Parce que vous doutez bien, une fois que votre enfant a sa toniebox et une ou deux figurines, il faudra rapidement étoffer la collection, soit pour ne pas le laisser, ou tout simplement à sa demande régulière pour qu’il agrémente lui-même sa collection (ou pour faire comme les copains).
Enfin, tonies peut vendre des accessoires, du contenu digital, des expériences interactives et potentiellement des offres récurrentes ou semi-récurrentes.
Le modèle est donc proche d’un modèle razor-and-blades (rasoir et lames), mais avec une nuance importante. Dans un modèle razor-and-blades classique, l’appareil initial est vendu pour générer ensuite des consommables.
Chez tonies, les Tonies ne sont pas des consommables nécessaires au fonctionnement technique de la box, mais des contenus désirables et collectionnables. Le moteur n’est donc pas l’obligation, mais l’engagement, l’attachement et la nouveauté.
C’est là que se joue un duel dans les cours de récréation, qui possède telle ou telle figurine ? Et combien ?
Un autre point à noter, Tonies fonctionne avec un modèle industriel asset-light : elle conserve en interne la conception des produits, la marque, le contenu, le logiciel, les licences et le contrôle qualité, mais sous-traite la fabrication physique à des fabricants externes.
Ce modèle limite les investissements industriels et permet de scaler plus vite, mais il rend l’entreprise dépendante de ses fournisseurs, des composants électroniques, des coûts logistiques, des droits de douane et de la qualité d’exécution de sa supply chain.
Pour réduire ce risque, tonies cherche à diversifier ses fournisseurs, à sécuriser les composants critiques et à produire davantage hors de Chine.
Pourquoi le potentiel est énorme
Voici pourquoi selon moi le potentiel est énorme et les perspectives intéressantes.
Je ne vais pas m’attarder sur l’étude approfondie du bilan ou même du compte de résultat mais regardons les chiffres clés :
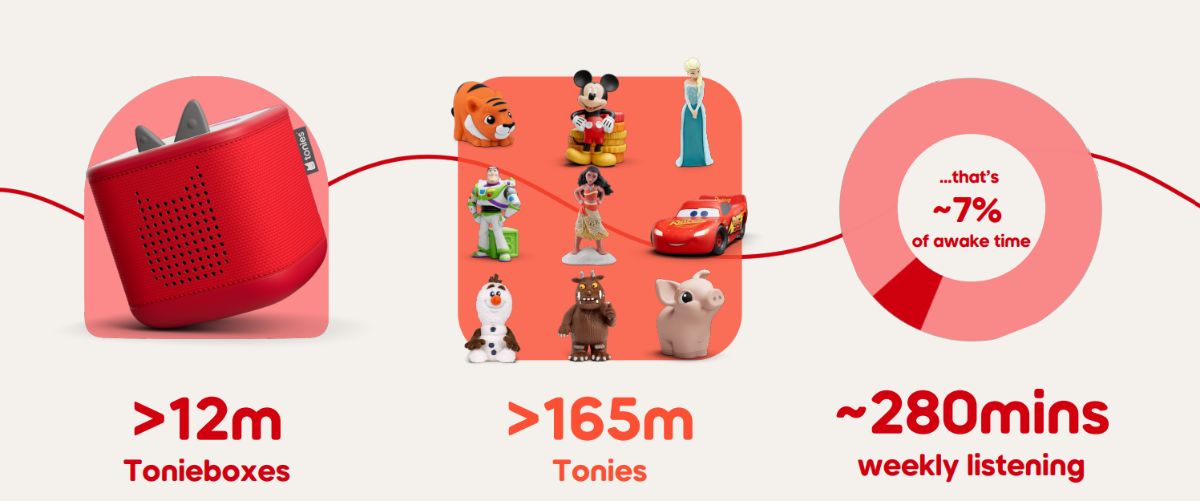
La société a vendu plus de 12 millions de Tonieboxes.
Plus de 165 millions de figurines. Ce qui fait un peu plus de 13 tonies par box vendues !
Et environ 280 minutes d’écoutes en moyenne par semaine, soit plus de 4 heures d’écoutes par semaine et environ 7% du temps d’éveil …
C’est énorme.
Et avant de vous révéler quelques chiffres sur les performances financières de la société, il faut comprendre le cœur du réacteur de la demande et du succès au delà de ce qu’on vient de voir.
La force intrinsèque de ce modèle et du produit, c’est ou ce sont plutôt : les licences.
Il existe trois types de figurines :
Les Tonies créatifs : à paramétrer avec l’application, c’est celui qui est vendu de base avec la toniesboxes.
Les Tonies “propres” crée par la société avec leurs propres histoires. D’ailleurs la société possède ses propres studios où elle enregistre ses propres histoires pour ses figurines dédiées.
Les Tonies sous licence.
Et ce sont ces dernières qui sont la machine de guerre.
Pour un enfant, c’est obtenir les figurines et histoires (avec les voix officielles !) des franchises les plus connues et plébiscitées : Disney, Pat’Patrouille, Bluey, Pokemon, WB, Hasbro etc…
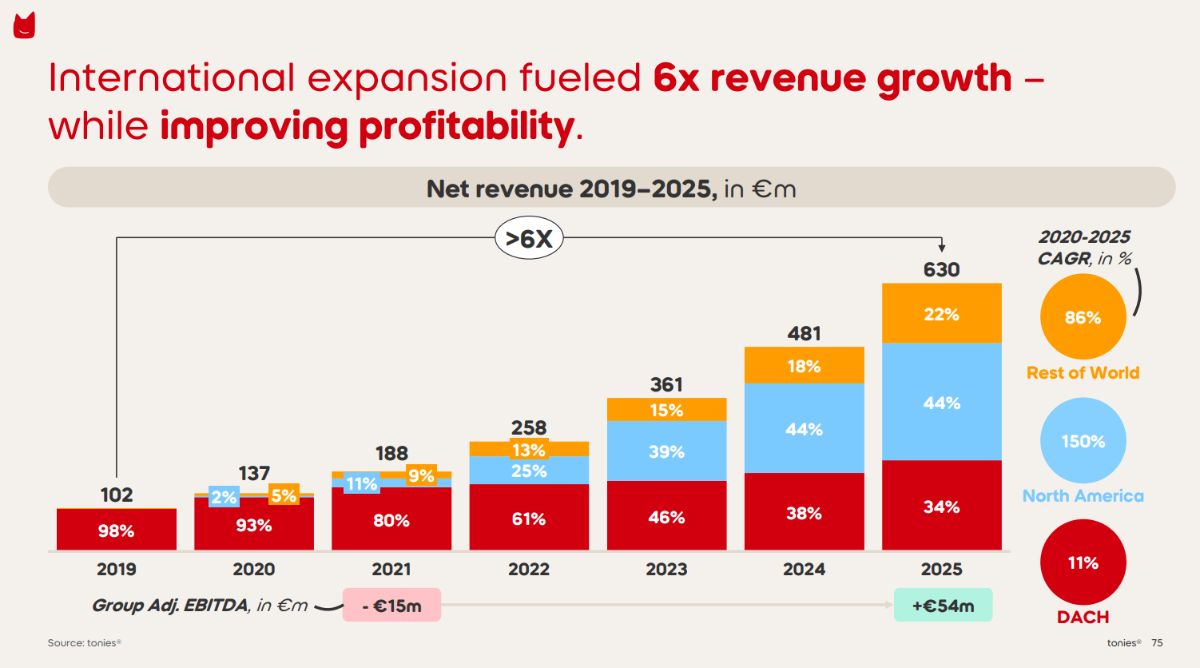
Les chiffres donnent le vertige : Les revenus ont fait plus de x6 entre 2019 et 2025.
Ce qui intéressant et ce que j’apprécie, c’est la diversification géographique, la société est présente dans le monde entier. Le plus gros marché reste l’Amérique du Nord mais son potentiel est encore important car le taux de pénétration dans les foyers cibles est seulement de 12% contre 58% en DACH (Allemagne, Autriche, Suisse etc…).
Pas mal non ?
Et ce n’est que le début puisque que le management vise à moyen terme plus de 1,4 Md€ de chiffre d’affaires d’ici 2030.
Le management met en avant plus de 570 millions de foyers comprenant au moins un enfant dans la tranche d’âge visée et un marché théorique dépassant 100 Md€ dans plusieurs catégories adjacentes : jouets, technologie, jeux, éducation et streaming..
Le marché réellement intéressant est plus étroit : les foyers capables et désireux d’acheter un lecteur audio dédié, puis plusieurs contenus physiques chaque année.
Même sur cette base plus prudente, le potentiel reste important. Comme je le disais plus haut, la pénétration n’était encore que de 12 % des foyers cibles aux États-Unis, alors que plus de 58% des foyers pertinents de la région DACH possédaient déjà une Toniebox. Le marché américain peut donc encore croître par la pénétration, l’extension de la distribution et la hausse du nombre de figurines par foyer.
Les principaux moteurs de croissance sont les suivants :
l’acquisition de nouveaux foyers dans les marchés existants.
les achats répétés des cohortes déjà installées.
l’extension de l’âge d’usage de un à neuf ans et plus.
les nouveaux appareils, notamment Toniebox Lite.
les contenus propriétaires et les nouvelles catégories, comme Tonieplay.
l’expansion en Europe, en Amérique latine et en Asie-Pacifique.
une monétisation numérique plus importante.
Les objectifs sont ambitieux mais je pense réalisable dans la mesure où Tonies a quasiment toujours dépassée ses prévisions. Le track record est impressionnant :
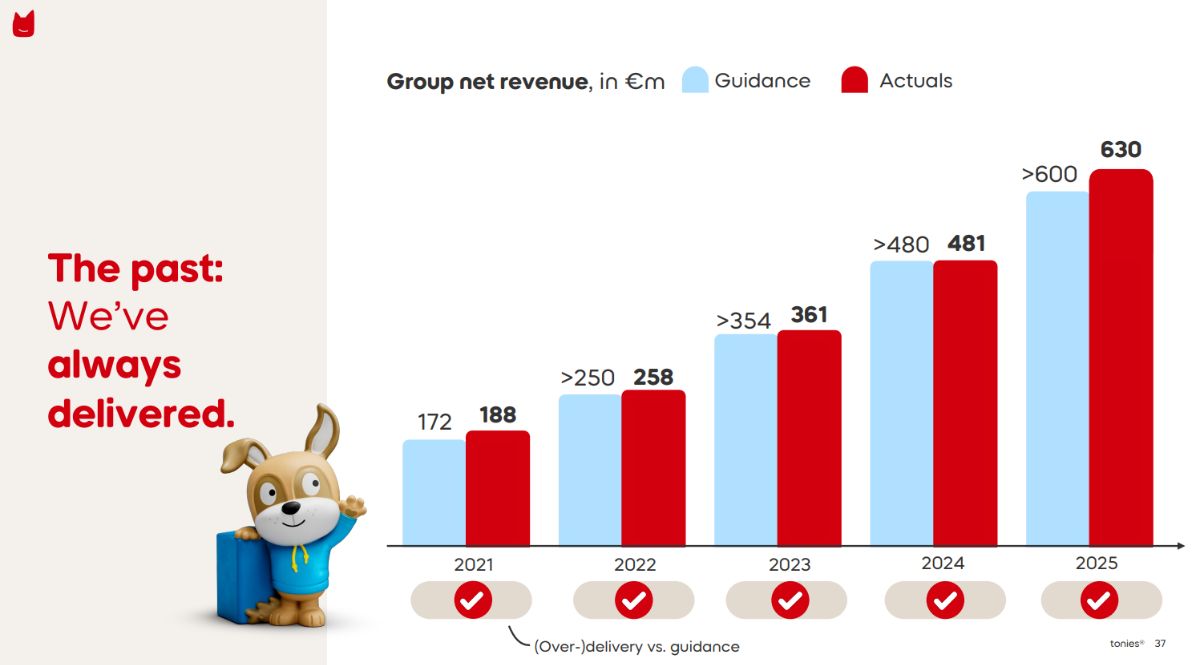
Ce qui nous intéresse en tant qu’investisseur, c’est la prévisibilité des revenus.
Et il y a une slide dans la présentation aux investisseurs de Tonies qui a attirée mon attention : “Les cohortes acquises génèrent des revenus futurs prévisibles.”
Je vous explique.
Déjà, une cohorte c’est quoi ?
Une cohorte, c’est un groupe de clients qui ont commencé à utiliser un produit au même moment.
Dans le cas de tonies, une cohorte correspond par exemple aux familles qui ont acheté leur première Toniebox en 2023. On suit ensuite ce groupe dans le temps pour voir combien il dépense les années suivantes en Tonies, accessoires ou contenus.
Exemple simple :
Une famille achète une Toniebox en 2023. Elle achète ensuite 5 Tonies en 2023, 8 Tonies en 2024, 6 Tonies en 2025, etc. Toutes les familles entrées dans l’écosystème en 2023 forment la cohorte 2023.
L’intérêt pour l’investisseur est de mesurer si les clients continuent d’acheter après l’achat initial. Chez tonies, si les cohortes restent actives plusieurs années, cela veut dire que la base installée de Tonieboxes peut générer des revenus futurs relativement prévisibles.
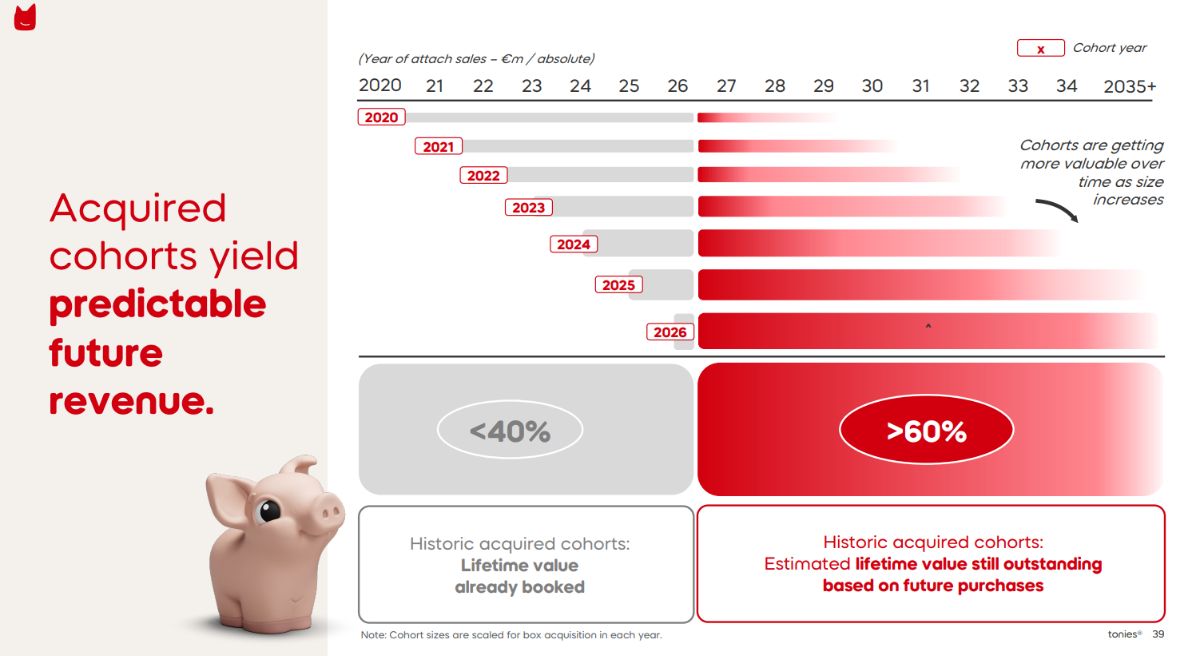
Cette slide veut montrer que chaque génération de clients Toniebox crée une base de revenus futurs : une fois la box achetée, les familles continuent d’acheter des Tonies pendant plusieurs années.
L’idée clé est que tonies ne vend pas seulement un produit ponctuel, mais construit des cohortes de clients qui génèrent des achats répétés et donc une partie importante de la valeur économique future.
En clair : la croissance passée de la base installée devrait encore produire du chiffre d’affaires dans les années à venir, car la majorité de la valeur des cohortes déjà acquises n’aurait pas encore été monétisée.
Pour finir, un point que je trouve pertinent c’est la position de la société par rapport à l’IA. Oui, même ici on arrive à parler de l’IA, décidément, ce sujet est partout…
Le management voit l’IA comme une opportunité, car les parents reconnaissent son importance future dans l’éducation et la carrière des enfants. Mais tonies adopte une approche prudente : l’entreprise ne veut pas transformer ses produits en jouets IA ouverts ou risqués, car les parents sont très sensibles aux questions de sécurité, de contenu inapproprié, de vérité et d’impact sur la créativité.
La vision de tonies c’est donc : utiliser l’IA en coulisses pour améliorer l’innovation, la personnalisation, la recommandation, les contenus ou l’efficacité opérationnelle, mais sans compromettre la confiance parentale ni l’expérience audio sûre et screen-free qui constitue le cœur de la marque.
Les risques
Comme tout bonne analyse, il est important à mon sens de comprendre autant la qualité de business que les risques. Et les risques il y en a malgré tout :
Le premier risque est la dépendance aux composants critiques, notamment les puces mémoire. Le développement de l’IA entraîne une réallocation de capacités chez les fournisseurs de mémoire vers des activités plus profitables, créant des hausses de prix et des risques de disponibilité. Cela peut affecter la production, la disponibilité produit et la marge de contribution.
Le deuxième risque est géopolitique et tarifaire. tonies est exposé aux droits de douane américains, aux tensions commerciales, aux sanctions, aux export restrictions, aux routes logistiques et aux tensions APAC.
Le troisième risque est la supply chain. Tonies travaille avec un nombre limité de fournisseurs et de sites de production pour certains éléments. Une interruption, un problème qualité ou un retard peut affecter la disponibilité produit, surtout dans un modèle saisonnier.
Le quatrième risque est la concurrence prix et produit. Des concurrents moins chers peuvent attaquer certains marchés. Si tonies perd son différentiel de marque ou si le contenu devient moins attractif, les familles pourraient arbitrer vers d’autres solutions.
Le cinquième risque est la dépendance aux contenus et licences. C’est pour moi un risque majeur. Les grandes licences attirent les familles, mais elles ont un coût et dépendent de partenaires externes puissants. Une hausse des coûts de licence, une perte de licence clé ou un mauvais mix entre licences et contenus propriétaires pourrait peser sur les marges.
Le sixième risque est le besoin en fonds de roulement. La croissance nécessite des stocks, surtout avant les lancements et les saisons de vente. En 2025, le free cash-flow négatif illustre cette vulnérabilité. Si la croissance ralentit ou si les stocks sont mal calibrés, la conversion cash peut se détériorer.
Le septième risque est l’exécution organisationnelle. Le rapport annuel reconnaît que la croissance rapide a créé des processus insuffisamment standardisés, documentés ou automatisés. La mise en place d’un nouvel ERP et la refonte des processus peuvent réduire le risque à long terme, mais comportent aussi un risque de ralentissement opérationnel ou de perte de revenus pendant la migration.
Le huitième risque est le change. Les revenus sont partiellement en USD et GBP, tandis que les achats sont aussi en partie en USD. Le groupe utilise des contrats de change à terme, mais reste exposé aux fluctuations de devises.
À quel prix ?
Maintenant, si vous êtes arrivés jusque-là et que la société vous intéresse, vous vous posez la question : combien ça vaut et à quel prix l’acheter ?
Je rappelle qu’ici il n’y pas de conseil en investissement, simplement ma propre analyse.
Ce n’est une analyse de prix classique puisque la société est en très forte croissance. Les multiples paraissent importants mais quand on regarde le forward PE des prochaines années on comprend tout de suite les fortes attentes de croissance avec un PE de 36.5x estimé en 2026 contre seulement 15x en 2028 à prix constant …
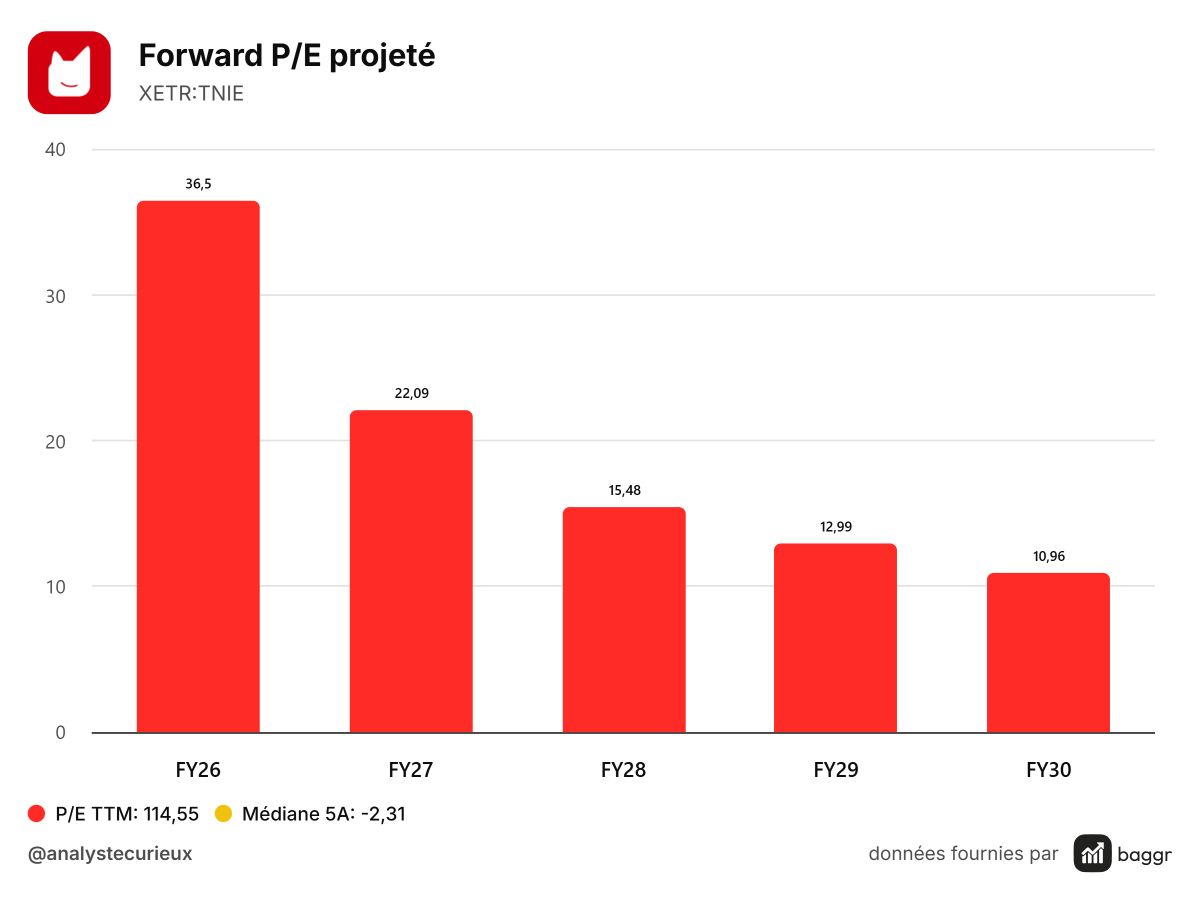
C’est cher et finalement pas si cher. Les bénéfices par action devraient progresser de 256% en 2026 par rapport à 2025, 63% en 2027 par rapport à 2026 et 40% en 2028 par rapport à 2027.
Si je tente un calcul de juste prix, en prenant des hypothèses très réalistes :
Croissance des bénéfices par action estimée par an : 60%
Multiple final estimé : 25x
Rendement cible : 12%
J’obtiens une valeur juste théorique de 16.3€, ce qui représenterait au moment où j’écris ces lignes (le titre côte à 12.6€) une marge de sécurité de 23.3% avec un rendement estimé de 18.1%/an.
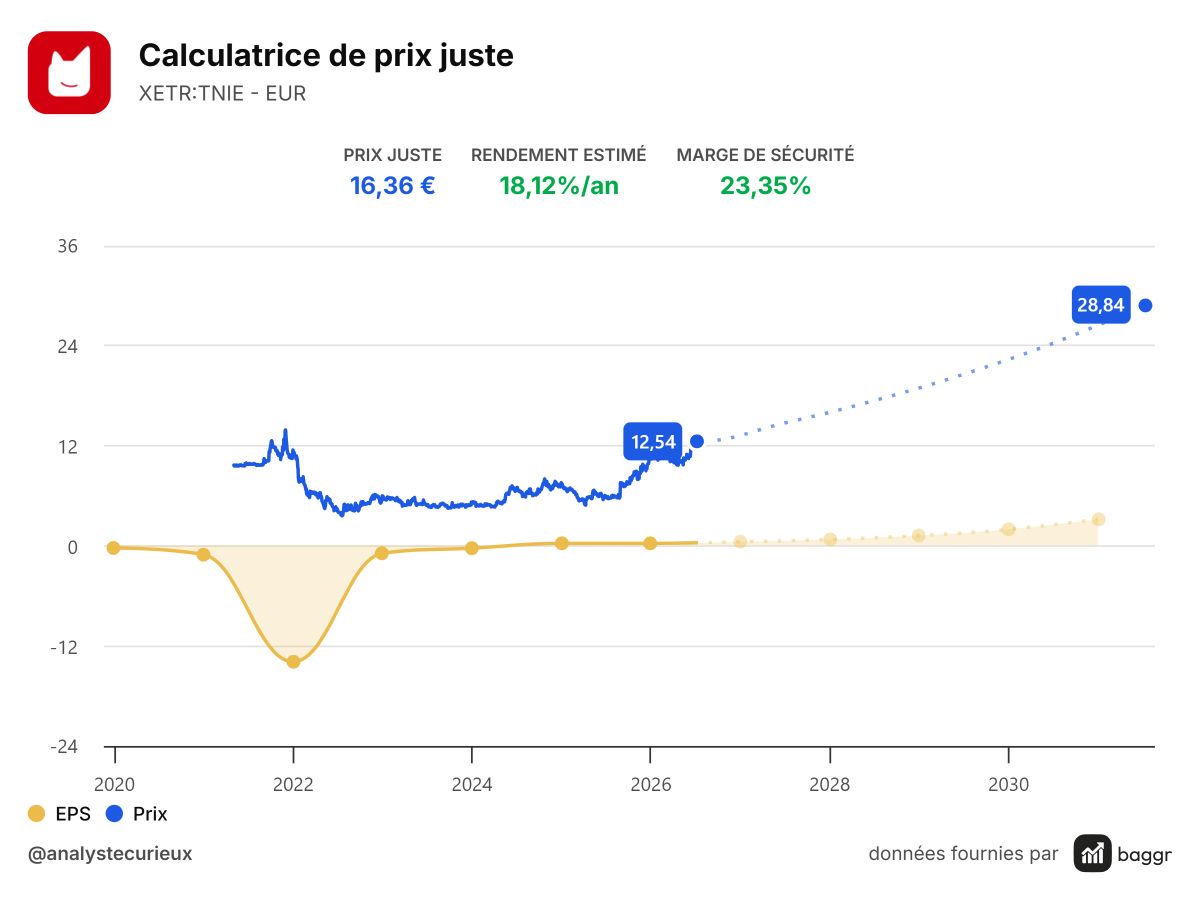
La véracité de cette juste valeur tient dans la concrétisation des guidances sur les prochaines années. Si la société croit au rythme annoncé, le prix actuel me semble largement correct.
Conclusion
L’approche de cette analyse est, vous l’aurez compris, différente de ce que je fais habituellement, car je suis parti de mon expérience dans la vie réelle, avec mon fils et mon entourage.
Si j’ai le malheur de l’emmener dans un magasin de jouets, je m’impose une règle : surtout, ne pas passer devant le rayon Tonies. Je suis certain de ne pas en ressortir indemne…
C’est aussi cela, l’investissement : comprendre ce qui nous entoure et savoir sortir la tête des chiffres et des screeners. Ici, par chance, les tableaux et les graphiques confirment ce que l’on observe dans la réalité.
Mais soyons lucides : Tonies pourrait très bien n’être qu’une mode passagère, qui ne durerait que quelques années ou le temps d’une génération. Le succès est réel, les chiffres le sont aussi, mais qui peut prédire l’avenir avec certitude ?
La société n’est cotée que depuis quelques années. Investir aujourd’hui constitue donc clairement un pari, certes plus rationnel que spéculatif, mais un pari malgré tout.
À titre personnel, j’ai acheté quelques actions pour prendre part à l’aventure. Lorsque je vois à quel point les enfants ont adopté le produit, ainsi que la place qui lui est accordée dans les magasins et sur Internet, je finis moi-même par être convaincu.
Les enfants, surtout lorsqu’ils sont très jeunes, passent trop de temps devant les écrans. C’est une certitude.
Et cette analyse, vous l’aurez compris, est aussi l’occasion de rappeler que nos enfants sont ce qui compte le plus et que nous les aimons plus que tout.
Alors, saluons une innovation qui, dans mon cas, permet de marier convictions personnelles et investissement.
Merci de m’avoir lu.
Adrien