

Thèse sur SAP - #à_moi_le_cash_prize
Section 1 : Le résumé de ma logique derrière l’investissement dans SAP
Tout d’abord, pour déterminer si un investissement est pertinent, il faut appliquer un exercice qui a été popularisé par Monish Pabrai, qui l’a lui-même acquis de Warren Buffet et Charlie Munger. Cet exercice, consiste à résumé une thèse d’investissement en 4 phrases, le but étant de pouvoir expliquer à un enfant pourquoi on investit dans un certain actif.
Je vais donc résumé ma thèse d’investissement de SAP en 4 phrases, avant de la détailler dans les sections suivantes :
SAP vend un logiciel qui fait marcher les grandes entreprises comme une seule machine. Comme cette machine relie les stocks, l’argent, les usines, les achats et les livraisons, la remplacer serait très compliqué, très long et très cher.
Mais, de nos jours les investisseurs ont peur que l’IA disrupte cette machine et qu’elle devienne obsolète ; toutefois le chiffre d’affaire de SAP continue de croître montrant que les clients de SAP continue d’adopter leurs services.
La peur provoqué par l’IA sur SAP est donc infondé, puisque l’IA permet à SAP d’améliorer ses services et non pas de les disrupter ; SAP est donc une opportunité d’investissement à long terme.
Section 2 : Ma Checklist – business-model + management de SAP :
Checklist – Business Model :
Warren Buffet « Lorsqu’un mauvais BUSINESS et un exceptionnel CEO se rencontre, c’est toujours le mauvais BUSINESS qui finit par l’emporter. » + "Le temps est l'ami des entreprises exceptionelles, et l'ennemi des entreprises médiocres."
Hochschild Kohn, un grand magasin de textile à Baltimore, acheté peu après Berkshire. Buffett explique qu’il avait acheté à un prix inférieur à la valeur comptable, avec de bons dirigeants, des actifs immobiliers sous-évalués et un coussin d’inventaire LIFO. Malgré cela, il a été chanceux de revendre l’affaire environ trois ans plus tard pour à peu près son prix d’achat. Pourquoi ? Parce que le retail est un secteur médiocre puisqu'aucune barrière à l'entrée n'existe dans ce secteur. Ce qui implique que les entreprises où leur business model repose sur le retail sont médiocre.
SAP n’est pas le type de mauvais business que Buffet décrivait avec Hochschild Kohn. SAP a des revenus récurrents, des switching costs, une base client diversifiée, une position forte dans les logiciels critiques d’entreprise et une transition cloud qui renforce la visibilité du chiffre d’affaires.
Business doit avoir un MOAT → un unique ou plusieurs Wide MOAT
Intangible assets + Switching costs + Network effect + Cost advantage + Effecient Scale
Le cœur du moat de SAP vient des "switching costs". Le client SAP n’est pas seulement attaché à un contrat logiciel ; il est attaché à un système opérationnel dans lequel sont logés ses données, ses processus, ses contrôles, ses historiques, ses interfaces, ses équipes formées et ses partenaires d’intégration. L’exemple Lidl illustre bien cette réalité. Lidl a tenté de remplacer son ancien système de gestion interne par un projet SAP. Après environ sept ans et un coût estimé autour de 500 millions d’euros, le projet a été abandonné. La raison centrale n’était pas simplement que “SAP ne fonctionnait pas”, mais que l’adaptation entre les processus métiers spécifiques de Lidl et le système ERP devenait trop coûteuse, trop complexe et trop risquée. D’ailleurs SAP, dans la conférence Sapphire 2026 à Orlando, s’attaque à ce problème, avec la création de nouveaux produits accompagné d’IA, ayant permis de diviser le temps de transition vers SAP par deux sur différents projets.
Aussi, SAP bénéficie d’une marque très forte dans l’ERP d’entreprise "intangible assets", dû à une réputation historique. Ce qui signifie que SAP est souvent perçu comme un standard de marché pour les processus critiques. Cette réputation ne garantit pas que SAP soit toujours le produit préféré en expérience utilisateur, mais elle crée une forme de sécurité psychologique pour les grandes organisations : choisir SAP est rarement perçu comme un choix exotique ou risqué au niveau institutionnel. C’est pour cela qu’ils ont réussi à avoir comme partenaire JPMorganChase, avec le CFO qui est intervenu à la conférence Sapphire 2026 à Orlando
Egalement, le "network effect" est moins évident que les switching costs. Il existe surtout dans SAP Business Network et Ariba Network, où la valeur augmente si davantage d’acheteurs, fournisseurs, transporteurs et partenaires commerciaux utilisent le réseau. Plus le réseau est dense, plus il devient utile pour automatiser les commandes, factures, paiements, documents et interactions fournisseurs. Toutefois, SAP ne publie pas le chiffre d’affaires séparé de SAP Business Network, donc c’est un moat possible mais qui ne peut pas être vérifié
Pour le MOAT "efficient scale", le marché ERP des grandes entreprises n’est pas un marché où des dizaines de nouveaux entrants peuvent facilement apparaître. Il faut couvrir de nombreux pays, devises, règles comptables, réglementations, industries, langues, processus métier et exigences de sécurité. Cela limite naturellement le nombre d’acteurs capables de concurrencer SAP à grande échelle. Oracle est le seul concurrent qui s’adresse au même marché que SAP.
L’entreprise n’est pas dépendante aux domaines suivants :
matières premières + taux d’intérêts + gouvernement
SAP est un business logiciel, il n’a pas besoin de matières premières. Ses principaux coûts sont les salaires, la R&D, le cloud, les ventes, le support, les partenaires et l’infrastructure technologique. La réserve vient de l’IA et du cloud. Plus SAP développe Business AI, Joule et Business Data Cloud, plus il devient exposé aux coûts d’infrastructure, de compute, de cloud providers et de GPU.
En revanche, les taux influencent indirectement SAP. Si les taux restent élevés, les clients peuvent retarder des projets de transformation ERP coûteux, car ces projets mobilisent des budgets importants pendant plusieurs années. Les taux influencent aussi la valorisation boursière des logiciels de croissance. Donc le business model est peu dépendant des taux financièrement, mais pas totalement insensible aux cycles d’investissement des entreprises.
SAP n’est pas une entreprise dont le chiffre d’affaires dépend essentiellement des subventions ou des commandes publiques. Mais SAP est exposé aux décisions réglementaires. Les données, l’IA, la cybersécurité, le cloud souverain, la concurrence et la maintenance logicielle sont des sujets politiques et réglementaires. L’enquête européenne sur certaines pratiques de maintenance/support ERP on-premise montre que le moat de SAP peut attirer l’attention des autorités lorsque les clients sont perçus comme trop captifs.
L’entreprise a des revenus prévisibles / récurrents + clientèle diversifiée
SAP est en train de transformer son ancien modèle “licences + maintenance” en modèle “cloud + abonnement + backlog”. C’est un point très positif pour un investisseur long terme. Les licences on-premise étaient plus irrégulières, car elles dépendaient de grandes signatures ponctuelles. Le cloud est plus récurrent, plus prévisible et plus lisible.
Les chiffres officiels montrent que la transition est déjà avancée. En 2025, SAP publie plus de 21 milliards d’euros de cloud revenue, dont plus de 18 milliards d’euros pour Cloud ERP Suite. Au Q1 2026, SAP publie près de 6 milliards d’euros de cloud revenue et plus de 21 milliards d’euros de current cloud backlog. Cela signifie que le futur chiffre d’affaires cloud est déjà partiellement contractualisé.
SAP vend à des grandes entreprises dans plusieurs zones géographiques et de nombreux secteurs. Le logiciel couvre finance, achats, RH, supply chain, production, services, commerce, data, analytics et IA. Le risque client est donc diversifié. C’est important pour la qualité du business model : SAP ne dépend pas d’un seul secteur comme l’énergie, la banque ou le retail. Même si une industrie ralentit, d’autres continuent d’avoir besoin de moderniser leurs systèmes, de migrer vers le cloud ou renforcer leurs données.
L’entreprise est sur un marché en croissance + gagne des parts de marché
Gartner prévoit que les dépenses IT mondiales atteindront 6,31 trillions de dollars en 2026, en hausse de 13,5 % par rapport à 2025. Gartner précise que la croissance est tirée par l’infrastructure IA et le software. Gartner prévoit que 62 % des dépenses cloud ERP concerneront des solutions ERP cloud activées par l’IA d’ici 2027, contre 14 % en 2024. Cela soutient directement la thèse SAP, car SAP pousse précisément Cloud ERP Suite, Business AI, Joule, Business Data Cloud et BTP. SAP prévoit pour 2026 un cloud revenue de 25,8 à 26,2 milliards d’euros à taux de change constants, contre 21,02 milliards en 2025, soit une croissance attendue de 23 % à 25 %. SAP est positionné sur un marché en croissance.
SAP affirme gagner des parts de marché dans le cloud, mais il faut être prudent : une déclaration de management n’est pas une preuve indépendante. En revanche, certains indices sont positifs. Indice 1 : Cloud ERP Suite croît de 28 % en 2025, à 18,119 milliards d’euros, et contribue à 86 % du cloud revenue. Une croissance aussi élevée sur une base aussi large suggère que SAP convertit efficacement sa base installée et capte une demande importante. Indice 2 : SAP indique que la croissance 2025 du cloud a été principalement alimentée par Cloud ERP Suite. Cela montre que le cœur de l’entreprise, et non seulement des produits périphériques, porte la transition. Indice 3 : la base concurrentielle reste forte. Oracle, Microsoft, Workday, Infor, IFS et NetSuite sont crédibles selon les segments.
l’entreprise est asset light = besoin de peu d’actifs physiques lourds pour fonctionner : peu d’usines, peu de machines, peu de stocks, peu de magasins, peu de capex.
SAP est clairement asset-light. Preuve chiffrée : en 2025, SAP génère 36,8 milliards d’euros de chiffre d’affaires avec 739 millions d’euros de capex en immobilisations corporelles et incorporelles. Cela représente environ 2 % du chiffre d’affaires. Le free cash flow atteint 8,239 milliards d’euros. Une grande partie de la croissance peut donc se transformer en cash si les coûts cloud et IA restent maîtrisés. Réserve chiffrée : SAP publie aussi 8,644 milliards d’euros de purchase obligations fin 2025, dont une partie liée aux services cloud, marketing, consulting, maintenance, licences et contrats tiers. Cela montre que le cloud rend le modèle moins “asset-light” qu’un logiciel licence.
L’entreprise a de l’operating leverage = base de coûts fixes importante, mais ses coûts variables augmentent moins vite que son chiffre d’affaires.
SAP montre déjà un levier opérationnel. Preuve chiffrée : au Q1 2026, le chiffre d’affaires total progresse de 6 %, tandis que l’operating profit IFRS progresse de 17 %. La marge opérationnelle s’améliore donc plus vite que le chiffre d’affaires. Preuve managériale : SAP indique qu’en 2027, ses dépenses opérationnelles totales devraient croître à seulement 80 % à 90 % de la croissance du chiffre d’affaires. Cela veut dire que SAP vise explicitement une croissance des revenus supérieure à la croissance des coûts. Si SAP tient cette trajectoire, chaque euro supplémentaire de cloud revenue pourrait créer plus d’un euro proportionnel de profit opérationnel. Toutefois, l’IA peut absorber une partie du levier si les coûts de compute et d’inférence augmentent trop vite.
L’entreprise a un net working capital négatif (besoin en fonds de roulement net négatif) = entreprise encaisse rapidement ses clients, mais paie ses fournisseurs plus tard. Elle se finance donc gratuitement grâce à son cycle d’exploitation.
SAP bénéficie d’un modèle de cash favorable. Preuve chiffrée : SAP publie 6,581 milliards d’euros de contract liabilities courants fin 2025, contre 5,978 milliards en 2024. Ces passifs contractuels correspondent à des revenus facturés ou encaissés avant reconnaissance comptable. Dans un modèle cloud/support, le client paie souvent à l’avance ou de manière régulière, ce qui soutient le cash-flow. Preuve cash : le cash-flow opérationnel 2025 atteint 9,156 milliards d’euros, et le free cash flow atteint 8,239 milliards d’euros. SAP peut encaisser avant de reconnaître tout le chiffre d’affaires. C’est favorable au free cash flow et à la visibilité.
Checklist – Management :
Actionnariat doit avoir du Skin in the game
SAP impose des Share Ownership Guidelines. Le CEO doit détenir des actions SAP représentant 200 % de son salaire annuel de base. Les autres membres de l’Executive Board doivent détenir 100 % de leur salaire annuel de base. Mais ce n’est pas un skin in the game exceptionnel.
En revanche, l’actionnariat fondateur reste un point positif : Dietmar Hopp détient encore environ 5 % de SAP, et Hasso Plattner conserve une exposition significative via ses structures patrimoniales/fondations. Cela apporte une forme de stabilité et d’alignement long terme, car une partie du capital reste liée à l’histoire industrielle de SAP.
CEO - Bon historique d’allocation de capital :
Les chiffres montrent que le pari fonctionne : plus de 21 milliards d’euros de cloud revenue en 2025, plus de 18 milliards pour Cloud ERP Suite, et plus de 21 milliards de current cloud backlog. Concrètement, SAP transforme un modèle basé sur des licences irrégulières en revenus récurrents. Sans ce pivot, le business serait plus volatil et moins valorisé.
SAP avait acheté Qualtrics pour environ 8 milliards de dollars en 2018. En 2023, l’actif est revendu sur une base de valorisation de 12,5 milliards, SAP récupérant environ 7,7 milliards. Recentrage sur le cœur (ERP, cloud, data, IA), simplifier le portefeuille est souvent une bonne décision long terme. D'autre part, SAP a déjà fait des acquisitions coûteuses et pas toujours parfaitement intégrées.
LeanIX (2023) aide les entreprises à comprendre leur architecture IT, clé pour migrer vers le cloud. WalkMe (2024, ~1,5 milliard de dollars, prime ~45 %) facilite l’adoption des outils par les utilisateurs. Ces acquisitions répondent à un vrai problème : SAP est puissant mais complexe. Réussir le cloud, ce n’est pas seulement vendre S/4HANA, c’est aussi aider les clients à migrer et à utiliser les outils. Permet, de renforcer la couche “transformation” et augmente les chances de succès des migrations. Par contre, SAP a payer un prix élevé pour WalkMe, retour sur investissement encore incertain.
Programme de rachats d'action annoncé jusqu’à 10 milliards d’euros d’ici 2027. Déjà 2,6 milliards dépensés au Q1 2026 (16,28 millions d’actions à ~161 €). C'est un bon usage du cash pour un business asset-light, si le prix est raisonnable. Malheureusement, il y a peu de valeur si cela sert surtout à compenser la dilution liée aux sbc.
CEO - travaille dans l’entreprise depuis longtemps
Christian Klein est un CEO interne. Il a rejoint SAP en 1999, est devenu membre de l’Executive Board en 2018, co-CEO en 2019, puis CEO unique en 2020. Son mandat court désormais jusqu’en 2030.
En 2020, Christian Klein a assumé une décision difficile en annonçant que SAP allait accélérer sa transition vers le cloud, au prix d’une pression temporaire sur les marges. Cette décision a été très mal reçue par le marché : l’action SAP a chuté de près de 20 % en une journée et environ 35 milliards de dollars de capitalisation ont été effacés. Pour un management court-termiste, c’était une décision dangereuse. Mais dans une logique long terme, cette décision était cohérente : SAP devait accepter une baisse de rentabilité à court terme pour convertir son modèle licences + maintenance vers un modèle cloud récurrent.
CEO - prudent et transparent avec les actionnaires
Le management reste concentré sur son cœur : ERP, cloud, data, IA et transformation client. Vente de Qualtrics → recentrage clair. Pas de tentative de concurrencer AWS/Azure → SAP reste sur les applications métier, où il est fort. Point à surveiller : Restructuration 2024 (~8 000 postes, ~2 milliards d’euros) : peut améliorer l’efficacité, mais peut aussi révéler une organisation trop lourde.
SAP publie beaucoup d’indicateurs utiles : cloud revenue, Cloud ERP Suite revenue, Extension Suite, IaaS, software support, software licenses, services, current cloud backlog, total cloud backlog, cloud gross profit, operating profit, free cash flow et outlook. Exemple concret : si Joule devient un vrai moteur de monétisation, il faudrait idéalement voir des données comme revenus AI, AI Units consommés, attach rate avec Cloud ERP Suite, contribution au backlog, ou taux d’adoption client. Aujourd’hui, ces données ne sont pas publiées séparément. Le management est transparent sur la trajectoire globale, mais pas assez spécifique sur les produits stratégiques.
CEO - grande partie de son patrimoine en action de l’entreprise
La rémunération du management SAP est structurée avec une part importante de variable court terme et long terme. Le point positif est que SAP a remplacé l’ancien KPI de progression de marge opérationnelle par le free cash flow dans la rémunération court terme à partir de 2025. C’est important parce que le free cash flow est une mesure plus proche de la création de valeur réelle pour l’actionnaire que des indicateurs de croissance superficiels.
Exemple concret : en 2025, le free cash flow SAP atteint plus de 8 milliards d’euros, contre un peu plus de 4 milliards en 2024. Si le management est rémunéré sur le free cash flow, il est incité à ne pas seulement vendre du cloud à tout prix, mais à vendre du cloud rentable et générateur de cash.
Section 3 : Ma Checklist – Chiffres & Ratios :
Je pars du constat personnel que la checklist sur le business model et le management est validée. À ce stade, je ne vois aucun élément majeur qui remettrait en cause l’idée d’investir dans SAP. Cependant, avant d’investir, il faut vérifier que tous les points positifs observés dans le business model et le management se traduisent réellement dans les chiffres. Je précise aussi que j’utilise principalement le free cash flow, et surtout le free cash flow hors SBC lorsqu’il s’agit de business logiciels. Pourquoi ? Parce que c’est l’une des métriques les moins manipulables par l’entreprise.
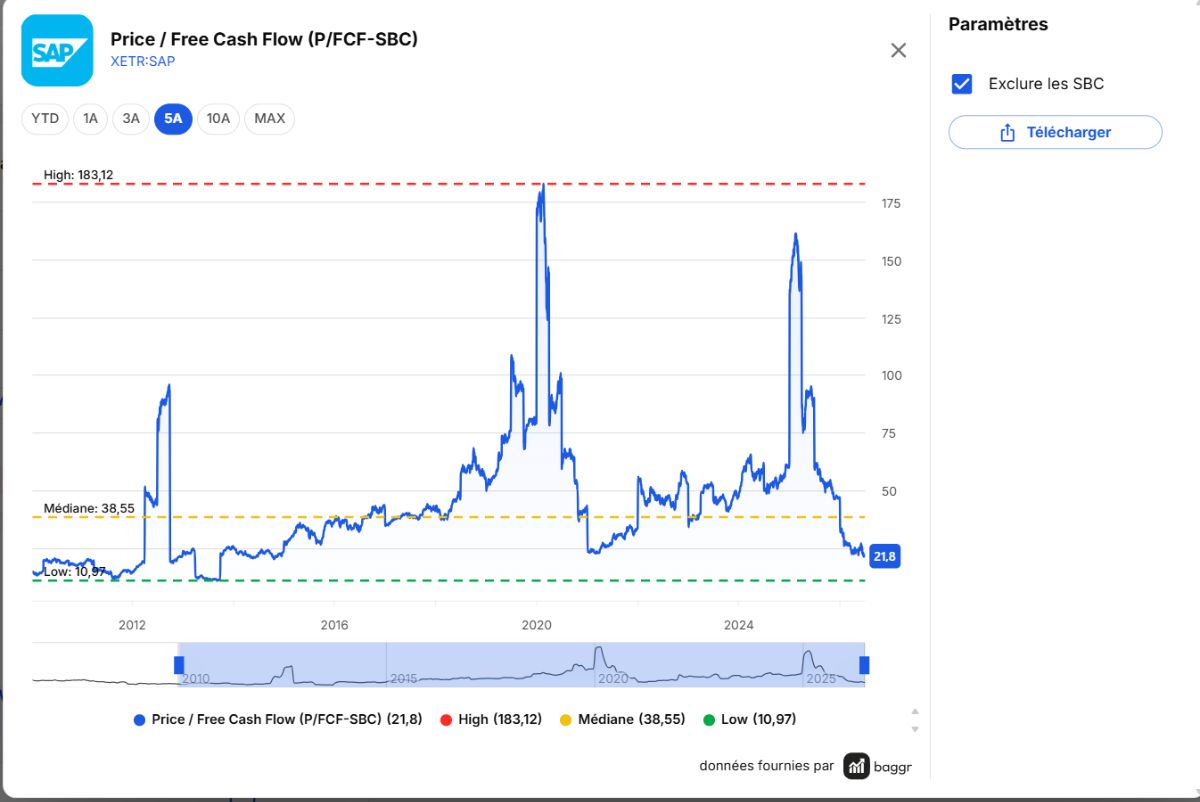
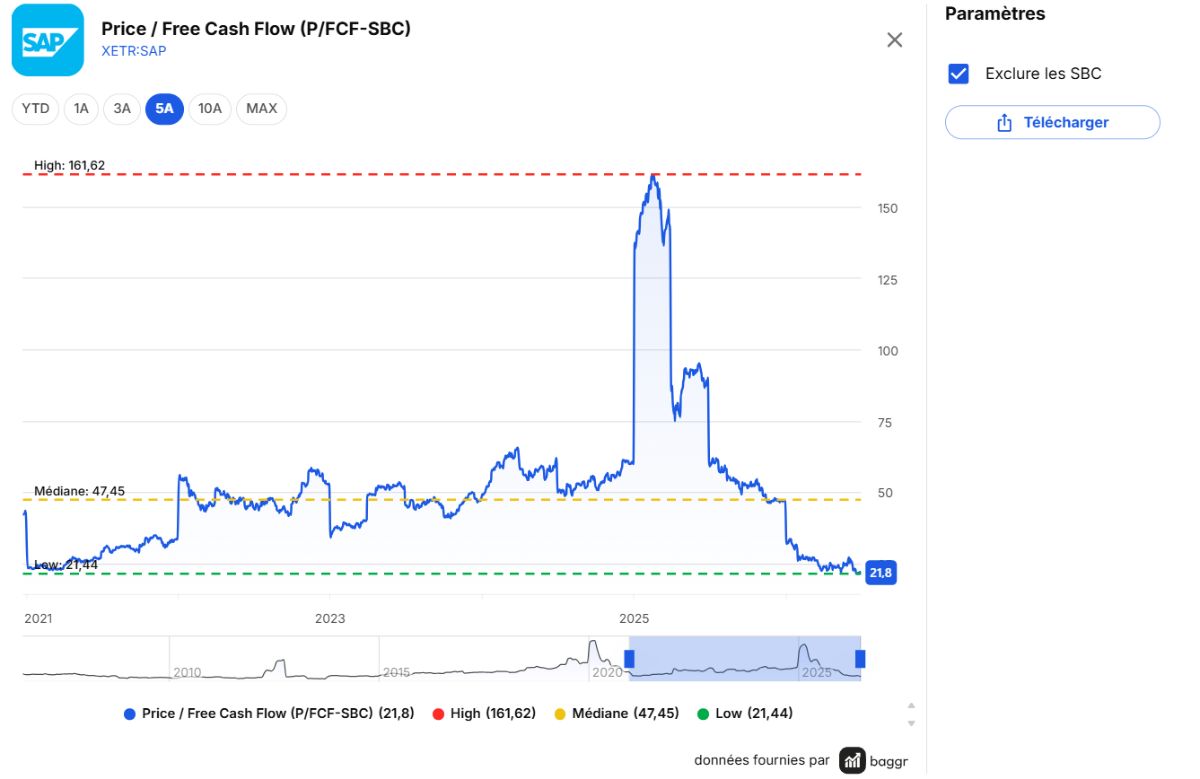
Valorisation instantanée + comparaison avec la moyenne 5 ans et 15 ans → seuil recherché : environ 23x FCF, sans SBC.
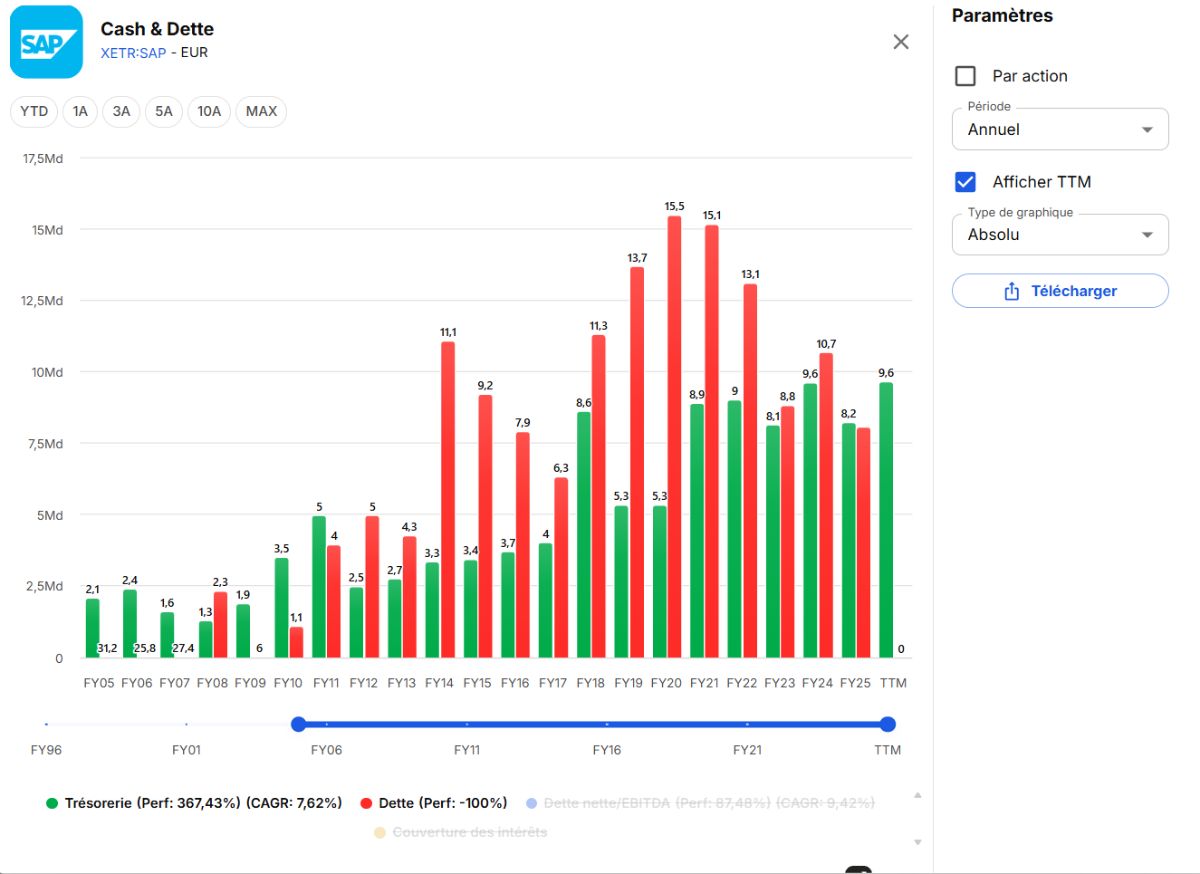
Dette nette → seuil recherché : dette < 3 x FCF.
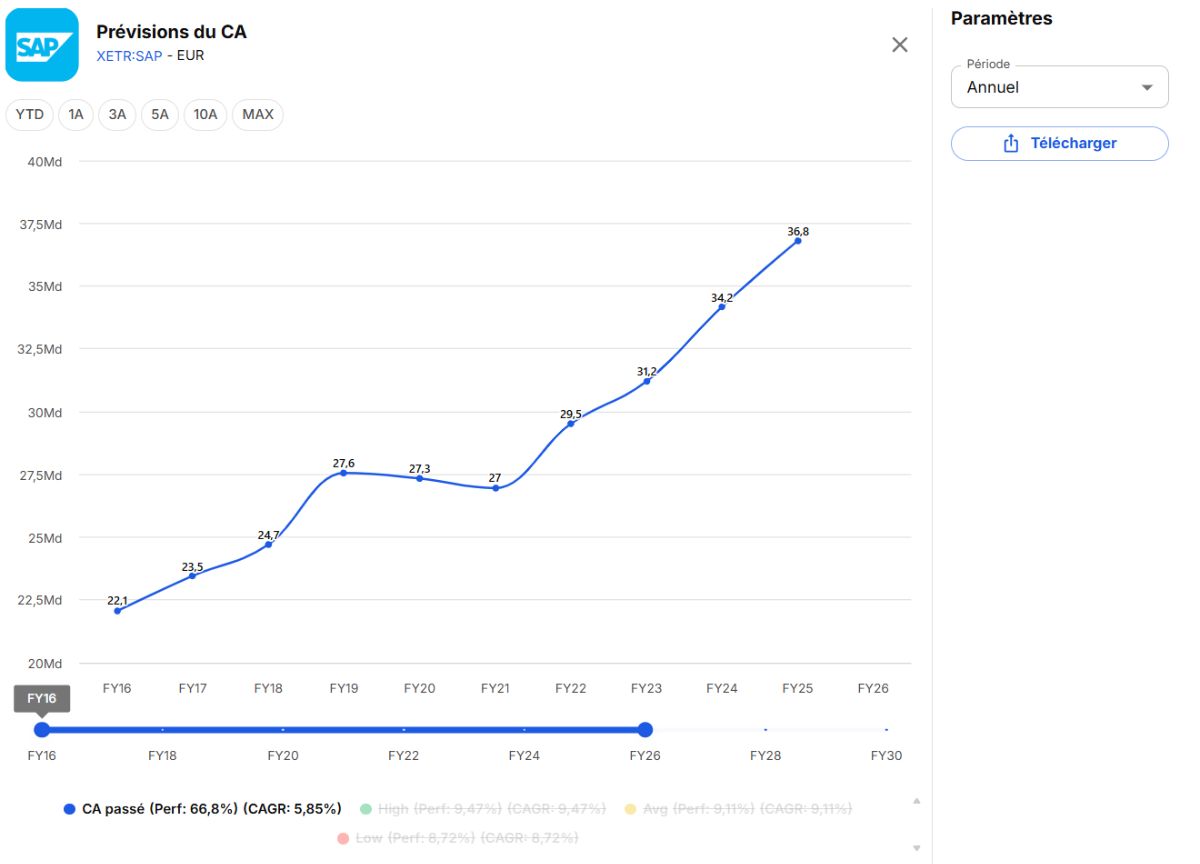
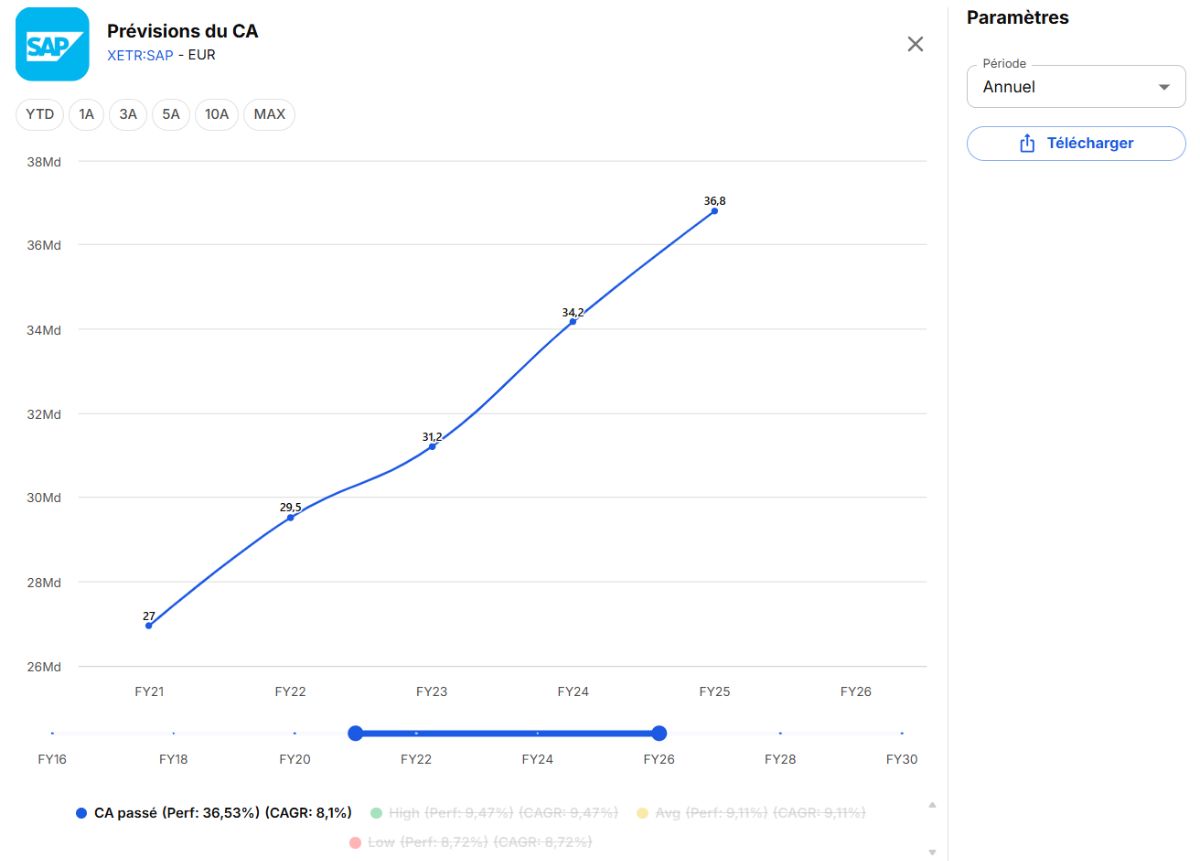
Croissance du chiffre d’affaires → moyenne 5 ans et 15 ans > 10 %.
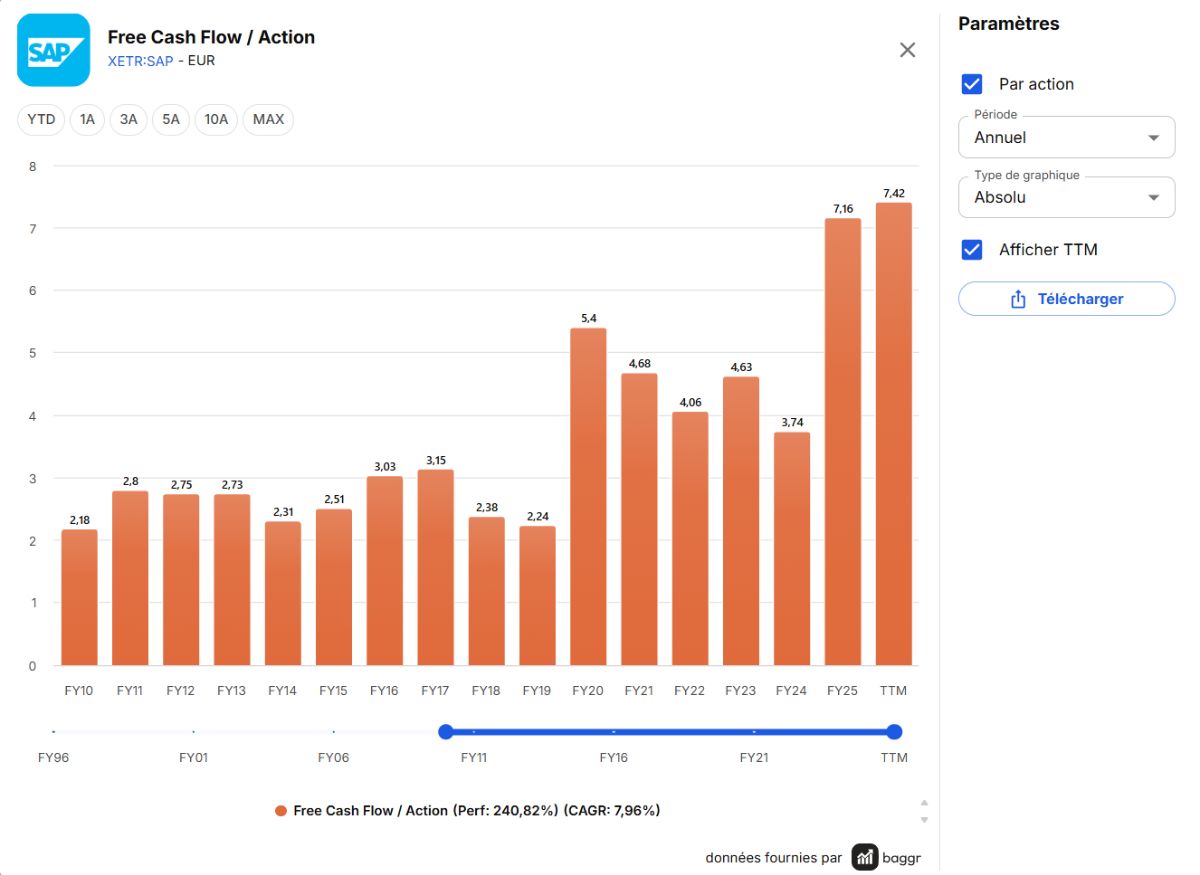
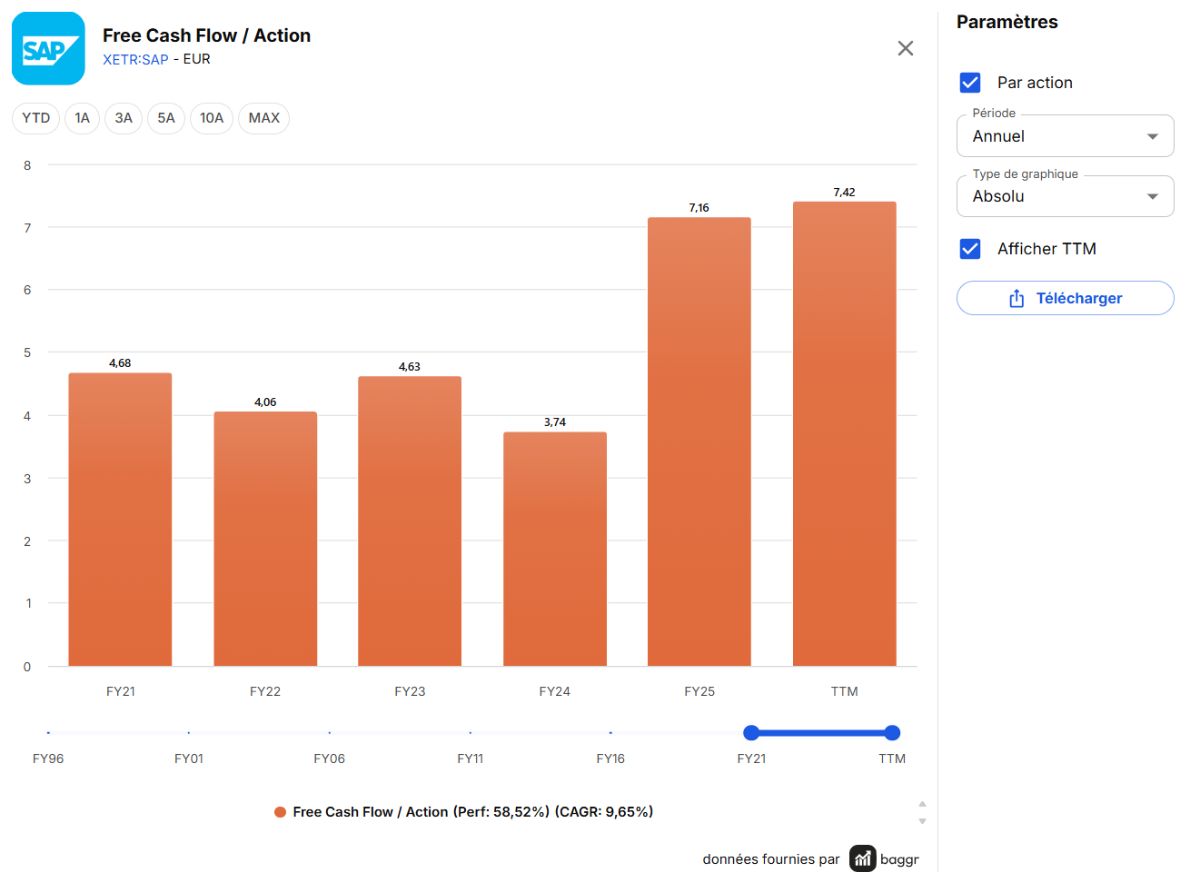
Croissance du FCF par action → moyenne 5 ans et 15 ans > 10 %.
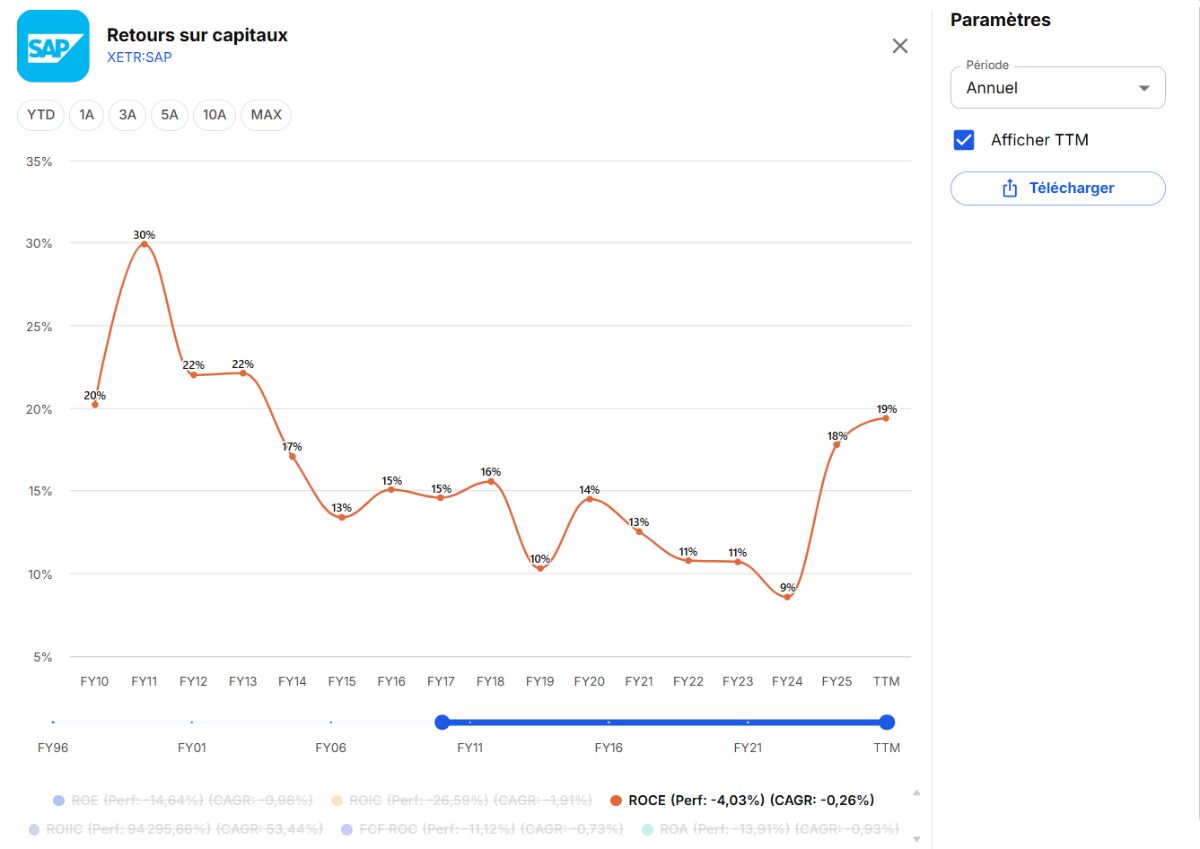
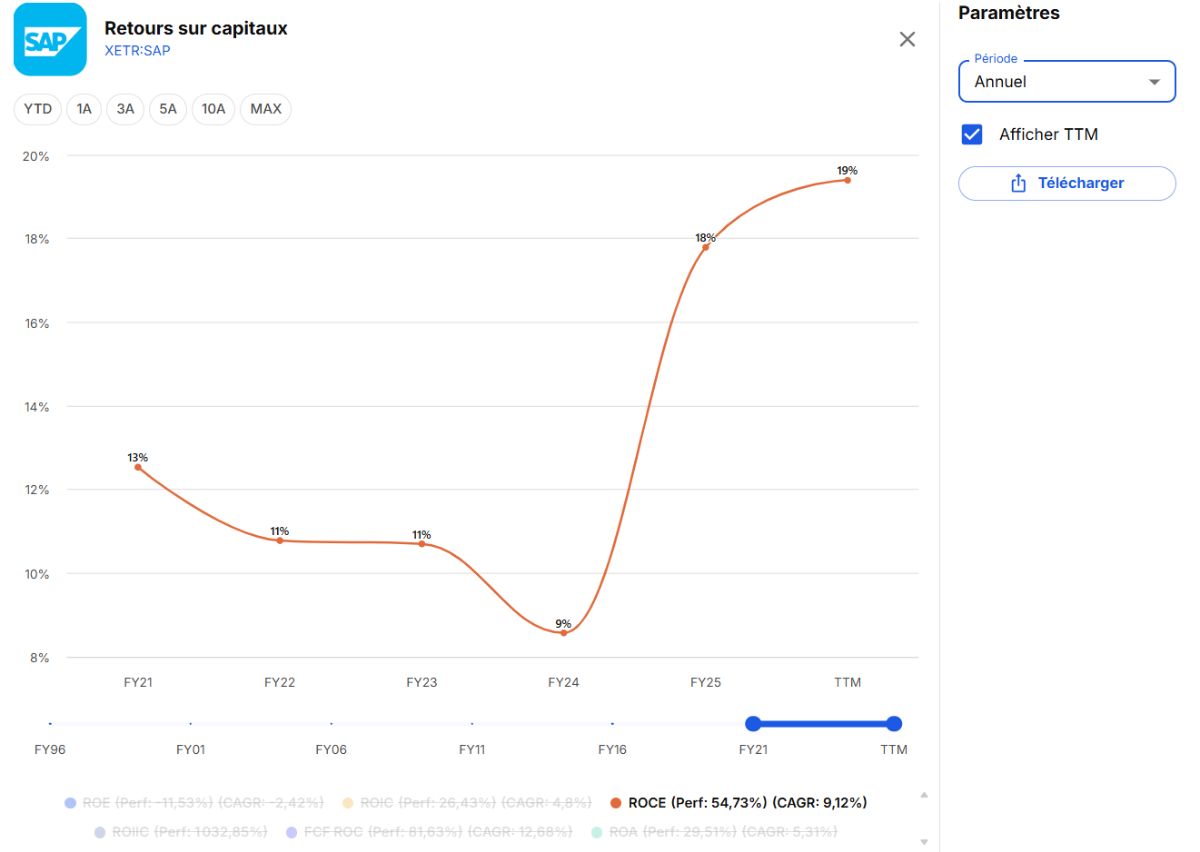
ROCE → moyenne 5 ans et 15 ans > 15 %.
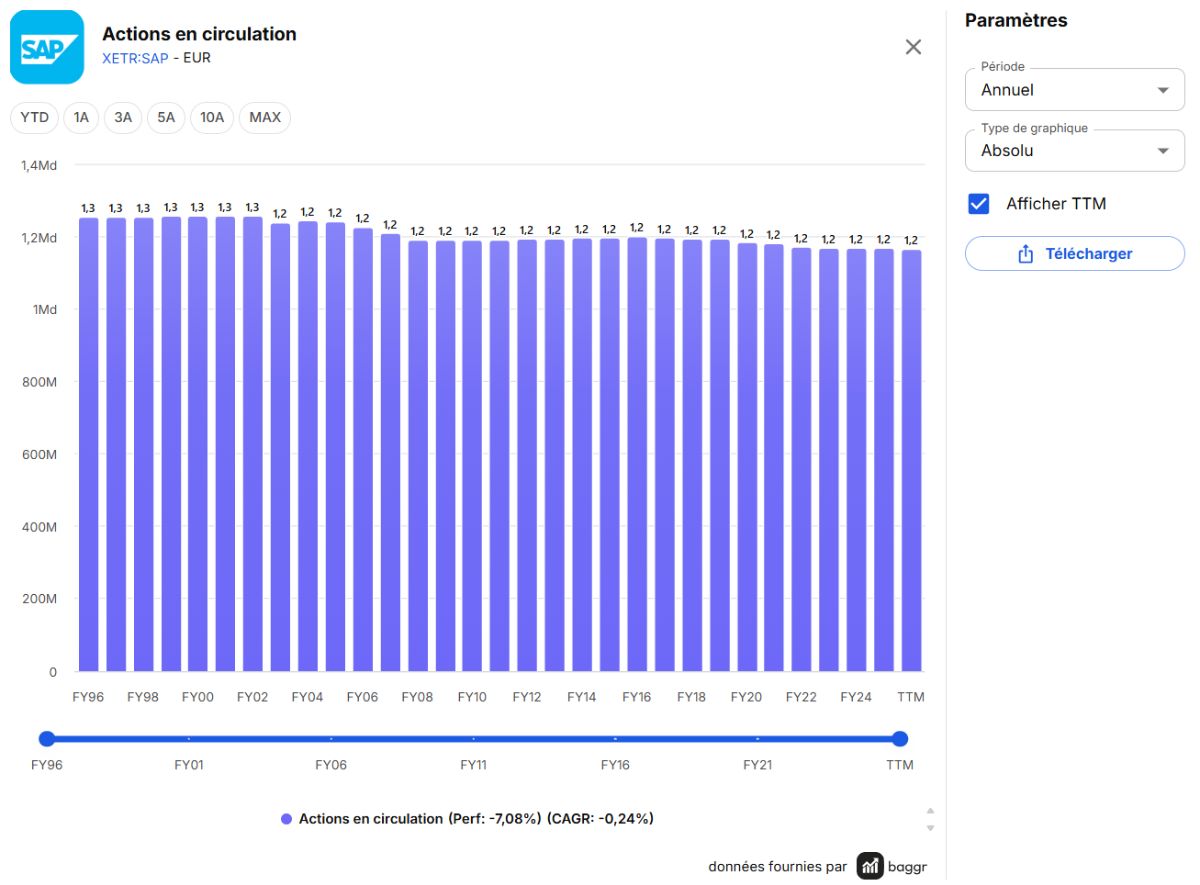
Évolution du nombre d’actions en circulation → moyenne 15 ans = ou < 0 %.
Marge de free cash flow → moyenne 5 ans et 15 ans > 10 % + Marge brute → moyenne 5 ans et 15 ans > 55 %.
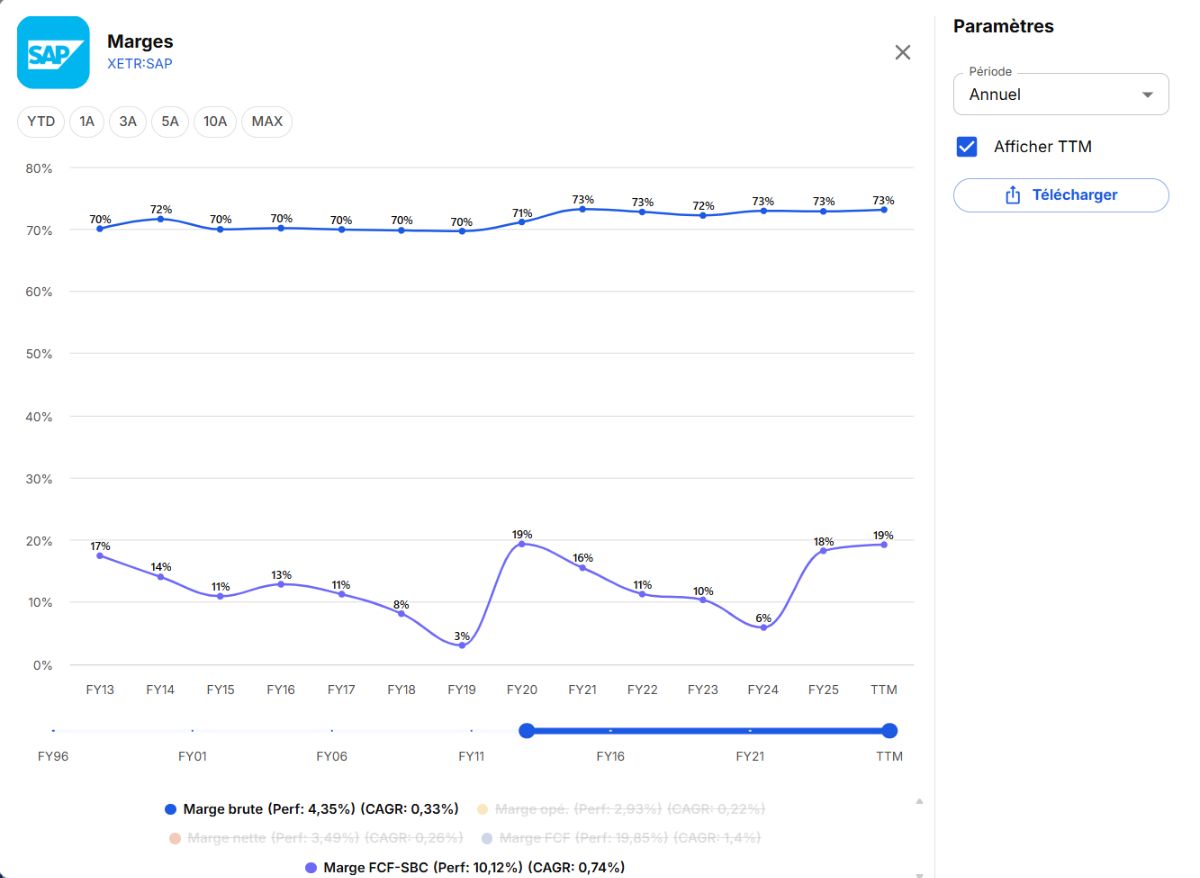
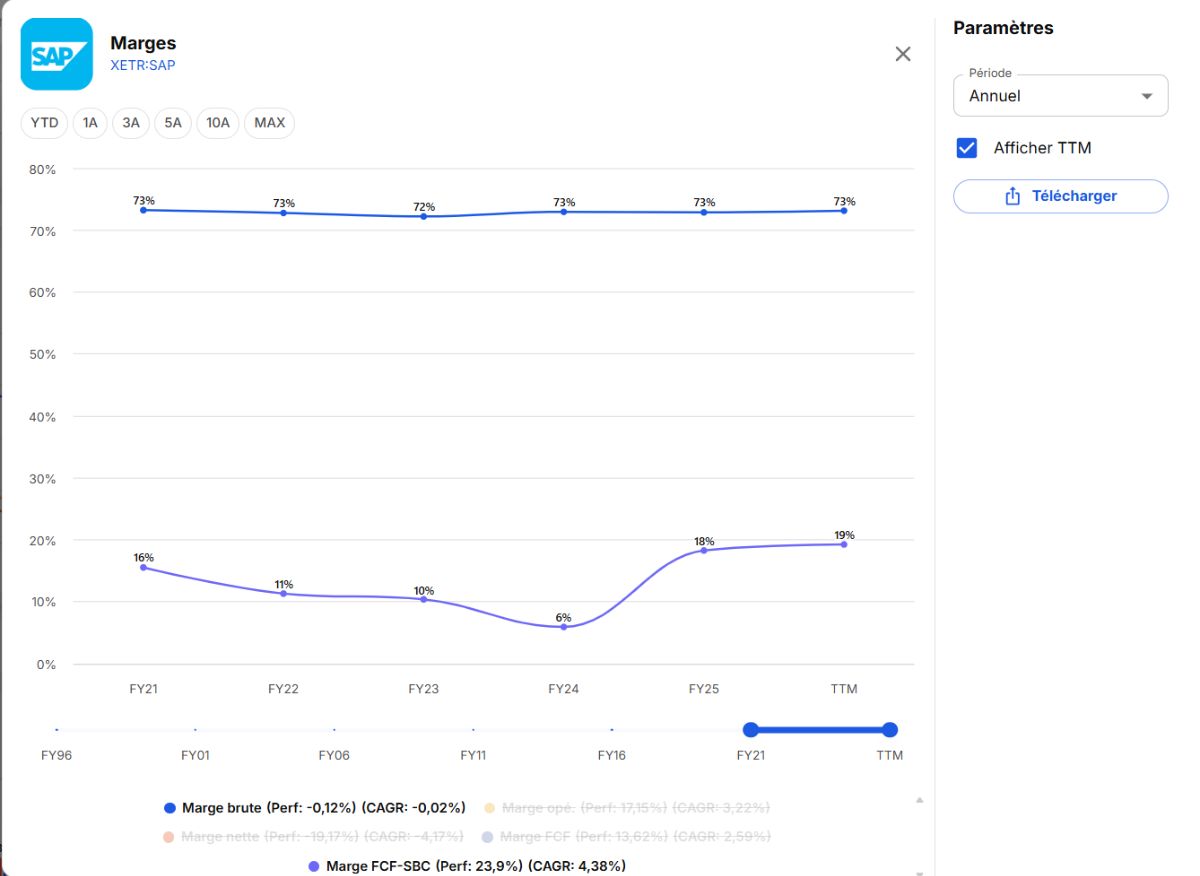
SAP valide la quasi-totalité de ma checklist chiffres et ratios. Le seul véritable point faible est la croissance du chiffre d’affaires, qui reste inférieure à mon seuil d’exigence. Toutefois, ce point est largement compensé par une croissance du free cash flow par action supérieure à celle du chiffre d’affaires, ce qui traduit une amélioration de la rentabilité, des marges et de l’efficacité opérationnelle.
Pour un investisseur long terme, le rendement dépendra moins de la croissance brute du chiffre d’affaires que de la capacité de SAP à faire progresser durablement son free cash flow par action. Or, sur ce point, les données sont encourageantes. SAP présente une structure financière solide, une valorisation raisonnable, une bonne génération de cash et aucun signal chiffré réellement inquiétant, à l’exception d’une croissance du chiffre d’affaires historiquement modérée.
Section 4 - La dernière étape, celle de la projection :
Maintenant que toutes les données sont réunies, l’objectif est de projeter la croissance, les marges et le free cash flow de SAP entre 2026 et 2031 afin d’estimer un prix raisonnable à payer aujourd’hui. J’aborde cet exercice avec prudence : je veux investir uniquement lorsque les probabilités sont clairement en ma faveur. C’est pour cette raison que je préfère écarter les objectifs de cours des analystes, qui sont souvent influencés par le momentum de marché, pour me concentrer sur mes propres hypothèses de croissance, de marge et de valorisation. Avant de présenter mes projections et ma valorisation de SAP, je tiens aussi à remercier DORIAN T.F.I, dont j’ai repris le fichier de valorisation qui m’a permis de structurer cet exercice.
Pour résumer, ma valorisation de SAP sera volontairement prudente. Je ne vais pas m’appuyer uniquement sur les résultats récents, qui peuvent être exceptionnellement favorables, mais plutôt sur les moyennes historiques de croissance, de marges et de free cash flow. L’objectif est d’éviter de surestimer la valeur de l’entreprise à partir d’un rebond temporaire. Même si un effondrement brutal de la croissance ou des marges paraît peu probable, je préfère construire ma valorisation sur des hypothèses conservatrices afin de limiter le risque de mauvaise surprise.
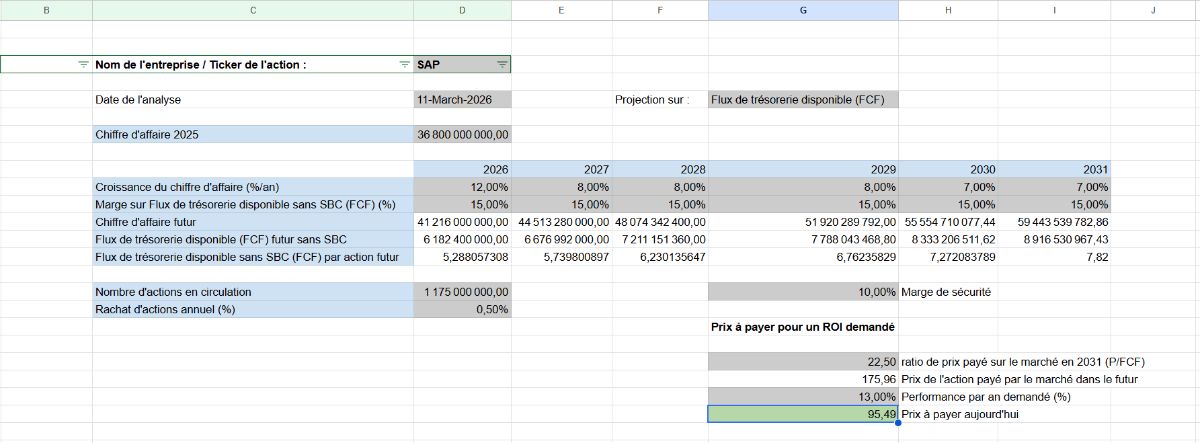
Pour conclure ma thèse d’investissement sur SAP, je vais terminer avec une hypothèse moins prudente. Cette projection correspond au scénario dans lequel SAP poursuit la trajectoire qu’elle a récemment démontrée, sans imprévu majeur ni ralentissement significatif de son exécution.
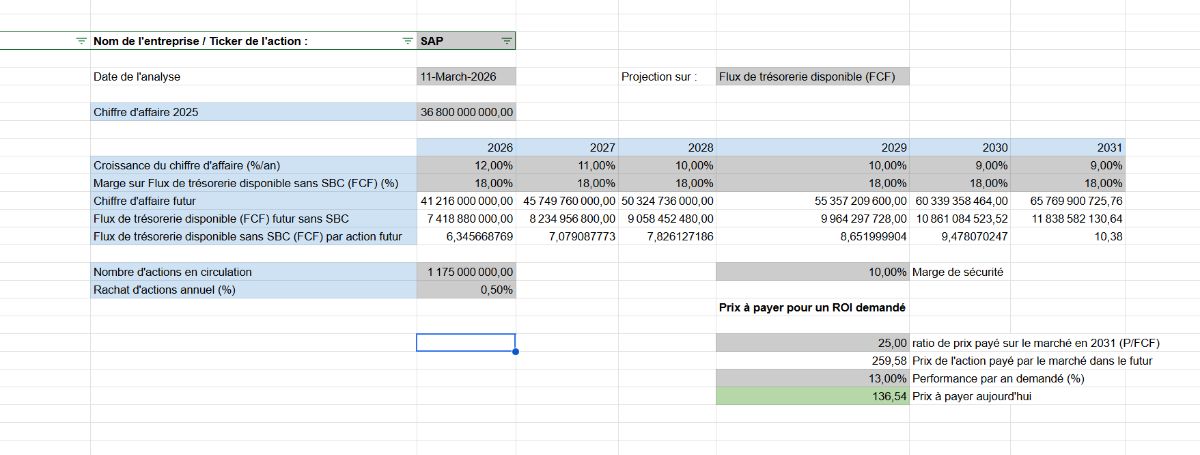
En conclusion, SAP est clairement une entreprise dans laquelle il me démange d’investir. Le business est de grande qualité, le moat est solide, la transition cloud avance bien, et la génération de cash est vraiment impressionnante. Mais malgré tout, le prix n’est pas encore au niveau que je recherche personnellement.
À l’heure actuelle, je pense qu’Adobe représente une meilleure opportunité d’investissement. Certes, son moat peut être plus facilement attaqué par l’IA que celui de SAP, mais je pense que l’entreprise a encore de longues années devant elle avant d’être réellement inquiétée. Et surtout, Adobe n’est pas endettée, ce qui lui laisse énormément de marge de manœuvre pour investir dans l’IA, l’intégrer à ses produits, et rendre ses utilisateurs encore plus dépendants de sa plateforme.
Je finirai sur mes deux citations préférées en investissement, qui m’ont aidé à construire cette checklist il y a un peu plus de trois ans. Warren Buffett : « Le temps est l’ami des entreprises exceptionnelles et l’ennemi des entreprises médiocres. » Et Charlie Munger : « À chaque fois que vous entendez EBITDA dans une phrase, remplacez-le par bullshit earnings. »