

TGLS, le retour sur Terre (MAJ 25/06/2026)
La dernière fois (30/11/25), je vous disais que Tecnoglass c'était l'usine discrète qui imprime des billets sans faire de bruit.
Spoiler : elle imprime toujours des billets. Mais le marché, lui a arrêté d'applaudir.
Ce qui a changé depuis novembre
En novembre 2025, l'action tournait autour de $80 à $90, portée par un Q3 solide.
Le titre culminait même à $88,42 en juin 2025.
Aujourd'hui, on flotte autour de $44 à $45. Soit environ la moitié de la valeur perdue en quelques mois, sans scandale, sans fraude comptable.
Juste un mot : tarifs douaniers.
Pourquoi ça dégringole ?
Le marché américain pèse environ 95% du chiffre d'affaires de Tecnoglass, donc exposition maximale aux décisions de Washington
Tarif de 10% instauré sur certains produits finis en aluminium, choc estimé à $50M
Q1 2026 (rapport officiel du 7 mai) : CA record à $249millions +12% sur un an
Commercial/multi familial en forte hausse : +20,4% à $160,5M
Résidentiel individuel stable en facturation, mais commandes en hausse de 3,4% sur un an et 14,1% sur un trimestre, bon signe pour le Q2
Backlog record à $1,36 milliard, +19,1%, book to build de 1,3x !
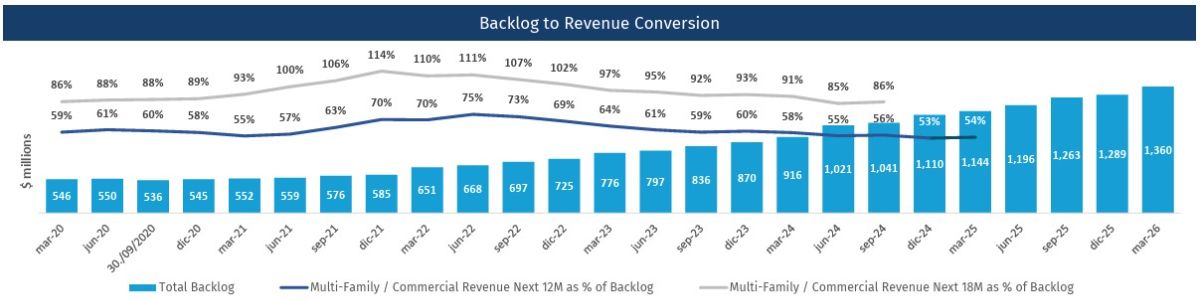
Le graphique ci dessus parle tout seul : le backlog n'a jamais reculé un seul trimestre depuis 2020, hausses de taux et tensions tarifaires comprises.
-> La visibilité business reste intacte même quand le marché panique sur les marges.
Côté marges, ça grince davantage :
Marge brute en recul de 546 points de base à 38,5%
Causes : mix moins favorable (plus d'installation), aluminium américain et LME à des niveaux record, peso colombien apprécié de 11,9% sur un an, hausses salariales annuelles en Colombie
EBITDA ajusté à $61,5M (24,7% de marge) contre $70,2M (31,6%) un an plus tôt
BPA ajusté de $0,78, au dessus du consensus de $0,72
-> Réaction du marché : chute de près de 10% en pré marché. On a vendu la marge, pas le chiffre d'affaires
Ce que fait le management :
Prix : ajustements en cours depuis mai 2025, nouvelle hausse annoncée pour mai 2026
Approvisionnement : $34M d'aluminium américain sécurisé au Q1
Produit : montée en puissance du vinyle, qui double le marché adressable
Géographie : acquisition de Continental Glass Systems en Floride, réflexion sur une capacité de production US supplémentaire, domiciliation aux États Unis attendue fin Q2 2026
Change : couvertures partielles sur le peso colombien depuis 2025
Objectif affiché : compensation complète de l'impact tarifaire d'ici 2027
Prévisions 2026 réaffirmées : $1,06 à $1,13 milliard de chiffre d'affaires, $225 à $245 millions d'EBITDA ajusté
Petit détail amusant du call : un analyste demandait si la concurrence locale en profitait. Réponse du CEO : pas du tout, tout le monde a relevé ses prix et même des concurrents locaux ont bougé avant Tecnoglass.
TGLS face à ses pairs américains
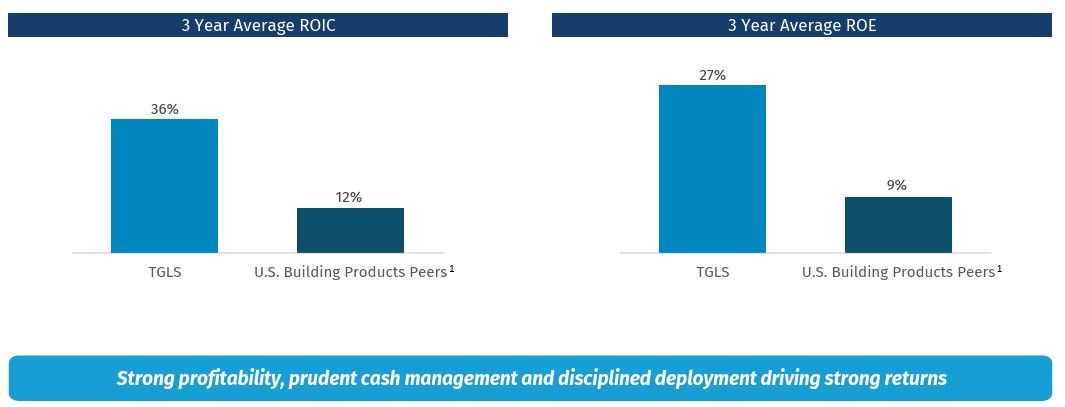
Le rapport (Rapport Q1 2026) se compare lui même à 13 pairs cotés du bâtiment .
ROIC moyen 3 ans : 36% pour TGLS contre 12% pour les pairs
ROE moyen 3 ans : 27% contre 9%
Explication : intégration verticale (verre via la JV avec Saint Gobain, aluminium couvert par contrats à prix fixe, main d'œuvre 7 à 10 fois moins chère que les pairs américains, transport intra groupe sous 5% du chiffre d'affaires, économies d'énergie via panneaux solaires)
Comparaison sectorielle : marge EBITDA ajustée d'Apogee tombée à 11,9% contre 14,2%, marge brute de Quanex aussi sévèrement contractée
Paradoxe : plus de 95% du CA de TGLS vient des États Unis, contre 84% en moyenne chez ses pairs américains eux mêmes
Le bilan
Dette totale : $200M millions
Levier net : 0,39x l'EBITDA ajusté
Taux moyen pondéré : 5,1%, maturité moyenne 4,5 ans, rien de significatif avant fin 2030
Liquidité totale autour de $425M
Depuis 2023 : $482 millions de capital déployé, dont 48% en capex de croissance, 33% en rachats d'actions, 15% en dividendes, 5% en acquisitions
95% de ce capital financé par le cash opérationnel plutôt que par la dette
Côté Baggr
Rentabilité
Marge brute 42,84%, marge opérationnelle 23,46%, marge nette 16,22%
Mais marge FCF à seulement 3,51%, et %CAPEX/OCF à 74,59%
Retours sur capitaux
ROIC 5 ans 23,58%, ROE 5 ans 34,94%, ROCE 5 ans 34,8%
Mais ROIC 1 an à 17,3%, et ROIIC 1 an effondré à 2,42%
Croissance
CA 5 ans +21,17%
Mais futur CA à 3-5 ans estimé à 7,94%, et futur EPS à seulement 2,67%
Cash flows
FCF 1 an à -62,08% et OCF 1 an à -20,39%, tous deux négatifs
Santé financière
Dette/EBITDA à 0,25x, couverture des intérêts à 66,98x, Altman Z-Score à 4,195
Mais Piotroski Score à seulement 4 sur 9
Dividende
+49,05% sur 5 ans, 5 années consécutives d'augmentation
Payout ratio bas à 17,63%
Pourquoi le FCF et le ROIIC s'effondrent en même temps ? Les 2 chiffres racontent la même histoire.
Tecnoglass investit massivement cette année (aluminium US stocké, automatisation, Continental Glass, projet d'usine), ce qui gonfle le capex et écrase mécaniquement le FCF.
En parallèle, ce capital additionnel ne génère pas encore de profit supplémentaire à la hauteur de l'investissement, à cause de la compression de marge du moment, ce qui écrase le ROIIC. C'est (à mon avis) un effet de timing plutôt qu'un signal de détresse : le capital est dépensé aujourd'hui, le rendement n'est attendu qu'avec la pleine mitigation tarifaire en 2027.
En croisant les 2 sources : le rapport officiel insiste sur la force relative face aux pairs, le screener quantitatif de Baggr capture plutôt l'essoufflement court terme. Pas contradictoire, juste 2 horizons différents.
Ma conclusion
Tecnoglass n'a pas cassé son business model. Elle a rencontré un mur appelé politique commerciale américaine, et elle l'a vu venir suffisamment tôt pour avoir déjà un plan de mitigation en place
Elle reste structurellement 3x plus rentable que ses pairs cotés (ROIC et ROE à l'appui)
Backlog sans faille depuis 6 ans, mais momentum court terme en baisse, lié à un effort d'investissement ponctuel plutôt qu'à un essoufflement du business
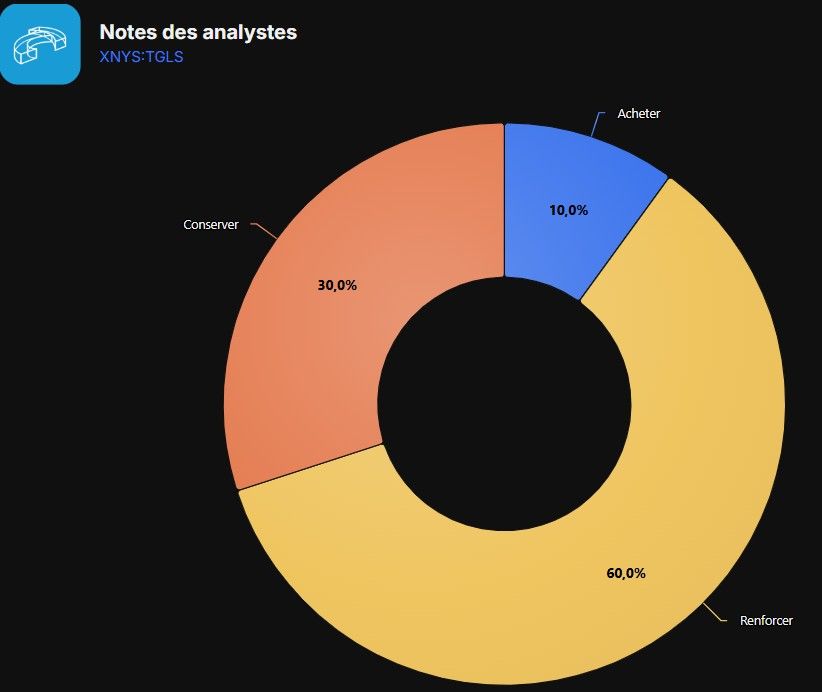
Côté Wall Street, le consensus reste massivement constructif : 60% des analystes recommandent de renforcer, 10% d'acheter, et 30% seulement de conserver. Zéro recommandation à la vente
Affaire à suivre.
Allez Hugo, 2026 c'est le bon moment pour une vidéo TGLS 😉
