

Soitec : simple fabricant de wafers ou péage technologique sur une brique critique de la photonique silicium ?
Cours de l'action à la date de rédaction : 130 €
Introduction
Pourquoi je me suis intéressé à Soitec en cette belle matinée du 12 juin 2026, ma tasse de café à la main ?
Tout d'abord, le premier élément qui a attiré mon attention en épluchant ma revue de presse boursière comme chaque jour, c'est l'entrée de Soitec au purgatoire, l'antichambre du CAC 40 que constitue le Next 20.
D’accord, Soitec, j’en entends parler de plus en plus souvent ces derniers temps, mais je ne connais pas grand chose de cette boite.
Avant de creuser le dossier, le premier réflexe consiste à regarder le graphique de long terme. Le constat est immédiat : Soitec n’est pas une action tranquille. Le titre a connu des envolées spectaculaires suivies de corrections violentes. Historiquement, il a dépassé 400 € lors de la bulle technologique des années 2000, avant de s’effondrer sous les 30 €. Plus récemment, après avoir bénéficié de l’engouement mondial pour les semi-conducteurs, il a subi une nouvelle correction sévère.
Les causes de cette défiance sont identifiées : ralentissement des smartphones, difficultés automobiles, déstockage, recul des bénéfices, perte de visibilité et dégradation des perspectives de croissance.
À première vue, le dossier pourrait donc sembler cassé.
Pourtant, certains investisseurs continuent de suivre Soitec avec intérêt. La question devient alors : voient-ils seulement un rebond possible après une forte baisse, ou identifient-ils des fondamentaux technologiques encore sous-estimés ?
Une action qui donne le mal de mer
Soitec ressemble davantage à une montagne russe technologique qu’à une action de rendement tranquille. L’euphorie et la déception se sont déjà succédé plusieurs fois dans l’histoire du titre. Cette volatilité reflète la nature du dossier : semi-conducteurs, cycles de demande, investissements lourds, attentes élevées et retournements rapides des multiples de valorisation.
Le marché ne sanctionne donc pas seulement une baisse ponctuelle des résultats. Il sanctionne une incertitude plus profonde : Soitec peut-elle dépasser sa dépendance historique aux smartphones et trouver de nouveaux relais de croissance suffisamment puissants ?
Pourquoi certains investisseurs restent optimistes
Ma première question était : Soitec est-elle exposée à l’intelligence artificielle ?
Mais mes recherches ont déplacé le centre de gravité. Il ne s’agit plus seulement de savoir si Soitec profite indirectement de l’IA, ni même si elle bénéficie de la photonique. La question centrale devient plus précise :
Soitec contrôle-t-elle une brique critique de la photonique silicium, et cette brique peut-elle devenir un goulet d’étranglement dans les futures infrastructures de données liées à l’IA ?
PARTIE I — PRÉSENTATION DE L’ENTREPRISE
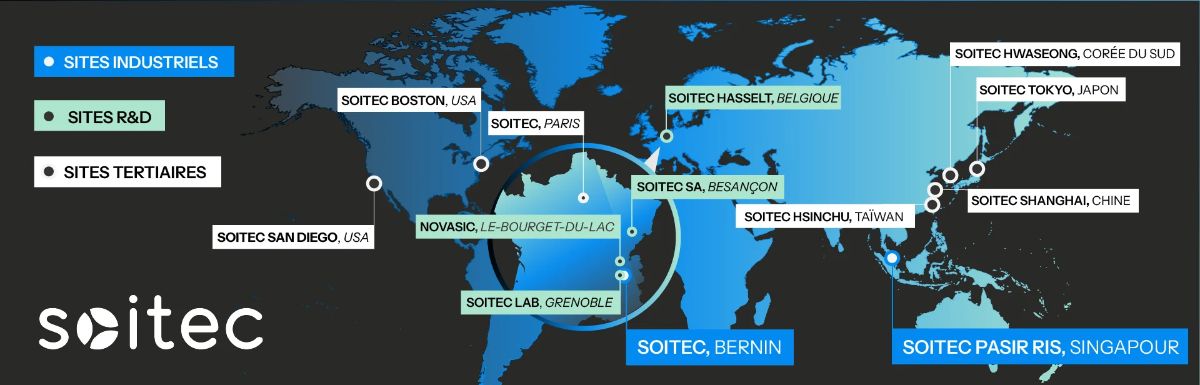
""De Bernin à Singapour, entre Shanghai et Tokyo en passant par Hasselt... chaque site de Soitec joue un rôle essentiel dans notre mission d'innovation et de soutien aux besoins en constante évolution de l'industrie des semi-conducteurs. Ces sites sont des carrefours technologiques qui rassemblent des équipes d'experts diversifiés qui visent l'excellence en matière d'ingénierie, de fabrication et d'assistance à la clientèle.
Notre empreinte mondiale reflète notre engagement à être proche de nos partenaires et de nos marchés, à encourager l'innovation par la diversité et à assurer une livraison sans faille de nos solutions. Ensemble, nos sites forment un réseau connecté, uni par une vision commune pour façonner l'avenir de la technologie. ""
(Source : https://www.soitec.com/fr)
1. Histoire de Soitec
Soitec est créée en 1992 dans la région grenobloise par André-Jacques Auberton-Hervé et Jean-Michel Lamure. L’entreprise naît dans un écosystème technologique européen majeur, avec une ambition : améliorer les performances des composants électroniques grâce à de nouveaux matériaux.
Elle s’implante à Bernin, au pied des Alpes. C’est là que se développe la technologie qui deviendra le socle de l’entreprise : Smart Cut.
Smart Cut permet de transférer une couche extrêmement fine de matériau sur un autre support afin de créer des substrats aux propriétés électroniques améliorées. Cette technologie devient progressivement centrale dans le positionnement de Soitec, qui passe du statut de pépite technologique française à celui d’acteur mondial spécialisé dans les matériaux avancés pour semi-conducteurs.
Le parcours n’a rien d’un long fleuve tranquille. Comme souvent dans les technologies de pointe, Soitec a connu plusieurs cycles d’euphorie et de correction. Une constante demeure néanmoins : l’entreprise continue d’investir dans la recherche et le développement pour conserver son avance technologique.
Aujourd’hui, Soitec est présentée comme un acteur des substrats innovants utilisés dans les smartphones, les télécommunications, l’automobile, l’industrie, les objets connectés, l’intelligence artificielle, le cloud, la photonique et certaines infrastructures de calcul futures.
2. Que vend réellement Soitec ?
Soitec ne vend pas uniquement du silicium. Son métier consiste à produire des substrats avancés, c’est-à-dire des supports techniques sur lesquels les fabricants de semi-conducteurs peuvent ensuite fabriquer leurs composants.
Grâce à Smart Cut, issue des travaux du CEA-Leti de Grenoble, Soitec crée des substrats composés de plusieurs couches de matériaux assemblées avec une précision nanométrique. Cette architecture vise à limiter certaines pertes électriques, améliorer les performances et réduire la consommation d’énergie.
La valeur ajoutée ne réside donc pas dans la matière première brute, mais dans la transformation de cette matière en plateforme technologique qualifiée.
Technologie | Rôle dans la thèse |
Wafer | Galette de matériau ultra-pur servant de support à la fabrication de composants. |
Substrat | Support technique sur lequel les circuits sont fabriqués. |
SOI | Famille de substrats sur isolant destinée à améliorer certaines performances électroniques. |
RF-SOI | Technologie historiquement importante pour les composants radiofréquences des smartphones et des télécommunications. |
FD-SOI | Technologie évoquée dans l’écosystème des substrats avancés et certaines applications futures. |
Photonics-SOI | Substrat destiné à la photonique sur silicium, au cœur de la thèse |
LNOI | Lithium Niobate On Insulator, technologie émergente liée aux futurs composants photoniques. |
Soitec intervient très en amont de la chaîne de valeur. Contrairement à Nvidia, Apple ou Samsung, elle ne vend pas le produit final. Elle fournit une brique technique utilisée par les fabricants et les fondeurs.
3. Les principaux marchés
Les principaux marchés sont : smartphones, automobile, télécommunications, industrie, objets connectés, IA, cloud, réseaux optiques, photonique, robotisation et infrastructures de nouvelle génération.
Les smartphones ont longtemps constitué un moteur important grâce au RF-SOI. Les télécommunications restent structurantes, avec la 5G aujourd’hui et potentiellement la 6G demain. L’automobile constitue un débouché significatif, porté par l’électrification, les capteurs, les radars et les fonctions d’aide à la conduite, même si le secteur traverse une phase de déstockage et de ralentissement.
Les segments les plus prospectifs sont l’IA, le cloud, la photonique, les réseaux optiques, le Co-Packaged Optics, le LNOI, l’informatique quantique, l’hypervision, la défense, le spatial et les réseaux du futur.
L’idée centrale est simple : le marché regarde aujourd’hui surtout les difficultés du RF-SOI et des smartphones ; la thèse cherche à déterminer si Soitec prépare en parallèle des relais de croissance plus stratégiques.
PARTIE II — LE MOAT DE SOITEC
1. Smart Cut
Smart Cut est le principal actif stratégique de Soitec. Il ne s’agit pas seulement d’un brevet isolé, mais d’un savoir-faire accumulé sur plus de 30 ans : recherche, essais industriels, échecs, améliorations, montée en volume et optimisation des rendements.
Dans l’industrie des semi-conducteurs, beaucoup d’entreprises peuvent fabriquer un prototype. Beaucoup moins savent produire en volume avec les exigences de qualité des plus grands clients. C’est précisément cette différence entre laboratoire et production industrielle qui constitue une barrière à l’entrée.
2. Portefeuille brevets
Soitec annonce sur son site, plus de 4 300 brevets actifs dans le monde. L’entreprise dépose environ 500 nouvelles demandes de brevets par an. Lors de l’exercice 2024-2025, elle a déposé 531 demandes. Plus de 300 inventeurs participent à son effort d’innovation.
Ces chiffres sont importants, mais ils ne doivent pas être lus naïvement. Un portefeuille de brevets n’est pas une garantie absolue. Son intérêt réside surtout dans sa profondeur : il protège non seulement Smart Cut, mais aussi des décennies d’améliorations, d’optimisations industrielles et d’applications nouvelles.
Un concurrent ne devrait donc pas seulement reproduire une idée initiale. Il devrait contourner plusieurs couches d’innovation accumulée et atteindre le même niveau d’exécution industrielle.
3. Savoir-faire industriel
Le savoir-faire industriel est l’un des points clefs du dossier. Pour le Photonics-SOI, plusieurs difficultés techniques apparaissent clairement :
- bonding de couches ultra-minces ;
- uniformité d’épaisseur sur toute la surface ;
- défauts optiques extrêmement faibles ;
- pertes de propagation ;
- production industrielle à haut rendement.
La vraie question n’est donc pas : « peut-on fabriquer un wafer ? » mais : peut-on fabriquer des millions de wafers avec les rendements exigés par Intel, TSMC ou GlobalFoundries ?
Le passage du laboratoire au volume industriel est souvent la vraie barrière dans les semi-conducteurs. C’est là que Soitec revendique une avance construite sur plusieurs décennies.
4. Qualification clients
Même si un concurrent développait une technologie similaire, cela ne signifierait pas que les clients changeraient immédiatement de fournisseur.
Dans les semi-conducteurs, chaque matériau doit être qualifié, certifié et validé.
Une fois le matériau qualifié, changer de fournisseur devient coûteux. Il faut relancer des tests, revalider les performances, sécuriser les rendements et éviter d’introduire un risque industriel dans une chaîne déjà complexe. Même une solution 10 % moins chère peut ne pas justifier le coût de requalification.
Cette inertie constitue une protection importante pour Soitec.
5. Capex et rendements industriels
Soitec évolue dans une industrie capitalistique. En FY2025, l’entreprise a investi près de 230 M€ dans son outil industriel et technologique, soit environ un quart de son chiffre d’affaires annuel. Ces investissements concernent notamment les capacités de Bernin et le développement de nouvelles capacités industrielles à Singapour.
Cette intensité d’investissement limite le nombre d’acteurs capables de rivaliser. Il faut financer les équipements, les lignes de production, les salles blanches, les ingénieurs, les cycles de qualification et les capacités de montée en volume.
Les rendements industriels renforcent cette barrière : à l’échelle des semi-conducteurs, la répétabilité du process est essentielle.
6. Les salles blanches
Les substrats avancés ne sont pas produits dans un atelier industriel classique. La rédaction d’origine mentionne des salles blanches de plusieurs milliers de m² certifiées ISO9001.
Ces environnements sont ultra-contrôlés, placés en surpression, avec un air continuellement filtré afin d’éliminer les poussières et particules microscopiques. À l’échelle des semi-conducteurs, un simple grain de poussière peut rendre un composant inutilisable.
Ces installations coûtent cher, exigent des compétences spécifiques et renforcent la barrière à l’entrée.
7. Le pricing power est-il réel ?
Posséder une technologie difficile à reproduire ne signifie pas capter l’essentiel de la valeur finale. Soitec intervient très en amont, tandis que les fabricants de produits finaux comme Apple, Nvidia ou Qualcomm disposent souvent d’un pouvoir économique considérable.
Les marges historiquement élevées du groupe suggèrent toutefois que Soitec dispose d’un vrai pouvoir de négociation. Ce pricing power reste imparfait : les difficultés liées au déstockage montrent que l’entreprise reste sensible aux cycles de commandes et d’inventaires de ses clients.
Schéma simple — Moat de Soitec
Smart Cut
↓
Brevets + savoir-faire industriel
↓
Salles blanches + capex + rendements
↓
Qualification client longue
↓
Coûts de changement élevés
↓
Moat technologique réel mais non invincible
PARTIE III — POURQUOI LE MARCHÉ SE MÉFIE
1. Cyclicité
L’industrie des semi-conducteurs est cyclique. Les phases d’euphorie succèdent aux phases de ralentissement. Lorsque la demande est forte, les clients investissent et stockent. Lorsque la demande ralentit ou que les stocks deviennent excessifs, l’ensemble de la chaîne corrige.
Soitec n’échappe pas à cette réalité. Même avec une technologie solide, l’entreprise reste dépendante du rythme des commandes et des cycles de ses clients.
2. Smartphones
Pendant de nombreuses années, une part importante de la croissance de Soitec a reposé sur les smartphones. Les substrats RF-SOI se sont imposés dans de nombreux composants radiofréquences utilisés dans les téléphones mobiles.
Ce moteur a été puissant pendant la croissance du smartphone. Il l’est moins dans un marché devenu mature : aujourd'hui, le renouvellement d'un appareil est plus lent, les gains technologiques moins spectaculaires et la visibilité réduite.
La question est donc de savoir si Soitec peut trouver des relais de croissance capables de compenser le ralentissement de ce marché historique.
3. Automobile
L’automobile a longtemps été perçue comme un futur moteur de croissance : électrification, capteurs embarqués, radars, systèmes d’aide à la conduite et fonctions autonomes augmentent le contenu semi-conducteur par véhicule.
La réalité récente est plus compliquée. Après des tensions sur les chaînes d’approvisionnement, certains acteurs ont accumulé des stocks. Le déstockage qui a suivi a pesé sur l’ensemble de la chaîne, y compris certains marchés adressés par Soitec.
Le problème n’est pas nécessairement une disparition de la demande finale, mais un décalage entre les anticipations passées et le rythme réel de consommation.
4. Déstockages
Le déstockage est l’un des facteurs clefs de la contre-performance récente. Il a particulièrement affecté le RF-SOI et certains marchés automobiles.
Pour un fournisseur situé très en amont, l’effet peut être brutal : même si la demande finale ne s’effondre pas, les commandes adressées au fournisseur peuvent chuter temporairement plus fortement.
5. Chute du cours
La chute du titre semble être la conséquence de plusieurs facteurs cumulés : ralentissement des smartphones, difficultés temporaires de l’automobile, baisse de visibilité, révision des anticipations et environnement moins favorable aux valeurs technologiques.
Le marché n’a pas nécessairement considéré que la technologie de Soitec était devenue mauvaise. Il a sanctionné une croissance moins lisible et une rentabilité dégradée.
L’exercice FY2026 illustre ce creux : le chiffre d’affaires est tombé à environ 592 M€, en baisse de 34 % sur un an, sous l’effet du déstockage RF-SOI et de la faiblesse du marché automobile.
La question d’investissement devient donc : faut-il valoriser Soitec sur ses résultats dégradés du moment ou sur une capacité bénéficiaire normalisée intégrant de nouveaux relais de croissance ?
PARTIE IV — LES CLIENTS ET LA CONCENTRATION
1. Les grands clients
Soitec travaille avec plusieurs acteurs majeurs de l’industrie mondiale des semi-conducteurs. Il s'agit principalement de GlobalFoundries, TSMC, Samsung Electronics et STMicroelectronics.
GlobalFoundries est l’un des grands fondeurs mondiaux. TSMC est le leader mondial de la fabrication de puces avancées et produit notamment pour Apple, Nvidia ou AMD. Samsung Electronics est aussi l’un des grands fabricants mondiaux de semi-conducteurs. STMicroelectronics, groupe franco-italien, est présent dans l’automobile, l’industrie, les objets connectés et l’électronique de puissance.
La présence de ces acteurs dans l’écosystème de Soitec confirme que les technologies du groupe répondent à des exigences industrielles élevées.
2. Risque de concentration
Lorsque l’on parle de Soitec, les mêmes noms reviennent : TSMC, Samsung, GlobalFoundries, STMicroelectronics.
Le risque réel réside dans une perte de part de marché chez un grand fondeur, une baisse de commandes sur une plateforme importante ou un ralentissement prolongé d’un marché final ce qui entrainerait un effet significatif sur l’activité de Soitec.
La photonique pourrait toutefois modifier progressivement la lecture du risque. Les technologies Photonics-SOI et LNOI ne signifient pas nécessairement une multiplication immédiate des clients directs, mais elles peuvent exposer Soitec à de nouvelles chaînes de valeur : infrastructures IA, réseaux optiques, data centers, télécommunications avancées, quantique et transmission optique.
La question est donc : Soitec devient-elle une brique suffisamment critique dans ces nouvelles plateformes pour réduire progressivement sa dépendance historique aux smartphones et à quelques marchés finaux ?
3. Qui capte réellement la valeur ?
Une technologie peut être indispensable sans capter la majorité de la valeur économique finale. C’est un point essentiel pour Soitec.
Schéma simple — Chaîne de valeur photonique
Soitec
↓
Fondeur photonique
↓
Circuit photonique intégré (PIC)
↓
Module optique (Coherent / Lumentum)
↓
Equipement réseau (Cisco, Arista, Nvidia Networking etc )
↓
Infrastructure IA des hyperscaler
Soitec fournit le substrat. Le fondeur fabrique le composant photonique intégré. Des acteurs comme Coherent ou Lumentum peuvent intervenir sur les modules optiques. Nvidia et d’autres acteurs système intègrent ces solutions dans des architectures plus larges. Les hyperscalers consomment l’infrastructure finale.
Bon à savoir :
Un module optique à 1 500 $ peut ne contenir qu’environ 20 $ de wafer Soitec. Vu ainsi, la contribution paraît marginale. Mais conclure que Soitec « ne capte rien » serait une erreur d’analyse.
Dans ce type de chaîne de valeur, ce qui compte n’est pas seulement la part du prix final captée par l’acteur, mais l’équation :
Valeur créée = volume x marge x durée de l'avantage concurrentiel
Le pouvoir de prix et le caractère indispensable de la technologie influencent directement cette équation en permettant de préserver les marges et de prolonger l'avantage concurrentiel.
Coca-Cola ne capte qu’une petite partie du prix d’un repas. Visa ne capte qu’une fraction infime d’une transaction. ASML ne capte qu’une petite fraction de la valeur finale d’un smartphone ou d’un serveur IA. Pourtant, ces fractions deviennent extrêmement profitables lorsqu’elles sont prélevées sur des volumes massifs, avec une forte récurrence et peu d’alternatives crédibles.
Pour Soitec,le sujet n'est probablement pas le prix unitaire du substrat Photonics-SOI, qui reste faible comparé au prix final d'un module optique. Le sujet est l'intensité en substrat par MW d'infrastructure IA déployée. L'hypothèse est à vérifier et peu d'informations nous parviennent à ce sujet, mai si chaque MW nécessite plusieurs dizaines de milliers de dollars de Photonics-SOI et que les hyperscalers déploient des dizaines de GW au cours de la prochaine décennie, alors une brique technologique représentant quelques dollars par module peut malgré tout devenir un marché de plusieurs milliards de dollars à l'échelle du système.
PARTIE V — LA PHOTONIQUE : LA DÉCOUVERTE LA PLUS INTÉRESSANTE
1. Qu’est-ce que la photonique ?
La photonique consiste à utiliser la lumière pour transporter, traiter ou moduler de l’information. Dans le contexte des data centers, elle répond à un problème croissant : les puces deviennent plus puissantes, mais elles doivent aussi échanger toujours plus de données.
Pendant des décennies, les infrastructures ont surtout utilisé des connexions électriques. Cette approche fonctionne, mais elle montre ses limites lorsque les volumes de données explosent : consommation énergétique, pertes, bande passante et contraintes de distance.
La photonique propose une autre approche : faire circuler l’information avec la lumière, avec davantage de bande passante, moins de pertes et une meilleure efficacité énergétique.
2. Pourquoi l’IA pousse la photonique
Les modèles d’intelligence artificielle nécessitent davantage de puissance de calcul, davantage de serveurs, davantage de puces et davantage d’échanges de données.
Le problème ne consiste plus seulement à fabriquer des puces plus puissantes. Il faut aussi faire circuler les informations entre elles de manière efficace. Les interconnexions deviennent donc un facteur limitant.
C’est dans ce contexte que le Silicon Photonics, le Co-Packaged Optics et les interconnexions optiques de nouvelle génération prennent de l’importance.
3. Les acteurs
Depuis quelques mois, plusieurs acteurs investissent et communiquent sur la photonique et les interconnexions optiques : Nvidia, Broadcom, Marvell Technology, Cisco, TSMC et GlobalFoundries.
Nvidia doit faire communiquer entre elles des quantités croissantes de processeurs et d’accélérateurs IA. Broadcom fournit des composants clefs de l’infrastructure numérique. Marvell développe des solutions pour accélérer les échanges de données dans les data centers. Cisco observe l’explosion des volumes de données dans les réseaux. TSMC et GlobalFoundries travaillent également sur des solutions liées à la photonique sur silicium.
Lorsque fabricants de puces, spécialistes réseaux, fondeurs et leaders de l’IA convergent vers la même famille de technologies, il devient difficile de parler d’un simple effet de mode.
4. Pourquoi cela conduit au Photonics-SOI
En remontant la chaîne de valeur, les composants photoniques ont besoin de matériaux spécialisés capables de guider, moduler ou transmettre la lumière avec précision. C’est là que Soitec apparaît.
L’entreprise ne construit pas les serveurs, ne fabrique pas les processeurs et ne commercialise pas les réseaux. Elle développe certains substrats avancés qui pourraient être utilisés dans les futures générations de composants photoniques.
La photonique n’est donc pas seulement un marché final à la mode. Elle peut devenir un terrain où la qualité du substrat compte fortement.
PARTIE VI — LE PHOTONICS-SOI
1. Pourquoi le Photonics-SOI est stratégique
Soitec commercialise déjà des substrats Photonics-SOI notamment pour les domaines suivants : Cloud AI & Network infrastructure, les objets connectés, l’automobile, l’industrie, la robotisation et les réseaux mobiles.
L’activité n’est donc pas seulement un projet de laboratoire. Elle existe commercialement. Soitec indique que le Photonics-SOI a dépassé 100 M$ de revenus en FY2026, plus tôt qu’anticipé.
L’intérêt stratégique vient de la position de Soitec dans la chaîne : si plusieurs fondeurs fabriquent des PIC photoniques sur substrats Photonics-SOI de Soitec, l’entreprise peut prélever un péage sur une partie de l’industrie, indépendamment du gagnant final.
2. Taille de marché et prudence nécessaire
Le marché de la silicon photonics est estimé autour de 2 à 3,6 Md$ en 2025-2026 avec des prévisions souvent autour de 15 à 18 Md$ d’ici 2033-2035.
Ce marché peut devenir important, mais ce n’est pas encore un méga-marché mature. Il ne suffit donc pas d’écrire « photonique + IA » pour conclure à un énorme relais de croissance.
La suite dépend de trois variables :
vitesse d’adoption de la photonique dans les data centers ;
place prise par les substrats Photonics-SOI dans cette chaîne ;
capacité de Soitec à conserver une part significative face aux alternatives technologiques.
La photonique constitue donc une option de croissance sérieuse, mais pas un chèque en blanc.
3. Quand le management commence à insister
Lors de la présentation des résultats annuels 2026, Soitec met en avant l’activité Photonics-SOI et la relie directement aux besoins des centres de données IA. La société décrit cette activité comme :
“A powerful growth driver addressing surging AI data center demand.”
« Un puissant moteur de croissance destiné à répondre à l’explosion de la demande des centres de données liés à l’intelligence artificielle. »
Le choix des mots est important. Soitec ne présente pas la photonique seulement comme une technologie prometteuse, mais comme un moteur de croissance potentiel.
La prudence reste nécessaire : toutes les sociétés cotées ont intérêt à valoriser leurs relais de croissance. Mais lorsque les investissements, les revenus et le discours stratégique convergent, le sujet mérite attention.
PARTIE VII — LE LNOI
1. Qu’est-ce que le LNOI ?
LNOI signifie Lithium Niobate On Insulator, ou niobate de lithium sur isolant.
Cette technologie vise à manipuler et transmettre des signaux lumineux avec une grande efficacité. Si le Photonics-SOI constitue déjà une brique importante de la photonique sur silicium, le LNOI pourrait permettre d’aller plus loin dans certaines applications, notamment les modulateurs optiques.
2. Pourquoi Soitec investit
Le niobate de lithium attire l’attention en raison de ses propriétés pour contrôler la lumière. Les fichiers fournis mentionnent des vitesses de transmission plus élevées, une meilleure efficacité énergétique, des modulateurs optiques plus performants et des applications potentielles dans les réseaux de nouvelle génération.
Soitec développe déjà des solutions associées au LNOI et participe à plusieurs initiatives européennes liées à la photonique avancée, selon la rédaction d’origine.
3. Potentiel
Le potentiel du LNOI réside dans les futures infrastructures de communication et de calcul, où la transmission rapide de très grands volumes de données devient critique.
Le LNOI pourrait constituer un relais de croissance complémentaire au Photonics-SOI. Il montre surtout que Soitec ne semble pas miser l’ensemble de son avenir sur une seule technologie.
4. Risques
Le LNOI reste une technologie émergente. Rien ne garantit aujourd’hui qu’elle atteindra l’ampleur espérée, ni qu’elle deviendra un contributeur significatif aux résultats de Soitec.
La bonne lecture consiste donc à la traiter comme une option technologique sérieuse, mais encore à confirmer commercialement.
PARTIE VIII — LES MARCHÉS FUTURS
1. IA et centres de données
L’IA est le marché qui attire le plus l’attention, mais la thèse ne doit pas se réduire à « l’IA va tout faire monter ».
Le lien avec Soitec passe par les infrastructures : davantage de modèles, de serveurs, de puces, de mémoire et surtout d’échanges de données. Si la photonique devient une solution importante pour transporter plus d’informations avec moins d’énergie, certains substrats avancés de Soitec peuvent devenir plus stratégiques.
Soitec ne construit pas les data centers, ne fabrique pas les processeurs et ne vend pas les systèmes finaux. Elle pourrait fournir certaines briques technologiques utilisées dans les futures infrastructures optiques.
2. Co-Packaged Optics
Le Co-Packaged Optics (CPO) consiste à rapprocher physiquement les composants optiques des processeurs ou des puces réseau afin de réduire les pertes électriques, améliorer les débits et diminuer la consommation énergétique des interconnexions.
Cette approche est étudiée par de nombreux acteurs de l'écosystème IA, notamment NVIDIA, Broadcom, TSMC et plusieurs hyperscalers. L'objectif est de répondre à l'explosion des échanges de données entre accélérateurs IA au sein des futurs clusters de calcul.
Si le CPO se généralise à grande échelle entre 2027 et 2030, les besoins en composants photoniques pourraient fortement augmenter. Dans ce scénario, la demande en substrats Photonics-SOI pourrait également bénéficier de cette croissance.
Cependant, plusieurs inconnues demeurent. Le rythme d'adoption du CPO reste incertain, les architectures techniques continuent d'évoluer et différentes solutions concurrentes sont encore en développement.
Le Co-Packaged Optics doit donc être considéré comme un catalyseur potentiel de la thèse d'investissement, et non comme une hypothèse acquise.
3. Quantique
Soitec évoque sur son site des applications potentielles dans l’informatique quantique. On y trouve notamment des communications entre qubits et systèmes de contrôle classiques, ainsi que la distribution quantique de clés, ou QKD.
Les technologies Photonics-SOI, Photonics-LNOI et FD-SOI sont également envisagées pour certaines applications quantiques futures.
Le quantique ne doit pas être considéré comme un moteur de croissance à court terme. Il constitue plutôt un exemple de la stratégie de Soitec : préparer plusieurs générations de technologies.
4. Réseaux du futur
Les télécommunications restent un marché historique. Les technologies RF-SOI sont déjà utilisées dans de nombreux équipements liés aux communications mobiles.
La 5G n’est probablement qu’une étape. Les industriels travaillent déjà sur les futures générations de réseaux, souvent regroupées sous le terme 6G. À cela s’ajoutent les constellations de satellites, les réseaux hybrides sol-espace et l’explosion du nombre d’objets connectés.
Toutes ces évolutions nécessitent des composants capables de communiquer plus vite, plus loin et avec une meilleure efficacité énergétique.
5. Automobile autonome
Les véhicules modernes embarquent déjà de nombreux composants électroniques. Les systèmes d’aide à la conduite, les capteurs, les radars et les fonctions autonomes devraient encore accroître cette complexité.
Même si le secteur traverse une période difficile, la tendance de fond reste celle d’une électronique plus présente dans les véhicules.
6-Souveraineté technologique européenne et infrastructures numériques
Suite aux annonces récentes, l'Europe cherche à réduire sa dépendance technologique vis-à-vis des États-Unis et de l'Asie dans les secteurs stratégiques. Cette volonté s'est traduite par plusieurs initiatives visant à renforcer les capacités industrielles du continent dans les semi-conducteurs, les infrastructures numériques, le cloud et l'intelligence artificielle.
Parallèlement, les investissements dans les centres de données connaissent une accélération importante. L'essor de l'intelligence artificielle, du cloud computing, du calcul haute performance et des services numériques pousse les États et les entreprises à déployer de nouvelles infrastructures sur le territoire européen.
Dans ce contexte, les semi-conducteurs avancés, les interconnexions optiques, les composants photoniques et les technologies permettant de réduire la consommation énergétique des centres de données pourraient prendre une importance croissante.
Soitec ne construit pas directement ces infrastructures. L'entreprise se situe plusieurs maillons en amont de la chaîne de valeur. Néanmoins, certaines de ses technologies, notamment le Photonics-SOI et le LNOI, pourraient bénéficier indirectement de cette dynamique si les futures générations de centres de données s'appuient davantage sur la photonique silicium pour répondre aux besoins croissants en bande passante et en efficacité énergétique.
Cette tendance ne constitue pas à elle seule une thèse d'investissement. Elle représente cependant un élément de contexte supplémentaire susceptible de soutenir la demande de technologies avancées développées par Soitec au cours de la prochaine décennie.
(Des entreprises comme Nexans, Schneider Electric, Siltronic ou Soitec ressortent clairement dans l’article d’Investir du 6 juin 2026. Cette partie reste un élément de contexte macro-industriel, non un argument central de la valorisation)
PARTIE IX — LE QUASI-MONOPOLE EST-IL DURABLE ?
1. Tous les monopoles ne se valent pas
La valeur d’un quasi-monopole dépend de trois variables : part de marché, croissance du marché et pouvoir de prix.
Valeur ≈ Part de marché × Croissance du marché × Pouvoir de prix
Le marché peut valoriser différemment un leader industriel normal, un acteur dominant et un monopole critique avec forte croissance.
Les repères illustratifs fournis sont :
15-20x EBIT pour un leader industriel normal ;
25-35x EBIT pour un acteur dominant ;
40-60x EBIT pour un monopole critique avec forte croissance.
Ces multiples ne sont pas une prévision. Ils servent à illustrer une idée : si le marché perçoit Soitec comme un fournisseur critique et dominant d’une infrastructure en croissance, la valorisation peut changer avant même que les bénéfices ne doublent.
2. Soitec contrôle-t-il un goulet d’étranglement ?
Si TSMC, GlobalFoundries, Tower ou Intel fabriquent des PIC photoniques et utilisent du Photonics-SOI Soitec, alors Soitec peut prélever un péage technologique sur une partie de l’industrie.
La logique est proche de :
Peu importe qui gagne, je vends les pelles.
Mais cette logique ne vaut que si trois conditions restent vraies : le marché de la photonique silicium croît, le Photonics-SOI reste une brique importante, et Soitec conserve une position dominante.
3. Pourquoi Shin-Etsu ne casse pas le marché ?
Shin-Etsu Chemical est un géant industriel japonais qui maîtrise déjà des wafers silicium avancés. En apparence, l’entreprise pourrait attaquer le marché.
Le problème est que le Photonics-SOI n’est pas un wafer standard. Il exige la maîtrise du bonding ultra-mince, de l’uniformité d’épaisseur, des défauts optiques, des pertes de propagation, de la production à haut rendement issue directement de la technologie Soitec Smart Cut.
Le sujet n’est donc pas seulement la capacité à produire un wafer, mais la capacité à produire en volume avec les spécifications exigées par les grands fondeurs.
4. Pourquoi GlobalWafers ne casse pas le marché ?
GlobalWafers dispose également de compétences avancées dans les wafers silicium. Mais les mêmes barrières s’appliquent : industrialisation, rendement, qualification et taille économique du marché.
Un marché peut être suffisamment rentable pour un acteur spécialisé, mais pas assez grand pour justifier l’arrivée agressive de plusieurs concurrents lourds. C’est une protection classique de certaines niches industrielles.
5. Pourquoi TSMC ne s’intègre pas verticalement ?
Le risque d’intégration verticale par TSMC est souvent évoqué. Mais cela implique un intéret économique pour TSMC qui ne fabrique pas ses propres gaz spéciaux, photorésistes ou machines EUV parce que son capital est mieux employé dans les fabs et les procédés de fabrication avancés.
Pour TSMC, construire un concurrent à Soitec pourrait représenter beaucoup d’efforts, un risque industriel élevé et un impact financier limité, car le marché des substrats SOI reste petit par rapport aux nœuds logiques avancés.
Cette logique ne supprime pas le risque, mais elle le rend moins évident économiquement.
6. Qualification client
Une fois qu’un matériau est qualifié chez un fondeur, le changement devient lent et coûteux. Les fondeurs détestent requalifier, car chaque changement peut affecter le process, les rendements, la fiabilité et les clients finaux.
Cette inertie protège Soitec. Elle ne garantit pas une rente éternelle, mais elle peut prolonger durablement un avantage concurrentiel.
7. Effets d’échelle
Plus Soitec vend, plus elle peut investir en R&D, capacité, ingénierie et amélioration des procédés. Ces effets d’échelle peuvent renforcer l’avance de l’entreprise.
Mais ils fonctionnent seulement si le marché croît réellement. Si la photonique sur silicium reste plus petite que prévu, les effets d’échelle seront moins puissants.
8. Le vrai risque : le Silicon Photonics cesse d’être dominant
Le principal risque n’est pas qu’un concurrent reproduise le Photonics-SOI. Le principal risque est que le Silicon Photonics cesse d’être la plateforme dominante.
Le risque n°1 n’est donc pas nécessairement Shin-Etsu ou GlobalWafers. Le risque n°1 est technologique : l’industrie pourrait adopter une architecture qui réduit l’importance du Photonics-SOI.
Scénario A — Retour massif à l’InP
L’Indium Phosphide conserve des avantages : émission laser native, excellentes performances optiques et très haut débit. Des acteurs comme Coherent ou Lumentum continuent d’investir fortement dans cette technologie. Si l’InP gardait un avantage économique ou énergétique décisif, la croissance du Silicon Photonics pourrait ralentir.
Scénario B — Photonique hétérogène
Beaucoup de feuilles de route prévoient des architectures hybrides : silicium pour les guides d’onde, InP pour les lasers, packaging avancé. Dans ce scénario, le wafer Photonics-SOI reste présent, mais Soitec capte une part plus faible de la valeur totale.
Scénario C — Optique intégrée directement dans les procédés CMOS
À long terme, un grand fondeur pourrait développer une intégration optique radicalement différente. Si cette voie réduisait le besoin en Photonics-SOI, la thèse de quasi-monopole serait fragilisée.
Aujourd’hui, la plupart des plateformes industrielles de silicon photonics reposent sur des substrats SOI. Mais c’est précisément ce point qu’il faudra continuer à vérifier dans le suivi du dossier.
PARTIE X — VALORISATION ET SCÉNARIOS
1. Limite de l’exercice
Valoriser Soitec en 2026 est difficile. L’entreprise sort d’un creux de cycle avec des résultats dégradés, des marchés historiques sous pression et une partie de la thèse reposant sur des relais encore en développement.
Un juste prix précis serait donc trompeur. La méthode retenue est une approche par scénarios, construite autour d’une capacité bénéficiaire normalisée et d’hypothèses de développement des nouveaux relais.
2. Capacité bénéficiaire normalisée
Avant la dernière crise qui a affecté Soitec, nous avions une capacité autour de :
chiffre d’affaires proche de 900 M€ ;
marges EBITDA proches de 30 %.
Si Soitec retrouvait 900 M€ à 1 Md€ de chiffre d’affaires avec des marges EBITDA de 28-30 %, l’entreprise ressemblerait davantage au Soitec pré-crise qu’au Soitec FY2026.
Cette hypothèse reste conditionnelle. Elle dépend de la normalisation des marchés historiques et du développement des nouveaux relais.
Scénario | CA | EBITDA margin | Lecture |
|---|---|---|---|
Pessimiste | 650-750 M€ | 20-23 % | Soitec reste une cyclique dégradée |
Central | 900 M€ - 1 Md€ | 28-30 % | Retour vers capacité pré-crise |
Optimiste | >1 Md€ | >30 % | Photonique + LNOI deviennent structurants |
3. Multiple applicable
Pour une société disposant d’un moat technologique réel, de plus de 4 300 brevets, d’une exposition à l’IA, à la photonique et à des relais de croissance potentiels, un multiple de 20 à 25 fois les bénéfices normalisés serait crédible.
Ce multiple ne doit pas être lu comme une certitude. Il reflète une hypothèse de marché : si Soitec redevient une valeur de croissance technologique reconnue, le marché pourrait accepter une valorisation plus élevée que celle d’une société industrielle cyclique classique.
4. Cas pessimiste
Dans le scénario pessimiste, le smartphone reste mature, l’automobile redémarre lentement, la photonique progresse mais reste complémentaire, les nouveaux relais déçoivent et la rentabilité ne revient pas aux niveaux historiques.
La valorisation resterait proche de 120 € par action.
5. Cas central
Dans le scénario central, les marchés historiques se normalisent, le déstockage RF-SOI se termine, la division Edge & Cloud AI poursuit sa croissance et Photonics-SOI continue de gagner du terrain.
Les données FY2026 fournies sont :
Edge & Cloud AI : 214 M€ de revenus ;
Photonics-SOI : plus de 100 M$ de chiffre d’affaires ;
chiffre d’affaires groupe : environ 592 M€, en baisse de 34 %.
Le scénario central conduit à une zone de juste prix de 180 € à 200 € par action.
6. Cas optimiste
Dans le scénario optimiste, la photonique devient une composante importante des infrastructures IA, Photonics-SOI poursuit sa croissance rapide, le LNOI trouve ses premiers débouchés industriels et Soitec n’est plus perçue comme une société dépendante des smartphones, mais comme un fournisseur stratégique de plusieurs infrastructures technologiques majeures.
La valorisation évoquée est de 250 € à 300 € par action. Cette hypothèse est spéculative et nécessite que la photonique, le Photonics-SOI et les futures technologies LNOI deviennent des contributeurs significatifs aux résultats du groupe.
7. Peut-on espérer un retour sur les anciens sommets ?
Le titre a déjà connu des niveaux supérieurs à 400 € lors de la bulle technologique des années 2000. Cette information ne constitue pas un objectif de cours.
Un retour vers d’anciens sommets supposerait un changement majeur de perception : normalisation des résultats, croissance confirmée de la photonique, maintien d’une position dominante, amélioration des marges et acceptation par le marché d’un multiple plus élevé.
À ce stade, la zone 250-300 € constitue déjà un scénario optimiste et au-delà, il faudrait des preuves supplémentaires.
Schéma simple — Scénarios de valorisation
120 €
Scénario pessimiste
Marchés historiques faibles + relais décevants
180-200 €
Scénario central
Normalisation + Photonics-SOI en croissance
250-300 €
Scénario optimiste
Photonique structurante + LNOI + perception de péage technologique
PARTIE XI — RISQUES
1. Concentration client
Soitec dépend de quelques grands acteurs et de quelques plateformes technologiques. Une perte de part de marché chez un grand client, une baisse de commandes ou un ralentissement prolongé d’un marché final pourraient peser fortement sur l’activité.
2. Pricing power
Le pricing power de Soitec est réel mais non absolu. L’entreprise fournit une brique technologique importante, mais elle se situe très en amont de la chaîne. Les acteurs en aval peuvent disposer d’un pouvoir économique supérieur.
3. Taille réelle du marché photonique
Le marché de la silicon photonics est prometteur, mais encore en phase d’adoption. Il est estimé autour de 2 à 3,6 Md$ en 2025-2026, avec des prévisions souvent autour de 15 à 18 Md$ d’ici 2033-2035. Ces prévisions peuvent être trop optimistes.
Le risque est que la photonique progresse moins vite, ou que le volume réel de substrats Photonics-SOI nécessaires soit inférieur aux attentes.
4. Part de valeur captée
Même si la photonique se développe, Soitec ne captera qu’une fraction de la valeur finale. Le point à vérifier est le montant réel de Photonics-SOI consommé par module, rack IA, lien optique ou MW de capacité.
5. Rupture technologique
C’est le risque central. Si l’industrie adopte une architecture différente du Silicon Photonics, ou si l’InP, les architectures hybrides ou l’optique intégrée CMOS prennent le dessus, le quasi-monopole de Soitec sur le Photonics-SOI perdrait de sa valeur. Le risque n’est pas seulement que Soitec perde son avance technique. Le risque est que l’industrie conserve Soitec comme fournisseur utile, mais réduise progressivement la valeur économique captée par le substrat.
6. Exécution industrielle
Avoir raison sur une tendance ne suffit pas. Soitec doit poursuivre ses investissements, conserver son avance, convaincre les clients, industrialiser ses solutions et transformer ses innovations en chiffre d’affaires, marges et cash-flow.
Encadré — Ce qui pourrait invalider la thèse
Cette thèse repose sur l’idée que Soitec pourrait devenir un acteur stratégique d’une partie de l’infrastructure photonique mondiale grâce à sa position sur les substrats avancés, notamment Photonics-SOI. Quatre éléments pourraient remettre cette lecture en cause : 1- Le Silicon Photonics ne devient pas la plateforme dominante. Si l’industrie adopte massivement une autre architecture photonique, ou si l’InP, les architectures hybrides ou d’autres solutions intégrées deviennent préférées au Silicon Photonics, la valeur stratégique du Photonics-SOI serait mécaniquement réduite. 2- Le marché adressable est plus petit que prévu. Même si la photonique progresse, le volume réel de substrats Photonics-SOI consommés par les data centers IA, les interconnexions optiques ou le Co-Packaged Optics pourrait être inférieur aux anticipations. 3- La concurrence arrive plus vite que prévu. Shin-Etsu, GlobalWafers ou un autre acteur spécialisé pourraient parvenir à industrialiser une solution comparable avec des rendements suffisants, réduisant la part de marché ou le pouvoir de prix de Soitec. 4-Soitec ne transforme pas sa R&D en profits. Le groupe peut disposer d’un portefeuille technologique important sans parvenir à convertir ses innovations en revenus significatifs, en marges durables ou en cash-flow récurrent. Le point central à surveiller n’est donc pas seulement la progression du chiffre d’affaires Photonics-SOI, mais la confirmation que cette activité devient une brique réellement critique dans les futures chaînes de valeur optiques. Les signaux positifs à surveiller sont :
Plus que les discours, ce sont ces indicateurs concrets qui devront confirmer ou invalider progressivement la thèse. |
Conclusion
Soitec n’est pas simplement une société française de substrats pour semi-conducteurs. Elle dispose d’un savoir-faire technologique rare, construit autour de Smart Cut, renforcé par plus de 30 ans d’expérience, plus de 4 300 brevets actifs, environ 500 nouvelles demandes de brevets par an, 531 demandes lors de l’exercice 2024-2025, plus de 300 inventeurs, des investissements industriels lourds et des qualifications auprès de grands clients.
La société traverse néanmoins un creux de cycle. Le chiffre d’affaires FY2026 est tombé à environ 592 M€, en baisse de 34 % sur un an. Les smartphones sont matures, l’automobile a été pénalisée par le déstockage, les marges sont sous pression et le marché a sanctionné la baisse de visibilité.
L’intérêt du dossier réside dans la possibilité que le marché regarde principalement le rétroviseur, alors que Soitec prépare peut-être plusieurs relais de croissance : Photonics-SOI, Edge & Cloud AI, LNOI, réseaux optiques, data centers IA et infrastructures technologiques de nouvelle génération.
La formulation la plus solide n’est pas : " Soitec va profiter de l’IA " mais bien " Soitec est peut-être une thèse de péage technologique sur une brique critique de la photonique silicium".
Si le Silicon Photonics devient une plateforme importante des futures infrastructures IA et si Soitec conserve une position dominante, l’entreprise pourrait bénéficier d’une forte convexité : croissance du marché, part de marché élevée, pouvoir de prix et revalorisation des multiples.
Mais le risque principal est clair : si l’industrie adopte une architecture différente, ou si le Photonics-SOI ne devient pas une brique dominante, la thèse perd une grande partie de sa force.
La conclusion doit rester raisonnée car Soitec n’est pas une machine à cash certaine. Ce n’est pas non plus une simple valeur cyclique condamnée aux smartphones. C’est une entreprise technologique de niche qui pourrait occuper une place stratégique dans plusieurs transformations des dix prochaines années.
La suite devra être vérifiée dans les chiffres : revenus Photonics-SOI, traction LNOI, adoption du Silicon Photonics, partenariats industriels, marges, capex et capacité à dépasser durablement la dépendance aux marchés historiques.
Pour toutes ces raisons, et compte tenu du profil asymétrique du dossier, j’ouvre une ligne de suivi au sein de mon PEA, avec une pondération volontairement limitée autour de 2,5 à 3 % du portefeuille. Cette taille reflète à la fois le potentiel de revalorisation et le niveau encore élevé d’incertitude industrielle, technologique et financières.