

SITC International, l'entreprise de fret maritime la plus rentable au monde ? Un pari ciblé sur la croissance asiatique.
 Antoine Clarifinance
Date de l'analyse: 19 juin 2026
Ticker: 1308 à la bourse de Honk Kong
prix de l'action: 32.1 HKD
Voici pour commencer mon One Pager sur l'action :
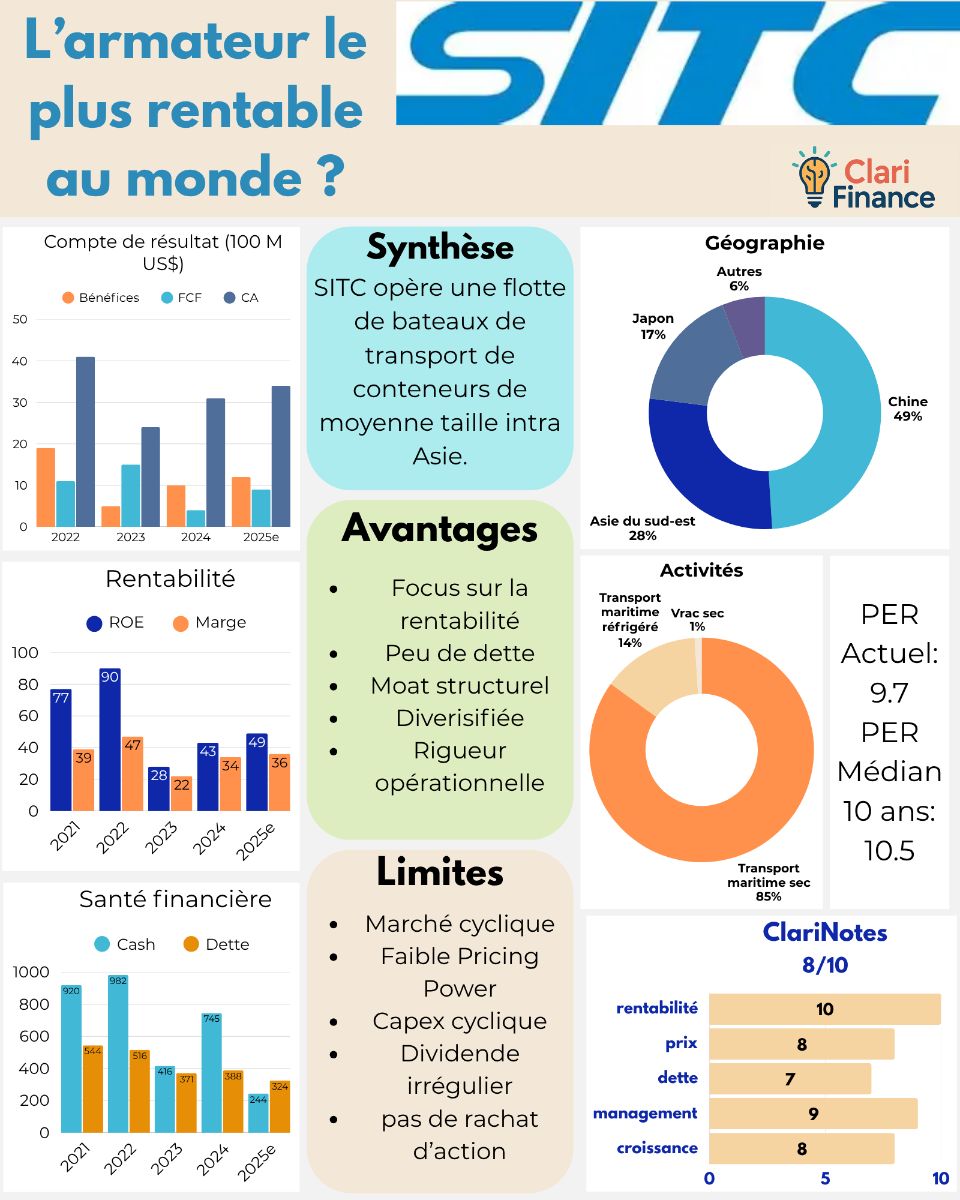
Dans cette analyse je vais essayer de essayer de couvrir l'intégralité du business modèle, plus largement du fret maritime mondial et asiatique, et enfin de l'économie asiatique en général.
L'analyse sera sous 3 chapitres :
Introduction : Introduction: Histoire et business modèle
Chapitre 1 : Focus sur le management et la concurrence.
Chapitre 2: Le rentabilité, au cœur de la préoccupation de l'entreprise.
Chapitre 3 : Peut-on investir sur la croissance asiatique avec cette entreprise ?
Conclusion: Proposition d'un juste prix et synthèse générale.
Introduction: Histoire et Business modèle :
Fondée en 1991 dans la province du Shandong elle est d'abord une société régionale, SITC a été entièrement privatisée par ses cadres dirigeants en 2000 sous l'impulsion de Yang Shaopeng ancien CEO. Cette privatisation lui permet une liberté importante face aux autres géants chinois comme Cosco Shipping. l'IPO à lieu à la bourse de Hong Kong en 2010. l'entreprise s'internationalise rapidement et couvre désormais 10 pays.
Le business modèle est simple mais rare dans le secteur du fret maritime. SITC opère uniquement sur le fret intra-Asie et de manière intégrée et peut couvrir de l'exportation de base jusqu'au dernier kilomètre en camion. elle génére de l'argent grâce aux frais de fret, que les clients qui lui confient des marchandises, lui paient, en fonction du volume du poids et de la distance. Le taux de fret est souvent unifié par zone, il n'y a pas de pricing power à proprement parler.
L'intégration verticale lui permet de garder la main sur les coûts et le commerce intra asie améliore la rentabilité grâce a des circuits plus courts, donc des bateaux moins souvent à l'eau, et d'avantage d'allers-retours.
Sitc détient une flotte de 119 Bateaux donc 101 lui appartienne. lui permettant également d'optimiser les coûts. Elle a des coûts par TEU parmis les plus faibles ( Tweny-foot Equivalent Unit ) ou EVP en français (équivalent ving pied), cette unité de volume mesure la capacité théorique des navires, 1 TEU correspond à peu près à 33 m3 de volume utile. un petit conteneur fait 1 TEU, un gros conteneur 2 TEU, les petits conteneurs sont ceux que l'on voit sur les camions 18 Tonnes si la charge utile le permet, sinon en semi-remorque de 44 tonnes.
La carte ci-dessous montre les Hubspots 100% intégrés en orange, dont SITC est propriétaire d'une partie du port, ce sont principalement des ports secondaires mais accessibles directement en haute mer ou embouchure de fleuve par des bateaux moyens. La flotte de SITC est principalement composée de porte conteneurs moyens, optimisés pour les petits trajets (3 à 5 jours). les ports bleux sont souvent des ports moins accessibles, ports fluviaux ou dans des renfoncements, obligeant SITC à faire appel à des intermédiaires pour transmettre les cargaisons.
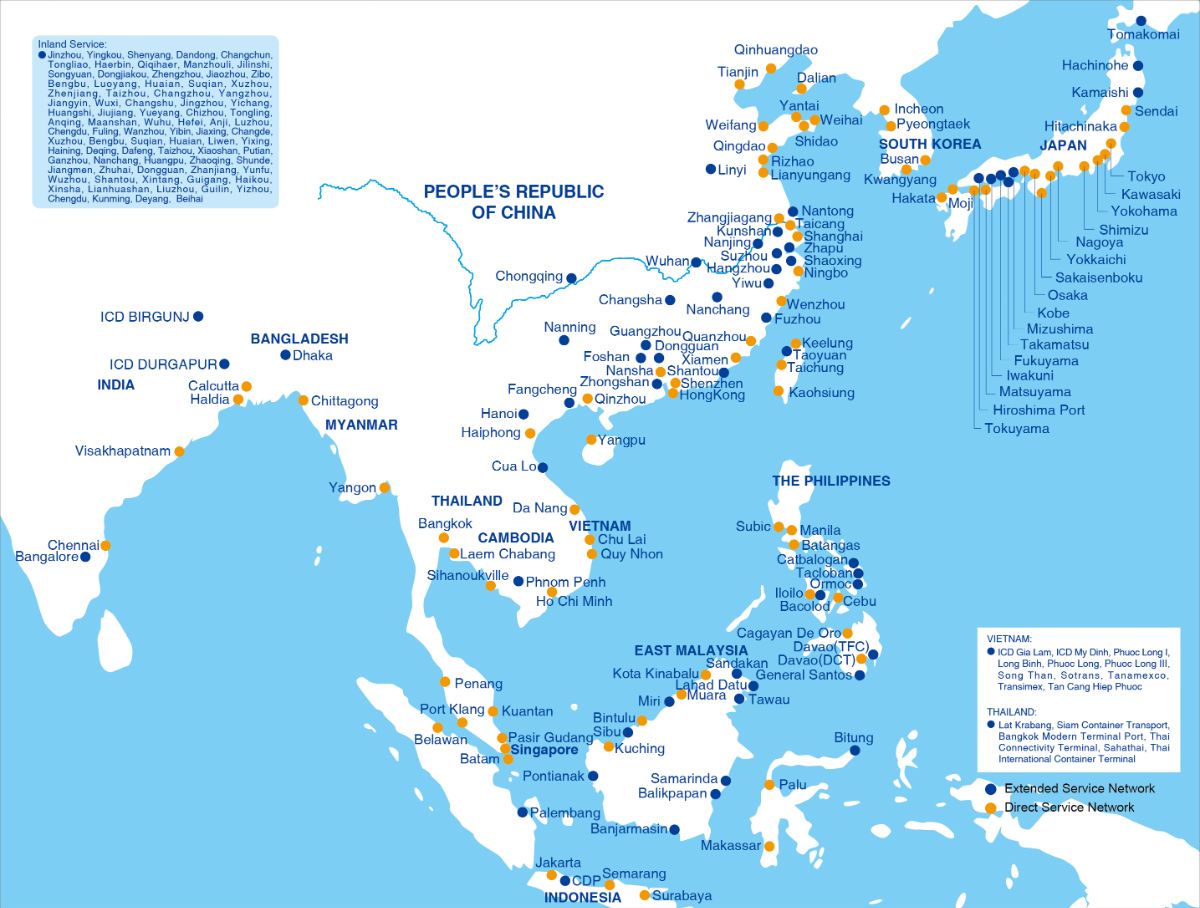
Les points oranges représentent donc les grands ports sur lesquels la flotte décharge directement les cargaison et rerempli avant de partir, les points bleus sont ensuite accessible via des prestataires, camion ou petits bateaux. SITC y exerce un droit d'exploitation renouvelé de 20 à 50 ans. Elle est parfois propriétaire via des Joint Ventures.
SITC détient donc également des terminaux, des accés exclusifs à des ports secs et des parcs de stockage via la division SITC logistic.
Chapitre 1 : Focus sur le management et la concurrence:
Le management de SITC est extrêmement stable:
Mr. Yang Xianxiang (Chairman - Président du Conseil) : Entré dans le groupe en 1997, il a été l'architecte de l'expansion du réseau intra-asie.
Mr. Xue Mingyuan (CEO - Directeur Général) : Pur produit interne, il a grimpé tous les échelons opérationnels de la division logistique et maritime. Sa spécialité est l'optimisation des boucles triangulaires (optimisation à quai pour ne pas repartir à vide et limiter la distance des trajets) et la gestion logisique des hubs du réseau Bleu sur la carte.
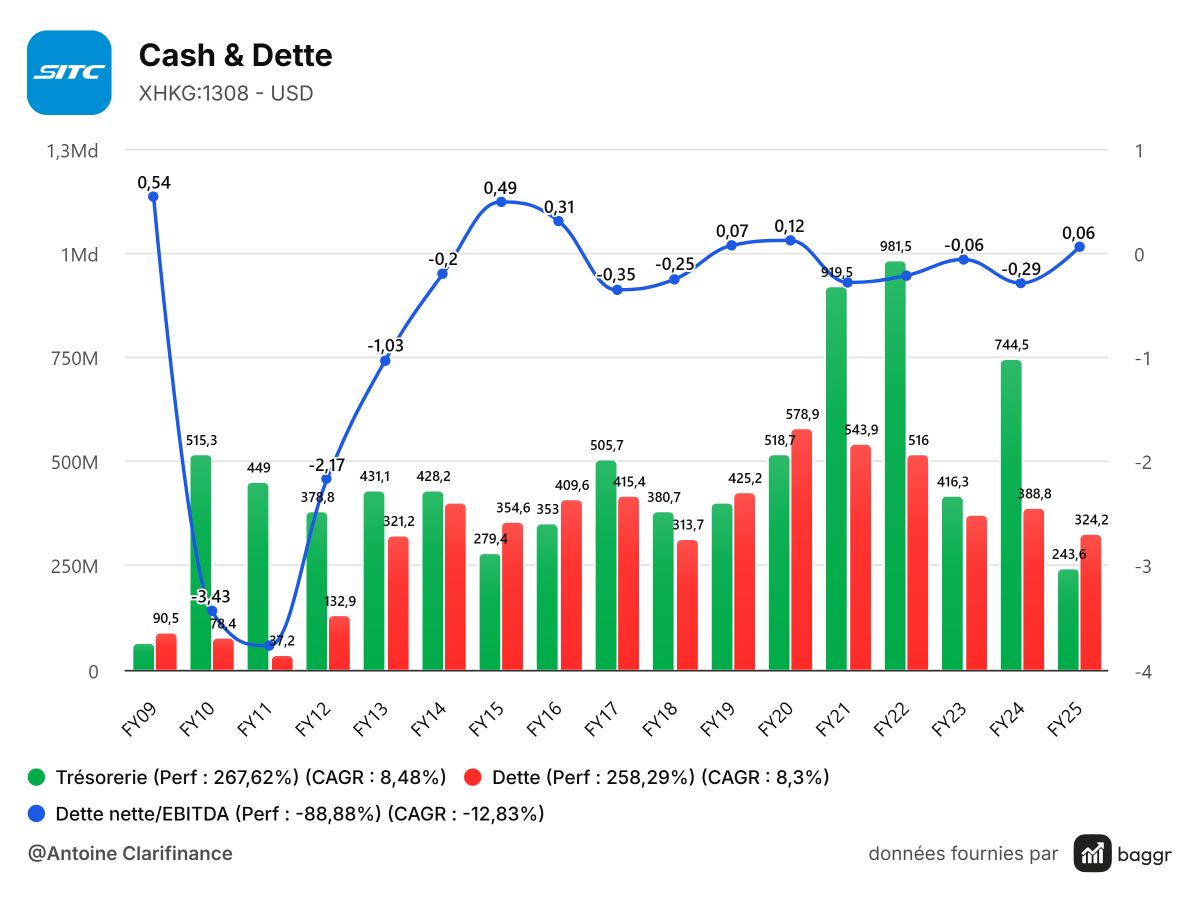
Mr. Liu Kecheng (CFO - Directeur Financier) : En poste depuis l'IPO de 2010, il est le gardien du Bilan Forteresse. C’est lui qui pilote la politique de cash, de dividendes et de levier bancaire en constante baisse depuis la hausse des taux (2022)
Le management et le conseil d'adiminstration est encore le principal actionnaire avec 40% des parts et 55% droits de vote grâce à la holding familiale du fondateur. sécurisant toutes les décisions.
Le Say-Do Ratio : Un Track Record exemplaire proche de 100 %.
L’anticipation parfaite du cycle Covid : Fin 2020, alors que l'industrie tablait sur une récession logistique et arrêtait ses investissements, le management de SITC a publiquement annoncé vouloir renouveler agressivement sa flotte en profitant des prix bas des chantiers navals. Ils ont commandé plus de 35 navires éco-efficients. Ces navires ont été livrés pour la surchauffe de 2022-2024, permettant à SITC de capter des taux de fret records avec une flotte neuve achetée au prix le moins cher de la décennie, avec une rentabilité record.
L'endettement limité promis et exécuté : Lors de l'IPO, la direction avait fixé pour objectif de limiter le levier financier pour rendre l'entreprise antifragile face aux bas de cycle. Cet objectif est toujours atteint : l'entreprise affiche un profil de dette nette négatif ou très proche chaque année.
Intégration verticale terrestre: Promis lors du plan stratégique décennal, le basculement vers le modèle multimodal (réseau Bleu) s'est matérialisé par l'ouverture systématique de ports secs (ICD) au Vietnam et en Thaïlande, validée par la croissance constante des volumes de la division logistique.
Politique de Retour à l'Actionnaire:
Le management étant massivement aligné, il ne dilue pas les actionnaires et ne rachete pas non plus les actions, elles sont stables depuis à l'PO. le mode de rémunération des actionnaires en dehors de la croissance, est exclusivement basée sur les dividendes:
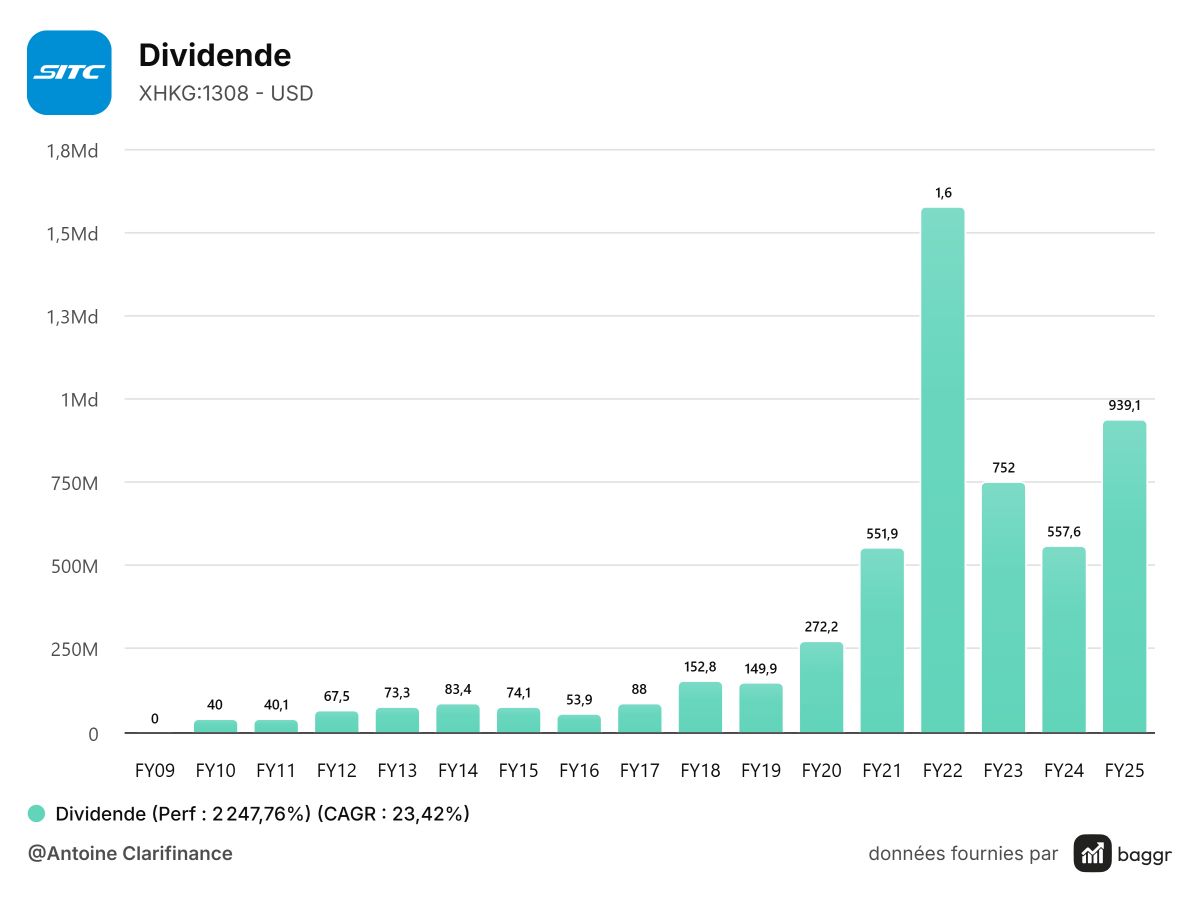
Le management conserve un payout ratio de 70% des bénéfices de l'année antérieure + dividendes spéciales si le besoin en fond de roulement le permet, à la valorisation actuelle, c'est environ 8% de rentabilité du dividende assurée. sachant qu'il n'y a pas de prélèvement à la source des dividendes à Hong Kong.
Dans un secteur cyclique, le versement de dividendes fais d'avantage sens que le rachat d'action car l'action est au plus haut en haut de cycle, là ou le cash doit être reversé.
Focus sur les concurrents:
Comme évoqué plus haut, SITC se limite à au commerce Intra Asie, les géants les plus connus comme Maersk ou CMA CGM font de l'international donc moins rentable.
on peut le comparer à COSCO le géant national chinois mais qui sort également de l'asie.
Les concurrents directs affichant une bonne rentabilité sont :
Wan Hai Lines à Taiwan
RCL en Thaîlande
KMTC en corée du sud
TS Lines à Honk Kong
les filiale locales des groupes mondiaux peuvent également être des concurrents direct. Au total c'est 69 acteurs, le marché est totalement saturé, ce qui permet à SITC de garder la tête hors de l'eau, c'est sa rentabilité hors norme que nous détaillerons plus bas et sa capacité à supporter anticiper et supporter les cycles et chocs macro. Son modèle low cost lui permettant d'avoir l'un des points morts (break even) les plus bas du marché et surtout sa plateforme numérique intégrée SITC E-business. L'intégration 100% verticale permet d'important switching cost, un client vietnamien ou philippin ne va pas s'amuser à changer de prestataire pour un gain 15$ par tonne.
Au final SITC parvient à conserver la meilleure rentabilité et le point mort (prix minimum de rentabilité) le plus faible en asie. à 430$ (coût du fret) contre 550$ pour les concurrents asiatiques et +1000$ pour les autres. Le taux de Fret moyen opéré par SITC actuellement est de 766$/TEU lui offrant une marge énorme.
Chapitre 2 : La rentabilité, au cœur de la préoccupation de l'entreprise:
Comme évoqué dans le titre, SITC arrive à conserver un rentabilité hors-norme dans les hauts comme dans les bas de cycle.
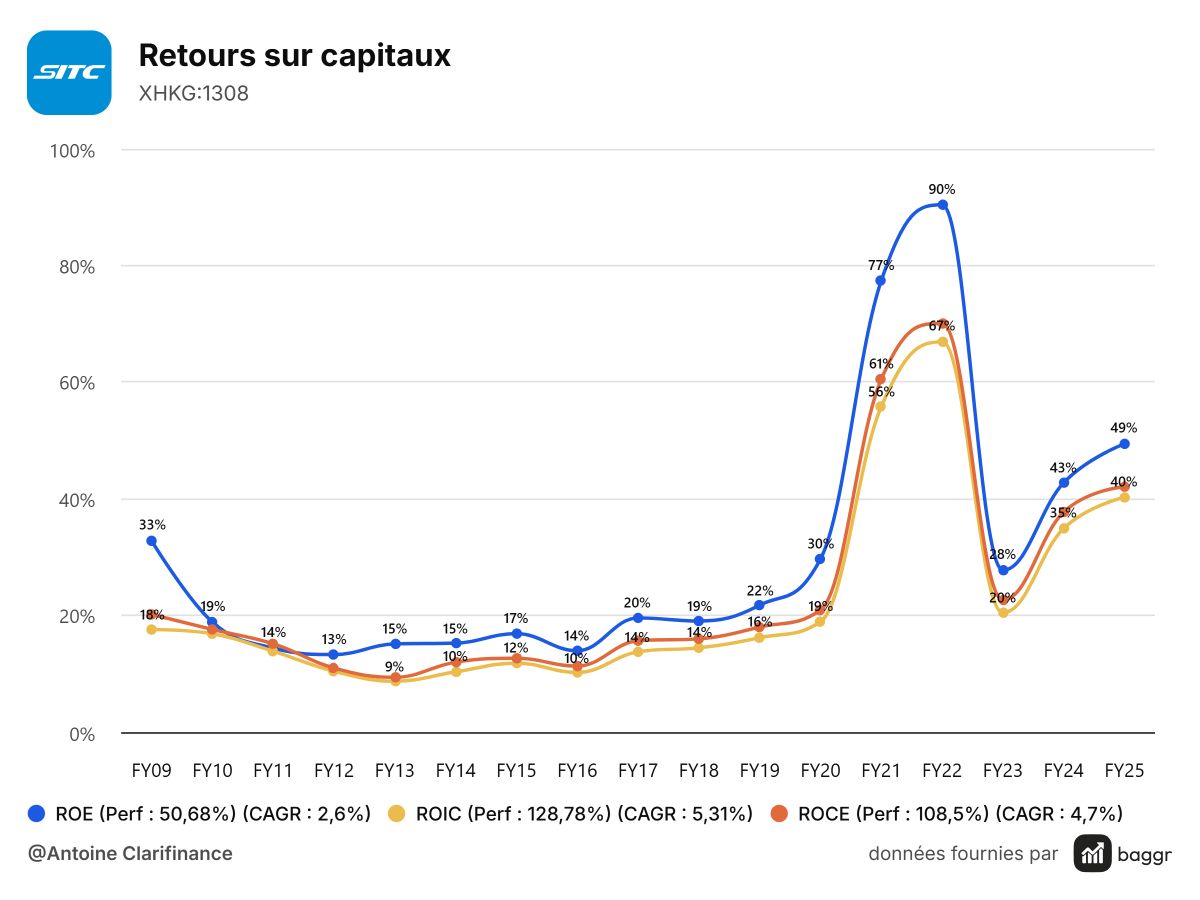
Pour Illustrer la surperformance de SITC, il faut observer que la moyenne du secteur a des ROCE de 5% en phase de creu et même le Fret Intra-asiatique ne dépasse pas les 8% en moyenne.
Parmis les dictons et valeurs de l'entreprise, on peut retrouver: 「高效低耗」ce qui signifie : "Haute efficacité, faible consommation".
Toute l'entreprise a été construite sur cette recherche de rentabilité et de croissance perenne.
Afin d'obtenir et de conserver cette excellence opérationnelle, SITC a optimiser chaque étape du Fret :
La conception des navires: ils sont co-dessinées par SITC eux mêmes afin d'optimiser la place pour les conteneurs, ils n'ont que des petits bateaux et agiles allant de 1800 TEU (le principal de la flotte, les Bangkok Max) à 2700 TEU contrairement aux géants du fret international qui de Mersk par exemple qui vont de 15 000 TEU à 24 000 TEU donc 8 fois plus petits, cela permet de ne jamais voyager à vide et d'optimiser chaque m² des navires.
SITC détient en propre environ 85% de ces navires (101 sur 119) contrairement à la plupart des concurrents qui les louent ce qui sur le long terme coûte plus cher, SITC a d'ailleurs fait ces acquisitions principalement entre 2012 et 2015 puis entre 2020/2021, elle amorti les bateaux sur 20 ans au bilan comptable. La flotte est très jeune entre 5 et 10 en moyenne contre 15 ans pour la plupart des concurrents, limitant aussi les frais d'entretien et de réparation.
SITC commande la plupart de ces bateaux en bas de cycle, lorsque le marché du fret est atone et que les commandes sont faibles, lui permettant de négocier des prix très bas sur ces navires auprès des constructeurs.l'optimisation des prises Frigo, le fret de conteneurs frigorifique est 2 fois plus rentable que le vrac sec, l'exportation de produits frais étant courante depuis le vietnam l'indonésie ou les philippines, SITC impose 256 prises frigo sur ces navires de 1800 TEU.
L'optimisation du ratio tirant d'eau/volume : Afin de pénétrer dans des ports secondaires et/ou difficle d'accés, les dimensions sont limités, par exemple pour le port de Bangkok, il faut remonter une rivière, il ne faut pas dépasser 128 M de long et 28.4 M de large, le tirant d'eau ne doit pas dépasser 8.5m d'où l'appellation "Bangkok Max" . SITC travaille sans cesse à limiter le poids des navires et enlever les structure non essentielles pour limiter le tirant d'eau tout en optimisant le nombres de conteneurs.
L'optimisation de la salle des machines: afin de gagner d'avantage de place en cales, la salle des machines est réduite grâce à l'hydrodynamisme, comme pour une voiture ou un avion en aérodynamisme, cette optimisation de la résistance à l'eau permet de mettre moins de moteur et d'en avoir des plus compact.
L'optimisation à quai et l'arrivée de l'IA : lorsque les navires sont à quai, après avoir décharger, il faut optimiser les process afin de récupérer les conteneurs avant de repartir, pour ne pas perdre de temps et qu'on conteneur soit bloqué sous 5 autres, SITC utilisait jusqu'alors des algorithmes très complexes pour oragniser la livraison et la récuperration des milliers de conteneurs par navire, un "Bankgok max" peut avoir jusqu'a 4000 conteneurs.
L'ia permet d'optimiser tous ces calculs, comme un super Tetris. Elle permet aussi d'optimiser la navigation dynamique par rapport à la météo.
Ensuite elle permet d'automatiser les taches administratives notament douanieres. Elle permet de prédire et d'éviter les pannes, sur les navires et les conteneurs frigorifiques.
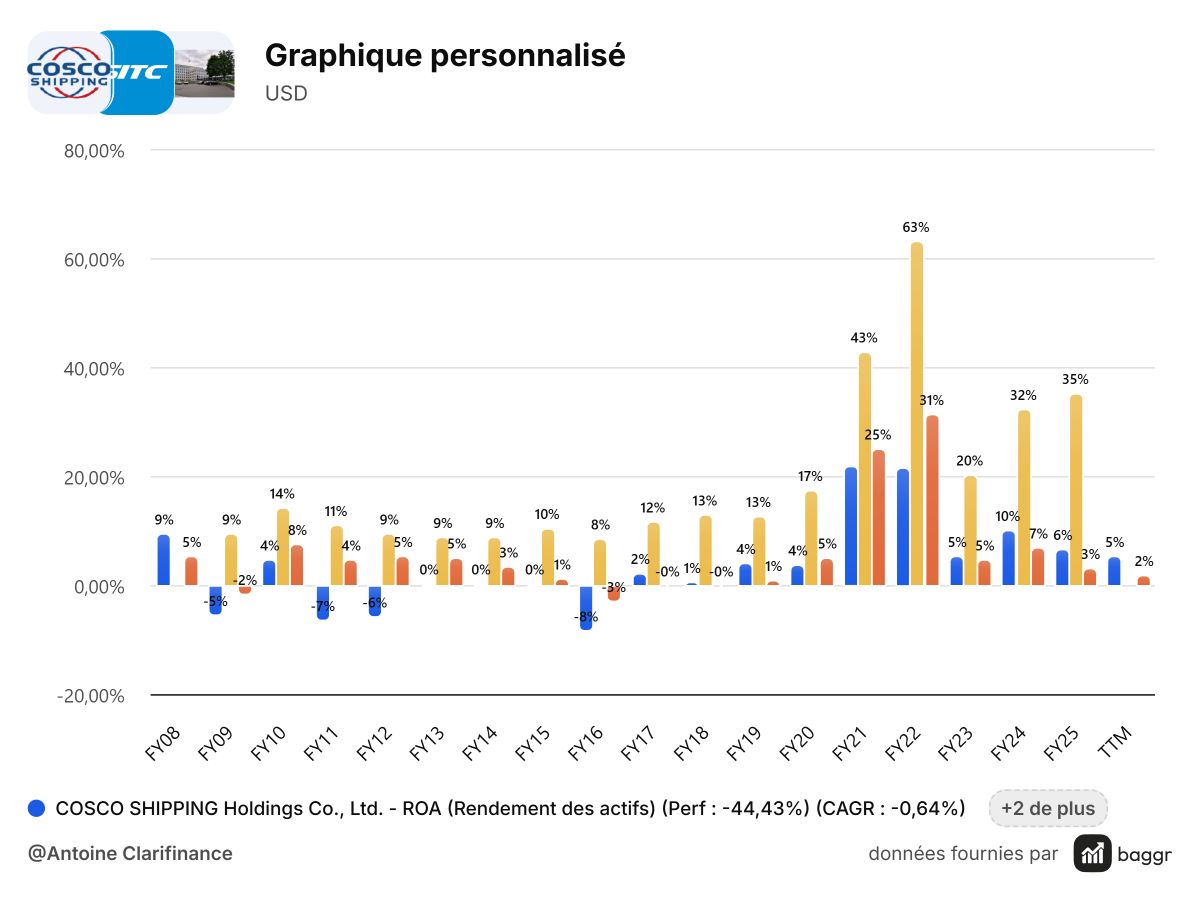
Grâce à toutes ces optimisations, SITC parvient à obtenir un ROA (Return on Assets) de 35% en moyenne soit 5 à 10 fois plus que d'autres géants comme Cosco ou Mersk.
Exemple d'un trajet d'un navire optimisé :
Prenons l'exemple d'un navire Bangkok max de SITC le Kanto, il part du port de Shangai (Chine) les ingénieurs ont fait rempli les cales inférieurs de conteneurs lourds, remplis de bobines d'acier et de produits chimiques, sur le pont, les conteneurs les plus légers sont remplis d'électroniques, de textiles et certains mêmes sont vides.
Ce mix poids/volume optimise la place et le tirant d'eau du navire.
Le Kanto se rend ensuite au vietnam, il va mouiller à Ho Chi Minh (vietnam, port de Cat Lai), séparant Shangai de 1500 nautiques. Sur le trajet, le capitane reçoit une conformation pour accoster au terminal exclusif de SITC, à pile 06h00 dans 3 jours. Les algorithmes boostés à l'IA préconisent donc de réduire la voilure et de passer des 19 noeuds actuel à 14 afin de réduire la consommation et arriver sensiblement à l'heure. ce ralentissement permet d'économiser 25% de fuel lourd sur le reste de ce trajet.
En arrivant à Cat Lai, Le Kanto passe devant 2 méga porte conteneurs 8 fois plus gros, qui mouillent depuis la veille, à cause d'un port congestionné sur les gros terminaux, SITC passe devant tout le monde avec son coupe fil grâce au joint venture qu'il a signé avec le port.
En accostant à son qui réservé d'office, les grues sont déjà prêtes, et les camions de SITC logistique arrivent au loin. ils apportent dans leur conteneur frigorifique des fruits locaux (manque, fruit du dragon) à haute valeur àjoutée.
en moins de 12h, les grues auront déchargé les bobines de fer et l'electronique à destination du vietnam, et chargé à la place les conteneurs frigo, directement branchés sur les 258 prises prévues à cet effet. le taux de remplissage est encore à plus de 90% pour la deuxième partie du voyage. Les algorithmes ont permis d'économiser 4heures sur la logistique et aucune erreur n'a été faite.
Enfin, Le Kanto se dirige vers Tokyo, ou seront déchargé les vetements et les fruits exotiques, viendront à la place des équipements automobiles et de la robotique haute précision. Enfin le navire quitte la Japon pour la Chine avec plus de 85% de remplissage et la boucle est bouclée. sur 7 jours de voyage, elle aura passer seulement 15% de son temps à quai contre 30% en moyenne chez les concurrents.
Chapitre 3 : Peut-on investir sur la croissance asiatique avec cette entreprise ? :
Dans ce court chapitre, j'aimerais mêler économie et bourse, souvent lorsqu'on veut investir sur l'économie d'un pays, on propose de prendre le MSCI Korea pour la corée du sud par exemple, en pensant que l'on va capter la croissance de ce pays. Je pense que c'est une erreur.
On voit par ailleurs que le MSCI china a largement sous-performé les autres indices émergents, en réalité il faut investir sur les entreprises qui arrivent à capter cette croissance, ce qui est très sous-optimal sur un indice, Hermes a capté plus de valeur en asie que la plupart des entreprises asiatiques.
Parier sur le fret maritime intra-asie et plus particulièrement SITC est à mon avis un bon moyen de s'exposer à la croissance asiatique.
La croissance la plus forte n'est plus en chine mais dans l'ASEAN-5 (Indonésie, Malaisie, Philippines, Thaïlande et Vietnam, tous desservie par SITC) avec une croissance entre 5% et 6.5%/an, ces pays ne font plus qu'exporter, ils consomment, la démographie et l'émergence de classe moyenne, en dehors de l'énergie qui vient principalement du moyen orient et bientôt d'Amérique du nord, le continent asiatique est totalement autonome, il n'y a plus aucune barrière douaniere grâce au RCEP (Regional Comprehensive Economic Partnership).
Cet Accord historique a permis de supprimer +90% des droits de douane et d'harmoniser les règles, créant des interconnexions historiques et multipliant les échanges entre ces pays par 4 en moins de 5 ans!
Je pense qu'il est probable qu'on passe de la mondialisation heureuse à une régionalisation et une dédollarisation lente, SITC est selon moi un bon pari pour s'y exposer en Asie, bénéficiant de la muliplication des échanges, l'enrichissement des populations et souffrant moins de l'inflation énergétique.
Il y a bien entendu des limites à cette reflexion, comme je l'ai dit plus haut, la concurrence est très forte, c'est une spécialité asiatique, ce qui limite les taux de fret et donc la rentabilité, aggravant les cycles maritimes, il peut également y avoir des problème géopolitiques je pense notamment à Taiwan, mais toute la bourse y serait exposé.
De plus l'inflation énergétique récente pourrait fortement limiter la croissance asiatique et donc les retour sur capitaux de SITC.
En bref, SITC est pour moi un pari ciblé sur cette thématique, je suis confiant sur sa qualité par rapport à ses concurrents, passons donc au prix !
Conclusion: Proposition d'un juste prix et synthèse générale:
Pour avoir une idée d'un prix juste il faut se concentrer sur l'avenir, SITC ne communique par sur des prévision de croissances des bénéfices ou du CA, elle communique sur la croissance des échanges donc des TEU, sur 2025 elle avait fait 3.84 millions de TEU (soit une hausse de 7.8% sur 2024) avec un taux de fret moyen de 753.3$ / TEU (en hausse de 4.5% sur 2024) donnant donc un CA global de 3, 411 milliards de $
Le CA se décomposer en 2 morceaux, le principal: Ca maritime : TEU*taux de fret moyen donc 753,3$*3.84 millions TEU = 2.898 Milliards de $
Viennent ensuite les petites composantes pour le reste : frais de manutention et stockage de leur propre entrepôts, frais de transport routier (livraison après les bateaux au dernier kilomètre), sercive de courtage douanier et des revenus divers comme des partages d'espaces dans leur bateaux. Le CA Maritime pèse donc plus de 80% du CA global, aussi pour mes hypothèses de prix juste, je me concentrerai dessus.
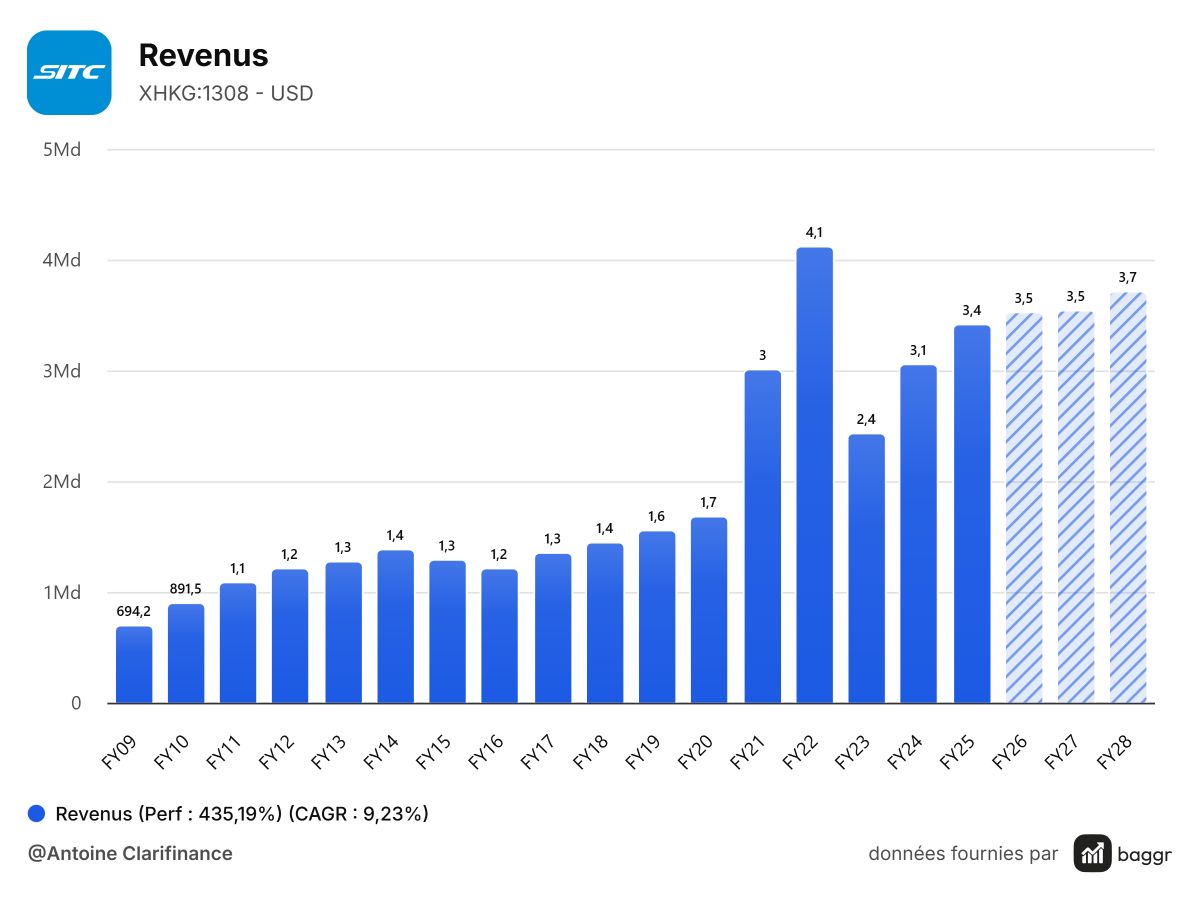
La croissance est très correcte ( 9% du CA) mais reste cyclique, en supposant que nous sommes encore aujourd'hui sur un haut de cycle, ce que disait la plupart des acteurs et analyste du marché l'an dernier, on peut imaginer que le taux de fret baisse et que SITC doive augmenter son tonnage au moins pour compenser.
D'ici 2030, les objectifs du management sont clairs:
1 : détenir 100% des bateaux en propre, SITC a déjà commandé les 19 navires pour remplacer ceux qu'ils louent actuellement, elle les a commandé sur 2023 à des prix plus bas que le marché moyen.
2 : croissance organique des TEU de 6 à 7% / an ce qui porterait à une fourchette de 4.6 à 4.9 millions de TEU d'ici 2030
3 : Arriver à un taux de remplissage moyen supérieur à 92% contre 88% historiquement ,notamment grâce à l'IA
4 : renforcer le maillage terrestre des PME fidélisées grâce aux camions en propre avec une pénétration logistique de 100% jusqu'au dernier kilomètre.
5 : réduire de 40% la consommation par conteneur maritime par rapport à 2020
6 : maintenir un dividende à hauteur de 70% ou + des bénéfices de l'année précédente.
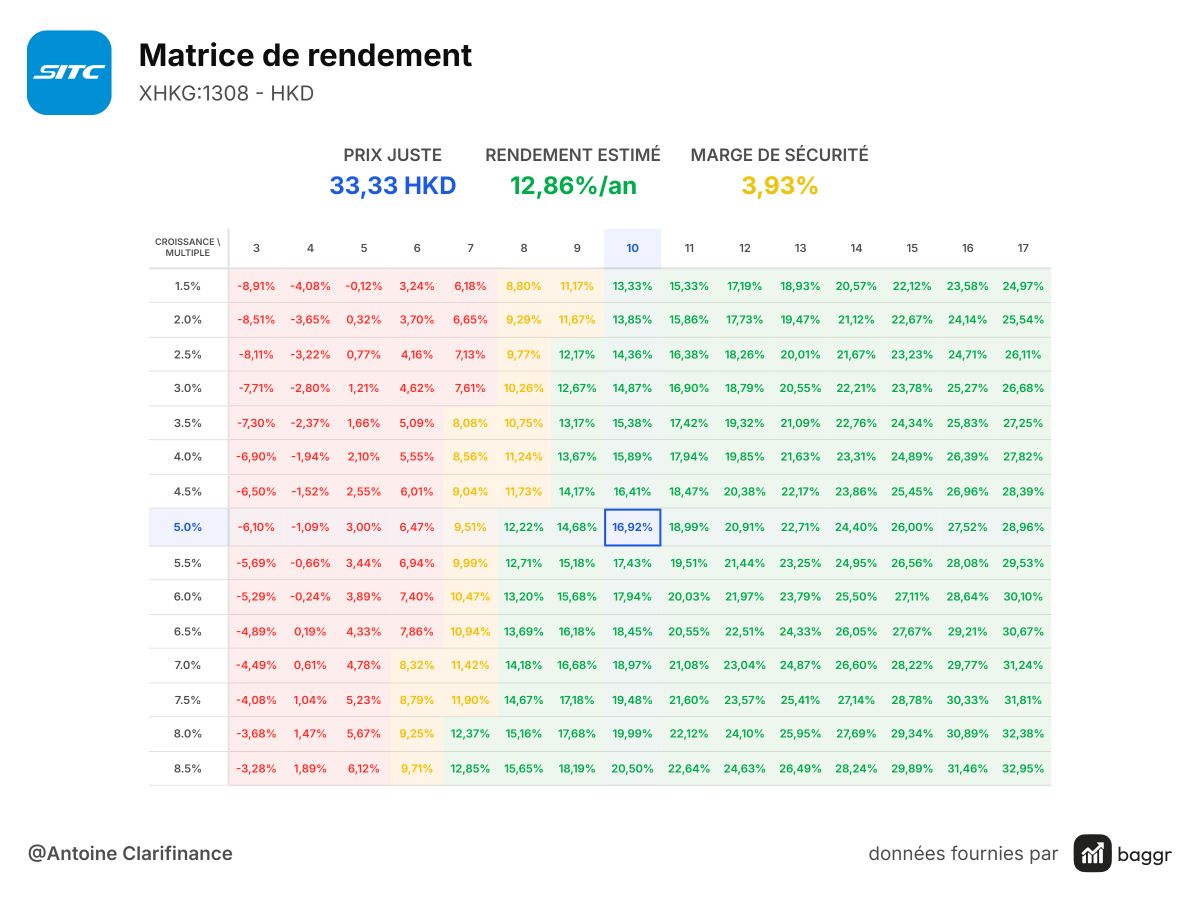
Le management a toujours respecté ses objectifs, en lui faisant confiance j'arrive à un prix juste actuel de 33 HKD, en supposant un croissance des bénéfices de 5%/ an contre 20% en moyenne ces 15 dernières années et un PEr final de 10 correspondant à la moyenne. Cette projection offre peu de marge de manœuvre mais même en supposant que nous sommes sur un haut de cycle, le dividende permet d'amortir fortement une contraction du CA.
En conclusion, ma stratégie personnelle sur cette action a été de rentrer lors du conflit en Iran, le conflit en mer rouge a dérouté de ombreux porte-conteneurs internationaux , limitant la concurrence en Asie et réhaussant le taux de fret. il est toujours difficile de prévoir les hauts de cycle, si on en croit le management et le board, on y serait car ils ont vendu des actions, mais ils n'avaient pas prévu le conflit en Iran.
Même un actionnaire qui aurait commencé en 2021 au plus haut aurait récupéré le dividende et serait revenu à son prix de départ. j'ai donc choisi de prendre le minimum sur cette valeur soit 1000 actions ) Hong Kong mais vous pouvez prendre un GDR pour une plus petite position. si le fret asiatique baisse fortement, je serai ravi de doubler voire tripler ma position sur cette large cap qui est selon moi la meilleure sur son marché.
Ceci n'est pas un conseil en investissement, je vous remercie de m'avoir lu jusqu'ici je reste disponible si vous avez des remarques ou questions.
