SEI la fintech de derrières les fagots
1 le business model:
1.1 Le profil de l'entreprise.
Sei investments company (on utilisera juste SEI a l’avenir afin de gagner du temps) est une entreprise globale de services financiers et d’infrastructure technologiques (fintech).
L'entreprise fournit des solutions de traitement des investissements, de gestion d’actifs, de gestion de patrimoine et d’externalisation des opérations.
Les clients cibles sont les banques privées, conseillers en investissements, investisseurs institutionnels, gestionnaires d’investissement et famille fortunée.
Volumes d’actifs:
-total actif sous gestion (AUM): 554.1 milliards (toute les donnée sont en dollars)
-actif sous conseils: 5.7 milliards
-total actif sous administration (AUA): 1293.9 milliards
-platform only-asset: 36.4 milliards
-stratos: 39.9 milliards
Le total represente donc 1930 milliard.
L’AUM a augmenter de 14% sur un an et l’AUA lui de 19%.
1.2 Modèle économique
source de revenus:
-Frais de gestions d’actif (%des AUM)
-Frais de plateforme, de traitement, d’administration(% des AUA, frais par modules et par comptes)
-Services professionnels et d'implémentation
-Services d’externalisation des opérations et administrations des fonds.
1.3 Offres et services par segments de clientèle.
Banques privées et gestion de patrimoine:
-SEI Wealth Platform (intégration technologie/opérations)
-Solutions d'investissement basées sur les objectifs et le risque
-Services de conseil professionnel
Conseillers financiers:
-Technologie unifiée pour grandes institutions et garde intégrée des actifs
-Portefeuilles personnalisés et conseil en gestion de cabinet
-Turnkey Asset Management Platform (TAMP)pour les conseillers indépendants
Investisseurs institutionnels:
-Services de Directeur des investissements externalisé (OCIO) avec gestion discrétionnaire ou stratégies personnalisées (alternatives/durables)
-Outils d'analyse et visibilité de portefeuille via SEI Novus
Gestionnaires d'actifs:
-Externalisation du middle et back-office, comptabilité de fonds et support administratif
1.4 Solutions transversales et participations
Solutions d'investissement: Fonds communs de placement (actions, obligations, allocation dynamique, multi-actifs), ETF, portefeuilles modèles et comptes gérés séparément (SMA/UMA)
Services informatiques gérés: Cybersécurité, opérations réseau et infrastructure cloud
Participation: Participation minoritaire dans LSV Asset Management (gestionnaire d'actifs spécialisé en actions de valeur)
2 Le capital
Majorité d'investisseurs publics( institutions financières).
SEI n’a que très peu de dette ratio dettes/capitaux de 1.2%.
Le capital est détenu par Alfred P Jr West(fondateur) ainsi que des institutions tel que:
-Vanguard Group
-Blackrock
-Loomis Sayles & Co L P
-Vanguard portfolio management Llc
-Morgan stanley
-State street corp
Les fonds communs de placements et ETF représentent 43.38% de l’actionnariat.
3 Les concurrents
Il y a 3 principaux concurrents:
-Blackrock
-Fidelity investments
-State street corp
On peut donc en conclure que SEI est dans une industrie mature mais comme on le verra plus tard ses revenus reste en hausse en augmentant les prévisions.
4 Le SWOT de SEI
on va débuter par les faiblesse et menaces pour terminer par les forces et opportunités (mieux vaut finir sur un bon point).
Les faiblesse de SEi:
Sei est vulnérable au ralentissement économique, étant donné que l’une des parties des revenus provient de frais. Concrètement en période d'instabilité les valeurs chute donc forcément les actifs (AUM et AUA) de SEI chute aussi mécaniquement mais aussi une baisse des flux et ordres, une réduction des frais peut également être présente.
Les menaces de SEI:
Dans les menaces on peut retrouver l’IA (qui l'eut cru) qui peut perturber les conseiller humains de SEi (même si de mon avis rien ne remplaceras jamais un conseiller d’un homme d’un point de vue financier), mais également SEI est dans un secteur très réglementé et doit souvent se mettre à la page.
on va pouvoir passer au point positif.
Les forces de SEI:
SEI a une forte clientèle fidèle qui s’explique par la hausse des revenus d’une année sur l’autre. Mais elle développe aussi des logiciels pointu comme SEi wealth platform qui crée des solutions de gestion de patrimoine et d'opérations. Et pour terminer avec les forces SEI diversifie ses revenus entre plusieurs segments de clientèle comme les banques privées, conseiller en investissement, investisseur institutionnels, gestionnaire d’investissements, cela aide à réduire les risques qui pourrait provenir d’un seul segment.
Les opportunite de SEI:
Il y a une demande croissante d’externalisation des plateformes par les institutions financières qui met en lumière les services de SEI. Ils investissent également dans l’IA pour améliorer en permanence leur plateforme.
5 L’avantage compétitif:
SEI arrive a faire des économies sur les coût fixes grâces au plateformes dont elle a le secret qui se traduit par une marge d'exploitation supérieur au secteur.
SEI a des plateformes très puissantes comme SWP (dont on a parlé un peu plus haut) mais elle investit également dans la création de nouvelles tel que SEI scope et l'amélioration permanente de ces dernières.
L’effet de réseaux de SEI est monstrueux, ils ont une base de client fidèle et établie ce qui montre l'efficacité de leur produits au potentielle nouveaux clients.
Le coût de changement de plateformes pour des utilisateur de SWP (oui encore) est considerables, changer de plateformes peut prendres plusieur mois et nécessitent de reformer l'intégralité de son personnel qui reduits le potentielle des clients actuelle a aller vers la concurrence ( on peut le comparer dans une moindre mesure au langage CUDA de NVIDIA).
Et pour finir on va revenir au point de la réglementation vu plus tôt, qui est certes une menace potentielle mais au vu des capitaux importants de SEI il peuvent tout à fait se réglementer plus facilement qu’un nouvel acteur du secteur sans autant de moyen.
Enfin parlons un peu des chiffres.
7 le quantitatif
Déjà on peut voir un CA, bénéfices, dividendes et EPS en hausse (et prévisions également).
Parlons des retours sur capitaux on voit un ROIC très correcte qui prouve la cohérence des investissement fait dans leur plateformes, on peut également voir que le ROE est repasser au dessus du ROIC ce qui n'était plus le cas depuis quelques année, cela par le fait que SEI investi son capital mais que les fruits ne se montre pas encore sur les bénéfices (soit un beau potentielle) et donc cela fait baisser le ROIC sur le moment présent. Mais également que des rachats d’actions se font ce qui réduit les capitaux propres.
Enfin pour ce qui c’est passer en 2022, c’est une hausse agressive pour cause qu’un client a annulé son contrat avant la finalisations de sa solutions et à verser 88 millions a SEI au T1 2022 soit grosse somme pour peu de coûts directs. Mais également avec la hausse de 2021 cela a permis a SEI de commencer 2022 avec des frais de gestion et administration élevé.
Avant de retrouver des niveaux plus cohérents.
Donc on en conclut que la baisse du ROIC est volontaire et n’est pas due à une détérioration du modèle économique de l’entreprise.
Le P/E de 16.39 et le forward P/E de 15.34, payer 16 fois les bénéfices futurs pour une entreprise a environ 20 de ROIC et environ 30 de ROE montre que la valo actuelle est très intéressante mais ce n’est pas tout avec les rachats d’action cela réduits le nombre d’actions en circulation fait monter les EPS et tire le forward P/E vers le bas. Cela montre également que l'entreprise n'intègre ni bulle de valorisation ni d'attente surrealiste.
La marge nette de de 31 et une marge ope de 27 se justifie par la part minoritaire dans LSV qui s’ajoute au résultat net sans augmenter le résultat opérationnel et également que SEI n’a pas ou peu de dettes tout en conservant une forte trésorerie qui génère des produits financiers.
Le PEG de 1.88 montre que le prix actuelle de SEI est juste pour un modèle de qualité.
8 la valorisation
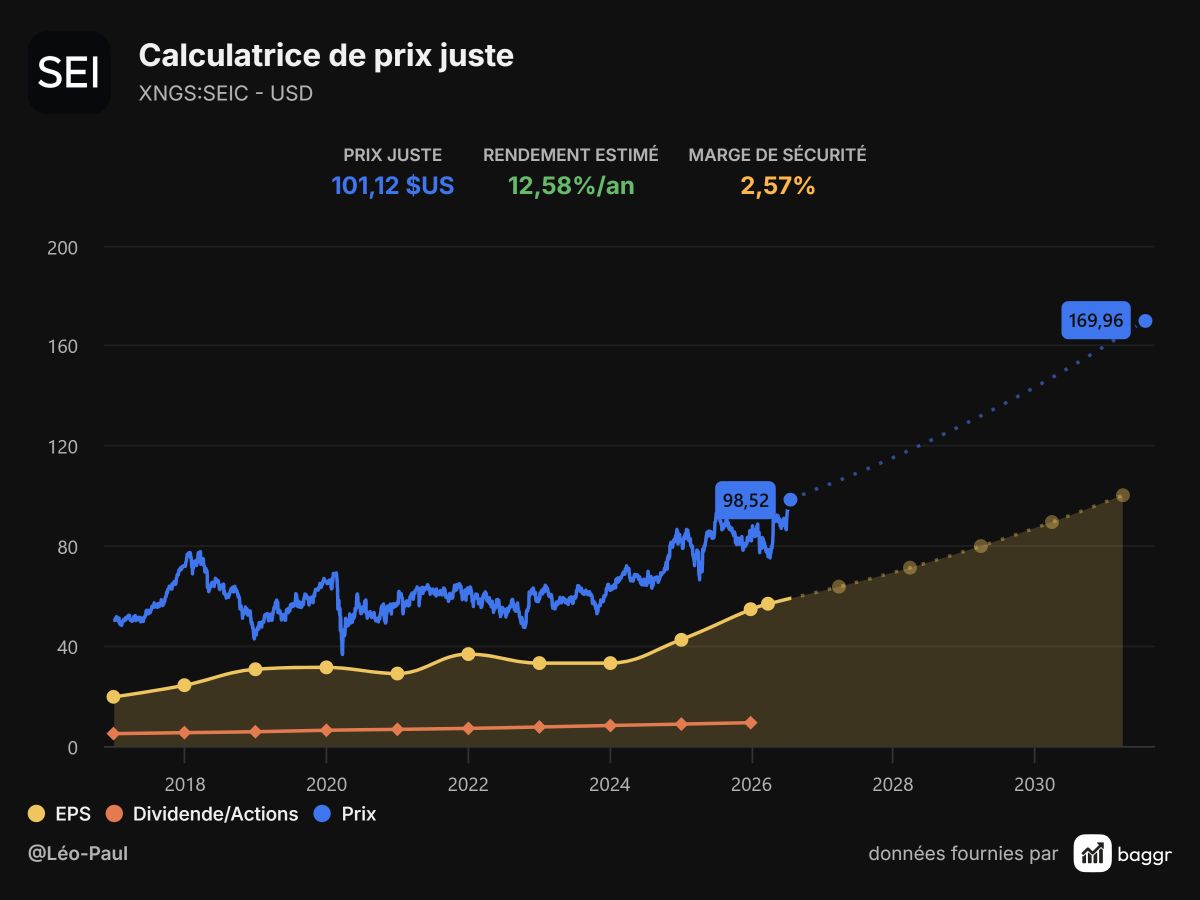
Enfin pour conclure une entreprise de roi (pour tout les amateur de kingdom) non plus sérieusement je trouve que c’est une très belle entreprise avec un beau futur devant elle, je pense en revanche qu’elle reste un peu cher au moment ou j'écris cela mais que si elle subi une correction ce sera très intéressant pour moi.
Merci d’avoir lu, et si vous pouvez me dire ce que vous en pensez que ce soit positivement ou négativement, c’est ma première thèse ou je mets autant de temps voila merci beaucoup.
PS les sources: Baggr, zonebourse et yahoo finance.