

Safran : Pourquoi la maintenance aéronautique est une mine d'or ?
 Passiv Invest
Hello à tous, 👋
Aujourd'hui, je vais essayer d'être un peu plus court que d'habitude en vous expliquant ma thèse d'investissement sur Safran, et particulièrement le marché dans lequel elle exerce, en croissance structurelle grâce à la maintenance aéronautique.
Cette thèse vient compléter celle réalisée par Hervé le mois précédent, n'hésitez pas à aller la voir.
Pour me faire un avis sur le dossier, j'ai grandement utilisé le document réalisé par Oliver Wyman sur le secteur. Vous pouvez le retrouver ici : https://www.oliverwyman.com/content/dam/oliver-wyman/v2/publications/2026/february/global-fleet-and-mro-market-forecast-2026-2036.pdf
Vous pouvez aussi consulter l'excellente newsletter de Bourseko sur le sujet : https://bourseko.beehiiv.com/p/le-boom-silencieux-de-la-maintenance-aeronautique
Allez, on peut commencer 👇

Safran est souvent présentée comme un champion industriel français.
À mes yeux, Safran est surtout une rente industrielle mondiale, construite autour d’un actif extrêmement difficile à répliquer : une base installée gigantesque de moteurs d’avion, utilisés pendant des décennies, sur lesquels le groupe génère ensuite des revenus de maintenance, de pièces détachées et de services.
Aujourd'hui, le transport aérien mondial continue de croître, mais les avionneurs n’arrivent pas à livrer assez d’avions neufs. Les compagnies gardent donc leurs avions plus longtemps, les font voler plus souvent, et doivent les entretenir plus régulièrement (ce qui rapporte à Safran). Or, dans la maintenance aéronautique, la partie la plus importante et la plus rentable, ce sont les moteurs. Et sur les moteurs de monocouloirs, Safran est l’un des acteurs les mieux placés au monde grâce à CFM International, sa coentreprise avec GE Aerospace.
Pour ceux qui ne savent pas, Safran génère du chiffre d'affaires via une coentreprise avec GE Aerospace qui s'appelle CFM International. C'est-à-dire que Safran et GE se partagent les revenus, mais aussi le travail, dans le but de fabriquer les meilleurs moteurs d'avions comme le CFM56 et maintenant le LEAP.
Le plus intéressant, c’est que Safran profite à la fois de l’ancien monde et du nouveau. L’ancien monde, c’est le CFM56, le moteur à réaction le plus vendu de l’histoire, encore massivement présent dans la flotte mondiale. Le nouveau monde, c’est le LEAP, son successeur, qui équipe l’Airbus A320neo, le Boeing 737 MAX et le COMAC C919. Donc en gros, le CFM56 génère le cash aujourd’hui et le LEAP construit la rente de demain.
C’est cette transition, dans un marché de maintenance en croissance structurelle, qui rend Safran exceptionnelle.
Le business model de Safran
Je vais d'abord vous expliquer un peu le business model de Safran pour vraiment comprendre comment elle génère son chiffre d'affaires.
Safran est un grand équipementier aéronautique français. Le groupe fabrique principalement des moteurs d’avion, mais aussi des trains d’atterrissage, des freins, des systèmes électriques, des équipements de défense et des intérieurs cabine.
Via CFM International, Safran équipe une grande partie des avions monocouloirs dans le monde, notamment les Airbus A320neo et les Boeing 737 MAX. C’est le segment le plus important du marché aérien, car ce sont les avions les plus produits et les plus utilisés.
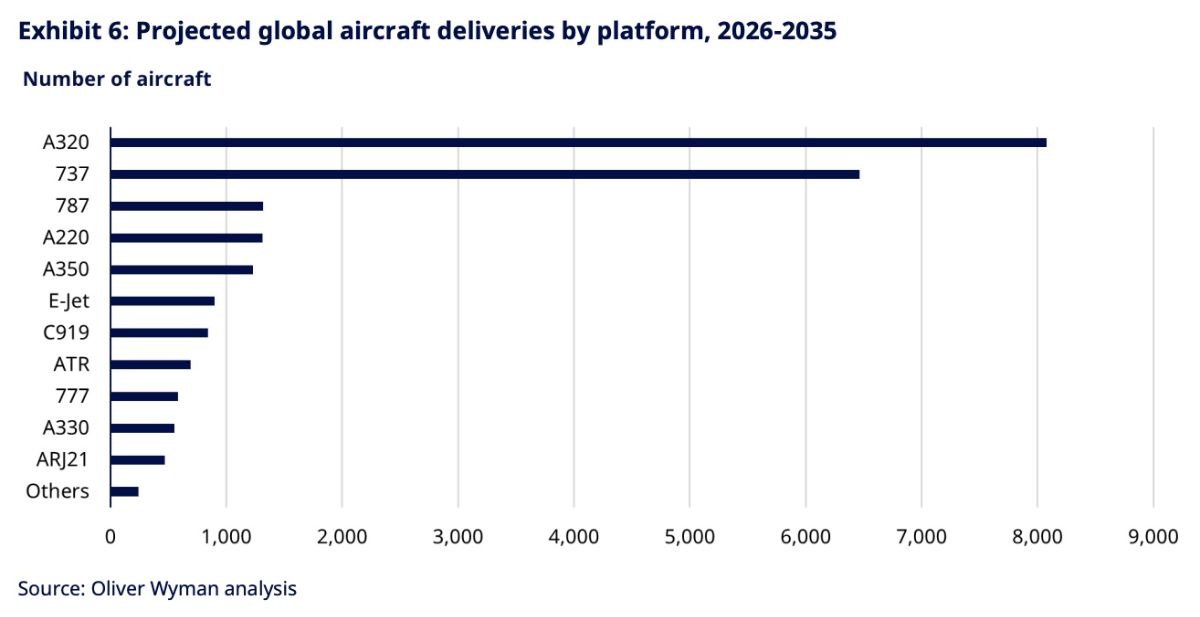
L’intérêt du modèle, c’est que Safran ne gagne pas seulement de l’argent quand un moteur est vendu. Une fois le moteur installé sous l’aile, il doit être entretenu pendant toute sa durée de vie : pièces détachées, réparations, visites en atelier, contrats de maintenance. Et comme un moteur peut voler pendant plusieurs décennies, chaque moteur livré aujourd’hui crée des revenus potentiels pendant très longtemps (30 voire 40 ans).
C’est pour ça que la maintenance aéronautique est si importante pour Safran. Le groupe possède déjà une énorme base installée avec le CFM56, et il construit la prochaine génération avec le LEAP. Plus la flotte mondiale vieillit, plus les avions volent longtemps, plus les moteurs ont besoin de maintenance. Et Safran est précisément au centre de cette chaîne de valeur.
Un marché aérien qui manque d’avions
La demande de transport aérien est revenue très fortement. Selon Oliver Wyman, 5,2 milliards de passagers ont voyagé par avion en 2025, les revenus passagers mondiaux devraient dépasser 1 000 milliards de dollars pour la première fois, et le trafic mesuré en RPK est environ 9% au-dessus du niveau pré-Covid de 2019.
Le problème, c’est que l’offre d’avions neufs ne suit pas.
Au début de 2026, la flotte commerciale mondiale en service représente environ 30 046 avions. D’ici 2036, Oliver Wyman prévoit une flotte de 41 135 avions. Sur le papier, la croissance est donc importante. Mais pour arriver à cette flotte de 41 135 avions en 2036, il faudra livrer 18 046 avions de croissance, remplacer 4 628 avions sortants, et conserver 18 461 avions déjà existants.
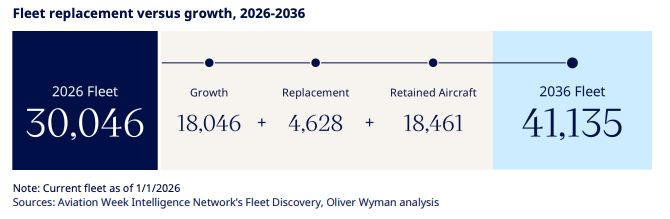
Ce graphique est important parce qu’il montre que la croissance du secteur ne repose pas seulement sur la livraison de nouveaux appareils. Une énorme partie de la flotte actuelle restera en service dans 10 ans. Autrement dit, les avions déjà existants vont continuer à voler, à vieillir, et à consommer de la maintenance.
Quand les avions neufs arrivent en retard, les compagnies n’ont pas vraiment le choix et prolongent la durée de vie des avions existants. Et plus un avion vole, plus ses moteurs accumulent des cycles, plus ils doivent passer en atelier, et plus ils consomment de pièces détachées, et donc plus ils rapportent d'argent à Safran.
Concrètement, ce sont les retards de production qui obligent l’industrie à s’appuyer sur une flotte vieillissante. En 2025, l’âge moyen de la flotte mondiale était proche de 13 ans, soit environ un an et demi de plus qu’en 2024, et les heures de vol moyennes par avion ont augmenté de 2%.
Le segment des monocouloirs
Le cœur du sujet, ce sont les monocouloirs : Airbus A320, Boeing 737, COMAC C919. Ce sont les avions court et moyen-courriers, ceux qui transportent le plus de passagers au quotidien, ceux qui sont produits en plus grands volumes, et surtout ceux où Safran, via CFM International, occupe une position exceptionnelle.
Comme nous venons de le voir, Oliver Wyman prévoit que la flotte mondiale passera de 30 046 avions en 2026 à 41 135 avions en 2036, soit une croissance annuelle moyenne de 3,2%. Mais cette croissance sera surtout tirée par les monocouloirs (narrowbody en anglais). Leur flotte devrait passer de 18 897 avions en 2026 à 28 464 avions en 2036, avec une croissance annuelle moyenne de 4,2%. 👇
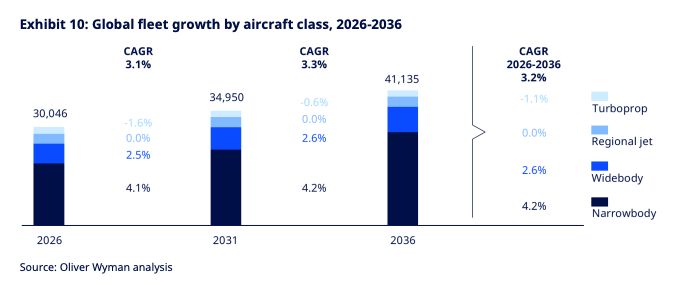
Ce graphique est l’un des plus importants pour comprendre la thèse. Il montre que la croissance de la flotte mondiale est essentiellement une histoire de monocouloirs. Les gros-porteurs progressent aussi, mais beaucoup moins vite. Or Safran est précisément positionné sur le segment qui croît le plus vite.
Via CFM International, Safran est présent sur les deux familles d’avions les plus importantes du monde : l’Airbus A320neo et le Boeing 737 MAX. Sur l’A320neo, le LEAP est en concurrence avec le GTF de Pratt & Whitney. Sur le 737 MAX, le LEAP est exclusif. Chaque Boeing 737 MAX vendu embarque donc automatiquement 2 moteurs LEAP liés à Safran.
CFM International : une position presque impossible à reproduire
Sur la période 2026-2035, Airbus et Boeing devraient représenter l’écrasante majorité des livraisons d’avions commerciaux, avec respectivement 49% et 37% des livraisons prévues. Côté moteurs, CFM International devrait représenter 46% des livraisons mondiales de moteurs, devant Pratt & Whitney à 30%, GE à 11% et Rolls-Royce à 9%.
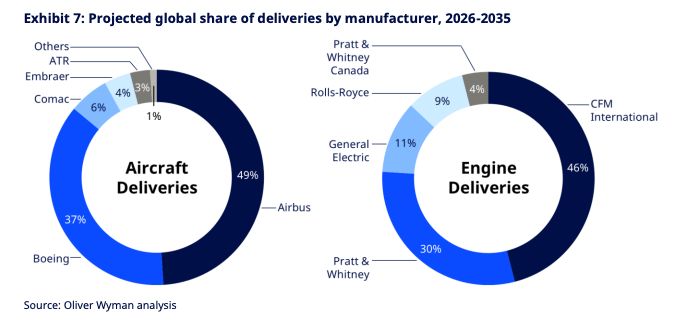
Dans les moteurs, CFM International est le leader mondial des livraisons attendues sur la prochaine décennie.
Le LEAP est en train de construire la prochaine rente
Sur les livraisons de moteurs par plateforme entre 2026 et 2035, le LEAP est très largement devant tous les autres programmes. Il devance le GTF de Pratt & Whitney, puis les moteurs de gros-porteurs comme le Trent, le GEnx ou le GE90.
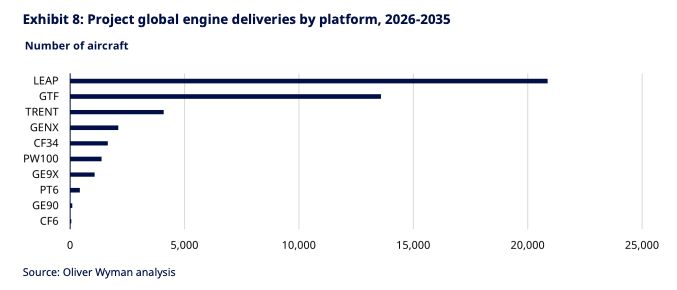
Il montre que le LEAP est le programme moteur dominant de la prochaine décennie en volume. Et dans l’aéronautique, le volume est décisif, car chaque moteur livré aujourd’hui crée une base installée qui générera ensuite des revenus de services pendant 20, 30, parfois 40 ans.
Dans les moteurs d’avion, la vente initiale du moteur n’est pas le moment où l’on gagne vraiment l’argent. Le moteur neuf peut être vendu avec une marge faible, parfois même à perte, parce que le motoriste sait qu’il gagnera ensuite de l’argent sur les pièces détachées, les visites en atelier et les contrats de maintenance à long terme.
C’est le modèle “rasoir et lames”. Le moteur est le rasoir et la maintenance et les pièces sont les lames.

Chaque moteur livré aujourd’hui peut peser sur les marges à court terme, mais il prépare les revenus de services de demain. Le marché peut parfois se focaliser sur les difficultés de montée en cadence ou sur la rentabilité encore imparfaite du LEAP. Mais l’investisseur long terme doit regarder plus loin : la base installée est en train de se construire.
Une flotte mondiale qui vieillit
Le vieillissement de la flotte est un autre pilier de la thèse. Oliver Wyman montre que la part des avions les plus âgés dans la flotte mondiale a augmenté. La catégorie des avions de plus de 25 ans représentait environ 5% de la flotte en 2010, contre plus de 10% en 2026. La catégorie 21-25 ans augmente aussi par rapport à 2010.
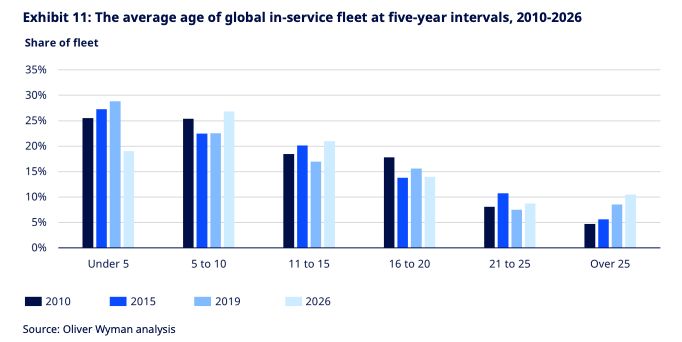
Ce graphique est très utile parce qu’il rend visuel le phénomène que l’on décrit depuis le début : les compagnies aériennes gardent leurs avions plus longtemps.
Et un avion plus vieux, c'est un avion qui coûte plus cher à entretenir.
Pour Safran, cela signifie plus de demande pour les pièces détachées, plus de passages en atelier, et plus de revenus de services.
C’est exactement ce qu’Oliver Wyman appelle le “MRO supercycle”. Le cabinet explique que la flotte vieillissante, combinée à une utilisation record et à des contraintes de production, augmente les besoins de maintenance, les prix des pièces et les délais.
Le marché MRO entre dans une décennie de croissance
Selon Oliver Wyman, la demande mondiale de MRO a atteint environ 136 milliards de dollars en 2025, contre 126 milliards en 2024. Elle devrait atteindre près de 193 milliards de dollars en 2036, soit presque deux fois le niveau de 2019.
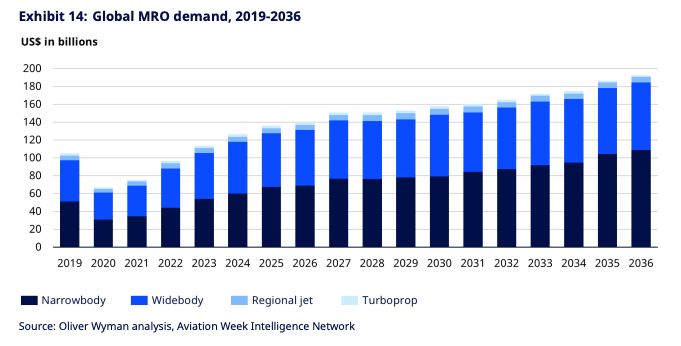
Après le trou d’air de 2020, le marché MRO est reparti très fortement. Il dépasse déjà le niveau pré-Covid et devrait continuer à progresser année après année jusqu’en 2036. La tendance est portée par les monocouloirs et les gros-porteurs, mais les monocouloirs sont particulièrement importants pour Safran, car c’est précisément là que CFM est le plus puissant.
Safran n’est pas uniquement une entreprise qui dépend des cadences d’Airbus et Boeing. Bien sûr, les livraisons neuves comptent, mais la valeur du groupe repose aussi, et surtout, sur une base installée qui continue à voler même quand les livraisons neuves sont contraintes.
Oliver Wyman estime que la maintenance moteur représentera environ 70,1 milliards de dollars en 2026, contre 27,8 milliards pour la cellule, 24,0 milliards pour les composants et 17,7 milliards pour la maintenance en ligne. En 2036, la maintenance moteur devrait atteindre 102,6 milliards de dollars.
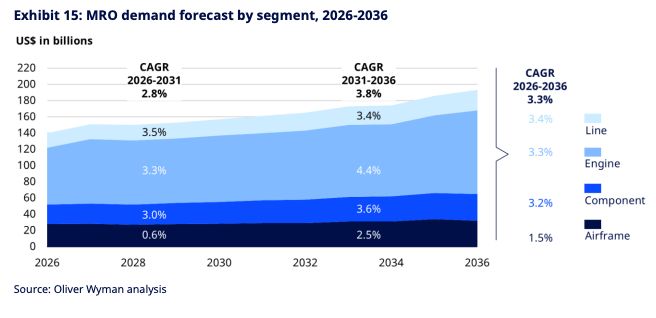
Ce graphique montre que la maintenance moteur est, de loin, le plus gros segment du MRO. Elle est plus importante que la cellule, les composants ou la maintenance en ligne. Et surtout, elle continue de croître jusqu’en 2036.
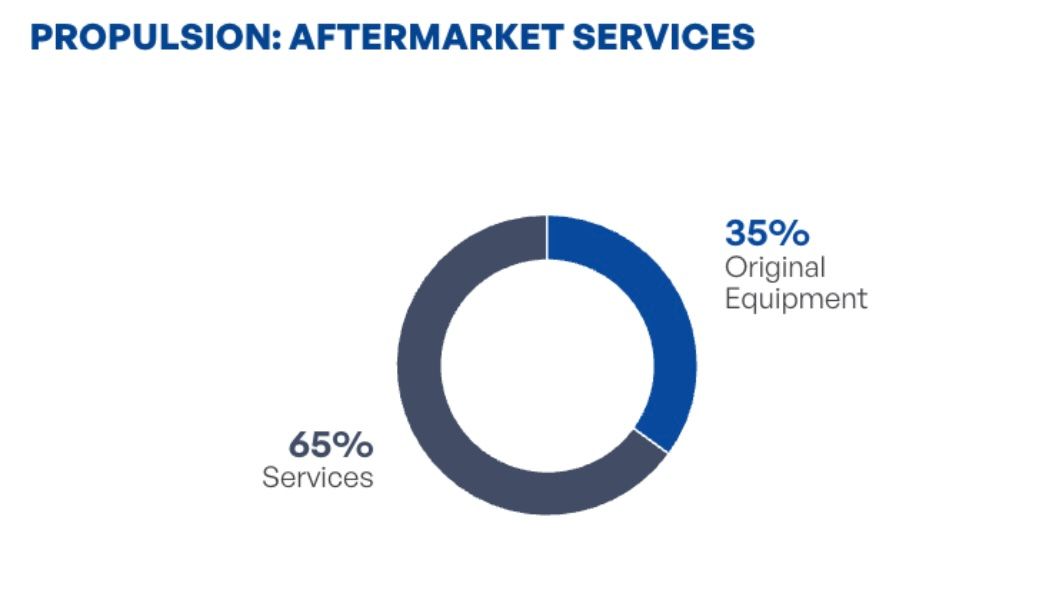
Ce qu'il faut bien comprendre, c'est que c'est le positionnement actuel de Safran. Dans son segment "propulsion", l'entreprise génère 65% de son chiffre d'affaires via des services plutôt que la vente directe de moteurs. 👇
Les plateformes qui domineront le MRO de demain sont celles de Safran
Encore et toujours selon Oliver Wyman, en 2026, les principales plateformes de MRO sont encore dominées par les avions de génération précédente : Boeing 737 NG, Boeing 777, Airbus A320ceo, Airbus A320neo, Boeing 787, Airbus A350. En 2036, la hiérarchie évolue fortement avec l’A320neo qui devient la première plateforme MRO, devant le 737 MAX, l’A350, le 787 et l’A320ceo.
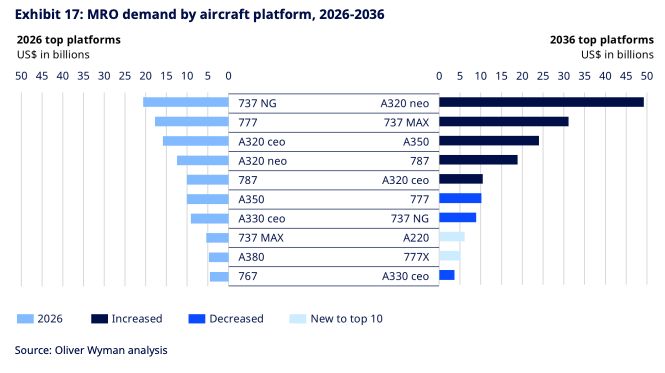
Cela montre bien que les plateformes de nouvelle génération vont progressivement prendre le relais.
L’A320neo et le 737 MAX montent fortement dans le classement. Or ces deux avions sont exactement les plateformes clés du LEAP. L’A320neo peut être équipé du LEAP-1A, et le 737 MAX est exclusivement équipé du LEAP-1B. Autrement dit, la croissance future du MRO aéronautique se déplace vers les plateformes où Safran est déjà installé. Aujourd’hui, le CFM56 profite encore du poids des anciennes plateformes comme l’A320ceo et le 737 NG. Demain, le LEAP profitera de la montée en puissance de l’A320neo et du 737 MAX.
En 2026, la demande MRO par plateforme moteur est dominée par le CFM56. En 2036, elle devrait être dominée par le LEAP. Le CFM56 recule, mais reste encore dans le top 10. Le LEAP, lui, devient la première plateforme moteur du marché MRO.
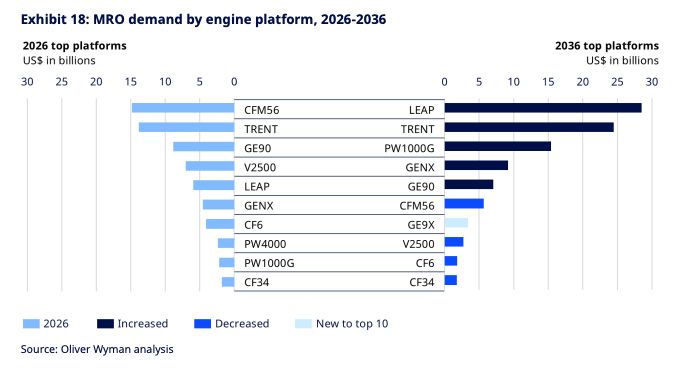
En 2026, Safran bénéficie encore de l’immense base installée du CFM56. Les avions équipés de CFM56 continuent de voler parce que les compagnies n’ont pas assez d’avions neufs pour les remplacer. Cela soutient les visites en atelier et les ventes de pièces. En 2036, le LEAP prend le relais. Les moteurs livrés aujourd’hui et dans les prochaines années auront accumulé des heures de vol, entreront dans leur cycle de maintenance, et commenceront à générer une part croissante des profits aftermarket.
Safran ne dépend pas d’un seul moteur en fin de vie car le groupe possède une transition presque parfaite entre deux générations de moteurs. L’ancien continue de générer du cash, pendant que le nouveau construit progressivement une base installée massive.
Les risques à surveiller
Le premier risque, c’est la chaîne d’approvisionnement. Oliver Wyman explique que les tensions sur les matières premières, les pénuries de main-d’œuvre, les contraintes de production et les problèmes de qualité continuent de ralentir l’industrie aéronautique. Ces difficultés devraient peser encore plusieurs années.
Pour Safran, cela peut limiter la montée en cadence du LEAP et créer des coûts supplémentaires.
Le deuxième risque, c’est le risque industriel. Un moteur moderne est une machine extrêmement complexe. Un problème de qualité peut coûter très cher. L’exemple du GTF de Pratt & Whitney a rappelé à tout le secteur qu’un défaut moteur peut immobiliser des centaines d’avions et peser lourdement sur la rentabilité.
Mais ces risques ne détruisent pas la thèse car, à long terme, ce qui compte surtout, c’est la force de la base installée, la croissance du MRO moteur, et la transition CFM56 vers LEAP.
Conclusion
Le groupe est exposé à un marché structurellement porteur : le transport aérien mondial. Il est aussi positionné sur le segment qui croît le plus vite : les monocouloirs. Il est leader avec CFM International sur les moteurs de nouvelle génération. Il bénéficie encore de l’immense base installée du CFM56 et il prépare la prochaine décennie avec le LEAP, qui devrait devenir la première plateforme moteur du MRO mondial d’ici 2036.
À court terme, le marché peut se focaliser sur les cadences, les tensions de supply chain ou les coûts de montée en production. Mais à long terme, la dynamique me semble beaucoup plus puissante car la flotte mondiale grandit, les avions vieillissent, la maintenance moteur explose, et les plateformes clés de demain sont précisément celles où Safran est déjà installé.
Dans un monde où les compagnies doivent faire voler des avions plus longtemps, où les moteurs deviennent la plus grosse poche de valeur du MRO, et où les barrières à l’entrée restent immenses, Safran me semble être l’une des plus belles manières de jouer le supercycle de la maintenance aéronautique.