

rollins la meilleure protection contre l'inflation ?
 logique invest
PRÉSENTATION DE ROLLINS
1. Date et histoire de fondation : Le pivot du siècle
Fondation : 24 février 1948 par deux frères, John W. Rollins et O. Wayne Rollins.
L'origine surprenante : À l'origine, l'entreprise s'appelait Rollins Broadcasting. C'était une société de médias qui possédait des stations de radio et de télévision.
Le virage (1964) : En 1964, les frères Rollins réalisent un coup de génie. Ils rachètent Orkin Exterminating
Company pour 62,4 millions de dollars, alors que Rollins ne pesait que 9 millions de chiffre d'affaires.
Fait historique : Cette transaction est historiquement reconnue comme le tout premier (LBO) — ou achat à effet de levier — de l'histoire financière américaine.
En 1965, la société change de nom pour Rollins, Inc., abandonne progressivement les médias et déménage son siège social à Atlanta, Géorgie (où elle est toujours). Elle entre au NYSE en 1968.
🐀 le coeur de métier
rollins est un des leaders des service de lutte antiparasitaire axé sur le contrôle des nuisible termites etc avec des clients résidentiels b2c et commerciaux b2b.
pour faire simple si vous avez des punaise de lit cafards moustiques dans votre habitation et que vous vivez en amérique du nord vous allez forcément faire appel à rollins l’entreprise achète énormément d’entreprise locale les intègre à sa plateforme pour optimiser les coûts de flotte est de produits tous en augmentant sa part de marché de façon organique et en même temps externe.
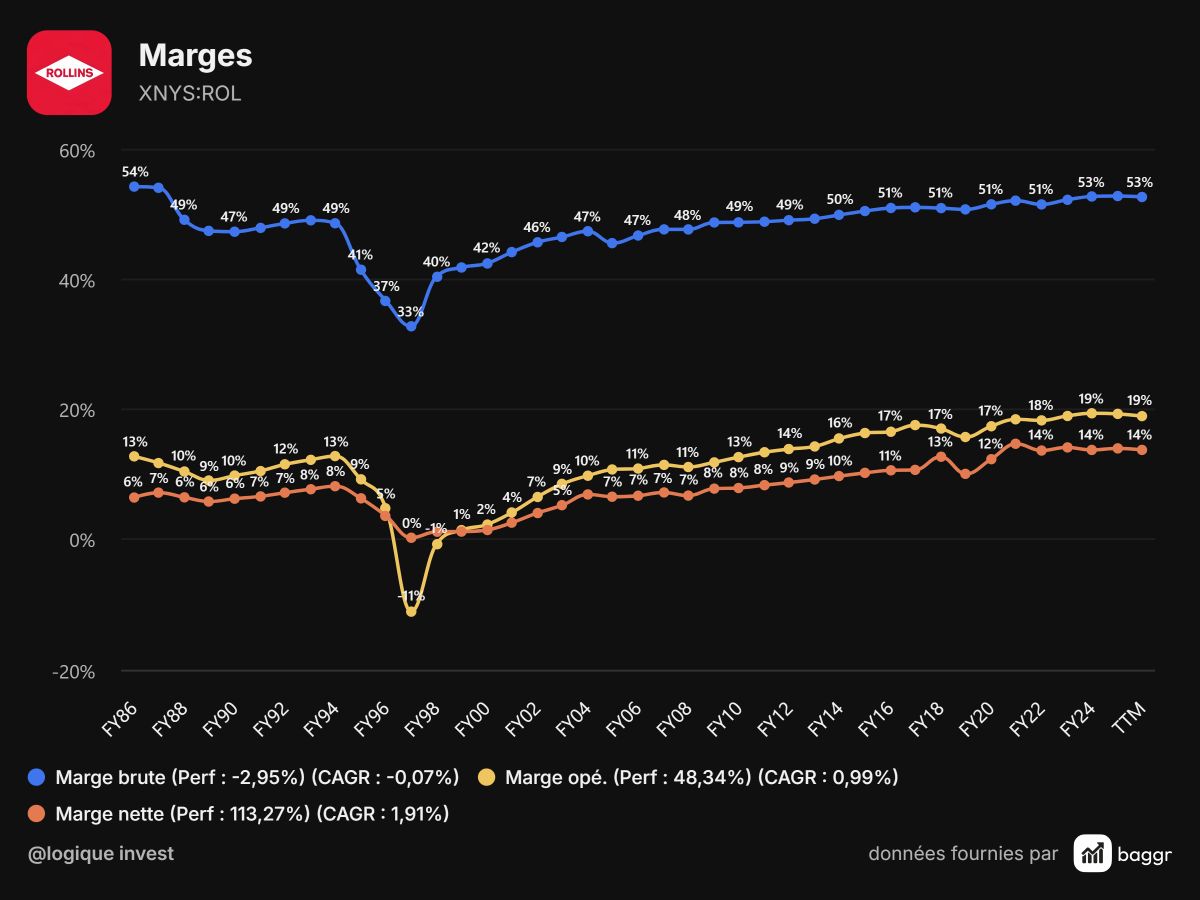
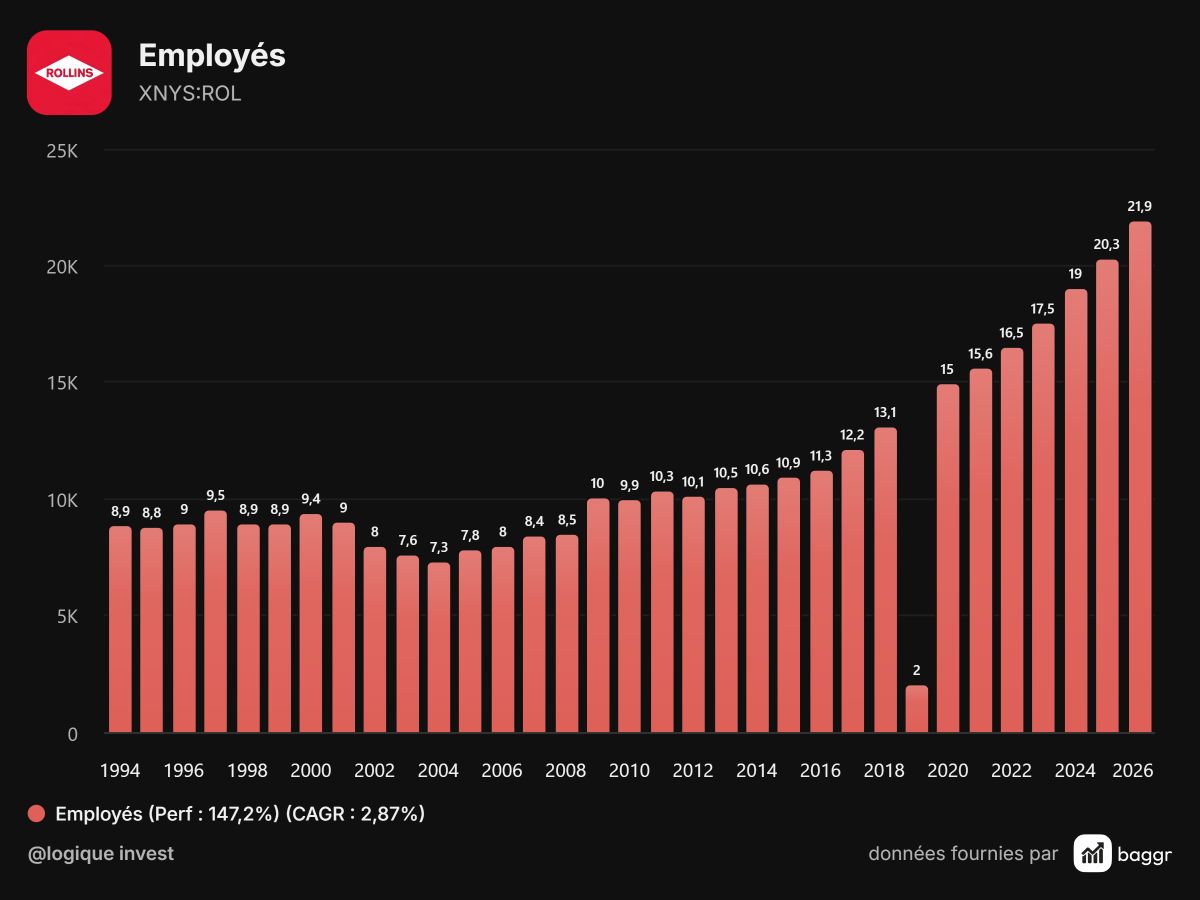
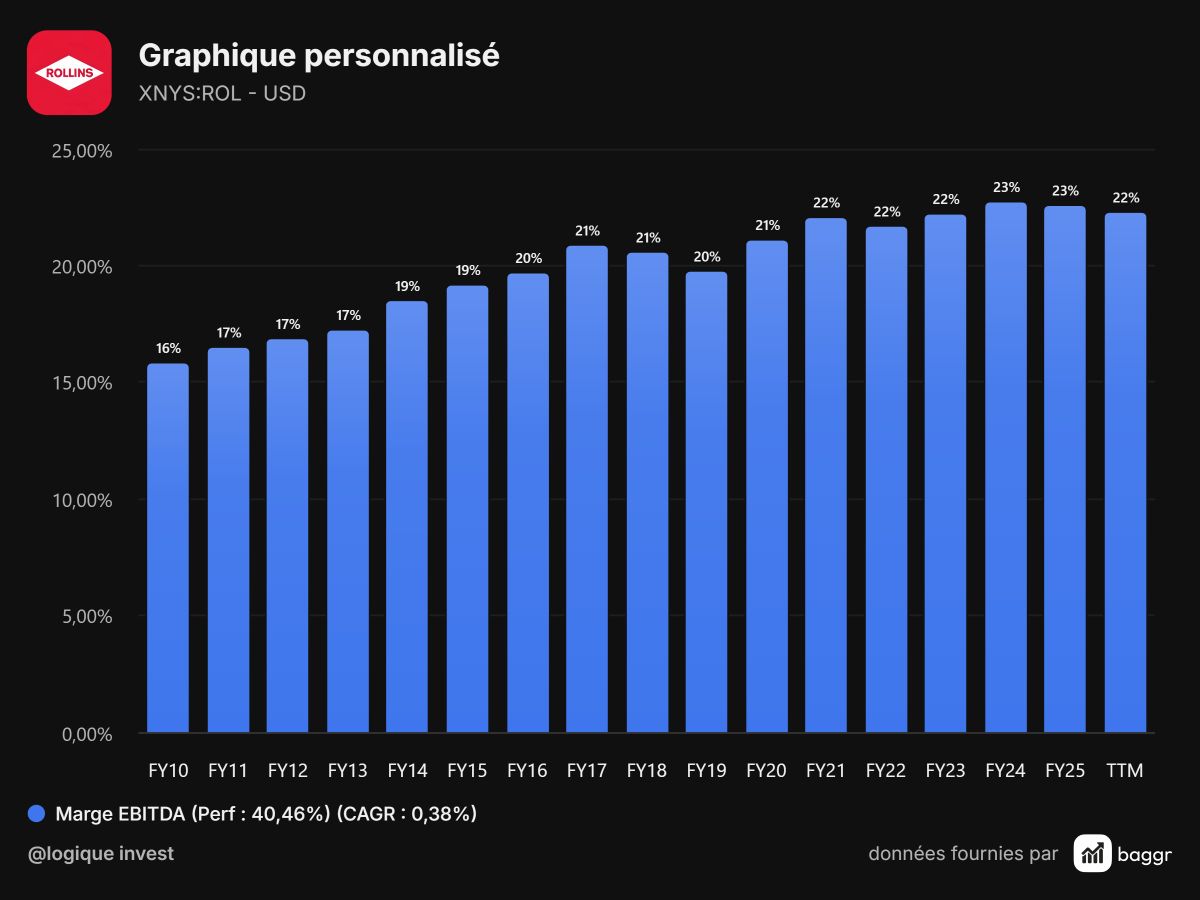
regarder moi c’est magnifique marge alors que rollins ne cesse d'augmenter son nombre d’employés.
COMMENT ROLLINS GAGNE DE L’ARGENT
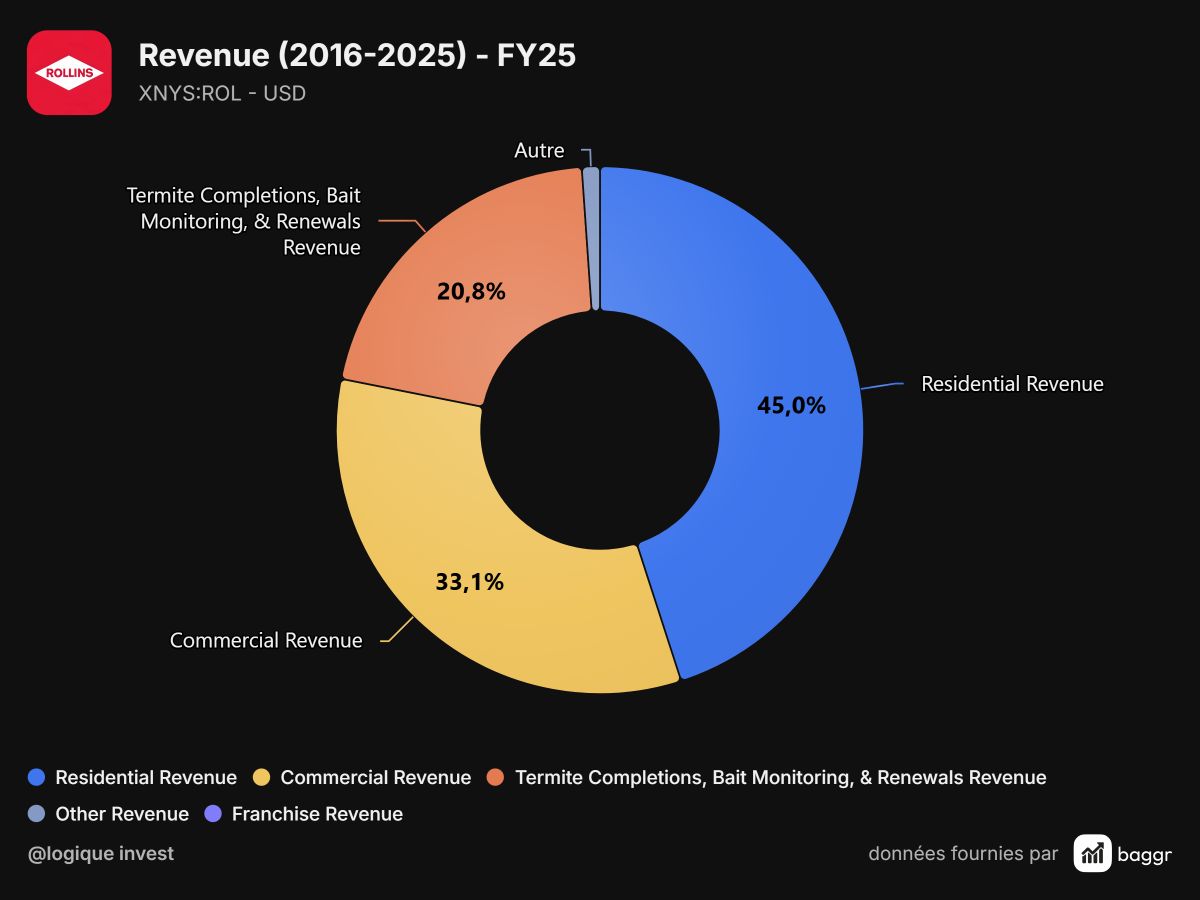
segment résidentiel : 45%
663 millions de revenu en 2016 / 1,7 milliard en 2025
une croissance de 11% en CAGR
Le plus intéressant dans ce segment c’est que 75% des revenus sont récurrents.
Le contrat initial : le client paye un montant plus élevé pour la toute première intervention (éradication, pose de piège etc) le contrat engage généralement sur une année minimum.
Les plans de maintenance : qui dit piège dit intervention humaine a interval régulier pour appliquer les traitements etc encore une facturation.
Coté stratégie de tarification : rollins applique une stratégie dite premium elle refuse de faire la guerre des prix avec les petits acteurs locaux, il augmente leur prix de quelque pourcent chaque année étant perçu comme petite dépense mais essentielle pour un propriétaire la rétention globale frôle les 89%
mettons nous dans la peau des clients 5 minutes je pourrais tout a fait préférer de payer un contrat plus chère qui augmente un petit peux chaque année pour avoir la certitude que la baraque va être bouffer par les termite ou infester de rat idem si je compte louer le bien.
segment b2b : 33%
634 millions en 2016 / 1,2 milliard
une croissance de 7,80 % par an, plus faible que le segment résidentiel.
idem que pour le secteur résidentiel tu enfile la cape de patron que tu sois un restaurant un hôtel un entrepôt de nourriture encore pire un hôpital tu ne peux tout simplement pas laisser ton businnes prendre le moindre risque sachant que les coûts sont dérisoir par apport a ce que tu risques.
Contrairement au résidentiel où un client peut décider de suspendre son contrat, le B2B exige un contrôle en continu toute l'année. Les contrats commerciaux sont signés pour 12 à 24 mois
La cause de la plus faible croissance de ce segment face au résidentiel est tout simplement que rollins a concentré une grosse partie de ces acquisitions récente sur des acteur qui traite plus du résidentiel ce qui a dopé sont cagr la croissance classique du CA rollins tourne autour de 7 a 9% par an.
segment termite : 20,8%
269 millions en 2016 / 781 millions en 2025
croissance de 19,44%
pour comprendre pourquoi les termites représentent une source de croissance énorme les maisons un us sont construites encore aujourd'hui à 94% en bois la totalité du parc de maison individuelle et de 90% et même les petits immeuble de de corpo sont à 73% des construction en bois.
Le traitement initial consiste : a soit injecté un liquide chimique autour des fondations soit la mise en place de station d'appât.
la surveillance : les techniciens reviennent pour voir si les termites ont consommé l'appât jusqu'au suivie de l’extermination de la colonie.
le renouvellement annuel : la surveillance demande très peu de temps une fois le système en place le client n'a plus cas payer chaque année pour conserver sa garantie car rollins garantie de rembourser les dégâts si les termite venais à s'attaquer à la maison. sachant que les assurances ne couvre majoritairement pas les dégâts c’est tout simplement un segment d’assurance que détient rollins en ayant le pouvoir d’augmenter c’est cout chaque année le client n’ayant aucun intérêt à partir par contre la ou une assurance à des remboursement à faire rollins lui grâce à son savoir faire n'a quasiment pas d'indemnité à donner.
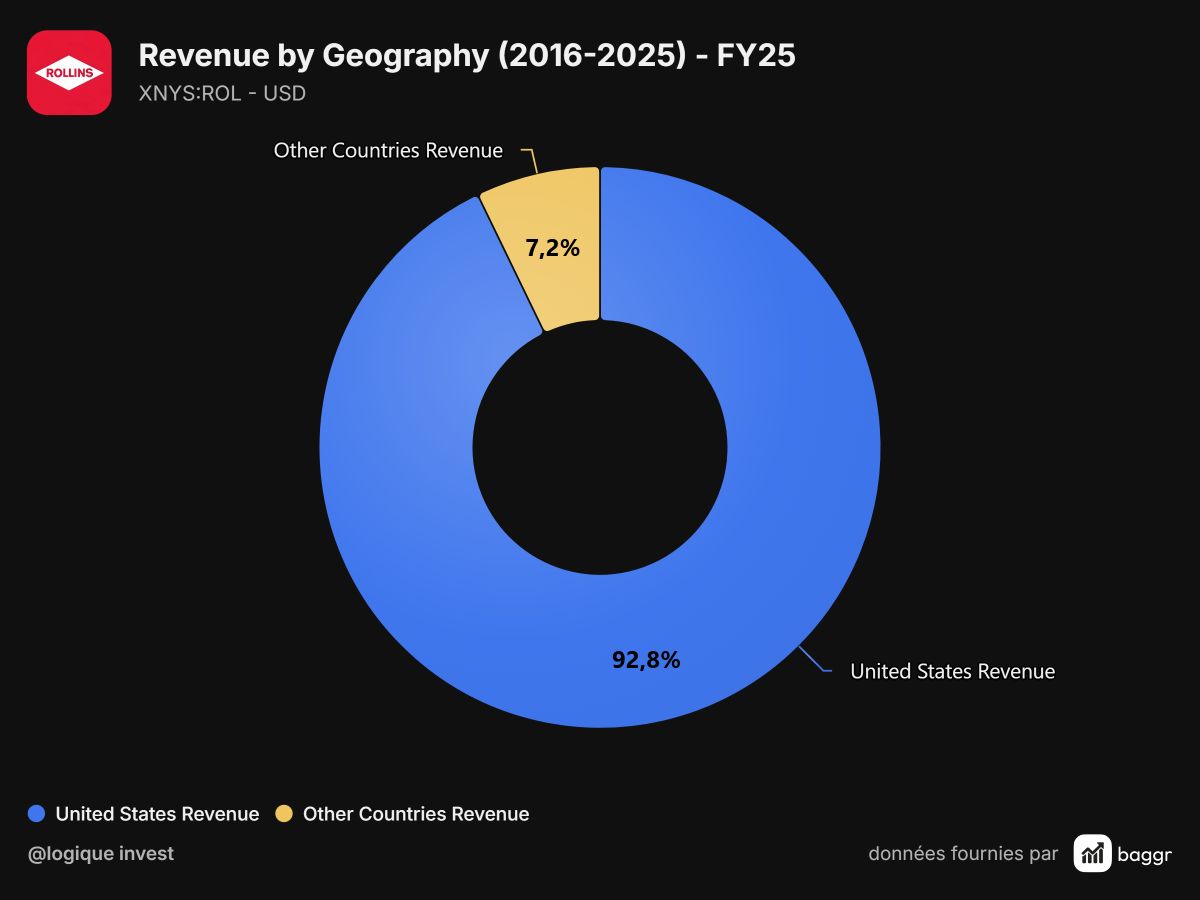
A noter que rollins est présent hors usa pour 7% du CA
269 millions en croissance de 9,5% en CAGR
PLAN DU BOARD
Une croissance de 9 à 11% par an : 7 à 8 % de croissance organique 2 à 3 % de croissance par Fusions-Acquisitions
rester une machine à cash : l’entreprise est clairement asset- light le plan est de maintenir plus de 100% bénéfice nette en FCF. vis-à -vis de son résultat net.
L'expansion des marges : La marge EBITDA entre 30 et 35%
Pourquoi il surveille la marge ebitda et non la marge nette rollins a acheté pas mal de petite entreprise ce qui l’oblige à inscrire des actifs intangibles et à les amortir sur plusieurs années cela diminue artificiellement le résultat net et donc la marge net.
la stratégie de leur acquisition c’est de rajouter des centaines de maison tout autour de leur entreprise car ajouter de nouvelle maison a traiter dans les rue ou vous avez une équipe de déployer ne vous coûte pas plus cher
et donc la marge EBITDA autour de 30% indique que plus elle grandit plus elle devient rentable car chaque nouvelle baraque rapporte proportionnellement plus que les anciens.
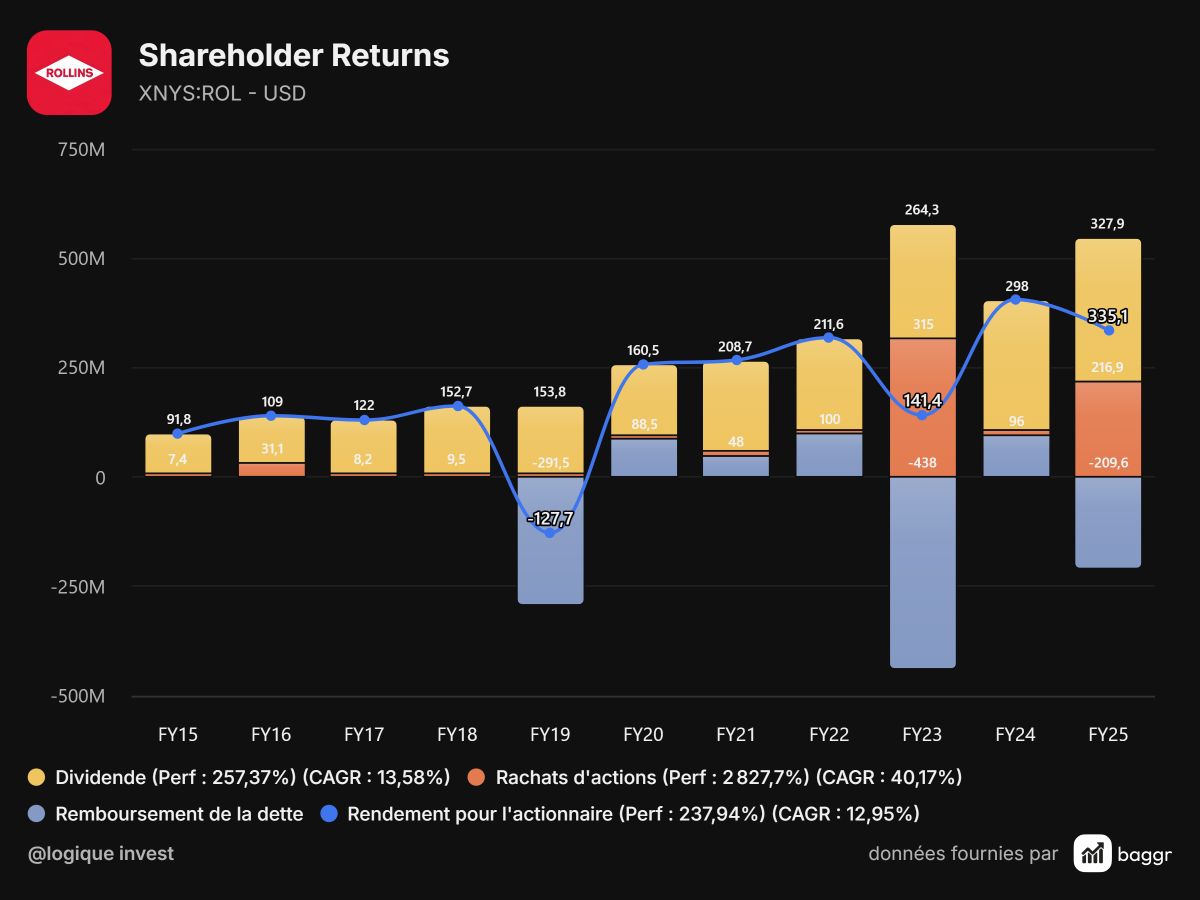
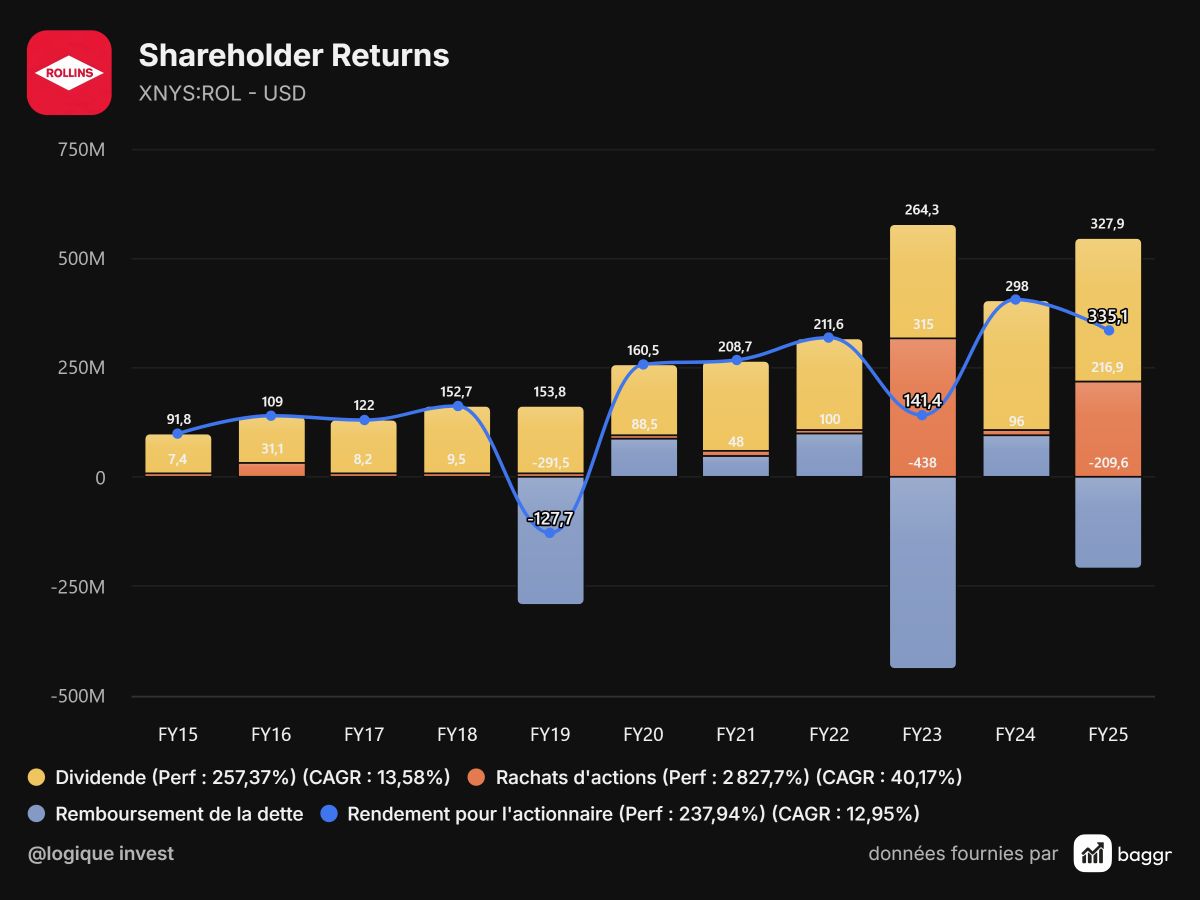
pas de rachat d’action de prévue le board souligne que les acquisition amèneront plus de rentabilité futur, j’aurais préféré un mix dividende rachat d’action
TAM SAM SOM
LE TAM : évaluer entre 24 et 25 milliard il pourrait doubler d’ici 2035 entre 40 et 50 milliard.
LE SAM : identique au tam car rollins est présent sur tous les continue même si le coeur de métier reste principalement au usa
LE SOM : il capture 15% du tam mondial avec leur 3,8 milliard de revenue pour 2025
LES 3 plus gros risque
1. La pénurie de main d’oeuvre : l’hiver arrivant il y’a moins de parasite et donc l’entreprise se sépare d’une partie de l’effectif qu’elle n’est pas sûr de retrouver plus tard de plus les salaires ne sont énorme entre 35k et 40k à l'année pour un débutant il arrive à garder leur salariée expérimenté mais un turn over de base et fait chaque année tout repose sur l’humain chez rollins c’est eux qui s’assure que la relation client fonctionne bien.
2. La hausse structurelle des coûts opérationnels : Tous les jours des milliers de camionnettes parcourent les routes, l'entreprise a fait face à une augmentation des cours d’assurance idem pour le carburant et l’utilisation de produit chimique expose aussi la boite.
3. Le départ surprise du Directeur Financier (CFO) Kenneth Krause
Le départ de krausse a provoqué une baisse du titre et une dégradation de la part de plusieur analyste car il avait été recruté spécifiquement pour son profil de redresseur de marge en plus un timing terrible moins de 2 semaine après la journée des investisseur ou il avait présenté la feuille de route pour l’augmentation de la marge ebitda son successeur william harkins a été nommé williams harkins ancien directeur de la comptabilité du groupe.
sachant que 80% de sa rémunération venez de l’objectif de ramener la marge ebitda a 30% le signal envoyé et désastreux
ACTIONNARIAT
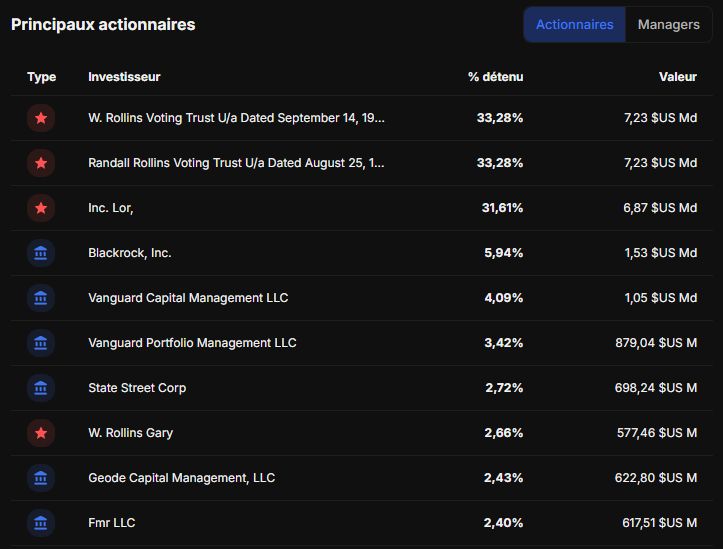
l’entreprise est détenue majoritairement par des initiés de la famille rollins, ce qui selon moi car je n’ai rien trouvé sur le sujet à empêcher buffet d’investir sur le titre.
rollins gary a était ceo de 2001 à 2023 il reste président du conseil d'administration. Il est le fils de O. Wayne Rollins, qui avait cofondé l'entreprise avec son frère John dans les années 1940.
le ceo actuel n'a pas vraiment de skin in the game en détenant seulement 0,08% d’action.
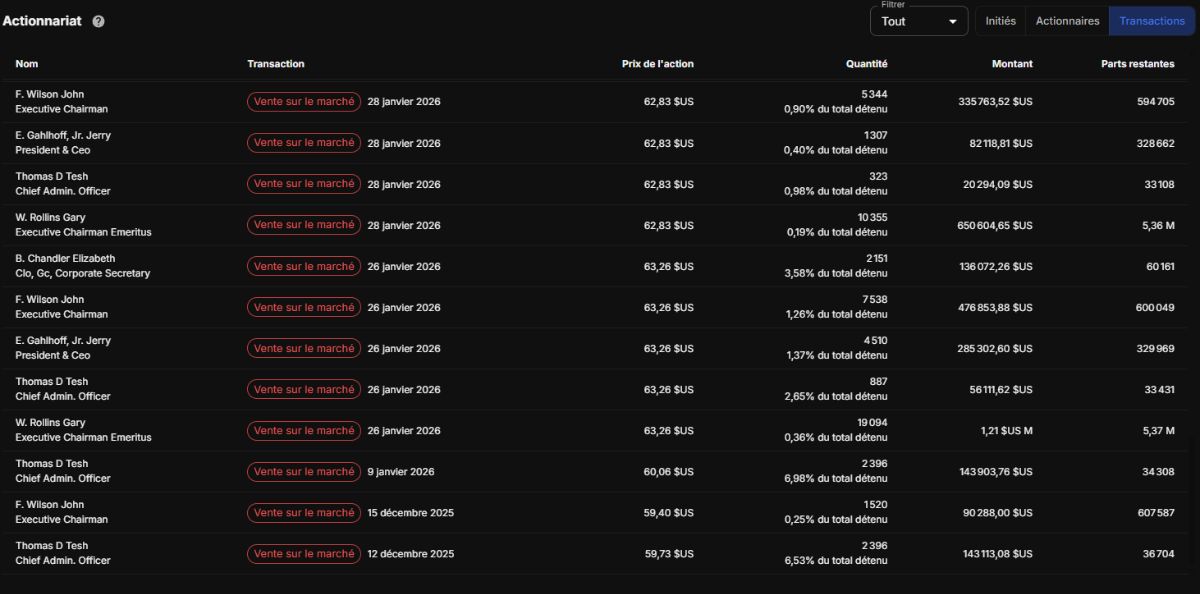
A noter que absolument tout ce beau petit monde a vendu quand l’action était à son plus haut.
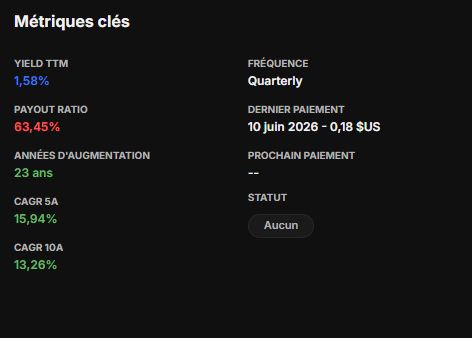
Le point négatif de cette structuration d’actionnariat selon moi c’est qu’il non pas vraiment intérêt à faire du rachat d’action il vont toujours préférer augmenter le dividende. ce qui selon moi s’il n'y a pas de rachat d’action une bonne stratégie car a terme le dividende pèsera trop sur les FCF obligeant l’entreprise soit à croître vite soit à arrêter l’augmentation au-delà de l’inflation.
LE MOAT LA NOTE 20/25
✅ Avantage de coûts 📉 : en faisant partie des leader mondiaux rollins écrase les coûts fixe et chaque nouveau clients rapporte plus que le précedent.
✅ Actifs intangibles 🏷️ : rollins jouit de la plus forte notoriété du secteur et leur portefeuille de marque diversifier permet aussi de cibler tous les segment tout en mutualisant les entreprise sous leur contrôle
✅ Effet de réseau 🚚 : c’est exactement ce que le board veut que chaque nouvelle acquisition locale fasse baisser les temps de trajet augmente les marges cela crée une barrière à l'entrée pour les autre concurrent
✅ Coûts de changement 🔒 : pour le b2b il est énorme tu ne peux pas te permettre un échec sur un contrôle d'hygiène par exemple, pour le b2c notamment grâce au termite et au promesse de rollins en cas de dégât il affiche une fidélisation de 90% et des revenus récurrents de 75%
❌ Réglementation / Marché efficient : les règles du secteur s’applique à tous le monde et n’offrent aucun privilège.
chez Morningstar, la note du moat est Wide Moat
Le wide moat signifie que la boite peut continuer à générer des rendement financier supérieur pendant au moins 20 ans.
MA CONCLUSION
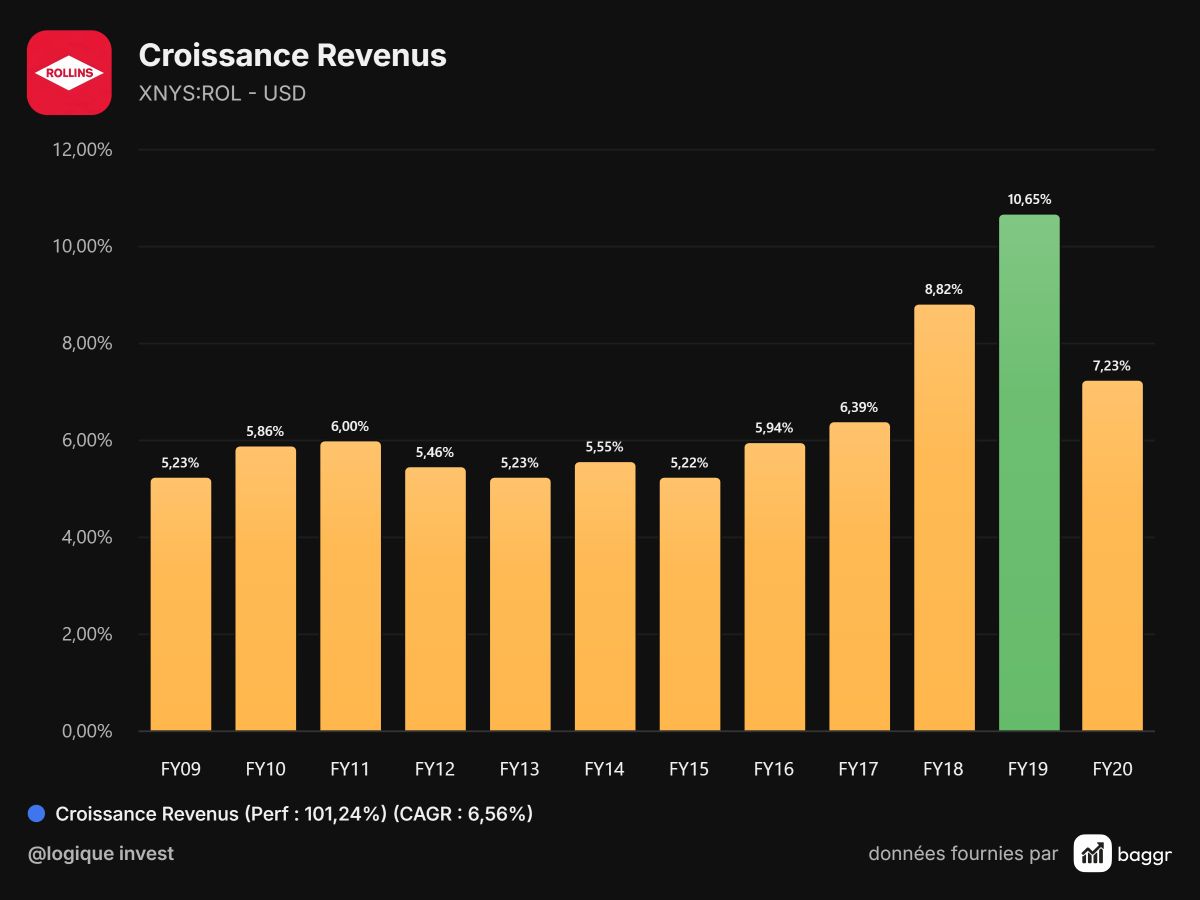
quand je dit que rollins est un protection contre l’inflation est qu'elle en profite je me base sur une chose le CA.
on peut voir l’évolution entre 2010 et 2020 où l'inflation était quasi nulle
puis post covid et guerre en ukraine
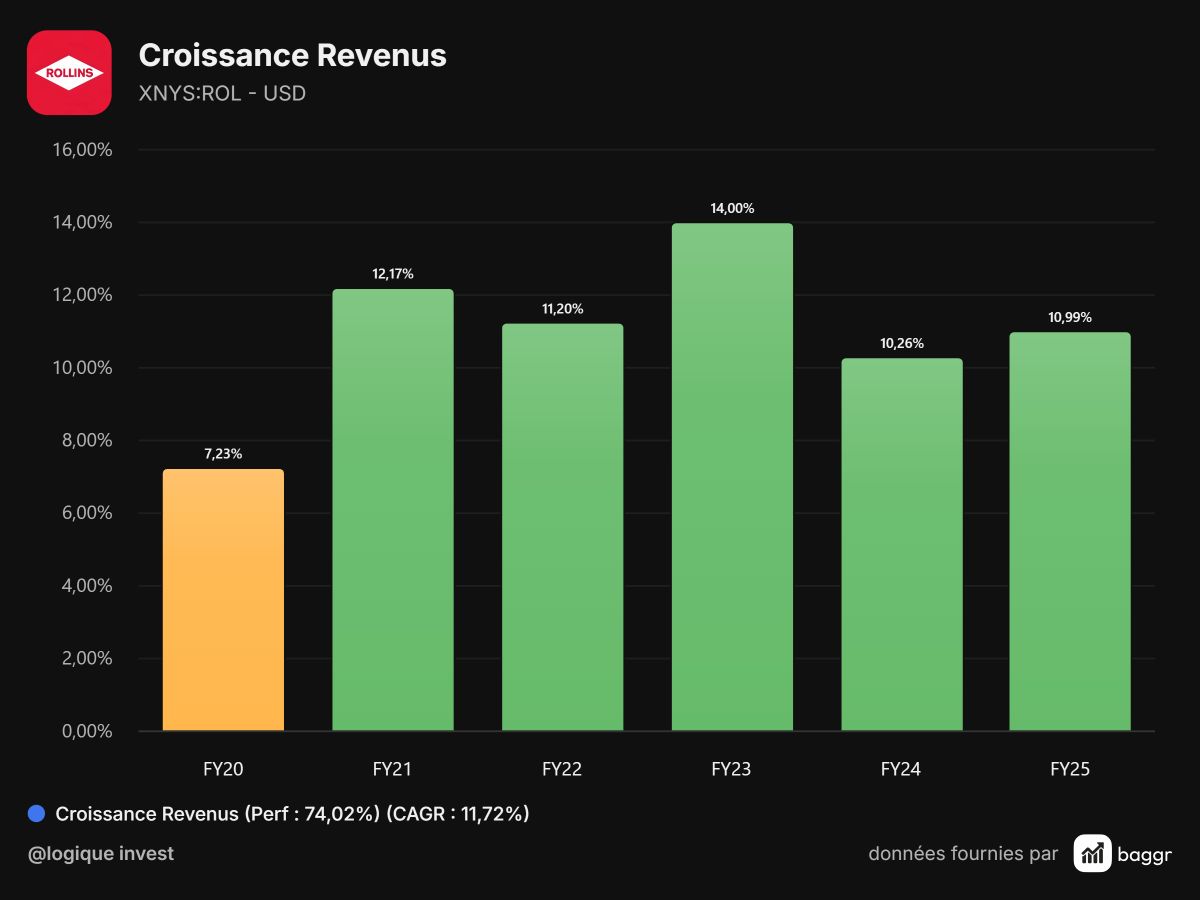
donc oui l’entreprise profite belle et bien de l’inflation maintenant je vous vois venir quid d’une entreprise qui fait rouler 10 000 camionnette par jour avec une inflation qui revient notamment le prix du pétrole
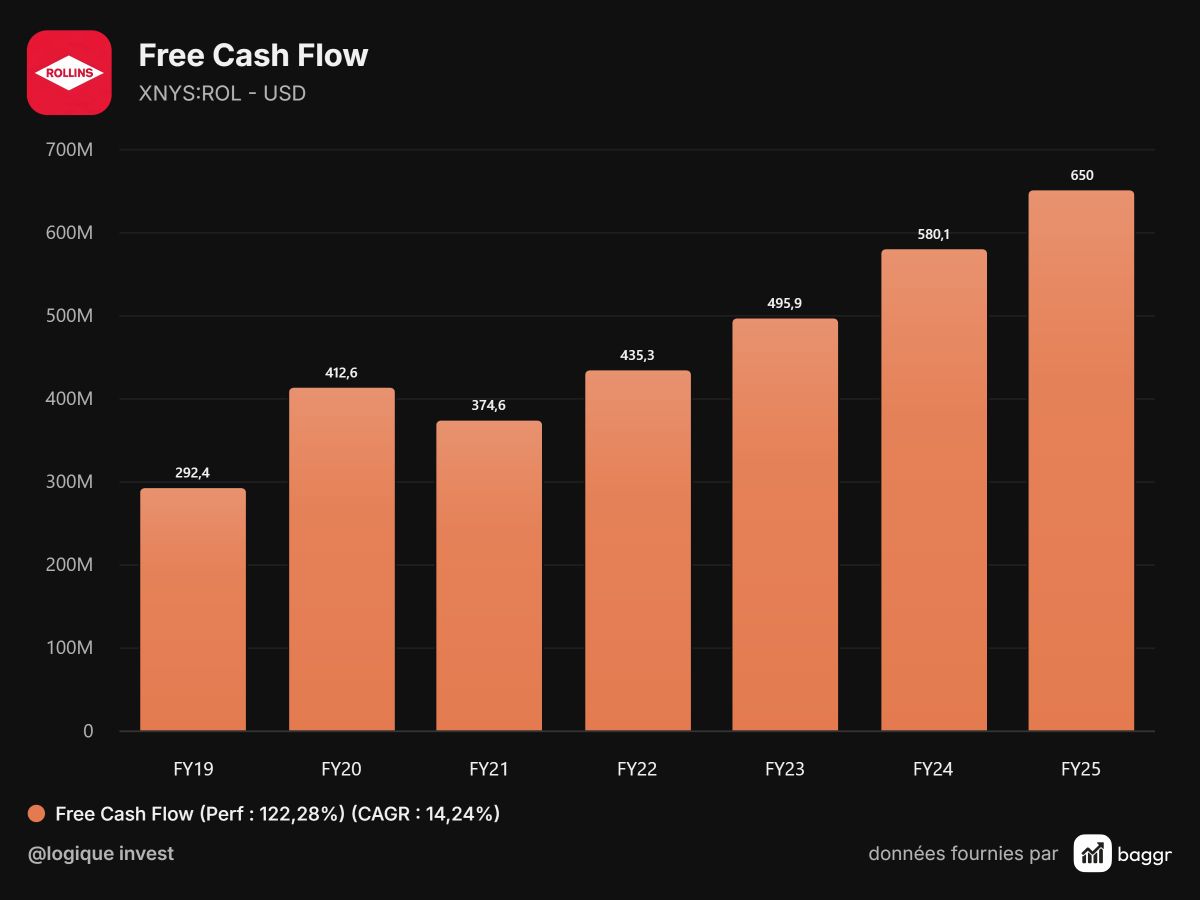
donc rollins arrive à augmenter son CA plus vite avec l’inflation et continue aussi à augmenter c’est FCF.
maintenant je vais développer ce que je pense de la société elle coche pas mal de case qui m'intéresse
1. elle arrive a etre asset-light : avec 10k de pick-up sur les route grâce à du leasing ce qui transforme le capex en opex
en gros une charge opérationnelle, elle ne possède quasi aucun mur elle les loue si une zone d’activité se contracte elle peut fermer une agence hyper facilement ce qui lui donne ce côté agile que non pas les boite de son calibre normalement on le voit dans la progression de son CA elle arrive a faire une croissance à 2 chiffre alors que des walmart ou coca sont n'arriveront plus à avoir du double chiffre dans le CA.
2. Un businesse résilient sans énorme concurrent : on la vue dans la croissance de son CA avec les divers crise traversée depuis les années 90 de plus l’activité qui croît le plus les termites sont assurer avec une construction de maison en bois au usa qui réaccélère à 94% actuellement, sur son marché domestique elle na pas vraiment d’énorme concurrent et sont marché mondial et en expansion de 10% par an.
3. Ce que le marché ne price pas : ma tech sur rollins est simple si la boite arrive a pivoté sur des véhicule électrique qui peut au bas mot faire chuter le prix au km de 40% couplé à des véhicule FSD ce qui pourrait faire chuter le taux d’accident et surtout le prix d’assurance de la flotte l’entreprise peut facilement target une diminution de 40% de sont coût en carburant idem pour le cout de l’assurance. c’est dur a mettre en place car les employés de rollins rentrent chez eux avec les véhicule le soir quid du rechargement des véhicule. l’entreprise réfléchit déjà au sujet. j’ai fait une estimation cela ferait up la marge brut de rollins de 1.5% environ 50 millions d’économie donc une hausse de 10% de c’est FCF 50 millions représente environ 3a4 petite entreprise racheter en plus par an.
4. le vent de face arrive : le titre a chuté de + de 31%
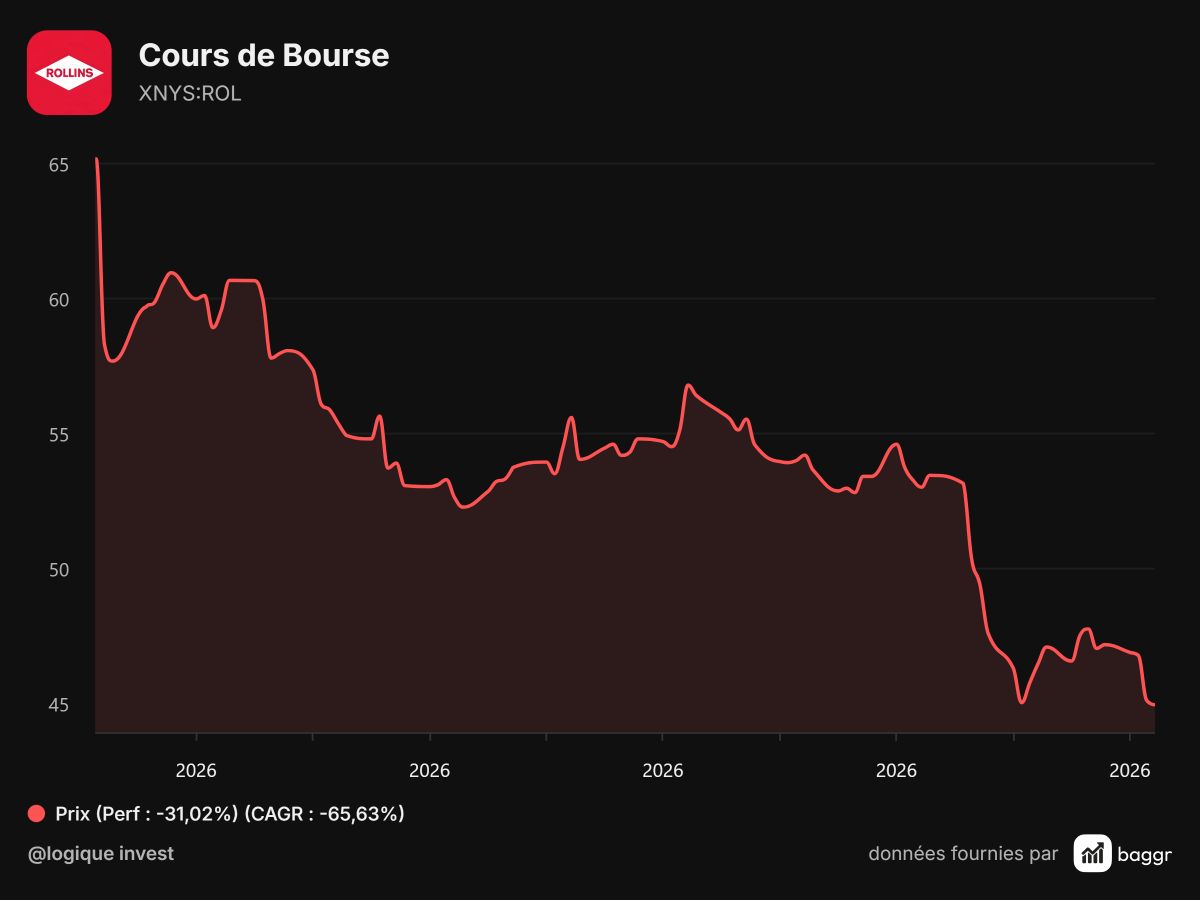
est c’est complètement mérité les 30% de marge d’ebitda ne pourront pas être tenu le départ du CFO qui était rémunéré avec cette objectif est catastrophique ça envoie le signal que l’entreprise a échoué est c’est la que c’est intéressant pour nous actionnaire car si l’entreprise passe de 23% à 26% cela reste déjà un belle objectif réaliser et il et surtout largement réalisable.
AU vue des chiffres de valo on pourrait croire que rollins reste surévalué de malade mais posez vous la question suivante combien d’entreprise sont non cyclique asset-light avec des revenu prévisible avec très peu de concurrence avec une croissance de croisière entre 7 à 9% ? perso je n’en connais pas d’autre.
passons à la valorisation :
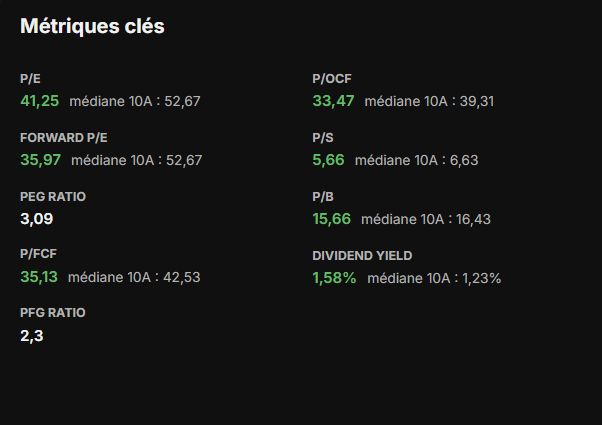
Avec la récente baisse, le titre peut enfin souffler.
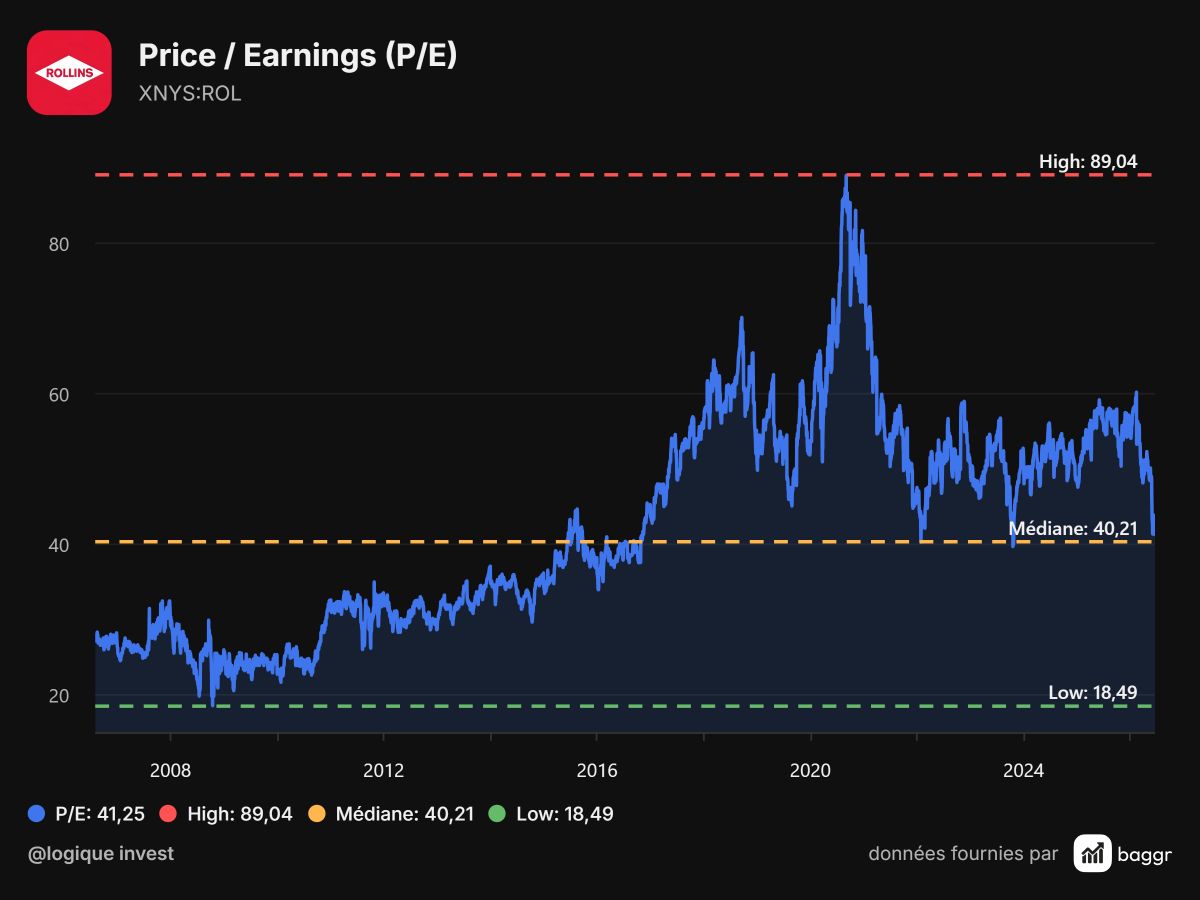
On retrouve un PE historique autour de 40 maintenant soyons patient je pense autour de 40$ on aurait une prix cohérent pour rollins.
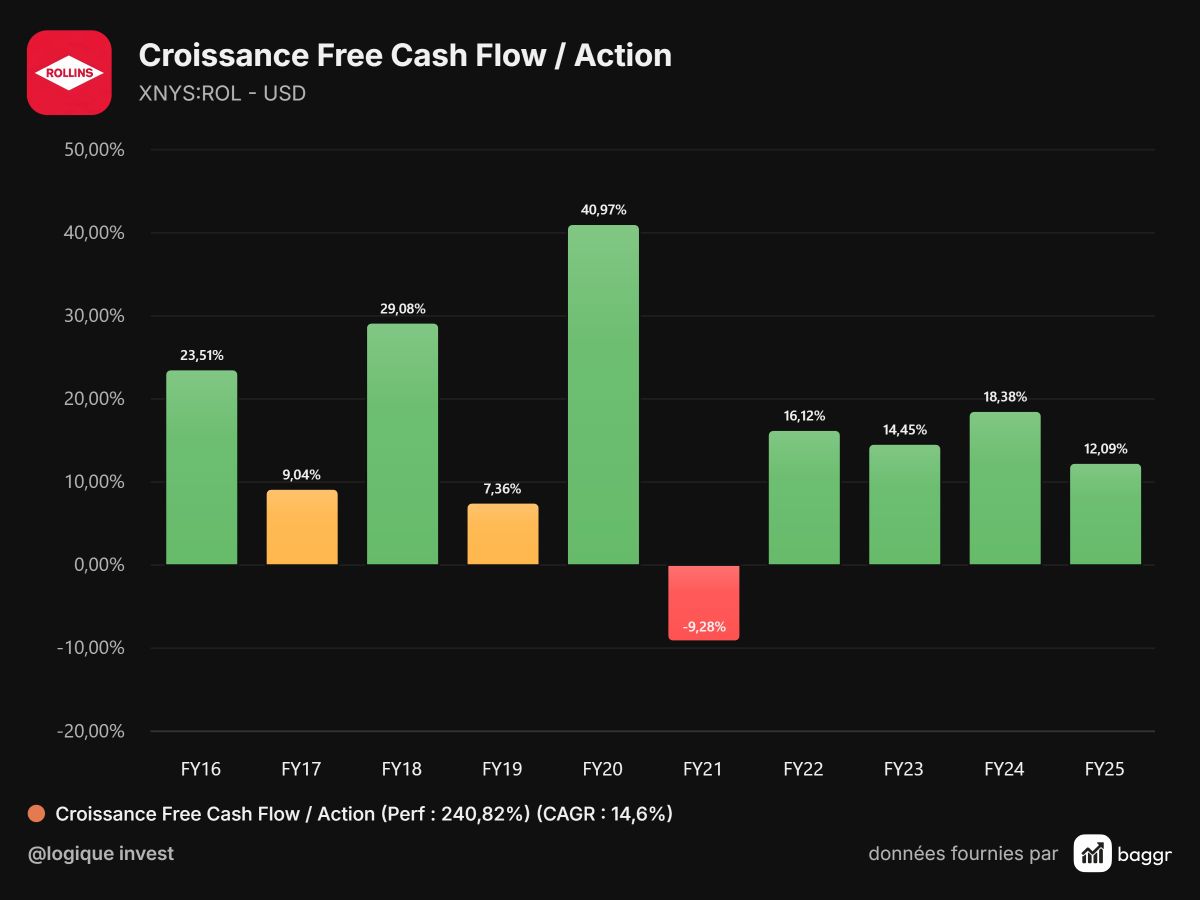
j’hésite personnellement ouvrir une position pour un tier du montant que je veux mettre sur rollins au prix actuelle car quand on regarde la droite de régression depuis 2008 l’entreprise reviens toujours vers cette elastique, et si jamais elle chute de 10% ce qui me reviendrais à mon juste prix je finis de completer ma position
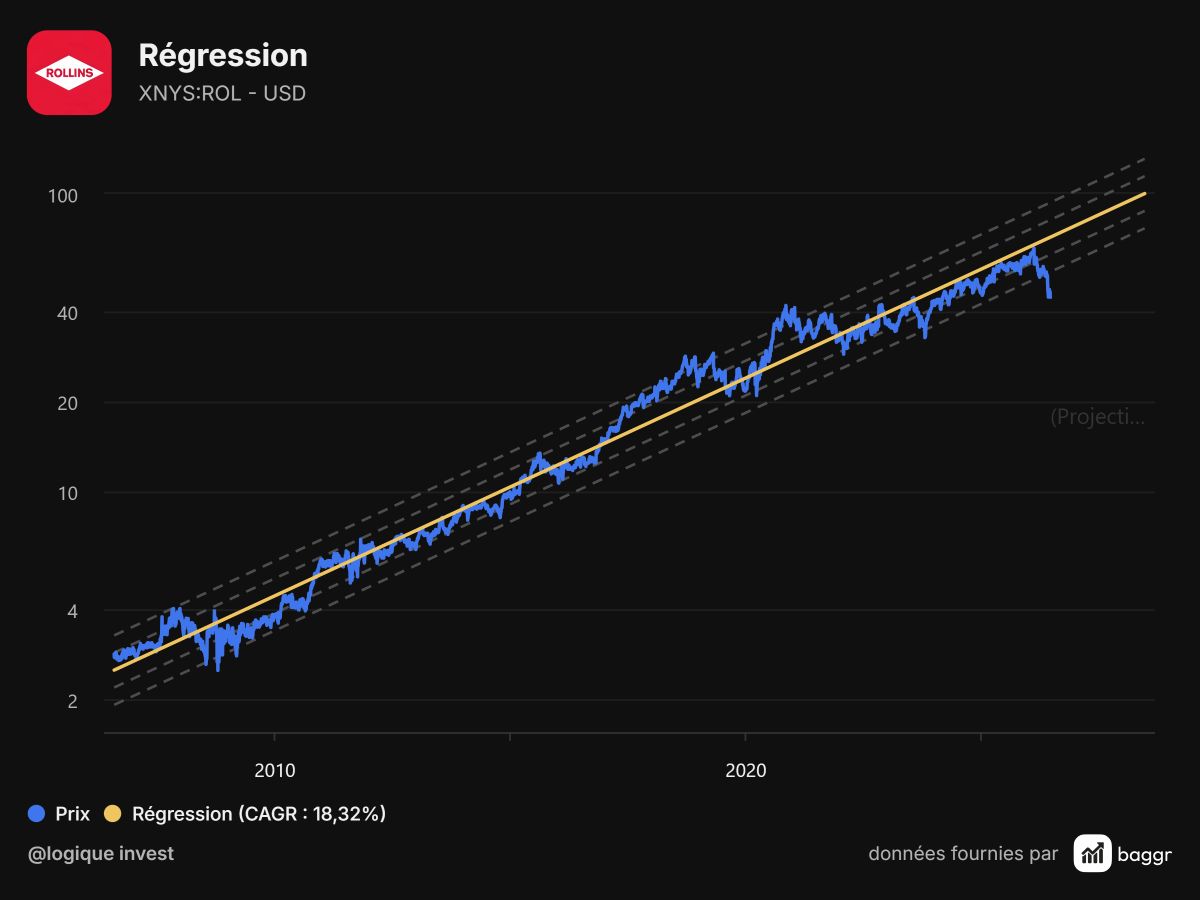
pour finir je pense que rollins fait partie avec msci coca et quelque autre société que l’on peut garder a vie dans un portefeuille ouvrir sont applis dans 15 pige et être tranquille maintenant le plus dur c’est des les acheter a un bon prix car la meilleur boites au mauvais prix reste un investissement bidon r.i.p ceux qui on acheter rollins a 60$. c’est clairement pas la plus sexy aucun narratif IA etc mais pour mois elle a toute sa place dans n'importe qu’elle fond de portefeuille surtout si bien acheter.