QUALCOMM : Des puces de smartphone aux puces de l'IA, vers une revalorisation du multiple ?
 FroggyleHacker 🐸
QUALCOMM : Des puces de smartphone aux puces de l'IA, vers une revalorisation du multiple ?
(Je me suis aidé de l'IA sur certaines parties de cette thèse)
INTRODUCTION
Qualcomm est principalement connu comme le concepteur des puces Snapdragon, utilisées dans l'industrie des smartphones. Depuis peu, l'entreprise a entammé un virage de sa production vers des puces IA destinées aux datacenters. En exploitant son héritage en matière d'efficacité énergétique et en rachetant des boîtes technologiques comme Alphawave (juin 2025) ou Modular (juin 2026), l'entreprise souhaite se faire une place parmi les acteurs de l'infrastructure IA. Qualcomm est une entreprise qualitative avec une politique de retour à l'actionnaire généreuse, cependant elle est valorisée avec une décote comparée à ses pairs. Le marché évalue l'entreprise encore comme un vendeur de puces de smartphone. Un rebasculement de son activité vers les datacenters et l'IA pourrait être un accelateur de croissance et rehausserait par l'occasion son multiple.
LE BUSINESS
Que fait l'entreprise ?
Qualcomm est un concepteur de puces (fabless) américain spécialisé dans les puces des smartphones, ordinateurs, automobile et autres objets connectés (IoT) ainsi que dans les technologie de connectivité (5G,WIFI).
Son business s'articule aujourd'hui autour de deux segments qui représentent un CA de plus de 44 milliards de dollars en 2025 :
*Son segment QCT (Qualcomm CDMA Technologies), qui conçoit des systèmes sur puce (SoC) et des solutions de connectivité, génère environ 87 % de ses revenus (dont 72% viennent des puces smartphones). La partie des smartphones connaît actuellement une phase de décroissance (très cyclique), Qualcomm en est très dépendant pour ses revenus. Le segmet de l'automobile (10%) est quand à lui beaucoup plus dynamique.
*D'un autre côté son segment QTL (Qualcomm Technology Licensing), véritable machine à cash, repose sur son portefeuille de brevets (3G,4G,5G, etc.) assure 13 % du chiffre d'affaires avec des marges opérationnelles exceptionnelles (60-70%). Les constructeurs de téléphone (Apple ou Samsung par exemple) ont l'obligation légale de payer une redevance à Qualcomm pour l'utilisation de normes de communication, même s'ils n'achètent pas ses puces.
Une grande partie des revenus sont issus de l'Asie (Chine à 45% et Corée du Sud à 20%). Puis on retrouve les Etats-unis avec 25%.
Le Management
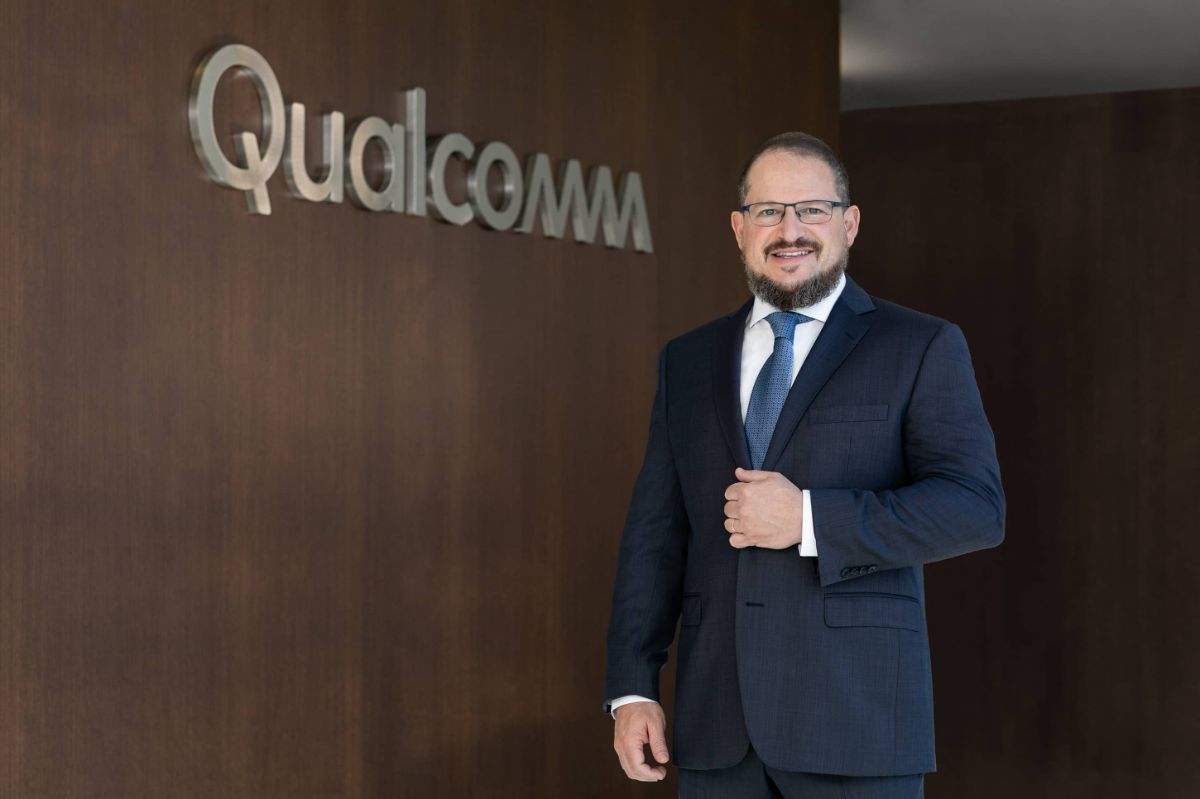
Qualcomm est dirigé par le brésilien Cristiano Amon depuis 2021 (chez Qualcomm depuis 1996). Il est à l'initiative du virage de l'entreprise vers la diversification de ses produits. Il a su transformer une entreprise traditionnellement focalisée sur les modems pour smartphones en une organisation tournée vers les systèmes complexes et l'IA distribuée. Sa vision repose sur une discipline opérationnelle rigoureuse et une conviction technologique : celle que l'architecture mobile, par sa maîtrise de l'efficacité énergétique, est la clé de voûte des besoins futurs des centres de données et de l'automobile.
Quelle est la nouvelle stratégie ?
La nouvelle stratégie de Qualcomm, clarifiée lors de l'Investor Day de juin 2026, marque un tournant historique : la société a officiellement doublé son objectif de revenus "non-smartphone" pour 2029, passant de 22 à 40 milliards de dollars. Le point central de cette nouvelle feuille de route est le lancement de la gamme Qualcomm Dragonfly, une architecture dédiée aux centres de données optimisée pour l'IA agentique, avec une projection de plus de 15 milliards de dollars par an d'ici 2029. Les premières expéditions de puces personnalisées pour un hyperscaler majeur sont confirmées pour décembre 2026.
Cette nouvelle feuille de route passe par deux startégies essentielles :
1) L'intégration verticale est renforcée par des acquisitions : comme Modular et d'Alphawave, visant à créer un écosystème logiciel capable de rivaliser avec les architectures propriétaires (CUDA notamment). Modular et son programme Mojo sert à exécuter des modèles d'IA sur n'importe quel type de puce. Alphawave conçoit des technologies de connectivité ultra-rapide entre les puces.
2) Les partenariats stratégiques : avec des hyperscalers de premier plan comme Meta et Microsoft en 2026, qui valident la viabilité commerciale de son architecture Oryon pour les centres de données.
LES RISQUES ET OPPORTUNITES DU TOURNANT IA
Les risques
La transition de Qualcomm vers l'infrastructure IA expose l'entreprise à plusieurs risques :
*Le verrou logiciel de l'écosystème CUDA : la plus grande barrière à l'entrée dans un datacenter n'est pas matérielle, mais logicielle. Nvidia a verrouillé le secteur depuis 15 ans avec CUDA. Même si Qualcomm s'appuie sur des couches d'abstraction ouvertes et des partenariats comme Modular, convaincre les équipes d'ingénieurs et les hyperscalers de migrer leurs piles de production vers une nouvelle architecture reste un processus lent et complexe (switching cost).
*Une concurrence prise en étau (Nvidia/AMD vs. ASICs internes) : Qualcomm affronte deux fronts simultanés. D'un côté, les géants installés comme Nvidia et AMD, qui adaptent très agressivement leurs architectures pour l'inférence. De l'autre, les hyperscalers eux-mêmes (Amazon, Google, Meta), qui conçoivent leurs propres puces d'inférence sur mesure (ASICs comme Tranium ou TPU) pour réduire leurs coûts.
*La pression sur la R&D et la dispersion des ressources : attaquer simultanément le mobile, l'automobile, le PC portable (Copilot+) et désormais le serveur demande des investissements en R&D colossaux. Si le marché des datacenters met plus de temps que prévu à générer des volumes significatifs, cette dispersion des capital-dépenses pourrait peser sur les marges opérationnelles du groupe.
*La dépendance industrielle et géopolitique : Comme tous les acteurs fabless, Qualcomm dépend entièrement de TSMC pour la gravure de ses puces de pointe (3nm et futurs nœuds). Une rupture de la chaîne d'approvisionnement ou une escalade des tensions sino-américaines impacterait directement ses livraisons de composants de nouvelle génération.
Les opportunités
Sur le marché des datacenters, l'opportunité majeure de Qualcomm repose sur une stratégie ciblée : contourner la domination de Nvidia sur l'entraînement des modèles pour devenir le leader de l'inférence à haute efficacité énergétique.
*Infiltration stratégique sur l'inférence IA (Tokens-per-Watt) : plutôt que de concurrencer Nvidia sur l'entraînement coûteux des modèles, Qualcomm cible l'exécution quotidienne des requêtes. L'explosion de l'IA agentique crée une demande massive d'inférence, où son architecture ARM économe (serveurs Dragonfly et cartes Cloud AI 100) offre un coût total de possession (TCO) imbattable.
*Contournement du "mur de la mémoire" avec des coûts réduits : avec sa technologie High Bandwidth Compute (HBC), Qualcomm propose des architectures serveur capables de traiter les grands modèles de langage (LLM) sans s'appuyer exclusivement sur la mémoire HBM ultra-chère, répondant au besoin de sobriété budgétaire et énergétique des hyperscalers.
*Augmentation de la valeur moyenne par puce (ASP) sur l'IA embarquée : l'intégration de NPU très performants dans les terminaux mobiles et objets connectés (Edge AI) permet de vendre les processeurs plus cher, les constructeurs payant une prime pour exécuter l'IA directement sur le terminal sans solliciter le réseau.
*Partenaire privilégié pour le Custom Silicon (ASICs) : les géants du web (Meta, Google, Microsoft) cherchant à fabriquer leurs propres puces d'IA, Qualcomm se positionne comme un partenaire de conception idéal en combinant ses cœurs Oryon, ses blocs réseau/connectivité et son écosystème logiciel.
*Infiltration sur le marché de l'IA Physique et des Robots Humanoïdes : avec sa série de processeurs dédiés (gamme Qualcomm Dragonwing IQ), Qualcomm fournit l'architecture informatique servant de « cerveau » aux robots mobiles autonomes et aux humanoïdes de nouvelle génération. Des partenariats stratégiques avec des pionniers du secteur (comme Figure) lui permettent d'imposer son matériel dès la conception des plateformes.
LES RATIOS FINANCIERS
Qualcomm présente le profil d’une entreprise de qualité, caractérisée par une très bonne santé financière, une rentabilité forte et une bonne génération de trésorerie issue de son modèle Fabless. Cette efficacité repose sur de très faibles besoins en investissement (CAPEX), ce qui permet à l'entreprise de consacrer une part majeure de son cash-flow opérationnel à la Recherche & Développement (qui prend déjà une bonne partie de l'OCF) afin de verrouiller sa supériorité technologique dans la 5G, l'IA et l'IoT. Enfin, l'allocation de capital est très favorable aux actionnaires : avec un dividende en hausse depuis 23 ans et une réduction continue du nombre d'actions (-3,8 % sur 10 ans).
*La croissance
FCF 5A = 24% 🟢
FCF 10A = 7% 🟡
CA 5A = 13,5% 🟢
CA 10A = 7% 🟡
Futur CA-5A = 8,5% 🟡
Futur EPS-5A = 34% 🟢
*La rentabilité
Marge brute = 55% 🟢
Marge opérationnelle = 28% 🟢
Marge nette = 20% 🟢
Marge FCF = 29% 🟢
*Le retour sur capitaux
ROIC 5A = 34% 🟢
ROIC 10A = 21% 🟢
FCF ROC = 28% 🟢
*Les dépenses
CAPEX/OCF = 8,5% 🟢
R&D/OCF = 65% 🔴
SBC/FCF = 22% 🟡
*La santé financière
Dettes/EBITDA = 0,33 🟢
Goodwill/actifs = 22,5% 🟡
Payout ratio = 68% 🔴
*Le retour aux actionnaires
Dividende = 3,48$ / action (2025) soit un redement d'environ 2,1% 🟢
Dividende 10A = 7% (augmentation depuis 23 ans) 🟢
Actions en circulation = -3,8% sur 10 ans 🟢
LA VALORISATION
L'un des points essentiels de la thèse se trouve dans la valorisation de Qualcomm, avec un possible re-rating du multiple dû à l'activité IA. En effet à la différence des autres concepteurs de puces, la valorisation de Qualcomm est plus faible que Nvidia, Marvell, Broadcom ou AMD. Il faut dire que les segments sur lesquels évoluent ces entreprises ne captent pas la même croissance. Très dynamique pour les puces de ses concurrents sur l'infrastructure IA contrairement aux puces téléphoniques Snapdragon. Pour cela, l'entreprise se négocie à un P/E de 18,5 (médiane 10A =17), pour un forward P/E de 16,5. Pour le P/FCF il en est de 15 (médiane 10A = 18).
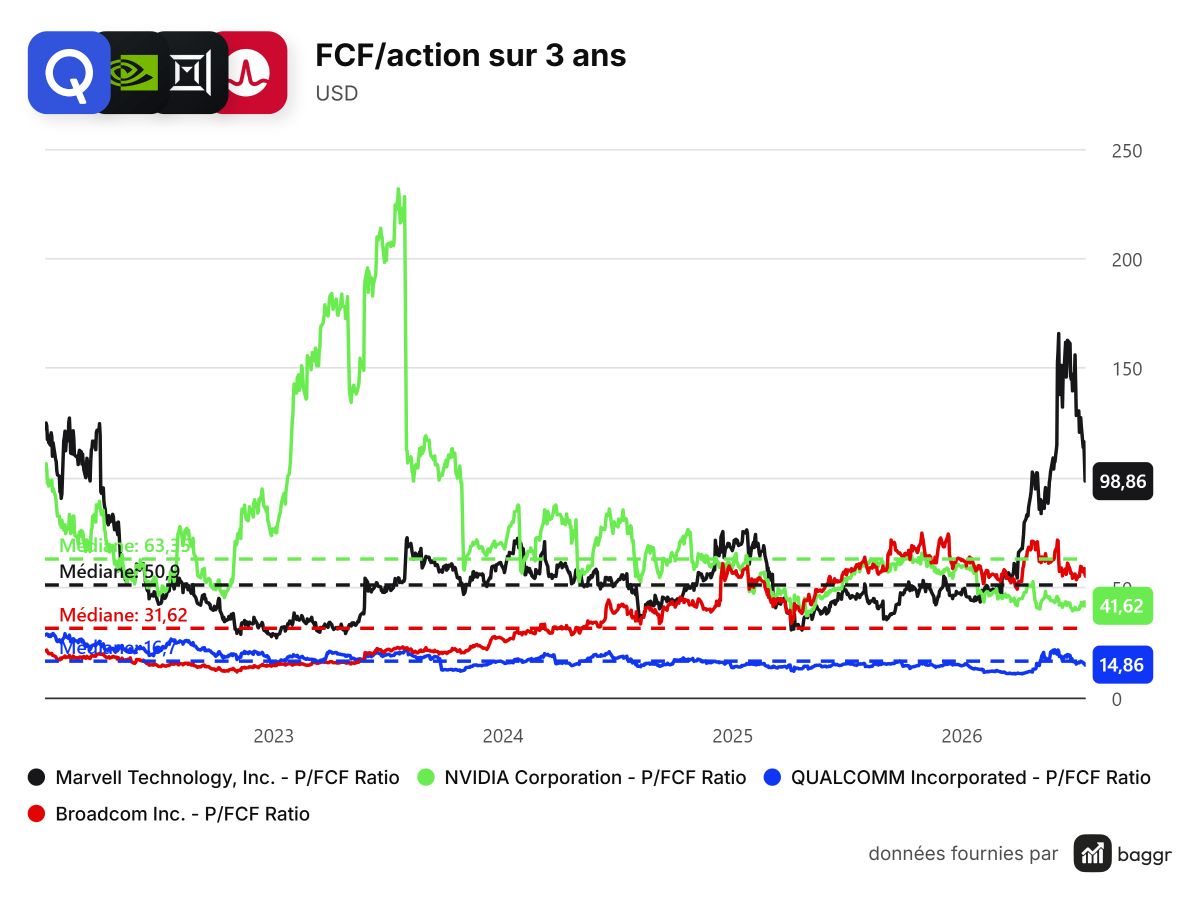
Pour avoir une idée du prix juste à payer (rendement cible de 15% ici) et du rendement que l'on peut en attendre sur les 5 prochaines années, j'ai testé 3 scénarios (bear/neutre/bull) avec un prix de l'action de 170$ (le 19/07/2026 ; avec dividendes inclus). Pour rappel : le P/FCF médian est de 18 et une croissance des FCF de 9% sur les 10 dernières années.
🐻 scénario bear =
croissance de 8% par an et multiple de 16 = 11,5% / an soit un prix juste de 153$
L'intégration dans l'IA est un échec et Qualcomm en reste en grande partie aux puces smartphones, IoT et automobile.
🐿️scénario neutre =
croissance de 10% par an et multiple de 20 = 19% / an soit un prix juste de 203$
La vente des puces Dragonfly délivrent de la croissance et le marché ne voit plus Qualcomm comme un simple vendeur de puces pour smartphones.
🐂scénario bull =
croissance de 12% par an et multiple de 23 = 24% / an soit un prix juste de 255$
Les commandes pour les puces IA s'accroit et la part du segment IA prend une plus grande place dans son business, l'entreprise est plus fortement repricée
CONCLUSION
Qualcomm se trouve à un point d'inflexion historique, passant d'une dépendance aux cycles mobiles à une mutation profonde vers l'infrastructure IA. La stratégie repose sur l'atteinte d'un objectif de 40 milliards de dollars de revenus non-mobile d'ici 2029, soutenu par la gamme Dragonfly et des partenariats stratégiques avec des hyperscaleurs comme Meta et Microsoft. L'entreprise peut compter sur plusieurs atouts pour réussir son intégration dans l'IA grâce à des puces à haute efficacité énergétique ou bien en offrant une voie alternative à l'écosystème de Nvidia. Son niveau de valorisation actuelle ne refléte pas vraiment cette mutation vers l'IA. Si l'intégration vers l'IA s'avère une réussite pour Qualcomm, le marché devrait revoir à la hausse le multiple de l'action. Cependant, cette intégration n'est pas sans défis. Les autres acteurs sont déjà bien intégrés et pourraient intensifier leur avancée technologique que Qualcomm pourrait difficilement rattraper (cela voudrait dire d'intensifier la R&D qui est déjà actuellement fort). Sans oublier que l'écosystème CUDA possède un très fort switching cost chez les acteurs de l'IA. Convaincre les utilisateurs de migrer vers le système de Qualcomm (Mojo) ne sera pas simple. Le re-rating de l'action Qualcomm est un pari à prendre si on pense que l'entreprise parviendra à se faire une place dans l'infrastructure IA. Elle ne parviendra vraisemblablement pas à concurrencer Nvidia directement, mais pourrait combler une partie de la forte demande pour l'IA et répondre à certains défis comme celui de l'efficience énergétique des puces. Son positionnement sur la robotique pourra également être un autre segment de croissance à l'avenir.