

Nos tickets resto ont bien changé
J’ai découvert Edenred d’une manière un peu particulière… lorsque je suis devenu Manager chez McDo (oui à croire que Baggr c’est une réunion d’ancien de Mcdo, coucou @VICK). La tâche bien propre au manager est en autre de compter ses caisses à la fin de son service. Et je peux vous dire que rentrer un par un le montant de chaque ticket resto, les couper et les tamponner… bah c’est chiant et chronophage. Et là, dans ce chaos de coup de tampon apparait le saint graal : La carte Ticket Resto d’Edenred.
Plus de ticket resto à compter, plus à tamponner. Une gain de temps lors de l’encaissement du client et lors du comptage de la caisse.
Je me devais de rendre la pareil à cette boite qui a égayé mes fins de journées.
1 - Descriptif d’Edenred
Edenred est une société française connu pour sa proposition de titres restaurant aux salariés des entreprises clientes. Elle a néanmoins su se diversifier ces dernières années avec des achats d’entreprises ( UTA / C3 / Reward Gateway) .
Le business model repose sur du B2B2C, elle se place en temps qu’intermédiaire entre une entreprise et ses salariés. Elle propose ainsi des services aux salariés, service préalablement défini entre l’entreprise et Edenred.
2- Structure du CA
Son chiffre d’affaire opérationnel est divisé en 3 parties:
-Avantage aux salariés : 66% du CA , dont les deux tiers proviennent des titres restaurants. Le reste provient sa solution “Beyond” lié à sa diversification (Chèques Kadéos / garde d’enfants / Sport )
-Mobilités : 25% du CA . Solution pour les gestionnaires de flottes afin de faciliter la gestion des coûts d’utilisations (Péages/ Cartes essences/Bornes électriques)
-Solutions complémentaires : 10% du CA. Interface de paiement, surtout dans les pays hors UE (Amérique Latine/EAU)
D’autres revenus n’entrent pas dans le chiffre d’affaire opérationnel . Ils sont liés aux placements des fonds versés par les entreprises à Edenred, qui, entre la date de réception de ces fonds et la date de remboursement les fait fructifier sur le marché.(=Float) (7.5% du revenu total d’Edenred)
Mais il est aussi très diversifié géographiquement:
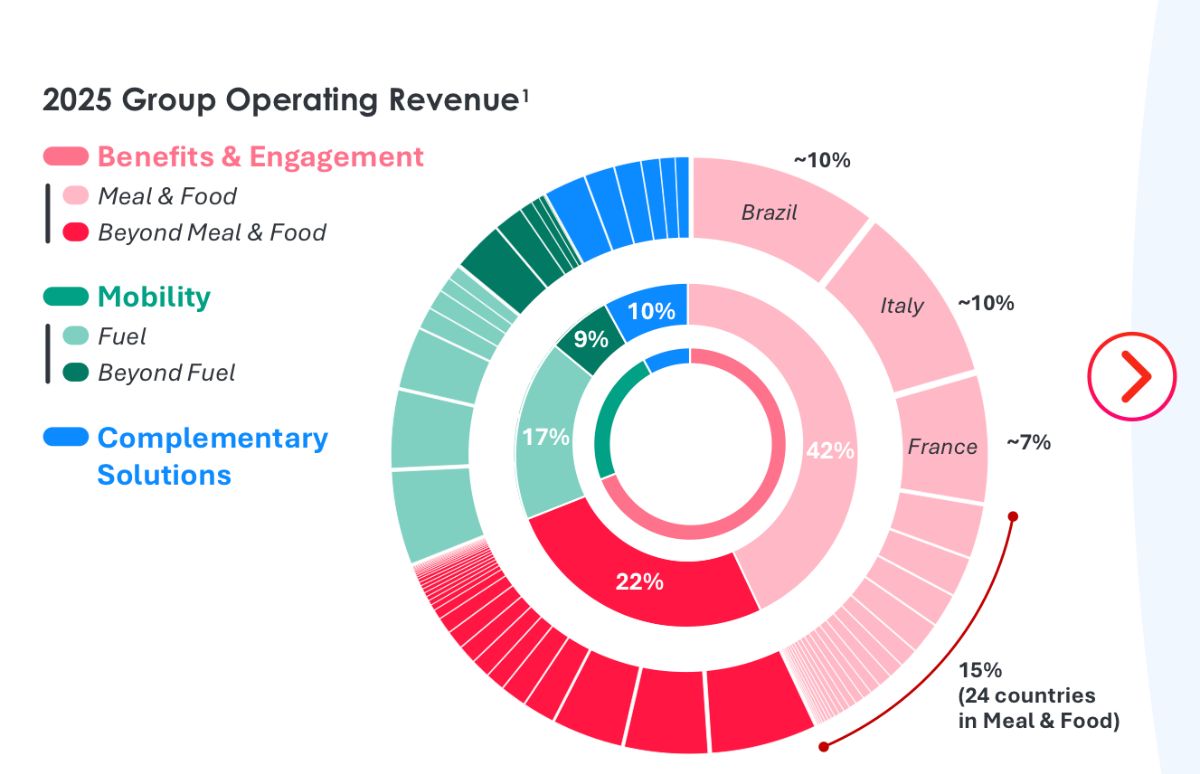
60% Europe et 30% Amérique Latine
La diversification est importante pour Edenred, elle est très sensible au cadre légal. Nous en reparlerons plus loin. Afin de limiter l’impact d’un changement de législation, elle se doit de répartir son CA de manière équilibré géographiquement.
Il n’y a donc aucun client qui représente plus 1% de son CA.
Et comme le montre le graphique, l’exposition par pays et par produit n’excède par 10% .
Croissance du CA :
Le CA est en croissance de 6.2 % entre 2024 et 2025 / 3.1% entre Q1 2025 et Q1 2026 (8,2% si on exclut l’Italie et le Brésil, lié à un changement de législation)
La croissance est boostée par l’offre Mobilité et les nouvelles solutions de paiements. L’offre historique “d’Avantages aux salariés” est sur une croissance plus modeste.
3-Stratégie d’Edenred :
Aujourd’hui
En étant leader de la distribution de Titres Restaurants , elle s’impose comme un fournisseur de choix pour les entreprises. Ses solutions sont déjà digitalisées et éprouvées.
La stratégie de croissance repose sur deux facteurs :
-Le nombre de clients
-Le nombre de produits que le client utilise (ARPU = Average Revenue Per User)
ARPU est en constance augmentation depuis 2016 —> de 25 euros en 2016 à 45 euros en 2025
et selon les prévisions à 70 euros en 2030.
Une fois le client conquit, une gamme entière de service s’offre alors à lui . Le principe est simple, avoir une solution à chacun des besoins des salariés des entreprises clientes :
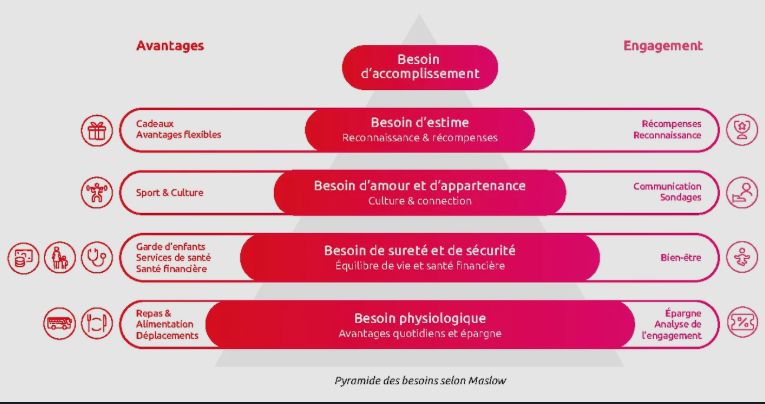
Il y a par exemple des solutions pour récompenser l’engagement et la performance des salariés, la mise à disposition d’outils de sondage et d’enquêtes.
C’est donc un véritable atout pour les entreprises clientes d’Edenred, elles peuvent ainsi améliorer leur image et leur attractivité (à des coûts bien moindre que si c’était internaliser). Et plus elles sont ancrées dans l’écosystème, plus le switching cost est important.
Demain
Edenred souhaite se servir de son réseau et des données acquise pour se placer comme une solution de paiement pour les entreprises clientes. Le pari est risqué, mais elle peut néanmoins s’assoir sur ses FCF en majorité lié à sa branche mature d’Avantages aux Salariés, pour conquérir ce marché
Et évidemment, comme tout entreprise en ce moment elle investi dans des solutions IA, par exemple un agent IA pour répondre aux questions RH des employés. Afin de réduire la charge de travail des RH qui, on le sait, sont éreintés en ce siècle .
Risques
Réglementaire : Soumis à la juridiction de chaque pays, au Brésil, le gouvernement Lula a signé un décret pour plafonner les commissions
Cyberattaque (évident pour une solutions de paiement)
Concurrents ( Swile / Pluxee)
Financier : lié aux float (=baisse des taux intérêts)
Faire une mauvaise acquisition (risque réduit vu les dernières acquisitions et les compétences du management)
4- Management
Le PDG est Bertrand Dumazy, il est présent depuis 2015 et c’est lui qui est à la manœuvre de la diversification d’activité d’Edenred. Pour autant, malgré ces 10 années à la tête de l’entreprise. Il n’a pas vraiment de Skin in the game.
Il a un joli bilan :
Diversification (Branche Mobilités et Solutions de Paiements)
Internationalisation
Rachat d’entreprise intelligent
Une belle hausse des FCF
5- Profil Quantitatif
(c’est ma première, n’hésitez pas à me reprendre si j’ai mal fait un truc / si je dois ajouter des choses essentiels)
Prix
J’ai été plutôt pessimiste pour la croissance et le P/E (7% et 10 de P/E)
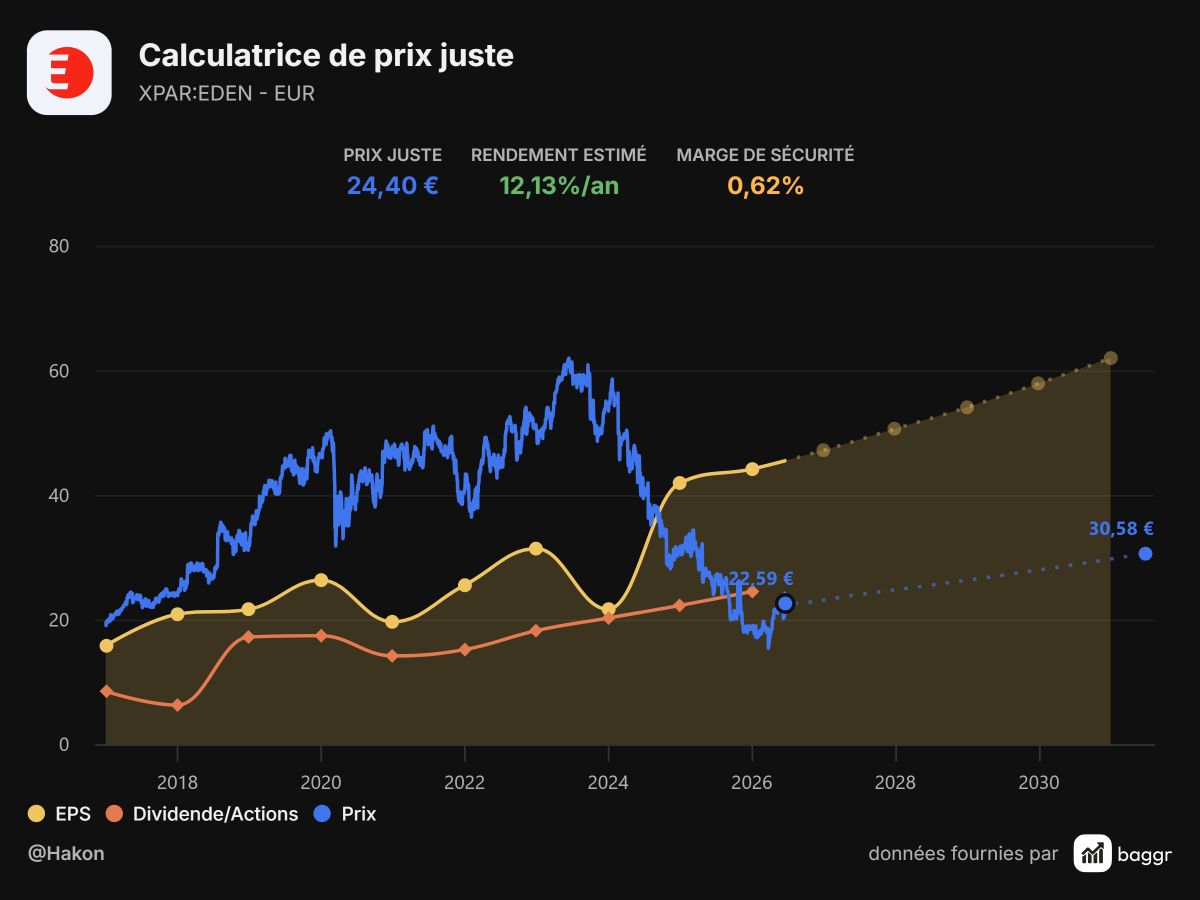
Hausse du dividende depuis 5 ans (10% par an) avec néanmoins un Payout Ratio relativement élevé de 62% (mais stable)
Programme de rachat d’actions depuis 2 ans vu le prix relativement bas de l’action
Croissance historique des FCF d’environ 10%
6- Thèse d’investissement
L’action est fortement décoté à cause des risques juridiques et du Brésil. Les actionnaires ont peur d’une contagion aux autres pays. C’est un peu un pile ou face. Soit les autres pays emboitent tous le pas et viennent manger la marge historique sur les commissions d’Edenred, soit on la laisse tranquille.
Je pense néanmoins qu’elle est mieux positionner que ces concurrents, son réseau étant plus grand et plus imbriqué. Elle pourra, elle, faire face à une baisse de ses marges (contrairement à Pluxee également coté en bourse et quantitativement moins saine)
C’est une entreprise mature qui verse un joli dividende . Elle demande néanmoins de se tenir informé des dernières infos de l’entreprise. C’est pas un buy and forget .
Merci de m’avoir lu
N’hésitez pas à faire des retours.