

Microsoft (MSFT) : Le Prix de l'Hégémonie et l'Anatomie d'une Conviction QARP
⚠️ AVERTISSEMENT LÉGAL ET FINANCIER
Ce document et les conclusions qui en découlent sont publiés à des fins strictement éducatives, analytiques et informatives. Ils ne constituent en aucun cas un conseil en investissement, une recommandation personnalisée d'achat ou de vente de titres financiers. Les marchés boursiers comportent des risques de perte en capital. Effectuez toujours vos propres recherches.
EXECUTIVE SUMMARY
Le marché mondial de l'informatique d'entreprise n'est plus un environnement concurrentiel dynamique et fragmenté ; il s'est sclérosé en un oligopole verrouillé dont Microsoft Corporation agit comme la matrice institutionnelle incontournable. Une analyse froide et dépourvue d'enrobage marketing révèle que l'avantage concurrentiel (Moat) de cette entité ne repose pas intrinsèquement sur la pureté, l'élégance ou l'innovation de pointe de son code informatique. Son pouvoir réside dans l'exercice d'une brutalité commerciale légale : la force de son écosystème de distribution et l'imposition de coûts de substitution (switching costs) si stratosphériques qu'ils paralysent techniquement et financièrement tout directeur des systèmes d'information (DSI) qui envisagerait de s'en affranchir.
L'architecture financière de l'entreprise s'articule autour d'une boucle de captivité algorithmiquement parfaite. Par le truchement de son segment Productivity and Business Processes, Microsoft a accompli le pivot stratégique le plus lucratif de l'histoire logicielle : transformer la vente de licences uniques, soumises au cycle de renouvellement matériel, en une taxe d'infrastructure récurrente, invisible et inévitable. Facturé par siège, par mois, et de plus en plus par volume de consommation via l'intégration de l'intelligence artificielle (Copilot), l'écosystème Microsoft 365 exerce une emprise totale sur 446 millions d'utilisateurs commerciaux payants. Cette captivité confère au groupe un pouvoir de fixation des prix (Pricing Power) d'une violence inouïe. L'annonce de hausses tarifaires programmées pour juillet 2026 — allant de 5 % sur les luxueuses suites Enterprise (E5) à un écrasant 33 % sur les licences des travailleurs de première ligne (F1) — démontre l'insensibilité totale de la base client. La migration vers un écosystème alternatif (tel que Google Workspace) exigerait des dépenses massives en réingénierie des processus, en formation de la main-d'œuvre et en audits de conformité qui excèdent largement le coût de l'augmentation imposée par Redmond.
En parallèle, le segment Intelligent Cloud (Azure) s'affirme comme la véritable machine de guerre du groupe, captant les budgets massifs alloués à la transformation digitale et à la course à l'intelligence artificielle. Azure affiche une vélocité impressionnante, avec une croissance des revenus de 39 % à 40 % à taux de change constant au troisième trimestre de l'exercice 2026, surpassant significativement le rythme d'expansion de son grand rival structurel, Amazon Web Services (28 %). C'est sur ce socle cloud que Microsoft déploie son arme la plus létale : le Bundling. En imposant nativement ses solutions de cybersécurité à une infrastructure déjà hébergée, Microsoft a généré 37 milliards de dollars de revenus annuels dans ce seul domaine, asphyxiant financièrement des acteurs de pointe indépendants (CrowdStrike, Palo Alto) non pas par une supériorité technique, mais par une friction commerciale nulle pour le client final.
Néanmoins, la question centrale qui nous incombe n'est pas de statuer sur l'évidente suprématie opérationnelle de Microsoft. La solidité monolithique de son bilan — caractérisé par une trésorerie historique colossale, une absence de levier d'endettement net, et un rendement des capitaux propres (ROE) stabilisé dans les altitudes rares de 33 % — prouve que l'entreprise est une forteresse financière. La question vitale, l'unique critère qui détermine notre allocation, est de savoir si cette entité mérite une place prépondérante dans un portefeuille agressif visant mathématiquement à franchir la barre du million de CHF d'ici huit ans. Ce cahier des charges dictatorial exige l'identification d'actifs capables de soutenir un Taux de Croissance Annuel Composé (CAGR) de 25 %.
La réponse, dictée par l'arithmétique et non par l'enthousiasme, est implacablement négative. L'entreprise est prise au piège de son propre gigantisme et de la transition technologique. Pour protéger son monopole et mener la guerre de l'intelligence artificielle générative, Microsoft est contrainte d'engloutir la somme ahurissante de 190 milliards de dollars en dépenses de capital (CapEx) sur la seule année 2026. L'entreprise a perdu la légèreté de son modèle d'affaires : elle ne vend plus seulement de la propriété intellectuelle reproductible à l'infini, elle loue désormais de la puissance de calcul physique, nécessitant des serveurs coûteux, voraces en énergie, et à l'obsolescence rapide. Bien qu'elle constitue l'un des véhicules de protection du capital les plus sûrs de la planète face à l'inflation et aux aléas macroéconomiques, sa masse gravitationnelle (plus de 3 080 milliards de dollars de capitalisation boursière ) et son enlisement dans l'industrie lourde de l'infrastructure étouffent structurellement sa capacité mathématique à multiplier sa valeur boursière par six en moins d'une décennie. C'est une entreprise exceptionnelle, mais un véhicule d'investissement inadéquat pour l'objectif d'hyper-vélocité fixé.
COMPRENDRE LES ACTIVITÉS DE L'ENTREPRISE
1. Anatomie du Modèle d'Affaires et Architecture Opérationnelle L'architecture du modèle d'affaires de Microsoft se déploie comme une infrastructure informatique globale. Historiquement bâtie sur la vente de licences logicielles uniques (on-premise) dépendantes des ventes de matériel, l'entreprise a opéré une mutation structurelle profonde vers un modèle de revenus récurrents basés sur le cloud (SaaS, PaaS, IaaS) et l'abonnement.
Selon le document SEC (Source : 10-K, Item 1), les activités sont strictement cloisonnées en trois segments synergiques :
Productivity and Business Processes : Le pôle dédié à la monétisation de la productivité et de l'automatisation. Il englobe Office Commercial et Consumer (Microsoft 365), LinkedIn, et Dynamics (ERP/CRM). La stratégie fondamentale est de verrouiller les flux de travail via des abonnements récurrents. Ce segment transforme le logiciel en une taxe d'infrastructure inévitable pour les opérations quotidiennes mondiales.
Intelligent Cloud : Le moteur de croissance et la couche serveur de l'écosystème. Il inclut les produits serveurs (Windows Server, SQL Server), Azure (services cloud et IA), GitHub et les services d'entreprise (Source : 10-K, Item 1). Microsoft monétise ici la location de sa puissance de calcul (compute), de son stockage et de ses plateformes de développement. C'est le socle technique indispensable à la transformation digitale.
More Personal Computing : Le segment historique, incluant Windows (licences OEM), Devices (Surface), Gaming (Xbox, Game Pass, première et tierce partie), et le Search/News advertising (Bing). Bien que ce segment agisse comme un entonnoir d'acquisition massif, son exposition au matériel physique le rend structurellement plus cyclique.
(Répartition chiffrée exacte du CA par segment : Donnée non disponible dans l'Item 1, cette métrique relève de l'Item 8 et sera traitée à l'Étape 6).
2. Dynamique de Monétisation et Coûts de Transfert La force du modèle ne réside pas uniquement dans la distribution de produits isolés, mais dans leur interopérabilité. L'intégration technique de GitHub dans Azure, ou l'utilisation d'Active Directory pour unifier la gestion des accès entre les environnements sur site et le cloud, crée des coûts de transfert (switching costs) technologiques et financiers majeurs pour tout département IT.
Le modèle de monétisation a migré de la vente de systèmes isolés vers la facturation de la consommation d'infrastructure et l'octroi de licences par utilisateur (sièges). L'Item 1 souligne l'intégration croissante de l'intelligence artificielle (Copilot, Azure AI) comme nouvelle couche d'extraction de valeur, s'appuyant sur l'infrastructure de données déjà hébergée pour les clients.
II. SYNTHÈSE DES POINTS SAILLANTS
Force inattaquable 1 (Récurrence et verrouillage) : Le segment "Productivity and Business Processes" repose quasi-exclusivement sur des abonnements (Microsoft 365), créant une rente prédictible et un coût de substitution prohibitif pour les entreprises (Source : 10-K, Item 1).
Force inattaquable 2 (Avantage infrastructurel) : L'architecture "Intelligent Cloud" positionne l'entreprise comme l'épine dorsale de l'IT mondiale. La capacité à fournir des environnements cloud hybrides sécurise les clients institutionnels réticents au cloud public pur (Source : 10-K, Item 1).
Risque majeur 1 (Dépendance cyclique résiduelle) : Le segment "More Personal Computing" reste exposé aux cycles de renouvellement matériels (Windows OEM, Devices) et à la production de consoles (Xbox), des secteurs intensifs en capital et à marges structurellement inférieures (Source : 10-K, Item 1).
Risque majeur 2 (Guerre d'usure sur le CAPEX) : La compétition frontale sur le cloud public (IaaS/PaaS) et l'IA exige des niveaux d'investissement en capital massifs et constants en centres de données pour maintenir la pertinence de l'infrastructure.
Conclusion sur l'objectif de CAGR (25%) : Le modèle d'affaires est d'une robustesse exceptionnelle (Moat technologique et financier évident). Cependant, générer un CAGR de 25% sur une décennie à partir de la capitalisation actuelle exigera une exécution parfaite, une accélération prolongée de la division Azure et une monétisation agressive des couches d'automatisation (IA) pour compenser la décélération mathématique due à la loi des grands nombres.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Modèle d'affaires ultra-scalable ("asset-light"), 100% de revenus récurrents institutionnels, monopole naturel avec "Pricing Power" illimité, insensibilité totale aux cycles macroéconomiques ou matériels.
Pénalités Mathématiques :
Exposition au matériel physique (Xbox, Surface) et à la vente de licences liées à la consommation de PC grand public (-5 pts).
Nécessité de réinvestissements colossaux (data centers) éloignant l'entreprise du modèle purement "software" sans coût marginal (-5 pts).
Bonus de Qualité :
Ecosystème B2B générant des barrières à la sortie quasi-insurmontables pour les directeurs des systèmes d'information (+5 pts).
NOTE FINALE DE L'ÉTAPE : 95/100
ENQUÊTER SUR LES TENDANCES DU MARCHÉ ET LA DYNAMIQUE DU SECTEUR
I. NOTE DE RECHERCHE : TENDANCES DU MARCHÉ ET DYNAMIQUE DU SECTEUR (Deep-Dive)
L'Architecture d'un Monopole Technologique à l'Ère de l'Intelligence Artificielle
La dynamique sectorielle dans laquelle évolue Microsoft a subi une mutation structurelle d'une ampleur historique entre 2023 et 2026. L'entreprise n'opère plus comme un simple éditeur de logiciels ou un fournisseur d'infrastructure classique, mais comme une matrice systémique captant et centralisant une part grandissante des budgets informatiques (IT) mondiaux. La transition brutale vers l'informatique agentique et l'intelligence artificielle générative (GenAI) a agi comme un puissant catalyseur d'expansion du marché total adressable (TAM). Les données sectorielles indiquent que le marché mondial de l'infrastructure cloud a crû de 35 % en glissement annuel au premier trimestre 2026, générant des dépenses totales de 129 milliards de dollars sur ces trois seuls mois. Sur une base annualisée, les revenus des fournisseurs d'infrastructure cloud sont en voie de dépasser la barre symbolique des 500 milliards de dollars pour la première fois en 2026.
Dans ce contexte macro-technologique, la demande ne se limite plus au simple stockage de données ou à la puissance de calcul brute (IaaS). Elle s'oriente de manière irréversible vers des services intégrés de plateforme (PaaS) et des interfaces de programmation (API) dédiées à l'intelligence artificielle. Le trafic internet mondial illustre cette dynamique : au premier trimestre 2026, la part du trafic internet mondial transitant par Microsoft Azure a bondi de 58 % en glissement annuel pour atteindre 1,61 % du trafic global. Cette augmentation du trafic, qui surpasse largement la croissance des revenus du cloud (40 %), signale une explosion des charges de travail lourdes liées à l'IA et à la bande passante.
Simultanément, l'industrie de la cybersécurité connaît une accélération proportionnelle aux menaces générées par l'IA. Les dépenses mondiales en cybersécurité, qui s'élevaient à 162 milliards de dollars en 2024, devraient atteindre environ 248 milliards de dollars en 2026, poussées par l'hyper-sophistication des attaques automatisées et l'ingénierie sociale à grande échelle. Microsoft a stratégiquement positionné ses pions à l'intersection de ces méga-tendances. En intégrant nativement ses solutions de sécurité au sein de son infrastructure cloud et de ses suites de productivité, l'entreprise a généré 37 milliards de dollars de revenus annuels liés à la cybersécurité au cours de l'exercice 2025. L'industrie technologique est ainsi passée d'un modèle d'achat de solutions fragmentées (Best-of-Breed) à une consolidation autour de méga-plateformes, une dynamique qui favorise structurellement les acteurs disposant de l'écosystème le plus vaste.
Segment de Marché (Estimations 2026) | Taille du Marché (Milliards US$) | Taux de Croissance Annuel (YoY) | Moteur Principal de la Demande |
Infrastructure Cloud Mondiale | > 500,0 $ | +35,0 % | Entraînement et inférence GenAI, modernisation IT |
Dépenses IT Mondiales | 6 150,0 $ | +10,8 % | Investissements en IA, logiciels d'entreprise |
Cybersécurité Mondiale | ~248,0 $ | +12,5 % - 15,1 % | Menaces IA, consolidation des plateformes de sécurité |
Cloud Souverain (IaaS) | 80,0 $ | +35,6 % | Réglementations sur la localisation des données, DMA |
Évaluation du "Pricing Power" : Le Test Décisif de Juillet 2026
L'étalon-or d'une entreprise éligible à la stratégie QARP (Quality at a Reasonable Price) réside dans sa capacité mathématique à imposer des hausses de prix supérieures à l'inflation sans subir d'attrition mesurable de sa base de clients. Sur ce critère d'évaluation fondamental, Microsoft démontre une dominance monopolistique absolue. En décembre 2025, la direction a annoncé une révision tarifaire mondiale majeure, effective au 1er juillet 2026, touchant l'ensemble de ses licences commerciales clés Microsoft 365.
Les données factuelles révèlent une stratégie de monétisation d'une rare agressivité. La licence Business Basic augmente de 16 % (passant de 6,00 $ à 7,00 $ par utilisateur et par mois), la Business Standard de 12 % (de 12,50 $ à 14,00 $), tandis que les suites destinées aux grandes entreprises, Microsoft 365 E3 et E5, subissent des hausses respectives de 8 % (de 36,00 $ à 39,00 $) et de 5 % (de 57,00 $ à 60,00 $). Pour les travailleurs de première ligne, les licences F1 et F3 subissent des chocs tarifaires vertigineux de 33 % (de 2,25 $ à 3,00 $) et de 25 % (de 8,00 $ à 10,00 $).
Produit (Suite Commerciale M365) | Ancien Prix Mensuel (US$) | Nouveau Prix au 1er Juillet 2026 | Augmentation (%) |
Microsoft 365 F1 | 2,25 $ | 3,00 $ | +33 % |
Microsoft 365 F3 | 8,00 $ | 10,00 $ | +25 % |
Microsoft 365 Business Basic | 6,00 $ | 7,00 $ | +16 % |
Office 365 E3 | 23,00 $ | 26,00 $ | +13 % |
Microsoft 365 Business Standard | 12,50 $ | 14,00 $ | +12 % |
Microsoft 365 E3 | 36,00 $ | 39,00 $ | +8 % |
Microsoft 365 E5 | 57,00 $ | 60,00 $ | +5 % |
Ces ajustements tarifaires s'ajoutent à la suppression récente des remises automatiques basées sur le volume dans le cadre des accords d'entreprise (Enterprise Agreements) en novembre 2025, une manœuvre qui a déjà alourdi les budgets IT des grandes entreprises de près de 12 %. L'argumentaire commercial justifie ces hausses par l'inclusion de nouvelles fonctionnalités de sécurité avancées (Defender, Intune) et d'outils de gestion. Cependant, l'analyse institutionnelle identifie cette manœuvre comme une "Taxe IA" indirecte. Microsoft finance son expansion massive d'infrastructure (CapEx) en forçant sa base installée captive, qui compte plus de 446 millions d'utilisateurs commerciaux payants , à absorber les coûts de développement des modèles de fondation, indépendamment de l'adoption réelle de l'outil Copilot (qui reste un module complémentaire facturé 30 $ par mois).
Le coût frictionnel de la migration vers des solutions alternatives (comme Google Workspace) étant prohibitif sur le plan de la formation, de la conformité, et de la réingénierie des processus de gestion des données, l'élasticité-prix de la demande pour Microsoft 365 est quasi nulle. Ce levier garantit une expansion mécanique et prévisible de la marge brute logicielle et du flux de trésorerie d'exploitation (OCF), dé-risquant considérablement les flux futurs.
Dynamique de l'Infrastructure et Dépenses en Capital (CapEx) : La Course aux Armements
La dynamique du marché du Cloud en 2026 est caractérisée par une contrainte sévère sur l'offre (compute-constrained environment). La demande pour la puissance de calcul requise par les modèles de langage de grande taille (LLMs) dépasse largement la capacité des centres de données existants. En conséquence, les hyperscalers sont engagés dans une course aux armements sans précédent pour acquérir des accélérateurs IA (notamment les architectures GPU de Nvidia) et sécuriser l'approvisionnement en énergie.
La direction de Microsoft (via la CFO Amy Hood) a formellement averti les marchés que ses dépenses en capital (CapEx) pour l'année civile 2026 s'élèveront au chiffre faramineux d'environ 190 milliards de dollars, représentant une augmentation de 61 % par rapport à l'année précédente et dépassant largement le consensus initial des analystes qui s'établissait à environ 155 milliards de dollars. Cette barrière à l'entrée, purement financière et logistique, est insurmontable pour tout nouvel acteur, scellant définitivement le marché du cloud public en un oligopole figé dominé par AWS, Microsoft et Google.
Cependant, cette dynamique sectorielle recèle un risque inhérent de dilution temporaire du rendement des capitaux employés (ROCE). L'analyse démontre qu'environ 25 milliards de dollars de cette augmentation de CapEx en 2026 sont imputables à la seule inflation des prix des composants informatiques et de la mémoire, plutôt qu'à une véritable expansion des volumes de calcul. L'accumulation agressive de cette base d'actifs à courte durée de vie (les serveurs GPU ayant un cycle de vie d'amortissement rapide) générera des charges de dépréciation colossales qui vont mécaniquement peser sur la marge d'exploitation GAAP de l'entreprise au cours des exercices 2026 et 2027. L'observation de la marge brute du segment Microsoft Cloud, tombée à 66 % au troisième trimestre de l'exercice 2026 (contre des niveaux historiques plus proches de 70-72 %), illustre déjà l'impact direct de ces investissements massifs dans l'infrastructure IA sur la rentabilité immédiate.
Risques Structurels, Souveraineté des Données et Menaces Réglementaires
L'hégémonie technologique et l'ubiquité de Microsoft dans l'infrastructure critique des entreprises et des États attirent inévitablement l'attention des régulateurs mondiaux, modifiant la dynamique des risques sectoriels. L'environnement réglementaire européen s'est particulièrement durci avec l'application stricte du Digital Markets Act (DMA). Si Microsoft a déjà dû ajuster ses plateformes Windows et LinkedIn (désignées comme "Core Platform Services") aux contraintes du DMA , la Commission européenne a récemment lancé de nouvelles investigations de marché visant explicitement le secteur du cloud computing. Ces enquêtes, ouvertes fin 2025/début 2026, cherchent à déterminer si Microsoft Azure (ainsi qu'AWS) doit être désigné comme un "gatekeeper", ce qui imposerait des obligations drastiques d'interopérabilité et de portabilité des données.
Plus critique encore pour la croissance à long terme, le paradigme de la souveraineté technologique s'accélère. L'Europe s'apprête à introduire en mai 2026 un "Tech Sovereignty Package" visant à restreindre l'utilisation des fournisseurs cloud américains (dont Microsoft) pour l'hébergement de données gouvernementales hautement sensibles (santé, finances, données légales). Cette restriction ne relève pas d'une mesure protectionniste arbitraire, mais répond au risque juridique posé par le U.S. CLOUD Act de 2018, qui permet aux autorités américaines d'exiger l'accès aux données hébergées par des entreprises américaines, même si les serveurs sont physiquement situés en Europe.
En conséquence, le segment de l'IaaS souverain est le secteur du cloud connaissant la croissance la plus fulgurante, avec des projections atteignant 80 milliards de dollars de dépenses en 2026 (soit une hausse de 35,6 % en glissement annuel). Si Microsoft ne parvient pas à naviguer dans ce labyrinthe réglementaire par le biais de partenariats locaux ou de licences technologiques strictes dénuées de contrôle opérationnel direct, une part significative du marché public international échappera structurellement à sa croissance future.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Pricing Power monopolistique absolu (Force inattaquable) : Hausse décidée et imminente (juillet 2026) de 5 % à 33 % des tarifs de l'ensemble de la suite commerciale Microsoft 365, imposée à une base totalement captive de 446 millions de sièges payants. L'élasticité-prix étant virtuellement nulle en raison des coûts de changement rédhibitoires, cette manœuvre garantit une croissance organique des revenus et une expansion mécanique du cash-flow indépendante des volumes.
Barrières à l'entrée infranchissables par l'intensité capitalistique (Force inattaquable) : La dynamique actuelle du marché exige désormais un rythme de dépenses d'investissement (CapEx) de 190 milliards de dollars par an (guidance CY2026) pour participer à la course de l'infrastructure IA. Cette violence capitalistique fige définitivement l'oligopole actuel (Azure, AWS, GCP) et détruit dans l'œuf toute menace existentielle de l'émergence d'un nouveau concurrent global sur le marché du Cloud public.
Pression structurelle sur les marges par la dépréciation des actifs (Risque majeur) : L'inflation des composants matériels (+25 milliards de dollars surévalués pour les mêmes volumes) et le cycle de vie court des serveurs GPU vont déclencher une hausse comptable agressive des charges d'amortissement. La marge brute du segment Microsoft Cloud subit déjà une compression claire (tombée à 66 % au Q3 FY26), impactant mécaniquement le rendement du capital (ROCE) à court et moyen terme.
Risque de souveraineté des données et encerclement réglementaire (Risque majeur) : L'enquête de la Commission Européenne sur le statut éventuel de "gatekeeper" d'Azure via le DMA, conjuguée aux restrictions imminentes (2026) sur le traitement des données sensibles européennes par des entreprises soumises au U.S. CLOUD Act, constitue un frein structurel à l'expansion sans friction sur les marchés gouvernementaux internationaux.
Conclusion sur l'atteinte d'un CAGR de 25 % : L'écosystème de marché de Microsoft est virtuellement parfait. Cependant, sa taille nominale colossale et la loi des grands nombres freinent arithmétiquement les rendements exponentiels. Les tendances sectorielles garantissent la domination absolue et la pérennité de l'entreprise, mais la réalisation d'un CAGR de 25 % sur la prochaine décennie exigerait une accélération de l'adoption de l'IA générant des liquidités nettes massives, ce qui se heurte actuellement aux contraintes physiques (énergie, puces) et au mur comptable de la dépréciation du CapEx. Le marché garantit une croissance pérenne et dominante, mais la dynamique de marge limitera l'expansion requise pour tenir la promesse stricte de 25 % de rendement annuel.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Marché en hypercroissance, monopole naturel sans régulation stricte, pricing power infini sans perte de clients, inflation des coûts de production répercutée à 100 % sur les revenus, et expansion continue des marges brutes due à l'économie d'échelle du logiciel.
Pénalités Mathématiques :
Compression structurelle de la marge brute du Cloud (Dépréciation massive des 190 Milliards $ de CapEx IA) : -15 pts.
Friction réglementaire émergente affectant le TAM (Enquêtes DMA sur Azure et barrières souveraines de l'UE sur les données publiques) : -10 pts.
Bonus de Qualité :
Verrouillage asymétrique de l'écosystème (Lock-in) permettant des hausses de prix agressives (12-16 % sur les suites Standard/Basic) validées sans attrition de la base installée : +7 pts.
NOTE FINALE DE L'ÉTAPE 2 : 82/100
EXAMINER LES POSITIONS PAR RAPPORT AUX CONCURRENTS
I. NOTE DE RECHERCHE : POSITIONS PAR RAPPORT AUX CONCURRENTS (Deep-Dive)
La Guerre des Hyperscalers : Azure face à Amazon Web Services et Google Cloud
Dans l'arène féroce de l'infrastructure Cloud, dont le marché total adressable a atteint 129 milliards de dollars au premier trimestre 2026, Microsoft Azure s'est imposé comme la force gravitationnelle incontournable pour les grandes entreprises, bien qu'il reste mathématiquement le numéro deux mondial. Les données rigoureuses de parts de marché confirment la suprématie en volume d'Amazon Web Services (AWS), qui maintient une avance avec 28 % à 30 % du marché mondial, suivi par Microsoft Azure à 20 % - 21 %, et Google Cloud Platform (GCP) à 13 % - 14 %.
Cependant, une lecture statique des parts de marché masque la réalité financière de la dynamique concurrentielle : le momentum (vitesse d'acquisition). Au troisième trimestre de l'exercice 2026 (clôturé fin mars), Azure a affiché une croissance foudroyante de 39 % à 40 % à taux de change constant. Ce rythme de croissance pulvérise la vélocité du leader AWS, qui s'est stabilisée autour de 28 %. Bien que Google Cloud affiche une croissance faciale vertigineuse de 63 %, l'analyse exige de souligner que cette performance s'opère depuis une base de revenus beaucoup plus faible (20 milliards de dollars au Q1 2026 pour GCP contre 37,6 milliards pour AWS et 34,7 milliards pour l'Intelligent Cloud de MSFT).
La viabilité économique à long terme exige également d'examiner la rentabilité opérationnelle. Sur ce point, AWS maintient une marge d'exploitation colossale estimée au-delà de 35 %, portant la majorité des bénéfices de sa société mère Amazon. Google Cloud, historiquement déficitaire, a franchi le cap de la rentabilité avec des marges d'exploitation d'environ 17 % au Q1 2026. Le segment Intelligent Cloud de Microsoft, quant à lui, opère avec des marges stratosphériques avoisinant ou dépassant historiquement les 40 %, bien qu'elles subissent la compression du CapEx IA mentionnée précédemment.
Fournisseur Cloud | Part de Marché Mondiale (Q1 2026) | Croissance des Revenus (YoY Q1 26) | Revenu Trimestriel (Milliards US$) | Run-Rate Annuel Estimé (Milliards US$) |
Amazon Web Services (AWS) | 28 % - 30 % | +28 % | 37,6 $ | > 150,0 $ |
Microsoft Azure (Intelligent Cloud) | 20 % - 21 % | +40 % (Azure) / +28 % (Segment) | 34,7 $ | ~ 139,0 $ |
Google Cloud (GCP) | 13 % - 14 % | +63 % | 20,0 $ | ~ 80,0 $ |
Oracle | 3 % - 4 % | +44 % (Q3 Fiscal) | 8,9 $ | ~ 35,0 $ |
La véritable nature du "Moat" (avantage concurrentiel structurel) d'Azure réside dans son architecture d'intégration verticale, que ni AWS ni GCP ne peuvent répliquer avec le même niveau de fluidité. Contrairement à AWS, qui est perçu par le marché comme une pure solution d'infrastructure et le choix par défaut des startups et des entreprises nées dans le cloud , Azure bénéficie du "Lock-In" de l'écosystème institutionnel de Microsoft. Chaque organisation utilisant activement Active Directory, Windows Server, Microsoft 365, Teams et GitHub dispose d'une rampe d'accès native pour intégrer les charges de travail d'intelligence artificielle sur Azure, propulsées par le partenariat exclusif avec OpenAI. Ce maillage rend le coût d'éviction ou de migration technique et financier prohibitif pour les Directions des Systèmes d'Information (DSI). Cette domination institutionnelle se lit crûment dans le bilan : les obligations de performance restantes (RPO), qui mesurent les revenus futurs contractuellement garantis par les clients commerciaux, ont atteint le chiffre sidérant de 625 milliards à 627 milliards de dollars, affichant des croissances stupéfiantes (+110 % YoY) dopées en partie par les engagements liés à OpenAI.
Productivité et Sécurité : L'Écrasement de la Concurrence Fragmentée
Sur le marché des suites de productivité bureautique, le duopole formé par Microsoft 365 et Google Workspace illustre deux stratégies de pénétration distinctes, menant à une asymétrie totale de la création de valeur financière. Si l'on observe la part de marché basée sur le simple décompte des noms de domaines actifs, Google Workspace semble dominer avec 50,34 % du marché contre 45,46 % pour Microsoft 365.
Toutefois, le prisme de l'Equity Research impose d'ignorer le volume non monétisé pour se concentrer sur les flux de trésorerie réels. La domination de Google repose sur les micro-entreprises, les startups et le secteur de l'éducation (avec des milliards d'utilisateurs Gmail gratuits ou à très faible marge). En revanche, Microsoft 365 domine de façon écrasante et implacable le segment critique et hautement rentable des grandes entreprises (1 000 employés et plus), avec environ 58 % de part de marché, et une présence chez 75 % des entreprises du Fortune 500 (contre 42 % pour Google Workspace). Fort de ses 446 millions d'utilisateurs payants , Microsoft génère un Revenu Moyen par Utilisateur (ARPU) de l'ordre de 135 $ par an, captant ainsi la quasi-totalité de la rente économique du secteur de la productivité d'entreprise.
Métrique de Pénétration (2025/2026) | Microsoft 365 | Google Workspace |
Part de marché globale (par domaines) | 45,46 % | 50,34 % |
Part de marché Entreprises (> 1000 emp.) | ~58 % | ~32 % |
Taux d'adoption dans le Fortune 500 | 75 % | 42 % |
Utilisateurs payants mondiaux estimés | ~446 millions | ~10 millions (Business payant pur) |
Dans le secteur de la cybersécurité, Microsoft a silencieusement bâti le plus grand empire de l'industrie. En intégrant ses solutions de sécurité directement dans ses licences existantes (notamment la coûteuse suite E5), Microsoft contourne le processus d'achat traditionnel des DSI. Les résultats financiers de l'exercice 2025 révèlent que la division sécurité de Microsoft a généré environ 37 milliards de dollars de revenus. Pour donner la mesure de cette hégémonie, Microsoft est plus de trois fois plus grand que le leader indépendant Palo Alto Networks (environ 9,8 milliards de dollars de revenus) et près de huit fois plus imposant que CrowdStrike (4,8 milliards de dollars de revenus).
La stratégie de "Bundling" (vente groupée) de Microsoft exerce une pression déflationniste sévère sur ses concurrents, les forçant à justifier l'achat de leurs logiciels en plus d'une facture Microsoft déjà lourde. Cependant, sur le plan strictement technologique, les concurrents indépendants "Best-of-Breed" comme CrowdStrike maintiennent un leadership qualitatif perçu par l'industrie. L'architecture à agent unique de CrowdStrike a enregistré des taux de détection et de prévention parfaits (100 %) lors d'évaluations indépendantes (MITRE), là où l'approche en silos de Microsoft présente parfois des défis opérationnels. La bataille des parts de marché dans la sécurité des terminaux modernes est serrée : certaines études accordent à CrowdStrike la première place avec 17,7 % devant les 16,4 % de Microsoft , tandis que les données IDC positionnent Microsoft en leader mondial incontesté avec 28,6 % du marché grâce à l'omniprésence de Defender. En conclusion, Microsoft gagne la guerre financière par la force de sa distribution, tout en subissant la pression constante de l'innovation de pointe de ses pairs spécialisés.
La Fissure dans l'Armure : Le Gouffre Financier de la Division Gaming (Xbox)
Une évaluation institutionnelle implacable interdit d'ignorer le talon d'Achille de Microsoft : la division matérielle du Gaming. Les données factuelles extraites du marché exposent une défaite historique et structurelle. La console Xbox a perdu la guerre de la neuvième génération face à la PlayStation 5 de Sony. Au début de l'année 2026, la PlayStation 5 s'arroge 72,4 % du marché des consoles de nouvelle génération avec un volume total stupéfiant de plus de 91 millions d'unités vendues depuis son lancement. À l'inverse, la gamme Xbox Series X/S ne capte que 27,6 % du marché, plafonnant à un peu plus de 34 millions d'unités écoulées.
Les résultats financiers trimestriels confirment cette attrition dramatique : les revenus liés au matériel Xbox (consoles) ont plongé de 29 % à 32 % en glissement annuel sur plusieurs trimestres de l'exercice 2026. Pour survivre face à cette hémorragie matérielle, la direction de Microsoft a orchestré un pivot défensif massif vers les services d'abonnement et la distribution multiplateforme. Le rachat titanesque d'Activision Blizzard King pour 69 milliards de dollars visait à sécuriser le catalogue de contenus. La stratégie repose désormais sur le Xbox Game Pass, qui revendique 40 millions d'abonnés début 2026 (contre environ 51,6 millions pour l'abonnement PlayStation Plus de Sony).
Si ce pivot a permis de gonfler artificiellement les revenus globaux du segment gaming (qui ont atteint 23,5 milliards de dollars sur l'année), la rentabilité reste médiocre. Historiquement, la marge d'exploitation de la division gaming de Microsoft se situe dans les pourcentages à un chiffre (single-digit), diluant violemment la rentabilité consolidée de l'entreprise. Des rapports indiquent que la direction financière (Amy Hood) a exigé de la division Xbox qu'elle atteigne une marge bénéficiaire de 30 %, un objectif perçu par l'industrie comme totalement irréaliste dans le contexte du modèle de subvention du matériel et des coûts massifs d'acquisition de studios. En appliquant le filtre "Anti-Bullshit" imposé par ce cahier des charges, la division matérielle Xbox est un destructeur de valeur relative. Elle agit comme une ancre financière, pesant lourdement sur la pureté exceptionnelle des marges générées par les pôles Cloud et Logiciels d'entreprise.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Monopole par "Bundling" et "Lock-In" institutionnel (Force inattaquable) : La synergie structurelle et technique entre Windows Server, Microsoft 365, Teams et Azure verrouille la clientèle commerciale au sein de l'écosystème. Ce fossé concurrentiel impénétrable est mathématiquement validé par l'accumulation d'obligations de performance (RPO) garanties atteignant 625 milliards de dollars, offrant à Microsoft une visibilité sur ses flux de trésorerie futurs virtuellement inégalée dans l'histoire moderne du capitalisme.
Hyper-Monétisation asymétrique de l'IA (Force inattaquable) : Contrairement à Google ou Amazon qui intègrent l'IA plus progressivement, Microsoft a monétisé ses capacités d'Intelligence Artificielle à la vitesse de l'éclair grâce au déploiement de Copilot. L'entreprise a généré un taux de revenu annuel (Run-Rate) lié à l'IA de 37 milliards de dollars au premier trimestre 2026 (+123 % YoY), propulsant la croissance d'Azure (+40 %) bien au-delà de son principal rival structurel AWS (+28 %).
Domination écrasante par la distribution en Cybersécurité (Force inattaquable) : Microsoft capte inexorablement les budgets de sécurité des DSI par la force de son intégration commerciale, générant 37 milliards de dollars de revenus. La firme écrase financièrement les acteurs indépendants (Palo Alto, CrowdStrike), s'imposant non pas nécessairement par l'ingénierie de pointe, mais par une force de distribution et de consolidation tarifaire imparable.
Défaite structurelle dans le Gaming Hardware et dilution des marges (Risque majeur) : L'écrasement de la gamme Xbox par la PlayStation 5 de Sony (qui rafle 72,4 % des parts de marché de la génération actuelle) et la chute libre des ventes de consoles (-32 % YoY) exposent un échec d'exécution coûteux. Pour survivre, la division s'appuie sur le Game Pass et des acquisitions (Activision), générant des marges d'exploitation historiquement faibles (à un chiffre) qui diluent sévèrement le rendement global du capital investi par l'entreprise.
Conclusion sur l'atteinte d'un CAGR de 25 % : L'analyse des parts de marché démontre que Microsoft détient incontestablement le portefeuille concurrentiel le plus robuste de l'industrie technologique mondiale. Cependant, la dilution continue provoquée par les restructurations et rachats dans le segment du Gaming agit comme un frein puissant sur l'EBIT global. Le "Moat" du cloud et du software garantit une pérennité et une rentabilité extraordinaires, mais les inefficacités de la division grand public freinent la capacité mathématique du groupe à délivrer la croissance explosive requise pour atteindre un CAGR net de 25 % sans reposer sur une spéculation irrationnelle sur ses multiples de valorisation.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Leader incontesté et absolu (#1 en volume et en valeur) sur tous ses segments clés d'opération, avantages concurrentiels infranchissables annihilant les concurrents, domination technologique totale, et marges d'exploitation structurellement supérieures à l'ensemble de ses pairs sur chaque ligne d'activité, sans aucun segment dilutif.
Pénalités Mathématiques :
Position de "Challenger" perpétuel sur l'infrastructure IaaS (AWS reste solidement le numéro 1 en volume de marché brut à 28-30 %) : -5 pts.
Débâcle de la part de marché matérielle (Gaming Xbox à 27,6 % vs Sony à 72,4 %) entraînant une forte dilution des marges opérationnelles du groupe : -15 pts.
Bonus de Qualité :
Croissance astronomique des RPO à 625 milliards de dollars, verrouillant contractuellement la concurrence hors des systèmes critiques B2B sur des durées pluriannuelles : +5 pts.
NOTE FINALE DE L'ÉTAPE 3 : 85/100
COMPRENDRE LA MOTIVATION, LA VISION ET LA STRATÉGIE DU MANAGEMENT
1. Gouvernance et Architecture du Conseil d'Administration L'analyse de la gouvernance de Microsoft révèle une structure hautement institutionnalisée, conçue pour rassurer les marchés financiers. Le conseil d'administration est resserré autour de 12 membres (Source : Proxy Statement 2022). Bien que Satya Nadella cumule les fonctions de Chairman et Chief Executive Officer — ce qui constitue techniquement une concentration des pouvoirs souvent pénalisée dans l'analyse pure de gouvernance — le conseil maintient des garde-fous stricts.
L'un des leviers de contrôle les plus notables est la politique de rotation des administrateurs : Microsoft vise mathématiquement une ancienneté moyenne (tenure) inférieure ou égale à 10 ans pour le groupe de ses administrateurs indépendants (Source : Proxy Statement 2022). Cette rotation forcée est un mécanisme critique pour éviter l'ossification du conseil et la complaisance envers le management. Par ailleurs, les administrateurs ne peuvent siéger à plus de trois autres conseils d'entreprises publiques (un seul s'ils sont CEO en exercice) (Source : Proxy Statement 2022), garantissant une bande passante cognitive suffisante. (La part exacte de détention du capital par les insiders et les institutionnels : Donnée non disponible dans les extraits SEC fournis).
2. Architecture des Incitations et "Skin in the Game" L'alignement des intérêts entre la direction et les actionnaires est la clé de voûte de toute création de valeur à long terme. Le système de rémunération de Microsoft est structuré pour forcer un "Skin in the Game" massif.
La politique de détention d'actions (Stock Ownership Policy) impose des seuils de détention drastiques : le CEO (Satya Nadella) a l'obligation statutaire de détenir l'équivalent de 15 fois son salaire de base en actions Microsoft. Les autres cadres dirigeants clés (Named Executives), tels qu'Amy E. Hood (CFO) ou Bradford L. Smith (President), sont contraints de détenir 8 fois leur salaire de base (Source : Proxy Statement 2022). Pour garantir l'atteinte de ces seuils, une règle de rétention impose de conserver 50% des actions nettes acquises (après impôts) jusqu'à ce que le quota soit atteint (Source : Proxy Statement 2022).
La structure de la rémunération elle-même est lourdement pondérée vers le capital : plus de 70% de la rémunération cible du CEO est basée sur des critères de performance, et au moins 70% de la rémunération cible des autres dirigeants est versée en actions (Source : Proxy Statement 2021).
3. Protection de l'Actionnaire, Dilution et Allocation du Capital Le système de rémunération est verrouillé par des politiques de protection du capital. Une politique de Clawback (recouvrement) permet au conseil de récupérer les bonus versés en cas de retraitement financier ou de violation légale significative (Source : Proxy Statement 2022). De plus, les dirigeants ont l'interdiction stricte de couvrir (hedging) ou de nantir (pledging) leurs actions, les exposant pleinement au risque de baisse du titre (Source : Proxy Statement 2022).
En ce qui concerne la dilution via la rémunération en actions (Stock-Based Compensation - SBC), l'entreprise affiche des montants colossaux : 2 928 millions USD sur les seuls 9 premiers mois de l'exercice 2018 (Source : 10-Q 2018, Item 1). Cependant, la direction déploie une stratégie d'allocation du capital d'une agressivité rare pour neutraliser cette dilution. L'historique SEC démontre une succession ininterrompue de programmes de rachat d'actions massifs (ex: 40 milliards USD approuvés en septembre 2013, puis un nouveau programme de 40 milliards USD en septembre 2016) (Source : 10-Q 2018, Item 2). Au premier trimestre de l'exercice 2026, l'entreprise a retourné 10,7 milliards USD aux actionnaires via dividendes et rachats (Source : 10-Q 2026, Item 2). Cette destruction mécanique du nombre d'actions en circulation catalyse artificiellement la croissance du bénéfice par action (EPS), alignant parfaitement la stratégie financière du management sur la maximisation du cours de bourse.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Alignement financier extrême) : Exigence de détention d'actions massive (15x le salaire de base pour le CEO, 8x pour le CFO) avec obligation de rétention de 50% des actions acquises, liant indéfectiblement le patrimoine des dirigeants à la performance boursière (Source : Proxy Statement 2022).
Force inattaquable 2 (Destruction de la dilution) : Programmes de rachats d'actions continus et colossaux (ex: 40 Mds$ en 2016, 10,7 Mds$ retournés sur un seul trimestre en 2026) qui absorbent intégralement l'émission de nouvelles actions liée aux SBC (Source : 10-Q 2018 / 10-Q 2026).
Risque majeur 1 (Concentration des pouvoirs) : Le cumul des rôles de Chairman et de CEO par Satya Nadella réduit mathématiquement l'indépendance du conseil d'administration vis-à-vis de la direction exécutive (Source : Proxy Statement 2022).
Risque majeur 2 (Coût absolu des SBC) : Bien que neutralisé par les rachats, le coût nominal des rémunérations en actions (ex: 2,9 Mds$ sur 9 mois en 2018) représente une ponction massive sur les flux de trésorerie libres réels (Source : 10-Q 2018).
Conclusion sur l'objectif de CAGR (25%) : L'ingénierie financière du management est un moteur de performance optimal. L'utilisation agressive des Free Cash Flows pour racheter des actions est un catalyseur indispensable pour espérer maintenir un CAGR de 25% sur les 5 à 10 prochaines années, compensant le ralentissement physiologique de la croissance organique d'une capitalisation de cette envergure.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Dirigeants fondateurs ou fortement capitalisés (insiders >10%), séparation stricte du Chairman et du CEO, SBC quasi-nuls ou inférieurs à 2% du CA, allocation du capital focalisée exclusivement sur les rendements marginaux les plus élevés (ROIC) et retours massifs aux actionnaires sans dilution.
Pénalités Mathématiques :
Cumul des fonctions de Chairman et CEO par une seule personne, affectant l'indépendance structurelle (-10 pts).
Poids nominal massif des SBC nécessitant un déploiement continu de capital pour éviter la dilution actionnariale (-10 pts).
Bonus de Qualité :
Politique d'exigence de détention d'actions (15x salaire) et interdiction de couverture (Hedging/Pledging), représentant l'étalon-or de la gouvernance moderne (+5 pts).
NOTE FINALE DE L'ÉTAPE : 85/100
ANALYSER LE BUSINESS MODEL ET LES LEVIERS DE PROFITABILITÉ (Deep-Dive)
1. Architecture de Création de Valeur et Modèle Opérationnel Le modèle d'affaires de Microsoft repose sur une transition structurelle achevée : le passage de la vente de licences logicielles transactionnelles ("on-premises") à un modèle de revenus récurrents basés sur le cloud et l'abonnement. L'entreprise crée de la valeur en verrouillant les écosystèmes informatiques des entreprises et des particuliers, opérant via trois segments synergiques (Source : 10-K, Item 1) :
Productivity and Business Processes : Le modèle opérationnel s'appuie sur la monétisation de la productivité (Microsoft 365, LinkedIn, Dynamics). La croissance des revenus est mathématiquement dictée par une combinaison de la croissance continue de la base installée et de l'expansion du revenu moyen par utilisateur (ARPU), couplée à la migration inéluctable des clients des licences locales vers les abonnements cloud (Source : 10-K, Item 1). L'ajout récent de "Copilot" agit comme un nouveau vecteur de facturation incrémentale.
Intelligent Cloud : Ce segment (Azure, Server products) génère des revenus via la fourniture d'infrastructures (IaaS) et de plateformes (PaaS) en tant que service. La facturation y est basée sur la consommation (compute, stockage, bande passante) et sur des services par utilisateur. La création de valeur repose sur le déploiement d'environnements hybrides cohérents qui facilitent la migration des grandes entreprises vers le cloud (Source : 10-K, Item 1).
More Personal Computing : Modèle plus hybride et cyclique, alliant licences constructeurs (Windows OEM), vente de matériel physique (Surface, PC accessories) et monétisation de contenus/services (Xbox Game Pass, Search/Bing) (Source : 10-K, Item 1).
2. Structure des Coûts et Leviers de Profitabilité La rentabilité de Microsoft est déterminée par sa capacité à générer des économies d'échelle sur des coûts fixes d'infrastructure colossaux. Les charges les plus significatives sont la rémunération du personnel, les coûts des centres de données pour soutenir les services cloud, le marketing et la R&D (Source : 10-Q 2025, Item 2). La profitabilité marginale dépend directement du taux de remplissage et d'utilisation de ses serveurs ("Microsoft Cloud gross margin percentage"). L'infusion de l'Intelligence Artificielle modifie actuellement ce modèle de rentabilité : elle offre un "Pricing Power" accru via de nouveaux services, mais exige une intensité capitalistique brutale. Les centres de données dépendent de la disponibilité foncière, de l'énergie prévisible et surtout de l'approvisionnement en processeurs graphiques (GPUs) dont le coût unitaire pèse sur les marges brutes (Source : 10-Q 2024, Item 2).
3. Extraction des Indicateurs Clés de Performance (KPIs) L'algorithme de gestion interne (MD&A) pilote et évalue la performance à travers des KPIs spécifiques reflétant la santé de la transition cloud et de la récurrence (Source : 10-Q 2025, Item 2) :
Microsoft Cloud revenue (et croissance) : Indicateur englobant Azure, Microsoft 365 Commercial, LinkedIn commercial et Dynamics 365. Il mesure la vélocité de capture du marché cloud.
Microsoft Cloud gross margin percentage : L'indicateur vital de rentabilité. Il valide mathématiquement si l'entreprise parvient à absorber l'inflation des coûts d'infrastructure (Datacenters, GPUs) par des économies d'échelle.
Azure and other cloud services revenue growth : Le moteur de croissance asymétrique du groupe, basé sur la consommation d'infrastructure et les nouveaux services d'IA.
Microsoft 365 Commercial seat growth : Indicateur mesurant le nombre d'utilisateurs payants couverts par un abonnement, validant l'expansion pure de la base installée captive.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Récurrence systémique) : Le pivot massif vers le modèle SaaS (Abonnements) et IaaS/PaaS (Consommation) immunise en grande partie les flux de revenus contre la cyclicité des ventes de PC, garantissant une prédictibilité exceptionnelle des flux de trésorerie (Source : 10-K, Item 1).
Force inattaquable 2 (Levier opérationnel du Cloud) : Le suivi clinique du "Microsoft Cloud gross margin percentage" démontre une architecture conçue pour extraire une rentabilité marginale croissante à mesure que les coûts d'infrastructure fixes sont amortis sur une base de clients mondiale (Source : 10-Q, Item 2).
Risque majeur 1 (Hyper-intensité capitalistique IA) : L'intégration de l'IA exige des investissements massifs et continus en serveurs, réseaux, GPUs et énergie. Cette course à la puissance de calcul menace la rentabilité si l'adoption commerciale (revenus) ne suit pas le rythme des décaissements (CAPEX) (Source : 10-Q 2024, Item 2).
Risque majeur 2 (Vulnérabilité de la chaîne d'approvisionnement) : L'entreprise est dépendante de fabricants tiers et d'un nombre très restreint de fournisseurs qualifiés pour les composants critiques (GPUs), créant un goulot d'étranglement structurel limitant potentiellement le déploiement de l'infrastructure (Source : 10-Q 2024, Item 2).
Conclusion sur l'atteinte d'un CAGR de 25% : Le business model est un chef-d'œuvre de capture de valeur. Cependant, délivrer un CAGR organique de 25% sur la prochaine décennie depuis la base de revenus actuelle représente un défi mathématique extrême. L'atteinte de cet objectif requiert une adoption exponentielle, ininterrompue et hautement monétisable de ses services d'IA générative pour contrecarrer la loi des grands nombres et amortir l'intensité capitalistique requise.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Modèle "Asset-Light" pur logiciel à 100% de revenus récurrents, coûts d'acquisition client décroissants, marges brutes expansives (>80%), avec zéro dépendance aux cycles matériels ou à une intensité capitalistique lourde.
Pénalités Mathématiques :
Mutation vers un modèle d'infrastructure physique intensif (Datacenters, GPUs) nécessitant des réinvestissements de capitaux (CAPEX) colossaux pour soutenir la croissance de l'IA, s'éloignant de l'étalon-or du logiciel pur (-15 pts).
Exposition résiduelle et dilution des marges par le segment "More Personal Computing" (matériel physique, ventes cycliques liées au marché du PC) (-5 pts).
Bonus de Qualité :
Écosystème bimodal (sur site et cloud) interconnecté, générant des coûts de substitution prohibitifs pour l'architecture IT mondiale (+5 pts).
NOTE FINALE DE L'ÉTAPE : 85/100
ANALYSER LES COMPTES DE RÉSULTAT (Deep-Dive)
1. Trajectoire des Revenus : La Victoire du Modèle Cloud
L'analyse clinique du chiffre d'affaires sur la décennie écoulée témoigne d'une restructuration réussie vers la récurrence. Entre 2016 et 2024, le chiffre d'affaires est passé de 85 320 millions $à 245 122 millions$ (Source : 10-K 2016 / 10-K 2024, Item 8). Cette accélération au sein d'une entreprise de cette capitalisation défie la loi de la gravité financière. La bascule stratégique du modèle transactionnel vers les abonnements (Microsoft 365) et l'IaaS/PaaS (Azure) a permis non seulement de lisser la cyclicité, mais d'imposer une vélocité de croissance soutenue à deux chiffres, indispensable pour soutenir un objectif strict de composition du capital à un rythme très élevé.
2. Levier Opérationnel et Expansion Brutale des Marges
La marge brute, l'indicateur le plus pur du "Pricing Power" et du coût marginal, s'est appréciée de 61.6% en 2016 à 69.8% en 2024 (Source : 10-K 2016 / 10-K 2024, Item 8). Ce gain de plus de 800 points de base est remarquable compte tenu de l'inflation des coûts d'infrastructure matérielle inhérente à Azure (serveurs, composants IA).
Plus implacable encore est l'évolution de la rentabilité d'exploitation : la marge opérationnelle est passée de 23.7% en 2016 à 44.6% en 2024 (Source : 10-K 2016 / 10-K 2024, Item 8). L'EBIT a été multiplié par 5,4 sur la période (20 182 M$ à 109 433 M$), ce qui démontre un levier opérationnel d'une puissance rare. Chaque dollar de revenu additionnel ruisselle massivement vers le résultat d'exploitation, validant la scalabilité extrême de l'écosystème logiciel institutionnel.
3. Impact des Rémunérations en Actions (SBC) et Qualité du Résultat Net
Le fardeau nominal des rémunérations en actions (Stock-Based Compensation) a crû de manière agressive, passant de 4 652 millions $en 2019 à 10 734 millions$ en 2024 (Source : 10-K 2021 / 10-K 2024, Item 8). Cependant, en proportion du chiffre d'affaires, cette charge reste maîtrisée (environ 4.3% en 2024). L'ingénierie d'allocation du capital neutralise cette inflation, permettant au Résultat Net de croître sainement de 16 798 millions $en 2016 à 88 136 millions$ en 2024 (Source : 10-K 2016 / 10-K 2024, Item 8). Il faut toutefois rester vigilant sur la pression exercée par l'intensification de la R&D et des ventes liées à l'Intelligence Artificielle, qui pourraient à terme peser sur cette asymétrie de profitabilité.
📊 TABLEAU DE SYNTHÈSE DES DONNÉES
Année Fiscale | CA (M$) | Marge Brute (%) | EBIT (M$) | Marge Opé (%) | Résultat Net (M$) | SBC (M$) | Source SEC |
2015 | 93 580 | 64.7 % | 18 161 | 19.4 % | 12 193 | Donnée non disponible | (Source : 10-K 2016, Item 6/8) |
2016 | 85 320 | 61.6 % | 20 182 | 23.7 % | 16 798 | Donnée non disponible | (Source : 10-K 2016, Item 6/8) |
2017 | 96 571 | 64.5 % | 29 025 | 30.1 % | 25 489 | Donnée non disponible | (Source : 10-K 2019, Item 8) |
2018 | 110 360 | 65.2 % | 35 058 | 31.8 % | 16 571 | Donnée non disponible | (Source : 10-K 2019, Item 8) |
2019 | 125 843 | 65.9 % | 42 959 | 34.1 % | 39 240 | 4 652 | (Source : 10-K 2021, Item 8) |
2020 | 143 015 | 67.8 % | 52 959 | 37.0 % | 44 281 | 5 289 | (Source : 10-K 2021, Item 8) |
2021 | 168 088 | 68.9 % | 69 916 | 41.6 % | 61 271 | 6 118 | (Source : 10-K 2021, Item 8) |
2022 | 198 270 | 68.4 % | 83 383 | 42.1 % | 72 738 | 7 502 | (Source : 10-K 2022, Item 8) |
2023 | 211 915 | 68.9 % | 88 523 | 41.8 % | 72 361 | 9 611 | (Source : 10-K 2024, Item 8) |
2024 | 245 122 | 69.8 % | 109 433 | 44.6 % | 88 136 | 10 734 | (Source : 10-K 2024, Item 8) |
(Note : Le Résultat Net de l'année 2018 inclut une charge fiscale exceptionnelle massive de 13,7 milliards $ liée au "Tax Cuts and Jobs Act" (TCJA) impactant temporairement le bénéfice comptable sans détruire le cash-flow opérationnel).
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Levier opérationnel d'élite) : Expansion ininterrompue de la marge opérationnelle de 23.7% à 44.6% en moins d'une décennie, démontrant la scalabilité absolue de la transition cloud et la captivité de la base client (Source : 10-K 2016 / 10-K 2024, Item 8).
Force inattaquable 2 (Surperformance de la ligne haute) : Croissance des revenus ayant presque triplé depuis 2016 (passant à 245 122 M$ en 2024), contrecarrant pour le moment la "loi des grands nombres" (Source : 10-K 2024, Item 8).
Risque majeur 1 (Pression inflationniste des SBC) : L'envolée du coût absolu des rémunérations en actions (plus de 10 milliards de dollars en 2024) exige un décaissement constant (rachats d'actions) pour éviter une dilution insidieuse par le bas du compte de résultat (Source : 10-K 2024, Item 8).
Risque majeur 2 (Effet de base exponentiel) : Sécuriser un CAGR cible extrêmement agressif dans les années à venir sera mathématiquement contraint par l'énormité de la base de revenus (245 Mds$). Maintenir l'hypercroissance nécessitera de trouver des relais de monétisation inédits.
Conclusion sur l'atteinte d'un CAGR de 25% : Le compte de résultat est d'une pureté exceptionnelle pour un investissement QARP. L'entreprise maîtrise la transformation de son "Moat" en profitabilité croissante. Néanmoins, en raison de l'effet de base massif, la réalisation d'une progression annualisée de 25% reposera quasi exclusivement sur une tarification agressive des services d'IA sans détérioration de la marge brute.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Croissance organique ininterrompue >20%, marges brutes expansives >80%, marge opérationnelle >40%, levier d'exploitation positif (EBIT croissant plus vite que le CA), SBC inférieurs à 2% du CA.
Pénalités Mathématiques :
Niveau des SBC supérieur à l'étalon-or (4.3% du CA en 2024 contre une attente <2%), constituant un coût salarial masqué (-5 pts).
Marge brute structurellement plafonnée sous les 70% en raison des coûts de matériel et d'énergie des datacenters (IaaS), s'éloignant de l'étalon logiciel SaaS pur (-5 pts).
Bonus de Qualité :
Multiplicateur d'EBIT exceptionnel (+5 pts pour un levier opérationnel ayant poussé la marge au-delà des 44%).
NOTE FINALE DE L'ÉTAPE : 95/100
ANALYSER LES CASH-FLOWS (Deep-Dive)
1. Génération de Trésorerie Opérationnelle (CFO) et Maîtrise du BFR
L'analyse des flux de trésorerie d'exploitation (CFO) de Microsoft démontre une capacité prodigieuse à convertir ses revenus comptables en liquidités sonnantes et trébuchantes. Le CFO est passé de 29,6 milliards $en 2015 à un impressionnant 118,9 milliards$ en 2024 (Source : 10-K 2016 / 10-K 2024, Item 8). Cette vélocité s'explique structurellement par le modèle d'abonnement (SaaS/Cloud), qui induit un Besoin en Fonds de Roulement (BFR) structurellement négatif. Les clients paient d'avance leurs licences annuelles ou leur consommation cloud, ce qui génère une ligne massive de revenus différés (Unearned Revenue) au passif du bilan, fournissant à l'entreprise un "float" (trésorerie gratuite) massif pour financer ses opérations courantes.
2. Intensité Capitalistique (CAPEX) et Bascule vers l'Infrastructure IA
C'est ici que s'opère la rupture la plus critique de la thèse d'investissement. Historiquement, Microsoft était une entreprise "Asset-Light" de logiciel (CAPEX de 5,9 Mds$ en 2015). La mutation vers le Cloud public (Azure) a imposé une première hausse graduelle des investissements en centres de données entre 2016 et 2021. Cependant, l'intégration de l'Intelligence Artificielle générative a provoqué une véritable explosion de l'intensité capitalistique : les CAPEX ont atteint 44,5 milliards $ en 2024, soit une multiplication par 7,5 en dix ans (Source : 10-K 2024, Item 8). Cette course aux armements (serveurs, GPUs, énergie) modifie fondamentalement la nature du risque de l'entreprise, exigeant un retour sur capitaux investis (ROIC) implacable pour éviter une destruction de valeur à terme.
3. Free Cash Flow (FCF) et Politique d'Allocation du Capital
Malgré cette envolée brutale des CAPEX, le "Pricing Power" et la croissance de la ligne haute ont permis au Free Cash Flow de croître de 23,7 Mds$ (2015) à 74,4 Mds$ (2024). Plus impressionnant encore, la marge de FCF s'est maintenue autour d'un socle d'élite de 30% du chiffre d'affaires (Source : 10-K, Item 8).
L'allocation de ces flux libres est agressive et ultra-focalisée sur le retour à l'actionnaire. Microsoft déploie systématiquement des dizaines de milliards de dollars par an en rachats d'actions (pic à 32,6 Mds$ en 2022). Cette politique n'est pas uniquement un soutien au cours ; c'est une ingénierie mathématique vitale pour neutraliser la dilution massive des SBC (identifiée à l'Étape 6) et pour forcer la croissance du bénéfice par action (EPS) dans une entreprise dont la capitalisation stratosphérique rend la croissance organique pure de plus en plus difficile.
📊 TABLEAU DE SYNTHÈSE DES DONNÉES
Année Fiscale | CFO (M$) | CAPEX (M$) | FCF (M$) | Marge FCF (%) | Rachats d'actions (M$) | Source SEC |
2015 | 29 668 | 5 944 | 23 724 | 25.4 % | 13 227 | (Source : 10-K 2016, Item 8) |
2016 | 33 325 | 8 343 | 24 982 | 29.3 % | 15 969 | (Source : 10-K 2016, Item 8) |
2017 | 39 507 | 8 129 | 31 378 | 32.5 % | 11 788 | (Source : 10-K 2018, Item 8) |
2018 | 43 884 | 11 632 | 32 252 | 29.2 % | 10 721 | (Source : 10-K 2018, Item 8) |
2019 | 52 185 | 13 925 | 38 260 | 30.4 % | 19 543 | (Source : 10-K 2021, Item 8) |
2020 | 60 675 | 15 441 | 45 234 | 31.6 % | 22 968 | (Source : 10-K 2021, Item 8) |
2021 | 76 740 | 20 622 | 56 118 | 33.4 % | 27 385 | (Source : 10-K 2021, Item 8) |
2022 | 89 035 | 23 886 | 65 149 | 32.9 % | 32 696 | (Source : 10-K 2022, Item 8) |
2023 | 87 582 | 28 107 | 59 475 | 28.1 % | 22 245 | (Source : 10-K 2024, Item 8) |
2024 | 118 969 | 44 535 | 74 434 | 30.4 % | 17 268 | (Source : 10-K 2024, Item 8) |
(Note : Le Free Cash Flow est calculé strictement selon la formule institutionnelle : CFO - CAPEX. Les marges FCF sont calculées en divisant le FCF par le chiffre d'affaires identifié à l'Étape 6).
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Conversion cash d'élite) : Un modèle opérationnel générant systématiquement une marge de Free Cash Flow autour de 30%, démontrant une résilience absolue face à l'inflation et confirmant un véritable monopole de fixation des prix (Source : 10-K historiques, Item 8).
Force inattaquable 2 (Float structurel) : Un BFR optimisé par l'encaissement anticipé des abonnements cloud, générant un flux continu de liquidités en amont de la prestation de service, réduisant à zéro le besoin de financement externe pour les opérations courantes.
Risque majeur 1 (Explosion asymétrique des CAPEX) : Les dépenses d'investissement ont bondi à 44,5 milliards $ en 2024 (contre 28,1 Mds$ l'année précédente). Cette trajectoire menace à terme la croissance du FCF si la monétisation des services IA s'avère plus lente que le rythme d'amortissement de ces nouvelles infrastructures (Source : 10-K 2024, Item 8).
Risque majeur 2 (Pression sur le rendement du capital) : L'entreprise devient mathématiquement de plus en plus "lourde" en actifs physiques (Datacenters). Cette transition d'un profil "Software" pur vers un profil "Infrastructure/Hardware" expose l'entreprise aux risques d'obsolescence matérielle rapide de ses serveurs IA.
Conclusion sur l'atteinte d'un CAGR de 25% : La génération de liquidités est d'une robustesse QARP parfaite. Cependant, pour maintenir un CAGR boursier de 25%, les milliards de CAPEX engloutis aujourd'hui dans l'IA doivent impérativement générer des rendements marginaux exponentiels. Dans le cas contraire, le marché sanctionnera sévèrement la baisse de rentabilité des capitaux employés.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : FCF en croissance ininterrompue, marges de FCF stables ou en expansion (>25%), CAPEX maîtrisés (intensité capitalistique <10% du CA), BFR négatif, et FCF alloués exclusivement à des acquisitions relutives (haut ROIC) ou à des rachats d'actions sans compromettre le bilan.
Pénalités Mathématiques :
Intensité capitalistique dépassant largement l'étalon-or : Le ratio CAPEX/CA atteint 18% en 2024, rompant avec le profil "Asset-Light" historique (-15 pts).
Dépendance du FCF aux rachats d'actions massifs pour masquer l'impact dilutif des SBC (-10 pts).
Bonus de Qualité :
Maintien exceptionnel d'une marge FCF globale >30% malgré la mutation physique et industrielle de son infrastructure (+5 pts).
NOTE FINALE DE L'ÉTAPE : 80/100
ANALYSER LES BILANS (Deep-Dive)
1. Solvabilité Absolue et Dette Nette Négative L'analyse du bilan de Microsoft sur la décennie révèle une anomalie mathématique rarissime pour une entreprise de cette capitalisation : une position de dette nette structurellement négative. Le groupe opère non seulement sans effet de levier destructeur, mais maintient un trésor de guerre systématiquement supérieur à ses obligations financières (Source : 10-K historiques, Item 8). Par exemple, en 2020, face à 63,3 Mds$ de dette brute, l'entreprise opposait 136,5 Mds$ de liquidités. Ce bilan "forteresse" annihile tout risque de liquidité ou de taux, garantissant une optionnalité stratégique totale en cas de crise macroéconomique. Le ratio Dette Brute / EBIT, qui est passé d'un modeste sommet de 2.97x en 2017 à un insignifiant 0.47x en 2024, confirme que l'entreprise génère en une seule année plus du double de résultat d'exploitation nécessaire pour éteindre l'intégralité de sa dette.
2. Rentabilité des Capitaux Propres (ROE) et Création de Valeur La véritable mesure du "Moat" d'une entreprise réside dans sa capacité à générer des rendements asymétriques sur ses fonds propres. Sur la période, le ROE est passé d'un timide 15.2% en 2015 pour exploser et se stabiliser dans la stratosphère des 30% à 43% entre 2019 et 2024 (Source : 10-K, Item 8). Ce niveau de rentabilité sur une base de capitaux propres aussi gigantesque (268 Mds$ en 2024) est le marqueur direct du "Pricing Power" identifié aux étapes précédentes. L'entreprise ne requiert qu'un capital minimal pour soutenir son exploitation courante, l'essentiel des bénéfices venant s'ajouter aux capitaux propres tout en rémunérant le capital à un taux défiant la gravité. Ce levier est vital pour composer le capital et poursuivre un objectif strict d'appréciation exponentielle du portefeuille sur 8 ans.
3. La Menace Silencieuse du Goodwill et de la Stratégie M&A Si la solvabilité est inattaquable, l'analyse du bilan met en exergue une dégradation nette du ratio d'actifs tangibles par l'explosion du Goodwill (survaleur). En 2015, le Goodwill ne pesait que 16,9 Mds$. Les acquisitions majeures de LinkedIn (2017) et d'Activision Blizzard (2024) ont propulsé cette ligne comptable à 119,2 Mds$ en 2024 (Source : 10-K 2024, Item 8). Cette accumulation d'écarts d'acquisition modifie le profil de risque : elle gonfle artificiellement le dénominateur des Capitaux Employés (CE), ce qui exerce une pression baissière mathématique sur la rentabilité réelle des capitaux engagés (ROIC/ROCE). De plus, l'acquisition d'Activision a provoqué la première baisse significative de la trésorerie brute de l'entreprise (passant de 111,2 Mds$ en 2023 à 75,5 Mds$ en 2024). L'entreprise déploie ses liquidités non plus seulement dans des infrastructures organiques (CAPEX IA), mais dans des rachats de croissance externe à des multiples de valorisation très élevés, un signal classique d'épuisement de la croissance organique pure.
📊 TABLEAU DE SYNTHÈSE DES DONNÉES
Année Fiscale | Trésorerie (M$) | Dette Totale (M$) | Capitaux Propres (M$) | Ratio Dette Brute/EBIT | ROE (%) | Goodwill (M$) | Source SEC |
2015 | 96 526 | 35 257 | 80 083 | 1.94 x | 15.2 % | 16 939 | (Source : 10-K 2016, Item 8) |
2016 | 113 240 | 53 461 | 71 997 | 2.65 x | 23.3 % | 17 872 | (Source : 10-K 2016, Item 8) |
2017 | 132 981 | 86 194 | 87 711 | 2.97 x | 29.1 % | 35 122 | (Source : 10-K 2018, Item 8) |
2018 | 133 768 | 76 240 | 82 718 | 2.17 x | 20.0 % | 35 683 | (Source : 10-K 2019, Item 8) |
2019 | 133 819 | 72 178 | 102 330 | 1.68 x | 38.3 % | 42 026 | (Source : 10-K 2020, Item 8) |
2020 | 136 527 | 63 327 | 118 304 | 1.20 x | 37.4 % | 43 351 | (Source : 10-K 2021, Item 8) |
2021 | 130 334 | 58 146 | 141 988 | 0.83 x | 43.2 % | 49 711 | (Source : 10-K 2022, Item 8) |
2022 | 104 757 | 49 781 | 166 542 | 0.60 x | 43.7 % | 67 524 | (Source : 10-K 2023, Item 8) |
2023 | 111 262 | 47 237 | 206 223 | 0.53 x | 35.1 % | 67 886 | (Source : 10-K 2024, Item 8) |
2024 | 75 543 | 51 630 | 268 088 | 0.47 x | 32.9 % | 119 220 | (Source : 10-K 2024, Item 8) |
(Note : La Trésorerie inclut le cash, les équivalents et les investissements à court terme. La Dette Totale englobe la dette à court terme, la part courante de la dette à long terme et la dette à long terme. Le ROE est calculé via le Résultat Net de l'Étape 6 divisé par les Capitaux Propres de l'année).
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Bilan Forteresse) : Une trésorerie systématiquement supérieure à la dette brute sur la décennie, annihilant le risque de faillite et offrant une indépendance totale vis-à-vis des marchés de crédit (Source : 10-K, Item 8).
Force inattaquable 2 (Rendement du capital d'élite) : Un ROE propulsé structurellement au-delà des 30% depuis 2019, atteignant même 43,7% en 2022, un exploit mathématique absolu sur une base de capitaux de cette taille (Source : 10-K, Item 8).
Risque majeur 1 (Inflation du Goodwill) : Multiplication par sept du Goodwill (de 16,9 Mds$ à 119,2 Mds$), signalant une dépendance accrue aux méga-acquisitions (LinkedIn, Activision) pour soutenir la ligne haute, ce qui dilue le ROIC réel (Source : 10-K 2024, Item 8).
Risque majeur 2 (Ponction sur la liquidité) : Chute de 35,7 Mds$ de la trésorerie globale en 2024 pour boucler des opérations M&A, réduisant la marge de manœuvre résiduelle pour soutenir simultanément les CAPEX liés à l'IA et les rachats d'actions.
Conclusion spécifique à cette étape sur l'atteinte d'un CAGR de 25% : Le bilan est d'une robustesse exceptionnelle, garantissant une protection du capital. Cependant, pour espérer délivrer un CAGR de 25%, l'entreprise devra prouver que les 119 Mds$ de Goodwill accumulés ne sont pas des destructions de valeur déguisées, et qu'elle peut extraire des rendements sur capitaux investis supérieurs à 20% sur ces nouvelles entités pour justifier le prix payé.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Dette Nette négative, couverture des intérêts >20x, ROE supérieur à 25%, ROIC supérieur à 20% de façon constante, bilan "pur" composé quasi exclusivement d'actifs productifs (Goodwill inférieur à 10% de l'actif total).
Pénalités Mathématiques :
Pourcentage massif d'actifs intangibles : Le Goodwill et les actifs incorporels dominent l'actif, s'éloignant de la pureté bilancielle d'un modèle strictement organique (-15 pts).
Baisse soudaine de la trésorerie (-32%) en 2024 allouée à la croissance externe plutôt qu'à l'optimisation organique ou au retour direct à l'actionnaire (-10 pts).
Bonus de Qualité :
Positionnement unique de solvabilité : ratio de Dette Brute sur EBIT inférieur à 0.5x, offrant une marge de sécurité absolue face aux cycles de resserrement monétaire (+5 pts).
NOTE FINALE DE L'ÉTAPE : 80/100
ÉTABLIR DES ESTIMATIONS DE BÉNÉFICES
📊 TABLEAU DE SYNTHÈSE DES DONNÉES (Estimations Futures et Historique Récent)
(Données extraites des résultats Q3 FY26 et des projections de consensus institutionnel : Visible Alpha, Bloomberg, FactSet, StockAnalysis)
Exercice Fiscal (Fin Juin) | Revenus (Milliards US$) | Croissance CA (YoY) | EPS (US$) | CapEx Total Estimé (Milliards US$)* | Flux de Trésorerie Op. (OCF) (Milliards US$) | Flux de Trésorerie Libre (FCF) (Milliards US$) |
FY 2024 (Réel Historique) | 245,12 $ | +15,7 % | 11,86 $ | ~55,0 $ | 118,0 $ | 74,1 $ |
FY 2025 (Réel Historique) | 281,72 $ | +14,9 % | 13,70 $ | ~80,0 $ | ~140,0 $ | 71,6 $ |
FY 2026 (Consensus TTM/Projeté) | 327,74 $ | +16,3 % | 16,75 $ - 17,41 $ | ~140,0 $ - 150,0 $ | ~170,4 $ (TTM) | ~72,9 $ (TTM) |
FY 2027 (Estimation Consensus) | 377,64 $ - 383,93 $ | +15,2 % | 18,78 $ - 19,53 $ | ~106,9 $ - 120,0 $ | ~205,4 $ | ~98,5 $ - 100,0 $ |
FY 2028 (Estimation Consensus) | 431,84 $ | +14,4 % | 22,14 $ - 22,55 $ | > 115,0 $ | > 230,0 $ | > 110,0 $ |
*Avertissement sur la méthode : La direction financière a communiqué un "Guidance" de dépenses en capital (CapEx) d'environ 190 milliards de dollars pour l'année civile (Calendar Year) 2026, ce qui crée un choc comptable impactant la seconde moitié de l'année fiscale 2026 (FY26) et la première moitié de l'année fiscale 2027 (FY27).
I. NOTE DE RECHERCHE : ESTIMATIONS DE BÉNÉFICES (Deep-Dive)
Performance Courante (Q3 FY2026) : La Loi de l'Exécution Implacable
Les résultats publiés par Microsoft pour le troisième trimestre de l'exercice fiscal 2026 (période close le 31 mars 2026) démontrent une exécution clinique qui défie la loi des grands nombres. Le chiffre d'affaires consolidé a atteint 82,9 milliards de dollars (+18 % en glissement annuel, +15 % à taux de change constant), dépassant aisément le consensus des analystes de Wall Street qui tablait sur 81,4 milliards de dollars. Le bénéfice par action (EPS) s'est établi à 4,27 $, générant une augmentation spectaculaire de 23 % et un dépassement net de la prévision de 4,06 $. Le bénéfice d'exploitation (EBIT), reflet de la force brute de la firme, a crû de 20 % pour atteindre 38,4 milliards de dollars en un seul trimestre.
Cette vélocité est tractée presque unilatéralement par le segment Intelligent Cloud, qui a généré 34,7 milliards de dollars de revenus (+30 % YoY), lui-même propulsé par la croissance fulgurante d'Azure et de ses services cloud qui ont affiché +40 % (à taux de change constant). Cependant, une analyse froide et dénuée d'émotion des marges révèle un point d'inflexion critique pour l'avenir du modèle financier. La marge brute globale de l'entreprise s'est contractée, tombant à 67,6 % (ou 68 % selon les métriques ajustées de la direction), atteignant son niveau le plus bas depuis 2022. La marge brute spécifique du segment Microsoft Cloud a elle-même chuté à 66 %. Contrairement aux entreprises traditionnelles, cette compression n'est absolument pas le fruit d'une guerre des prix ou d'une perte d'attractivité concurrentielle (le pricing power restant intact et haussier, comme démontré à l'Étape 2). Elle est la conséquence comptable et inévitable d'une dépense d'infrastructure massive requise pour intégrer, alimenter, et refroidir les charges de travail gigantesques de l'intelligence artificielle.
L'Équation du CapEx, de la Dépréciation et de la Destruction de Free Cash Flow (FCF)
C'est précisément sur la ligne des dépenses en capital que la thèse d'investissement idyllique rencontre la gravité arithmétique. Lors de la présentation des résultats, la directrice financière (Amy Hood) a annoncé aux marchés des projections de dépenses d'investissement (CapEx) s'élevant à environ 190 milliards de dollars pour la seule année civile 2026 (soit une augmentation vertigineuse de près de 61 % par rapport à l'année précédente). Sur le trimestre étudié (Q3 FY26), le CapEx déboursé a été de 31,9 milliards de dollars.
En conséquence directe de cette hémorragie d'investissements physiques, la génération de flux de trésorerie s'est scindée en deux réalités. D'un côté, le cash-flow opérationnel (OCF) reste l'un des plus puissants au monde, générant 46,7 milliards de dollars sur le trimestre (+26 % YoY). De l'autre, le flux de trésorerie libre (FCF) - la métrique reine de la création de valeur pour l'actionnaire (OCF moins CapEx) - s'est brutalement effondré de 22 % en glissement annuel pour atterrir à 15,8 milliards de dollars.
L'analyse institutionnelle identifie ce phénomène comme l'entrée dans la "Vallée de Dépréciation" (Depreciation Valley). Plus de deux tiers de ces investissements massifs sont alloués à des actifs à courte durée de vie (les architectures serveurs GPU/TPU, le matériel réseau). Plus l'entreprise déploie de capital aujourd'hui, plus l'accumulation de ces actifs va déclencher une charge de dépréciation massive et inexorable sur le compte de résultat GAAP des exercices FY27 et FY28. Le marché s'attend à une hausse du chiffre d'affaires (les projections de consensus pointent vers 383 milliards de dollars en FY27 ), mais la rentabilité de ce chiffre d'affaires marginal sera temporairement étouffée par le poids de l'amortissement comptable. Fort heureusement pour la solvabilité du groupe, la résilience du modèle d'abonnement logiciel permet à Microsoft de maintenir une marge OCF structurelle (Cash-Flow Opérationnel / Chiffre d'Affaires) autour de 53,5 %. Cette conversion exceptionnelle laisse présager que le FCF, bien qu'engourdi en 2026 par le pic de CapEx, pourrait rebondir mécaniquement vers les 98,5 à 100 milliards de dollars dès l'exercice 2027.
Valorisation et Modélisation : Le Mirage Mathématique du CAGR de 25 %
La mission fondatrice de cette analyse est de filtrer froidement les actifs capables de délivrer un Taux de Croissance Annuel Composé (CAGR) de 25 % sur un horizon de 5 à 10 ans. La confrontation des estimations de bénéfices avec la valorisation actuelle impose un verdict arithmétique strict.
En mai 2026, l'action Microsoft se négocie dans une fourchette étroite de 412 $ à 415 $ , conférant à l'entreprise une capitalisation boursière écrasante oscillant entre 3 050 et 3 080 milliards de dollars (plus de 3 Trilliards de dollars). Les multiples de valorisation s'établissent à un ratio Cours/Bénéfice (P/E) forward de 24,48x et un ratio Valeur d'Entreprise / EBITDA (EV/EBITDA) tournant autour de 15x à 17x (inférieur à sa moyenne à 5 ans qui frôlait les 25x).
Modélisons l'avenir avec les projections institutionnelles les plus solides : le consensus FactSet/Bloomberg/Visible Alpha table sur une croissance du bénéfice par action (EPS) de l'ordre de 13,4 % à 16 % par an pour les trois prochains exercices, faisant progresser le BPA de 13,70 $ en FY25 pour atteindre environ 19,53 $ en FY27, puis 22,55 $ en FY28. Même en assumant que l'entreprise maintienne un retour sur capitaux propres (ROE) d'excellence à près de 25 % , un rendement total pour l'actionnaire de 25 % par an exigerait impérativement l'un des deux scénarios macro-financiers suivants :
Une accélération fondamentale impossible : La croissance des bénéfices devrait bondir structurellement à 25 % par an. Sur une base de revenus de 380 milliards de dollars, cela exigerait que Microsoft ajoute l'équivalent de 80 à 100 milliards de dollars de nouveaux revenus nets hyper-rentables chaque année. Compte tenu des lois de la gravité économique (loi des grands nombres) et du fardeau croissant de la dépréciation des 190 milliards de dollars de CapEx annuels, cette accélération est physiquement et arithmétiquement impossible.
Une expansion irrationnelle des multiples de valorisation : Le titre devrait subir un "re-rating" massif, propulsant le P/E de 24x à près de 40x. Cela constituerait une déviation totale de la rationalité des marchés institutionnels et briserait la philosophie fondamentale du QARP ("Quality at a Reasonable Price"). Historiquement, les phases d'intensité capitalistique lourde (comme la construction de centres de données) entraînent une contraction et non une expansion des multiples.
En conclusion, Microsoft est une entité commerciale d'une qualité inégalée qui générera une immense valeur financière nominale et protégera le capital investi. Néanmoins, l'attente d'un rendement composé annuel de 25 % à partir d'une capitalisation de départ de 3 Trilliards de dollars, propulsée par une croissance bénéficiaire réelle de 14 % à 16 %, constitue un mirage. L'entreprise est correctement valorisée pour délivrer un Taux de Rentabilité Interne (IRR) modélisé se situant dans une fourchette pragmatique de 12 % à 15 % annuel.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Génération de flux de trésorerie systémique (Force inattaquable) : Même face au cycle d'investissement le plus intensif, lourd et coûteux de l'histoire moderne du capitalisme technologique, la puissance brute du Cash-Flow Opérationnel (OCF) (dépassant les 170 milliards de dollars sur 12 mois glissants) permet à Microsoft d'autofinancer l'intégralité de sa croissance sans émettre de nouvelle dette, limitant drastiquement le risque de levier ou de dilution pour l'actionnaire existant.
Visibilité extrême et certitude des revenus futurs (Force inattaquable) : La constance des estimations du consensus, couplée au carnet de commandes commerciales (RPO) en hyper-croissance (+110 % YoY sur certains segments liés à l'IA et au cloud), garantit que les projections macroéconomiques de chiffre d'affaires (atteignant 383 milliards de dollars en FY27) sont extrêmement dé-risquées et dotées d'une très forte probabilité d'exécution.
Destruction du FCF à court terme par le CapEx (Risque majeur) : L'estimation sidérante de 190 milliards de dollars en investissements matériels pour la seule année civile 2026 draine directement la trésorerie. Cela abaisse brutalement la marge FCF (tombée à 15,8 milliards de dollars au Q3 FY26), réduisant mathématiquement le rendement immédiat du flux de trésorerie disponible (FCF Yield) et repoussant l'horizon du retour en capital massif pour les investisseurs.
Compression programmée des marges GAAP (Risque majeur) : L'accumulation rapide d'une base d'actifs serveurs/GPU à courte durée de vie va inévitablement déclencher une augmentation agressive et soutenue des charges comptables de dépréciation. Ce phénomène technique comprimera la marge brute sous la barre d'excellence historique des 68 %-70 % pour au moins les 24 prochains mois, freinant artificiellement la croissance du bénéfice net.
Conclusion sur le CAGR de 25 % : L'atteinte d'un rendement composé de 25 % par an sur les 10 prochaines années est arithmétiquement et formellement impossible à partir du point de valorisation actuel de mai 2026. L'entreprise est évaluée au juste prix pour délivrer un rendement soutenable de l'ordre de 12 % à 15 %. Les règles élémentaires des mathématiques financières (notamment la règle de 72) rejettent catégoriquement la possibilité pour une entreprise de 3 000 milliards de dollars de doubler sa valeur tous les trois ans, compte tenu de la croissance réelle du BPA (~15 %) et de la lourdeur des infrastructures physiques requises pour soutenir l'ère de l'Intelligence Artificielle.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Modèle économique "Asset-Light" par excellence, nécessitant un minimum de capitaux pour générer une hyper-croissance (CapEx marginal nul), affichant un taux de conversion du résultat net en flux de trésorerie libre (FCF Conversion) flirtant avec ou dépassant les 100 %, et offrant une valorisation boursière décotée présentant une marge de sécurité propice à un puissant "re-rating" (expansion des multiples).
Pénalités Mathématiques :
Modèle devenant lourdement "Asset-Heavy" (guidance de 190 Milliards $ de CapEx) grevant sévèrement la conversion en FCF à court terme : -15 pts.
Point de valorisation d'entrée structurellement inadéquat empêchant tout espoir mathématique d'un CAGR de 25 % (P/E de 24x sur une base de marché hyper-capitalisée, face à une croissance des bénéfices de 14-16 %) : -10 pts.
Bonus de Qualité :
Cash-flow opérationnel (OCF) aux marges colossales (53,5 %) permettant d'absorber et d'autofinancer 100 % de ce choc de CapEx titanesque sans la moindre dégradation critique de la solidité du bilan : +3 pts.
NOTE FINALE DE L'ÉTAPE 9 : 78/100
ÉVALUER L'ENTREPRISE
L'évaluation fondamentale de Microsoft Corporation (NASDAQ: MSFT) au 12 mai 2026 s'inscrit dans un contexte de marché où l'exubérance technologique se heurte à la réalité mathématique des dépenses d'investissement. Dans une philosophie d'investissement QARP (Quality at a Reasonable Price) stricte, l'objectif n'est pas d'acquérir une entreprise exceptionnelle à n'importe quel prix, mais d'isoler une marge de sécurité mathématique capable d'absorber les chocs macroéconomiques tout en garantissant un taux de croissance annuel composé (CAGR) d'environ 25 % sur la prochaine décennie. Avec une capitalisation boursière oscillant entre 3 080 milliards et 3 100 milliards de dollars pour un cours d'action situé autour de 412,66 USD à 415,12 USD , Microsoft se positionne comme un actif titanique dont la prime historique est actuellement mise à l'épreuve par une mutation structurelle de son modèle de génération de flux de trésorerie.
L'analyse de la valorisation de Microsoft exige une déconstruction minutieuse de ses multiples historiques, un exercice qui révèle une dynamique de contraction notable. Sur les douze derniers mois (TTM), le ratio Cours/Bénéfice (P/E) de l'entreprise s'établit à environ 24,5x à 24,62x. Cette métrique, bien qu'apparemment généreuse dans un marché standard, représente en réalité une décote significative par rapport au pedigree historique de la société. Sur la dernière décennie, la moyenne du ratio P/E de Microsoft s'est élevée à 30,95x. Le marché applique donc une décote de l'ordre de 21 % sur le titre par rapport à sa propre normalité historique. Cette atrophie des multiples est d'autant plus prononcée lorsque l'on observe la valeur de l'entreprise par rapport à son excédent brut d'exploitation. Le multiple Valeur d'Entreprise sur EBITDA (EV/EBITDA) se contracte à 15,47x ou 16,8x selon les retraitements comptables retenus pour les douze derniers mois , contre une moyenne établie à 24,7x sur la période allant de l'exercice fiscal 2021 à 2025, et un sommet atteint à 26,6x en juin 2024.
La justification de cette contraction tarifaire par le marché n'est pas liée à une défaillance du chiffre d'affaires, ce dernier affichant une croissance robuste de 18 % au troisième trimestre de l'exercice 2026 pour atteindre 82,9 milliards de dollars. La véritable cause réside dans le gouffre grandissant entre les bénéfices comptables et la génération réelle de liquidités. En effet, l'intensité capitalistique requise pour soutenir l'infrastructure de l'intelligence artificielle a propulsé le ratio Prix sur Flux de Trésorerie Disponible (P/FCF) à des niveaux de tension extrême, s'établissant à 44,1x , voire 40,01x sur une base TTM. Cette dichotomie s'explique par un décalage brutal : alors que le bénéfice net s'élève à 125,22 milliards de dollars, le Free Cash Flow (FCF) réel ne ressort qu'à 72,92 milliards de dollars. Le marché applique une "décote d'intensité capitalistique" rationnelle face aux prévisions de la directrice financière, Amy Hood, qui a confirmé des dépenses d'investissement (CapEx) astronomiques d'environ 190 milliards de dollars pour l'année calendaire 2026. Le rendement du flux de trésorerie disponible (FCF Yield) s'en trouve mécaniquement écrasé autour de 2,2 %, un niveau qui n'offre aucune protection dans un environnement de taux d'intérêt durablement élevés.
Pour évaluer la pertinence de ce positionnement tarifaire, l'analyse QARP impose une confrontation directe avec les pairs du secteur (Peer Benchmarking). Au sein des "Magnificent Seven", Microsoft bénéficie d'une asymétrie de valorisation particulièrement favorable.
Comparables Sectoriels (Mai 2026) | Ratio P/E (Forward/TTM) | Croissance CA (LTM / Est.) | Marge Opérationnelle | Capitalisation Boursière |
Microsoft (MSFT) | 24.5x | 15.6% | 46.3% | 3.08 T$ |
Apple (AAPL) | 35.1x | 6.0% | 31.9% | 4.30 T$ |
Amazon (AMZN) | 34.8x | 10.9% | 11.4% | 2.46 T$ |
Alphabet (GOOGL) | 29.4x | 13.4% | 32.2% | 3.96 T$ |
Meta Platforms (META) | 21.5x | 13.7% | N/D | 1.50 T$ |
Oracle (ORCL) | 34.4x | 11.1% | 31.9% | 0.56 T$ |
(Sources : ) |
Le tableau démontre de manière implacable l'inefficience relative du marché. Apple (AAPL) commande un multiple P/E stratosphérique de 35,1x malgré une croissance anémique de son chiffre d'affaires de 6,0 % sur les douze derniers mois et une marge opérationnelle de 31,9 %. Amazon (AMZN) et Oracle (ORCL) s'échangent tous deux à des multiples approchant les 35x, justifiant difficilement ces primes au vu de leurs croissances respectives (10,9 % et 11,1 %). Seule Meta Platforms (META) affiche une valorisation relative plus conservatrice (21,5x) pour une croissance estimée comparable à celle de Microsoft (13,75 %). Avec une marge opérationnelle écrasante de 46,3 % , l'entreprise de Redmond démontre un pouvoir de fixation des prix (Pricing Power) et une domination de son écosystème logiciel qui rendent son multiple de 24,5x non seulement raisonnable, mais structurellement décoté par rapport à l'irrationalité du marché sur ses pairs.
Cependant, la relativité ne saurait remplacer l'absolutisme mathématique du modèle des flux de trésorerie actualisés (DCF). Au 11 mai 2026, le rendement du Trésor américain à 10 ans (US 10-Year Treasury Yield), qui fait figure de taux sans risque de référence, oscille entre 4,38 % et 4,42 %. En combinant ce taux sans risque avec le Beta actuel de Microsoft (0,96) et une prime de risque actions (ERP) de 4,18 %, le coût des capitaux propres s'établit à un niveau exigeant de 8,43 %. La structure du capital de Microsoft intégrant une fraction marginale de dette (2,94 %) au coût de 4,77 % après impôt, le Coût Moyen Pondéré du Capital (WACC) utilisé comme taux d'actualisation ressort à 8,32 %. Ce taux d'actualisation est punitif pour les entreprises en phase d'hyper-investissement, car il érode lourdement la valeur présente des flux terminaux lointains.
Les estimations consensuelles à moyen terme dessinent une trajectoire de croissance soutenue, mais qui doit lutter contre ce WACC élevé. Les analystes prévoient un chiffre d'affaires de 329,46 milliards de dollars pour l'exercice fiscal 2026, avec un bénéfice par action (BPA) de 16,85 USD, en hausse de 23,54 % sur un an. Pour 2027, le consensus table sur un chiffre d'affaires de 383,93 milliards de dollars et un BPA de 19,35 USD. Les projections indiquent un taux de croissance annuel composé (CAGR) des bénéfices et du chiffre d'affaires d'environ 13,4 % et 14,7 % respectivement sur les trois prochaines années.
En injectant ces paramètres stricts dans un modèle DCF de base (Base Case), l'équation de valeur révèle ses limites. La valeur présente des flux de trésorerie pour les cinq prochaines années s'élève à 797,1 milliards de dollars. Toutefois, la valeur intrinsèque finale calculée par le modèle s'établit à 395,73 USD par action. Comparé au cours actuel du marché d'environ 412,66 USD, le titre se trouve mathématiquement surévalué d'environ 4 %. Si d'autres sensibilités de modèles, sans doute plus optimistes sur la valeur terminale, suggèrent une juste valeur allant jusqu'à 568,37 USD , la stricte orthodoxie QARP impose de se fier au scénario offrant la plus faible complaisance. Le consensus de la rue (Wall Street), piloté par des maisons comme Goldman Sachs et Morgan Stanley, fixe des objectifs de cours respectifs à 610 USD et 650 USD à douze mois. Ces objectifs reposent implicitement sur une expansion des multiples (re-rating) ou sur une conviction aveugle quant à l'amortissement futur des 190 milliards de dollars de CapEx.
Dans l'optique d'atteindre un CAGR de 25 % sur la prochaine décennie, l'investisseur fait face à une impasse mathématique au cours actuel. L'expansion du multiple P/E étant hautement improbable depuis sa base actuelle dans un environnement de taux à 4,4 %, la totalité de la création de valeur devra provenir d'une hyper-croissance des FCF. Sans marge de sécurité lors de l'acquisition (0 % de Margin of Safety sur la base du DCF prudent ), l'investisseur paie aujourd'hui le prix parfait pour une exécution d'entreprise supposée parfaite.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
[Force inattaquable 1] Décote relative massive et inefficience sectorielle : Le ratio P/E de 24,5x et le EV/EBITDA de 16,8x de Microsoft constituent une anomalie de marché lorsqu'ils sont confrontés aux valorisations de ses concurrents directs (Apple à 35,1x, Amazon à 34,8x) qui affichent des taux de croissance et des marges opérationnelles très nettement inférieurs.
[Force inattaquable 2] Visibilité des rendements d'exploitation : Avec des marges opérationnelles structurelles maintenues à 46,3 % et un consensus prévoyant une croissance bénéficiaire composée de 13,4 % par an sur trois ans , l'entreprise possède une capacité unique à transformer son chiffre d'affaires (estimé à 383,9 milliards USD en 2027 ) en bénéfices comptables massifs.
La destruction massive du rendement du FCF par le CapEx : Le ratio P/FCF de 44,1x signale un FCF Yield famélique de 2,2 %. La guidance officielle de 190 milliards de dollars de dépenses d'investissement en 2026 siphonne les liquidités réelles, forçant l'investisseur à acheter une promesse de rentabilité lointaine plutôt que des flux de trésorerie libres et tangibles aujourd'hui.
Absence totale de marge de sécurité intrinsèque (Margin of Safety) : Sous la pression d'un taux d'actualisation (WACC) rigoureux de 8,32 % induit par un taux sans risque à 4,42 % , la valeur intrinsèque DCF prudente s'établit à 395,73 USD. Le cours actuel de 412,66 USD traduit une surévaluation technique de 4 %, ne laissant aucun droit à l'erreur sur l'exécution managériale en cas de choc macroéconomique.
**** : L'acquisition du titre Microsoft à ces niveaux de valorisation ne permet mathématiquement pas de sécuriser un CAGR de 25 % sur 10 ans via le simple jeu des flux financiers organiques. Pour atteindre cet objectif, il faudrait que la croissance organique dépasse les prévisions actuelles de Wall Street de manière systémique, compensant ainsi l'absence de marge de sécurité initiale. L'entreprise est évaluée au juste prix pour une croissance de 15 %, mais pas pour un rendement QARP exceptionnel.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Une configuration de valorisation où l'entreprise présente un rendement du Free Cash Flow supérieur à 5 % (P/FCF < 20x), s'échange avec une décote minimale de 20 % par rapport à sa valeur intrinsèque calculée via un modèle DCF prudent (Margin of Safety), et bénéficie d'une décote relative face aux concurrents de son secteur présentant des profils de croissance inférieurs.
Pénalités Mathématiques :
Absence de décote DCF (Surévaluation de 4 % par rapport au modèle de base à 395,73 USD ) : -15 pts.
Ratio Prix / Flux de Trésorerie Disponible très élevé (44,1x) traduisant une atrophie des rendements de liquidité causée par l'hyper-investissement : -10 pts.
Bonus de Qualité :
Décote de 21 % de son propre historique de ratio P/E sur 10 ans (24,5x actuel contre 30,95x historique moyen) : +4 pts.
Marges opérationnelles supérieures à l'industrie (46,3 % contre 11,4 % pour AMZN et 31,9 % pour AAPL) offrant une protection tarifaire exceptionnelle : +3 pts.
NOTE FINALE DE L'ÉTAPE 10 : 82/100
(Barème global : 70-84 = Excellence QARP. L'entreprise est évaluée très proche de sa juste valeur. L'absence de décote (Margin of Safety) l'empêche de prétendre à la domination absolue sur ce critère, mais la relative "bon marché" de l'action face à ses pairs justifie une note d'excellence pour un actif de cette envergure).
MESURER LA "STOCK REPUTATION®"
La notion de "Stock Reputation®" constitue l'infrastructure psychologique et institutionnelle qui soutient la valorisation d'une entreprise dans le temps. Pour une méga-capitalisation technologique comme Microsoft, dont le modèle dépend de déploiements d'infrastructures se chiffrant en centaines de milliards de dollars, la confiance absolue des marchés, la rigueur de la gouvernance, et l'alignement des intérêts entre la direction et l'actionnariat sont les seuls garants de la stabilité du titre. Cette étape décode l'architecture de propriété de Microsoft, sa politique de retour sur capital, et son immunité face aux normes extra-financières (ESG).
Analyse du Comportement du Cours et Structure de Volatilité L'histoire récente du titre Microsoft illustre une résilience remarquable teintée de corrections violentes directement corrélées au cycle de l'intelligence artificielle. Après avoir culminé à un sommet historique de 555,45 USD en juillet 2025 , la capitalisation de Microsoft a essuyé un repli ("drawdown") de près de 35 % pour toucher un plancher autour de 356 USD à la fin du premier trimestre 2026. Cette phase de purgatoire n'était pas due à une faiblesse de la demande logicielle, mais à un mouvement de recul massif des investisseurs institutionnels face aux prévisions budgétaires pharaoniques en matière d'infrastructures (190 milliards USD d'engagements CapEx). Le marché a temporairement imposé une prime de risque face à la peur de la destruction de valeur par des investissements non rentables.
Néanmoins, la reprise boursière vers les niveaux de 412 - 429 USD en mai 2026 démontre la solidité de la narration de l'entreprise. Sur une échelle temporelle pertinente pour le cadre QARP, le comportement du cours est celui d'un actif générationnel : l'action a généré un rendement d'environ 129 % sur les cinq dernières années, traversant la pandémie et l'inflation post-pandémique, et un rendement de 895 % sur la dernière décennie. Avec un Beta de 0,96 , le titre se comporte théoriquement avec une volatilité légèrement inférieure à celle du marché au sens large, consolidant son statut de pilier défensif au sein du secteur technologique de croissance.
La Qualité de l'Actionnariat : Le Monopole Passif L'architecture de l'actionnariat de Microsoft est l'incarnation de la domination de la gestion indicielle et institutionnelle mondiale. Au deuxième trimestre 2026, plus de 6 242 propriétaires institutionnels détiennent un total écrasant d'environ 6,11 milliards d'actions, soit environ 82,38 % du capital en circulation (qui totalise 7,43 milliards d'actions). Ce niveau de concentration institutionnelle crée un socle de liquidité inébranlable.
Top 5 des Actionnaires Institutionnels (T4 2025 - Q1 2026) | Parts Détenues (Millions) | Pourcentage du Capital | Valeur Marchande Estimée |
The Vanguard Group | ~702 à 717 M | 9.0% à 9.66% | > 300 Milliards USD |
BlackRock Inc. | ~591 à 600 M | 7.6% à 8.09% | > 250 Milliards USD |
State Street Global Advisors | ~300 à 306 M | 4.0% à 4.12% | > 125 Milliards USD |
Capital Research & Management | ~220 à 222 M | 2.97% à 2.99% | > 92 Milliards USD |
FMR LLC (Fidelity) | ~90 à 176 M | 1.2% à 2.37% | > 75 Milliards USD |
L'hégémonie des "Big Three" (Vanguard, BlackRock, State Street) qui contrôlent conjointement plus de 20 % de l'entreprise confère à Microsoft une immunité quasi totale contre l'activisme actionnarial hostile. Toutefois, du point de vue d'un investisseur QARP recherchant un "Skin in the game" (une implication financière personnelle) maximal de la part de l'équipe dirigeante, la structure présente une faiblesse structurelle. L'ancien PDG Steve Ballmer demeure le premier actionnaire individuel avec environ 333 millions d'actions (soit environ 4,48 % à 4,5 % du capital). Le fondateur historique, Bill Gates, s'est largement désengagé au fil des décennies pour ne détenir plus qu'environ 1,34 % des parts. Le point le plus critique réside dans la détention de Satya Nadella, l'actuel architecte de la mutation de l'entreprise vers l'IA, qui ne possède qu'environ 900 572 actions, représentant à peine 0,012 % du capital en circulation. Bien que la valeur nominale de cette participation dépasse allègrement les 400 millions de dollars, ce pourcentage microscopique éloigne Microsoft de l'archétype QARP de l'entreprise dirigée par ses fondateurs-propriétaires, où l'alignement mathématique entre le capital et la direction exécutive est absolu.
Allocation du Capital, Dividendes et Gouvernance Pour pallier cette structure de détention diluée, Microsoft a institutionnalisé une politique d'allocation du capital qui favorise mécaniquement l'actionnaire de long terme. Au cours des cinq dernières années, la direction a orchestré un retour de capital massif, restituant 223 milliards de dollars sous forme de dividendes et de rachats d'actions. Le dividende a connu une croissance ininterrompue. Rien qu'au cours de la dernière décennie, le taux de croissance annuel composé (CAGR) du dividende a navigué au-dessus de 10 % (10,36 % sur 10 ans, 10,22 % sur les 3 dernières années). Preuve de cet engagement continu, le conseil d'administration a annoncé en septembre 2024 une hausse supplémentaire du dividende de 10 %, le portant à 0,83 USD par action.
De façon encore plus agressive, la stratégie de réduction du flottant (Share Repurchase) agit comme un moteur puissant de soutien des bénéfices par action. Après avoir épuisé un programme de rachat de 60 milliards de dollars initié en novembre 2021 et achevé en avril 2025 , le conseil a immédiatement réitéré l'opération. En septembre 2024, un nouveau programme de rachat d'actions massif de 60 milliards de dollars a été approuvé, sans date d'expiration. Bien que certains stratégistes puissent questionner la pertinence de détruire des liquidités pour racheter des actions à un P/E de 24x alors que l'entreprise doit financer 190 milliards de dollars de serveurs d'intelligence artificielle, cette orthodoxie financière rassure le marché et empêche toute dilution liée aux rémunérations en actions (Stock-Based Compensation).
La gouvernance interne, évaluée lors de la présentation du proxy 2025, est robuste. Le conseil d'administration est constitué de 12 directeurs, dont 11 sont statutairement indépendants (incluant Sandra Peterson comme administratrice indépendante principale). L'entreprise maintient un objectif strict de rotation (Board Refreshment), cherchant à maintenir une durée de mandat moyenne inférieure à 10 ans pour ses administrateurs indépendants (actuellement à 6,8 ans). Des mécanismes rigoureux de récupération des rémunérations (Clawback policies) et de prévention du sur-engagement (interdiction de siéger à plus de trois autres conseils publics) sont activement appliqués , limitant les risques de dérive managériale.
Engagements Extra-Financiers (ESG) et Risque Juridique L'éligibilité de Microsoft dans les portefeuilles institutionnels mondiaux est renforcée par son exemplarité extra-financière. Sur le plan environnemental et social, la réputation de l'entreprise est blindée par les agences de notation de référence. MSCI accorde à Microsoft la note suprême "AAA", un statut de leader industriel que la société détient sans interruption depuis plusieurs années. Morningstar Sustainalytics évalue le risque ESG de l'entreprise avec un score extrêmement compétitif de 14,35, classant Microsoft dans la catégorie à "Faible Risque" , tout en l'incluant dans son registre très fermé des entreprises "Top-Rated" en 2025. De son côté, LSEG (Refinitiv) attribue une note exceptionnelle de 90,41, plaçant Microsoft dans le top 4 % des entreprises mondiales de son secteur. Cette hégémonie dans les classements ESG garantit structurellement que les trillions de dollars de gestion passive et de mandats "durables" ne déserteront jamais le capital de l'entreprise pour des questions de conformité réglementaire.
Cependant, le passif juridique et les controverses de gouvernance liés aux partenariats stratégiques créent du "bruit" autour du titre. Historiquement frappé par les régulateurs européens (ex: amende de 732 millions de dollars en 2013 concernant Internet Explorer) , Microsoft fait face à de nouvelles menaces légales à l'ère de l'intelligence artificielle. Le PDG Satya Nadella a dû témoigner lors du procès intenté par Elon Musk accusant OpenAI (et Microsoft, son principal bailleur de fonds) d'avoir perverti sa mission originelle à but non lucratif au profit d'un capitalisme débridé. En outre, de récentes actions en justice et enquêtes menées par des cabinets d'avocats (The Schall Law Firm, DJS Law Group) scrutent les déclarations du management de janvier 2026, accusant l'entreprise d'avoir temporairement induit les investisseurs en erreur sur l'origine exacte (et les contraintes capacitaires) de ses 627 milliards de dollars de RPO liés à OpenAI. Bien que ces éléments relèvent davantage du théâtre juridique inhérent à toute méga-capitalisation, ils constituent des frictions mineures pour l'Equity Story.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
[Force inattaquable 1] Qualité suprême de l'allocation du capital : Microsoft se comporte comme une "machine de rendement", ayant restitué 223 milliards de dollars en 5 ans , soutenue par un nouveau plan de rachat d'actions de 60 milliards USD (annoncé en 2024) et un dividende dont la croissance annuelle composée dépasse 10 % sur la dernière décennie , verrouillant mathématiquement le plancher de valorisation.
[Force inattaquable 2] Hégémonie institutionnelle et forteresse ESG : Avec une détention institutionnelle dépassant 82 % (menée par Vanguard et BlackRock) et des notes ESG irréprochables (AAA par MSCI , 14,35 chez Sustainalytics ), le titre jouit d'une immunité totale contre l'exclusion des grands fonds souverains et des mandats de gestion globaux, assurant une liquidité perpétuelle.
Absence criante de "Skin in the Game" exécutif : Le PDG Satya Nadella, bien qu'artisan du succès contemporain, ne possède que 0,012 % du capital de l'entreprise (environ 900 572 actions). Cette dilution du contrôle personnel chez les dirigeants en exercice affaiblit la composante "fondateur-propriétaire", critique dans la philosophie d'alignement absolu QARP à très long terme.
Vulnérabilité de la narration boursière (Equity Story) aux cycles d'investissement : Le repli sévère du cours de 555 USD à 356 USD au début de l'année 2026 démontre que la réputation de l'entreprise est extraordinairement sensible à la peur des marchés concernant l'incapacité perçue à monétiser rapidement ses promesses de dépenses pharaoniques en intelligence artificielle (190 milliards USD).
**** : La réputation institutionnelle de Microsoft est quasi infaillible. Le titre est un véhicule financier conçu pour capturer des capitaux passifs mondiaux. Si la gouvernance et le retour sur capital sont exceptionnels, le manque d'engagement en capital des dirigeants et la sensibilité boursière aux cycles de CapEx suggèrent qu'un investisseur QARP ne bénéficiera pas d'un comportement irrationnellement favorable du titre pour l'aider à atteindre son objectif de 25 % de CAGR ; l'exécution financière brute devra faire tout le travail.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Structure actionnariale dominée par des institutions à long terme mais avec une participation exécutive significative (>5 %), politique de retour de capital agressive et non dilutive, notation ESG dans le top 1 % du secteur, communication (Equity Story) transparente n'ayant engendré aucune correction majeure injustifiée au cours des 5 dernières années, et absence de controverses légales majeures touchant le modèle de revenu central.
Pénalités Mathématiques :
Faible participation du management opérationnel au capital (PDG à 0,012 %) contredisant les principes stricts d'alignement du fondateur-propriétaire : -10 pts.
Drawdown récent significatif (>20 % en 2025/2026) provoqué par des craintes légitimes du marché sur la stratégie d'allocation du capital (CapEx vs ROI) : -5 pts.
Friction réputationnelle due à des enquêtes de cabinets d'avocats concernant la transparence de la communication financière sur le backlog (RPO) d'OpenAI au premier trimestre 2026 : -3 pts.
Bonus de Qualité :
Bouclier ESG absolu : maintien du rating AAA chez MSCI et 90,41 chez Refinitiv garantissant l'accès aux capitaux réglementés : +5 pts.
Consistance inébranlable du retour à l'actionnaire avec 223 milliards de dollars retournés en un demi-décile et un nouveau plan de rachat de 60 milliards : +5 pts.
NOTE FINALE DE L'ÉTAPE 11 : 92/100
IDENTIFIER LES LEVIERS DE RE-RATING ET DE MOMENTUM
La dernière séquence de la méthodologie QARP vise à dépasser l'analyse statique des bilans pour débusquer les forces motrices dynamiques capables de réévaluer ("re-rate") le multiple de l'action à la hausse sur les prochaines années. Inversement, elle scrute sans concession les risques existentiels extraits de l'historique SEC (Item 1A) et de la dynamique concurrentielle actuelle. L'horizon 2026-2027 pour Microsoft est celui de la rentabilisation de l'infrastructure intelligence artificielle. Il ne s'agit plus de construire le réseau, mais de facturer son utilisation à grande échelle. Cette étape identifie comment l'entreprise compte extraire de la valeur de ses 190 milliards de dollars d'investissements, tout en analysant l'étau stratégique de sa dépendance à son principal partenaire.
Levier de Momentum n°1 : La révolution du modèle de tarification (De la Licence à la Consommation) L'argument haussier le plus percutant, et curieusement sous-évalué par le marché de détail, réside dans la mutation silencieuse du modèle de revenus commercial de Microsoft. Historiquement, l'entreprise facturait au poste de travail ("per-seat"), plafonnant mécaniquement ses revenus au nombre total d'employés dans une entreprise cliente. Ce modèle est aujourd'hui remplacé par une architecture "siège-plus-consommation" (seat-plus-consumption) propulsée par l'intelligence artificielle.
Les données les plus récentes dévoilées lors de l'appel aux résultats du troisième trimestre 2026 (fin mars 2026) confirment cette dynamique : près de 60 % des clients du service Dynamics 365 achètent désormais des crédits basés sur l'utilisation en sus de leurs abonnements fixes. Dans le domaine des outils pour développeurs, Microsoft a franchi un point de non-retour le 1er juin 2026 en basculant l'intégralité de GitHub Copilot (utilisé par près de 140 000 organisations) vers une tarification stricte basée sur la consommation mensuelle de "tokens" d'IA. Parallèlement, Microsoft met en œuvre de puissants leviers de fixation des prix (Pricing Power), prévoyant en juillet 2026 des augmentations tarifaires de 10 % à 33 % sur certains forfaits commerciaux M365 afin de monétiser agressivement les fonctionnalités d'IA avancées. Ce passage à la consommation désintègre le plafond traditionnel de son marché adressable (TAM). À mesure que les requêtes Copilot par utilisateur s'intensifient (en croissance de 20 % d'un trimestre à l'autre ), les revenus augmentent de manière asymétrique sans aucun coût d'acquisition client supplémentaire. Cette dynamique possède la force mathématique suffisante pour déclencher un "re-rating" majeur du titre en justifiant un multiple plus élevé.
Levier de Momentum n°2 : L'intégration verticale du silicium (L'accélérateur Maia 200) L'expansion des marges brutes de Microsoft dépend de sa capacité à s'affranchir de la dépendance coûteuse envers les processeurs graphiques tiers (la "Taxe Nvidia"). Pour répondre à ce défi existentiel, Microsoft a accéléré le déploiement de sa propre technologie de puces internes avec l'accélérateur d'inférence Maia 200. Spécialement conçue pour la génération de tokens d'IA au sein d'Azure, cette architecture propriétaire ne cherche pas à concurrencer la puissance brute des puces B200 de Nvidia pour l'entraînement de modèles géants, mais cible l'efficacité économique du déploiement quotidien (inférence).
L'impact financier est colossal : Microsoft a publiquement revendiqué que le Maia 200 offre une performance par dollar 30 % supérieure à la dernière génération de matériel déployée dans sa flotte. L'analyse des coûts de fabrication ("Cost Bridge") souligne l'intérêt de la démarche : alors qu'une puce H100 ou B200 de Nvidia intègre des marges brutes écrasantes pour le concepteur (atteignant jusqu'à 88 % pour certains modèles phares) , la production interne par Microsoft pour son propre cloud neutralise cet intermédiaire coûteux. Cette intégration verticale confère à Azure un avantage structurel pour amortir l'explosion des coûts de calcul. La transition réussie d'une partie des charges de travail d'OpenAI et de Copilot vers le silicium Maia 200 constitue le second catalyseur majeur pour rassurer le marché quant à la soutenabilité du modèle de marge à l'horizon 2027-2028.
L'Arme à Double Tranchant : La restructuration historique de l'accord OpenAI Le partenariat symbiotique avec OpenAI est le moteur de la valorisation de Microsoft, mais il est aussi son talon d'Achille. En mai 2026, des rapports confirmés indiquent que Microsoft et OpenAI ont renégocié les termes de leur alliance historique (qui prévoyait un retour total potentiel de 135 milliards de dollars sur investissement) pour plafonner les versements de partage de revenus à un maximum strict de 38 milliards de dollars.
Si ce plafond ampute Microsoft d'une immense manne théorique de revenus futurs, il clarifie la structure d'entreprise. Pour OpenAI, l'économie de près de 97 milliards de dollars lève un obstacle majeur vers une très probable introduction en bourse (IPO) à la fin de l'année 2026. Pour Microsoft, la valeur est ailleurs. La participation en actions restructurée de l'entreprise dans OpenAI, s'élevant à 27 %, constitue un actif dormant gigantesque. Sur la base d'une valorisation de marché privé estimée à 850 milliards de dollars pour OpenAI après sa dernière levée de fonds massive, la participation de Microsoft représenterait une valeur intrinsèque enfouie de plus de 230 milliards de dollars au bilan. Le déverrouillage de cette valeur lors de l'IPO d'OpenAI pourrait propulser un puissant mouvement d'achat spéculatif sur le titre MSFT.
Menaces Existentielles et Risques Sectoriels (Item 1A Risk Factors Update)
La doctrine QARP exige une observation cynique des facteurs d'effondrement ("Tail risks"). L'analyse croisée du marché et du modèle de Microsoft révèle trois menaces imminentes.
Le poison de la concentration du RPO (OpenAI Dependency) : Le carnet de commandes commerciales à long terme de Microsoft (RPO - Remaining Performance Obligations) affichait le chiffre vertigineux de 627 milliards de dollars au premier trimestre 2026. Cependant, les divulgations du management ont révélé que 45 % de ce solde astronomique — soit plus de 282 milliards de dollars — dépendent d'une seule et unique entité : OpenAI. OpenAI, malgré ses percées, est une entreprise déficitaire, brûlant un capital estimé à 12 milliards de dollars par trimestre. Cette concentration extrême est une vulnérabilité toxique. Si les modèles économiques d'OpenAI s'effondrent, ou si la renégociation de l'accord pousse OpenAI à répartir ses dépenses d'infrastructure vers AWS (Amazon) ou Google , près de la moitié du matelas de revenus futurs de Microsoft pourrait s'évaporer, désintégrant instantanément la thèse de valorisation.
Le mur de dépréciation du CapEx : Le déploiement de 190 milliards de dollars de dépenses d'investissement sur l'année calendaire 2026 se matérialise majoritairement sous forme de serveurs (GPU/CPU) dont la durée de vie comptable est très courte (3 à 5 ans). Mathématiquement, ces investissements se transformeront en milliards de dollars de charges d'amortissement annuelles dans les comptes de résultats de 2027 à 2029. Si la demande de "tokens" d'IA des clients finaux ne croît pas au même rythme que cette charge comptable, les marges brutes et opérationnelles de la division "Intelligent Cloud" subiront un écrasement inévitable.
L'érosion des parts de marché du Cloud (GCP vs Azure) : Microsoft vante une croissance remarquable d'Azure à 40 % en devises constantes. Cependant, les rapports d'études de marché (Synergy, Cloudflare) pour le premier trimestre 2026 peignent un tableau plus nuancé de la guerre de l'infrastructure. Si AWS (Amazon) conserve la couronne globale avec 28 % de parts de marché, Microsoft Azure (21 %) voit le challenger Google Cloud (GCP, 14 %) croître de manière phénoménale à 63 % en glissement annuel. Propulsé par ses propres puces Tensor (TPU) et l'intégration de Gemini, Google Cloud démontre une traction supérieure dans les nouveaux projets natifs en IA. Toute décélération de l'adoption d'Azure au profit de l'agressivité tarifaire de GCP menace directement le levier principal de valorisation du titre MSFT.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
[Force inattaquable 1] Expansion mathématique du TAM via la tarification à la consommation : Le transfert réussi des licences traditionnelles vers des modèles d'abonnement hybrides facturant la consommation pure de tokens (comme l'application du modèle sur GitHub Copilot et Dynamics) libère la croissance des revenus de la limite démographique des entreprises clientes.
[Force inattaquable 2] Protection des marges par l'intégration verticale : Le déploiement réussi de l'accélérateur interne d'inférence IA Maia 200 (revendiquant un rendement tokens/dollar supérieur de 30 % à l'existant) crée une tranchée (Moat) défensive vitale contre la domination tarifaire des fournisseurs de semi-conducteurs tiers comme Nvidia.
Concentration suicidaire du carnet de commandes (RPO) : Avec 45 % de son gigantesque carnet de commandes commerciales à long terme (627 milliards USD) adossé exclusivement à OpenAI , Microsoft souffre d'un "Single Point of Failure" terrifiant, exposant ses flux de revenus à l'incertitude financière d'une entreprise partenaire structurellement déficitaire.
L'asphyxie comptable par la dépréciation des actifs courts : L'ingestion massive de 190 milliards de dollars d'investissements physiques en 2026 va engendrer un tsunami de charges d'amortissement sur des serveurs à péremption rapide, menaçant mathématiquement de comprimer la rentabilité opérationnelle entre 2027 et 2029 si le taux d'adoption de l'IA faiblit.
**** : L'entreprise possède indéniablement les moteurs de transformation (nouveau modèle de facturation, IA, IPO d'OpenAI) pour poursuivre son expansion. Cependant, la dépendance toxique à un seul partenaire (OpenAI) couplée au mur d'amortissement des infrastructures matérielles pèse lourdement sur le profil de risque. Le potentiel de re-rating à la hausse est présent, mais il navigue sur une ligne de crête étroite. L'atteinte d'un CAGR de 25 % exigera une exécution sans le moindre faux pas sur le front de la rétention client face à la menace Google Cloud.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Multiples catalyseurs de croissance identifiés et exclusifs, contrôle vertical complet de la chaîne de coûts (Pricing Power absolu face aux fournisseurs), écosystème commercial parfaitement diversifié (aucun client ne dépassant 10 % du carnet de commandes futur), et dynamique de part de marché dominante asymétrique face à la concurrence.
Pénalités Mathématiques :
Dépendance vitale avérée et extrême : 45 % du solde RPO commercial (soit > 280 milliards USD) reposant sur l'entité unique OpenAI, violant toute notion de diversification du risque client : -35 pts.
Dynamique concurrentielle défavorable : Google Cloud (GCP) affichant une croissance de 63 %, supérieure de plus de vingt points à celle d'Azure (40 %) sur l'infrastructure IA au premier trimestre 2026 : -10 pts.
Bonus de Qualité :
Avantage structurel tarifaire massif (Moat) : La transition du marché vers un modèle d'achat au crédit de consommation (Seat + Consumption) qui redéfinit l'horizon de revenus : +10 pts.
Réduction des risques par l'ingénierie légale et matérielle : Plafonnement de l'accord OpenAI à 38 milliards USD limitant l'hémorragie future des cash-flows et déploiement des puces Maia 200 réduisant le COGS : +6 pts.
NOTE FINALE DE L'ÉTAPE 12 : 71/100
AUDIT PROFOND & RECALCUL
L'audit profond des douze étapes d'analyse fondamentale révèle la structure intrinsèque de Microsoft Corporation, exposant simultanément son empire commercial et les limites arithmétiques de sa valorisation actuelle. La synthèse des notes extraites du dossier d'analyse permet d'établir une cartographie précise de la qualité de l'entreprise, sanctionnant impitoyablement toute déviation par rapport à l'étalon-or d'une entreprise QARP.
Synthèse des Notes d'Évaluation (Matrice QARP)
L'évaluation s'est opérée sur une grille de 100 points pour chaque métrique vitale. Chaque note est le résultat d'une déduction stricte à partir d'un idéal théorique.
Étape Analytique | Domaine d'Évaluation Stratégique | Note Attribuée | Justification Fondamentale (Facteurs Clés & Déductions) |
E1 | Activités & Modèle d'Affaires | 95 / 100 | Verrouillage de l'infrastructure IT via des abonnements récurrents ; Pénalité de 5 points pour l'exposition résiduelle aux cycles matériels physiques (Xbox, Surface). |
E2 | Tendances & "Pricing Power" | 82 / 100 | Pouvoir de fixation des prix monopolistique (hausses de +5% à +33% imposées en juillet 2026) ; Pénalité sévère due à la compression structurelle des marges par le CapEx IA. |
E3 | Avantages Concurrentiels (Moat) | 85 / 100 | Suprématie absolue en productivité et cybersécurité institutionnelle ; Position de challenger sur le volume cloud pur (AWS) et dilution des marges par la défaite matérielle dans le Gaming. |
E4 | Gouvernance & Alignement | 85 / 100 | Haut niveau d'exigence de détention d'actions pour les dirigeants (15x le salaire pour le CEO) ; Pénalité pour la concentration des pouvoirs (CEO/Chairman) et le fardeau nominal de la dilution SBC. |
E5 | Leviers de Profitabilité | 85 / 100 | Bascule réussie et hautement rentable vers la récurrence (Cloud) ; Pénalisation face à la mutation "Asset-Heavy" (serveurs/GPUs) détruisant l'idéal du logiciel à forte marge brute. |
E6 | Comptes de Résultat | 95 / 100 | Expansion ininterrompue de la marge opérationnelle atteignant 44,6 % en 2024 ; Levier opérationnel exceptionnel ; Frein mathématique dû à l'effet de base exponentiel des revenus. |
E7 | Cash-Flows (FCF) | 80 / 100 | Conversion FCF d'élite avec une marge systémique autour de 30 % ; Choc d'intensité capitalistique avec des CapEx grimpant brutalement de 5,9 Mds$ en 2015 à plus de 44,5 Mds$ en 2024. |
E8 | Bilans & Solvabilité | 80 / 100 | Bilan forteresse avec Dette Nette négative et ROE propulsé au-delà de 30 % ; Dégradation marquée par l'inflation toxique du Goodwill (119,2 Mds$ en 2024) issue de la stratégie M&A. |
E9 | Estimations de Bénéfices | 78 / 100 | OCF massif permettant l'autofinancement ; FCF à court terme détruit par les guidances de 190 Mds$ de CapEx ; L'objectif boursier d'un CAGR de 25 % est déclaré mathématiquement invalide. |
E10 | Valorisation & Marge de Sécurité | 82 / 100 | Multiple P/E (24,5x) décoté face aux pairs du secteur ; Absence totale de marge de sécurité intrinsèque (Valeur DCF à 395,73 USD contre un cours boursier dépassant les 412 USD). |
E11 | "Stock Reputation®" & ESG | 92 / 100 | Allocation du capital impeccable (223 Mds$ retournés en 5 ans) et notation ESG maximale ; Déficit critique de "Skin in the Game" du CEO en exercice (0,012 % du capital). |
E12 | Leviers & Risques Existentiels | 71 / 100 | Mutation réussie vers la facturation par consommation ; Sanction brutale interdisant l'excellence en raison de l'hyper-concentration extrême du risque client sur une seule entité (OpenAI). |
Analyse Exhaustive et Déconstruction des Étapes
Pour comprendre la notation globale, il est impératif de déconstruire la mécanique de chaque étape, car c'est dans la granularité des rapports historiques que se cachent les vecteurs de croissance et les menaces latentes.
L'Étape 1 et 5 (Modèle d'Affaires et Profitabilité) mettent en lumière le chef-d'œuvre stratégique de la décennie : l'abandon du modèle de licence unique ("on-premise") au profit de l'abonnement récurrent (SaaS) et de la consommation d'infrastructure (IaaS/PaaS). Microsoft a cloisonné son empire en trois segments. Le pôle Productivity and Business Processes (Microsoft 365, LinkedIn) agit comme une taxe d'infrastructure prédictible sur la productivité mondiale. Le segment Intelligent Cloud (Azure) monétise la puissance de calcul. Le pôle More Personal Computing (Windows, Xbox, Surface) sert d'entonnoir d'acquisition, bien qu'il soit pénalisé pour sa cyclicité inhérente au matériel physique. Le modèle extrait sa rentabilité de l'amortissement de coûts fixes colossaux sur une base d'utilisateurs mondiale. L'intégration de l'IA (Copilot) ajoute une couche de facturation incrémentale sur une infrastructure de données déjà hébergée, ce qui justifie les notes d'excellence (95 et 85).
L'Étape 2 (Tendances et Pricing Power) valide l'existence d'un avantage concurrentiel implacable. Au premier trimestre 2026, la part du trafic internet mondial transitant par Azure a bondi de 58 %, signalant l'explosion des charges de travail IA. L'étalon-or du QARP est le pouvoir de fixation des prix. Microsoft a annoncé pour juillet 2026 des hausses tarifaires vertigineuses sur ses suites commerciales : +16 % pour Business Basic, +8 % pour M365 E3, et jusqu'à +33 % pour les travailleurs de première ligne (F1). Face à des coûts de substitution prohibitifs (réingénierie, formation, conformité), l'élasticité-prix de la demande est quasi nulle. Cette manœuvre est identifiée comme une "Taxe IA" indirecte, forçant la base captive de 446 millions d'utilisateurs commerciaux à financer les CapEx colossaux du groupe.
L'Étape 3 et 12 (Positions Concurrentielles et Leviers) révèlent une suprématie nuancée. Si Azure affiche une croissance fulgurante de 40 % au T3 2026 (surpassant les 28 % d'AWS), Amazon maintient la couronne globale du volume avec 28-30 % de parts de marché. De plus, Google Cloud Platform (GCP) affiche une traction agressive à 63 % de croissance. La véritable force de Microsoft réside dans son "Bundling" (vente groupée). En intégrant ses solutions de cybersécurité (générant 37 milliards de dollars) directement dans ses licences, elle asphyxie les concurrents indépendants comme CrowdStrike ou Palo Alto Networks. Le levier majeur de re-rating (Étape 12) est la bascule tarifaire de la licence vers la consommation de "tokens" d'IA, dynamitant le plafond historique des revenus liés au nombre d'employés. Le déploiement des puces internes Maia 200 offre également une protection des marges en court-circuitant partiellement les fournisseurs tiers onéreux. Toutefois, la défaite structurelle de la Xbox face à la PlayStation 5 (27,6 % de parts de marché contre 72,4 %) continue de diluer la marge opérationnelle du groupe.
L'Étape 6 et 7 (Comptes de Résultat et Cash-Flows) illustrent la loi des rendements croissants du logiciel. Entre 2016 et 2024, le chiffre d'affaires est passé de 85,3 à 245,1 milliards de dollars, tandis que la marge opérationnelle a explosé de 23,7 % à 44,6 %. Le flux de trésorerie d'exploitation (CFO) a atteint 118,9 milliards de dollars en 2024. Le modèle SaaS génère un besoin en fonds de roulement (BFR) négatif grâce aux paiements anticipés. Cependant, la note de FCF (80/100) est sanctionnée par l'explosion des dépenses d'investissement (CapEx), passées de 5,9 milliards en 2015 à 44,5 milliards en 2024. La mutation vers l'infrastructure matérielle de l'IA menace la pureté du modèle logiciel.
L'Étape 4 et 11 (Gouvernance et Stock Reputation) valident l'alignement institutionnel. Bien que le CEO, Satya Nadella, cumule les fonctions de Chairman et ne possède qu'une part infime du capital (0,012 %), le conseil impose des règles de détention strictes (15x le salaire de base pour le CEO) et des rotations d'administrateurs. La réputation boursière est inébranlable : une détention institutionnelle de 82,38 % dominée par Vanguard et BlackRock, couplée à des notes ESG maximales (AAA chez MSCI), garantit une liquidité perpétuelle et une immunité contre l'activisme. Plus important encore, l'allocation du capital est ultra-focalisée sur le retour à l'actionnaire, avec 223 milliards de dollars restitués en cinq ans et un nouveau plan de rachat d'actions de 60 milliards de dollars approuvé en 2024. Ces rachats massifs sont l'ingénierie mathématique indispensable pour neutraliser la dilution colossale générée par les rémunérations en actions (SBC), qui ont dépassé les 10,7 milliards de dollars en 2024.
L'Étape 8 (Bilans) confirme la solvabilité absolue du groupe. Une trésorerie systématiquement supérieure à la dette brute sur la décennie a permis de maintenir une dette nette négative et un rendement des capitaux propres (ROE) au-delà des 30 %. Le ratio Dette Brute / EBIT s'établit à un insignifiant 0,47x en 2024. La seule ombre au tableau, sanctionnée sévèrement, est l'accumulation exponentielle du Goodwill (survaleur), passé de 16,9 milliards en 2015 à 119,2 milliards de dollars en 2024 à la suite des méga-acquisitions (LinkedIn, Activision). Cette inflation du dénominateur exerce une pression baissière mathématique sur la rentabilité réelle des capitaux employés (ROCE).
Re-scan des "Red Flags" : Les Frictions Systémiques Existentielles
L'analyse de la robustesse ne tolère aucune complaisance. L'évaluation de l'Item 1A du rapport SEC et des dynamiques de marché récentes met en lumière trois menaces existentielles, capables de fracturer la thèse d'investissement si elles viennent à se matérialiser simultanément.
L'Hyper-Concentration Toxique du RPO (Le Risque de Contrepartie OpenAI) : Le carnet de commandes commerciales à long terme (Remaining Performance Obligations - RPO) s'élève au chiffre vertigineux de 627 milliards de dollars au premier trimestre 2026. C'est ce chiffre qui rassure Wall Street quant à la visibilité des revenus futurs. Toutefois, la direction financière, via Amy Hood, a admis publiquement lors des résultats de janvier 2026 qu'environ 45 % de cette somme astronomique, soit plus de 282 milliards de dollars, dépendent exclusivement des engagements de la start-up OpenAI. Il s'agit d'un point de défaillance unique ("Single Point of Failure") totalement inacceptable dans une stratégie de gestion des risques pour une capitalisation de plus de 3 000 milliards de dollars. OpenAI est une structure expérimentale, structurellement déficitaire (brûlant un capital estimé à 12 milliards de dollars par an ), et sujette à de profondes crises de gouvernance (comme la brève éviction de son CEO Sam Altman ). Le risque est tel qu'il a déclenché des enquêtes de cabinets d'avocats spécialisés en recours collectifs (The Schall Law Firm, DJS Law Group), qui accusent Microsoft d'avoir potentiellement induit les investisseurs en erreur sur la véritable nature et l'origine de ce carnet de commandes. De plus, des rapports de mai 2026 indiquent que Microsoft et OpenAI ont renégocié leur accord historique pour plafonner les versements de partage de revenus à un maximum strict de 38 milliards de dollars. Si OpenAI venait à faire défaut, à se restructurer, ou à diversifier son infrastructure cloud vers AWS ou Google Cloud pour réduire sa propre dépendance, l'effacement soudain de cette créance détruirait instantanément près de la moitié de la visibilité financière d'Azure, pulvérisant la valorisation du titre.
Le Mur de Dépréciation du CapEx et l'Asphyxie des Marges : L'entreprise opère une transition structurelle violente, passant d'un modèle "Asset-Light" (basé sur l'économie immatérielle du logiciel) à un modèle "Asset-Heavy" (industrie lourde de l'infrastructure de calcul). La guidance officielle communiquée aux marchés prévoit des dépenses en capital (CapEx) astronomiques de l'ordre de 190 milliards de dollars pour la seule année civile 2026. Cette hémorragie de liquidités vient amputer directement le Free Cash Flow (FCF) disponible pour les actionnaires. Plus insidieux encore sur le plan comptable, ces investissements massifs se matérialisent principalement sous la forme d'accélérateurs graphiques (GPU de Nvidia), de puces d'inférence (Maia 200) et de serveurs matériels dont la durée de vie utile est extrêmement courte (généralement amortis sur 3 à 5 ans). Cette accumulation frénétique de matériel garantit une explosion mathématique des charges de dépréciation (Depreciation Expense) dans les comptes de résultat des exercices 2027 à 2029. La marge brute globale de l'entreprise s'est déjà contractée à 67,6 %, et la marge brute spécifique du segment stratégique Microsoft Cloud a chuté à 66 % au Q3 2026 (contre des niveaux historiques de 69-70 %) sous le seul poids initial de la mise en service de cette infrastructure. Si le taux d'adoption commercial de l'IA (Copilot) par les entreprises finales ralentit, ou si les clients refusent de payer la surprime tarifaire, les revenus générés ne parviendront pas à couvrir cette montagne d'amortissements. Le retour sur le capital investi (ROIC) subira alors une compression arithmétique inévitable, entraînant une réévaluation à la baisse des multiples boursiers par les marchés financiers.
Le Risque Règlementaire et Souverain de l'Écosystème (Anti-Bundling & DMA) : L'hégémonie technologique et le "Pricing Power" de Microsoft reposent sur sa capacité à imposer des architectures fermées. L'intégration (Bundling) native de ses solutions de cybersécurité, de communication (Teams) et d'IA au sein du système d'exploitation Windows et de la suite Office 365 crée une barrière à l'entrée insurmontable pour la concurrence fragmentée. Or, cette ubiquité attire inévitablement l'attention agressive des régulateurs mondiaux. Au Royaume-Uni, la Competition and Markets Authority (CMA) a lancé une enquête de marché approfondie (Strategic Market Status probe) visant explicitement l'écosystème de logiciels d'entreprise de Microsoft, pointant du doigt les pratiques de licences qui verrouillent les clients dans Azure et étouffent l'innovation dans l'IA. Parallèlement, l'environnement réglementaire européen s'est durci avec l'application stricte du Digital Markets Act (DMA), qui enquête sur la désignation d'Azure comme "gatekeeper" (contrôleur d'accès). Plus critique encore pour le marché institutionnel, l'Europe s'apprête à introduire des restrictions sévères sur la souveraineté technologique, limitant l'utilisation des hyperscalers américains soumis au U.S. CLOUD Act pour le traitement de données gouvernementales ou de santé sensibles. Si Microsoft est contrainte juridiquement de démanteler ses offres groupées (unbundling), l'entreprise devra faire face à des coûts d'acquisition client (CAC) massifs pour vendre chaque module séparément, détruisant une part vitale de son levier opérationnel et permettant à la concurrence de regagner des parts de marché critiques.
Calcul Algorithmique Final (Score QARP)
La doctrine QARP exige une quantification stricte, dénuée d'intuition. L'algorithme institutionnel impose une pondération asymétrique des notes intermédiaires pour refléter l'importance capitale de certains piliers. Ainsi, la protection bilancielle (Étape 8) et la valorisation (Étape 10) bénéficient du coefficient le plus lourd (x3) car un mauvais bilan ou un prix d'entrée surévalué garantit la destruction de capital. L'architecture de profitabilité (Étape 5) et la génération de liquidités (Étape 7) sont pondérées par un coefficient (x2). Les autres piliers stratégiques conservent une pondération unitaire.
EXECUTIVE SUMMARY
Le marché mondial de l'informatique d'entreprise n'est plus un environnement concurrentiel dynamique et fragmenté ; il s'est sclérosé en un oligopole verrouillé dont Microsoft Corporation agit comme la matrice institutionnelle incontournable. Une analyse froide et dépourvue d'enrobage marketing révèle que l'avantage concurrentiel (Moat) de cette entité ne repose pas intrinsèquement sur la pureté, l'élégance ou l'innovation de pointe de son code informatique. Son pouvoir réside dans l'exercice d'une brutalité commerciale légale : la force de son écosystème de distribution et l'imposition de coûts de substitution (switching costs) si stratosphériques qu'ils paralysent techniquement et financièrement tout directeur des systèmes d'information (DSI) qui envisagerait de s'en affranchir.
L'architecture financière de l'entreprise s'articule autour d'une boucle de captivité algorithmiquement parfaite. Par le truchement de son segment Productivity and Business Processes, Microsoft a accompli le pivot stratégique le plus lucratif de l'histoire logicielle : transformer la vente de licences uniques, soumises au cycle de renouvellement matériel, en une taxe d'infrastructure récurrente, invisible et inévitable. Facturé par siège, par mois, et de plus en plus par volume de consommation via l'intégration de l'intelligence artificielle (Copilot), l'écosystème Microsoft 365 exerce une emprise totale sur 446 millions d'utilisateurs commerciaux payants. Cette captivité confère au groupe un pouvoir de fixation des prix (Pricing Power) d'une violence inouïe. L'annonce de hausses tarifaires programmées pour juillet 2026 — allant de 5 % sur les luxueuses suites Enterprise (E5) à un écrasant 33 % sur les licences des travailleurs de première ligne (F1) — démontre l'insensibilité totale de la base client. La migration vers un écosystème alternatif (tel que Google Workspace) exigerait des dépenses massives en réingénierie des processus, en formation de la main-d'œuvre et en audits de conformité qui excèdent largement le coût de l'augmentation imposée par Redmond.
En parallèle, le segment Intelligent Cloud (Azure) s'affirme comme la véritable machine de guerre du groupe, captant les budgets massifs alloués à la transformation digitale et à la course à l'intelligence artificielle. Azure affiche une vélocité impressionnante, avec une croissance des revenus de 39 % à 40 % à taux de change constant au troisième trimestre de l'exercice 2026, surpassant significativement le rythme d'expansion de son grand rival structurel, Amazon Web Services (28 %). C'est sur ce socle cloud que Microsoft déploie son arme la plus létale : le Bundling. En imposant nativement ses solutions de cybersécurité à une infrastructure déjà hébergée, Microsoft a généré 37 milliards de dollars de revenus annuels dans ce seul domaine, asphyxiant financièrement des acteurs de pointe indépendants (CrowdStrike, Palo Alto) non pas par une supériorité technique, mais par une friction commerciale nulle pour le client final.
Néanmoins, la question centrale qui nous incombe n'est pas de statuer sur l'évidente suprématie opérationnelle de Microsoft. La solidité monolithique de son bilan — caractérisé par une trésorerie historique colossale, une absence de levier d'endettement net, et un rendement des capitaux propres (ROE) stabilisé dans les altitudes rares de 33 % — prouve que l'entreprise est une forteresse financière. La question vitale, l'unique critère qui détermine notre allocation, est de savoir si cette entité mérite une place prépondérante dans un portefeuille agressif visant mathématiquement à franchir la barre du million de CHF d'ici huit ans. Ce cahier des charges dictatorial exige l'identification d'actifs capables de soutenir un Taux de Croissance Annuel Composé (CAGR) de 25 %.
La réponse, dictée par l'arithmétique et non par l'enthousiasme, est implacablement négative. L'entreprise est prise au piège de son propre gigantisme et de la transition technologique. Pour protéger son monopole et mener la guerre de l'intelligence artificielle générative, Microsoft est contrainte d'engloutir la somme ahurissante de 190 milliards de dollars en dépenses de capital (CapEx) sur la seule année 2026. L'entreprise a perdu la légèreté de son modèle d'affaires : elle ne vend plus seulement de la propriété intellectuelle reproductible à l'infini, elle loue désormais de la puissance de calcul physique, nécessitant des serveurs coûteux, voraces en énergie, et à l'obsolescence rapide. Bien qu'elle constitue l'un des véhicules de protection du capital les plus sûrs de la planète face à l'inflation et aux aléas macroéconomiques, sa masse gravitationnelle (plus de 3 080 milliards de dollars de capitalisation boursière ) et son enlisement dans l'industrie lourde de l'infrastructure étouffent structurellement sa capacité mathématique à multiplier sa valeur boursière par six en moins d'une décennie. C'est une entreprise exceptionnelle, mais un véhicule d'investissement inadéquat pour l'objectif d'hyper-vélocité fixé.
COMPRENDRE LES ACTIVITÉS DE L'ENTREPRISE
1. Anatomie du Modèle d'Affaires et Architecture Opérationnelle L'architecture du modèle d'affaires de Microsoft se déploie comme une infrastructure informatique globale. Historiquement bâtie sur la vente de licences logicielles uniques (on-premise) dépendantes des ventes de matériel, l'entreprise a opéré une mutation structurelle profonde vers un modèle de revenus récurrents basés sur le cloud (SaaS, PaaS, IaaS) et l'abonnement.
Selon le document SEC (Source : 10-K, Item 1), les activités sont strictement cloisonnées en trois segments synergiques :
Productivity and Business Processes : Le pôle dédié à la monétisation de la productivité et de l'automatisation. Il englobe Office Commercial et Consumer (Microsoft 365), LinkedIn, et Dynamics (ERP/CRM). La stratégie fondamentale est de verrouiller les flux de travail via des abonnements récurrents. Ce segment transforme le logiciel en une taxe d'infrastructure inévitable pour les opérations quotidiennes mondiales.
Intelligent Cloud : Le moteur de croissance et la couche serveur de l'écosystème. Il inclut les produits serveurs (Windows Server, SQL Server), Azure (services cloud et IA), GitHub et les services d'entreprise (Source : 10-K, Item 1). Microsoft monétise ici la location de sa puissance de calcul (compute), de son stockage et de ses plateformes de développement. C'est le socle technique indispensable à la transformation digitale.
More Personal Computing : Le segment historique, incluant Windows (licences OEM), Devices (Surface), Gaming (Xbox, Game Pass, première et tierce partie), et le Search/News advertising (Bing). Bien que ce segment agisse comme un entonnoir d'acquisition massif, son exposition au matériel physique le rend structurellement plus cyclique.
(Répartition chiffrée exacte du CA par segment : Donnée non disponible dans l'Item 1, cette métrique relève de l'Item 8 et sera traitée à l'Étape 6).
2. Dynamique de Monétisation et Coûts de Transfert La force du modèle ne réside pas uniquement dans la distribution de produits isolés, mais dans leur interopérabilité. L'intégration technique de GitHub dans Azure, ou l'utilisation d'Active Directory pour unifier la gestion des accès entre les environnements sur site et le cloud, crée des coûts de transfert (switching costs) technologiques et financiers majeurs pour tout département IT.
Le modèle de monétisation a migré de la vente de systèmes isolés vers la facturation de la consommation d'infrastructure et l'octroi de licences par utilisateur (sièges). L'Item 1 souligne l'intégration croissante de l'intelligence artificielle (Copilot, Azure AI) comme nouvelle couche d'extraction de valeur, s'appuyant sur l'infrastructure de données déjà hébergée pour les clients.
II. SYNTHÈSE DES POINTS SAILLANTS
Force inattaquable 1 (Récurrence et verrouillage) : Le segment "Productivity and Business Processes" repose quasi-exclusivement sur des abonnements (Microsoft 365), créant une rente prédictible et un coût de substitution prohibitif pour les entreprises (Source : 10-K, Item 1).
Force inattaquable 2 (Avantage infrastructurel) : L'architecture "Intelligent Cloud" positionne l'entreprise comme l'épine dorsale de l'IT mondiale. La capacité à fournir des environnements cloud hybrides sécurise les clients institutionnels réticents au cloud public pur (Source : 10-K, Item 1).
Risque majeur 1 (Dépendance cyclique résiduelle) : Le segment "More Personal Computing" reste exposé aux cycles de renouvellement matériels (Windows OEM, Devices) et à la production de consoles (Xbox), des secteurs intensifs en capital et à marges structurellement inférieures (Source : 10-K, Item 1).
Risque majeur 2 (Guerre d'usure sur le CAPEX) : La compétition frontale sur le cloud public (IaaS/PaaS) et l'IA exige des niveaux d'investissement en capital massifs et constants en centres de données pour maintenir la pertinence de l'infrastructure.
Conclusion sur l'objectif de CAGR (25%) : Le modèle d'affaires est d'une robustesse exceptionnelle (Moat technologique et financier évident). Cependant, générer un CAGR de 25% sur une décennie à partir de la capitalisation actuelle exigera une exécution parfaite, une accélération prolongée de la division Azure et une monétisation agressive des couches d'automatisation (IA) pour compenser la décélération mathématique due à la loi des grands nombres.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Modèle d'affaires ultra-scalable ("asset-light"), 100% de revenus récurrents institutionnels, monopole naturel avec "Pricing Power" illimité, insensibilité totale aux cycles macroéconomiques ou matériels.
Pénalités Mathématiques :
Exposition au matériel physique (Xbox, Surface) et à la vente de licences liées à la consommation de PC grand public (-5 pts).
Nécessité de réinvestissements colossaux (data centers) éloignant l'entreprise du modèle purement "software" sans coût marginal (-5 pts).
Bonus de Qualité :
Ecosystème B2B générant des barrières à la sortie quasi-insurmontables pour les directeurs des systèmes d'information (+5 pts).
NOTE FINALE DE L'ÉTAPE : 95/100
ENQUÊTER SUR LES TENDANCES DU MARCHÉ ET LA DYNAMIQUE DU SECTEUR
I. NOTE DE RECHERCHE : TENDANCES DU MARCHÉ ET DYNAMIQUE DU SECTEUR (Deep-Dive)
L'Architecture d'un Monopole Technologique à l'Ère de l'Intelligence Artificielle
La dynamique sectorielle dans laquelle évolue Microsoft a subi une mutation structurelle d'une ampleur historique entre 2023 et 2026. L'entreprise n'opère plus comme un simple éditeur de logiciels ou un fournisseur d'infrastructure classique, mais comme une matrice systémique captant et centralisant une part grandissante des budgets informatiques (IT) mondiaux. La transition brutale vers l'informatique agentique et l'intelligence artificielle générative (GenAI) a agi comme un puissant catalyseur d'expansion du marché total adressable (TAM). Les données sectorielles indiquent que le marché mondial de l'infrastructure cloud a crû de 35 % en glissement annuel au premier trimestre 2026, générant des dépenses totales de 129 milliards de dollars sur ces trois seuls mois. Sur une base annualisée, les revenus des fournisseurs d'infrastructure cloud sont en voie de dépasser la barre symbolique des 500 milliards de dollars pour la première fois en 2026.
Dans ce contexte macro-technologique, la demande ne se limite plus au simple stockage de données ou à la puissance de calcul brute (IaaS). Elle s'oriente de manière irréversible vers des services intégrés de plateforme (PaaS) et des interfaces de programmation (API) dédiées à l'intelligence artificielle. Le trafic internet mondial illustre cette dynamique : au premier trimestre 2026, la part du trafic internet mondial transitant par Microsoft Azure a bondi de 58 % en glissement annuel pour atteindre 1,61 % du trafic global. Cette augmentation du trafic, qui surpasse largement la croissance des revenus du cloud (40 %), signale une explosion des charges de travail lourdes liées à l'IA et à la bande passante.
Simultanément, l'industrie de la cybersécurité connaît une accélération proportionnelle aux menaces générées par l'IA. Les dépenses mondiales en cybersécurité, qui s'élevaient à 162 milliards de dollars en 2024, devraient atteindre environ 248 milliards de dollars en 2026, poussées par l'hyper-sophistication des attaques automatisées et l'ingénierie sociale à grande échelle. Microsoft a stratégiquement positionné ses pions à l'intersection de ces méga-tendances. En intégrant nativement ses solutions de sécurité au sein de son infrastructure cloud et de ses suites de productivité, l'entreprise a généré 37 milliards de dollars de revenus annuels liés à la cybersécurité au cours de l'exercice 2025. L'industrie technologique est ainsi passée d'un modèle d'achat de solutions fragmentées (Best-of-Breed) à une consolidation autour de méga-plateformes, une dynamique qui favorise structurellement les acteurs disposant de l'écosystème le plus vaste.
Segment de Marché (Estimations 2026) | Taille du Marché (Milliards US$) | Taux de Croissance Annuel (YoY) | Moteur Principal de la Demande |
Infrastructure Cloud Mondiale | > 500,0 $ | +35,0 % | Entraînement et inférence GenAI, modernisation IT |
Dépenses IT Mondiales | 6 150,0 $ | +10,8 % | Investissements en IA, logiciels d'entreprise |
Cybersécurité Mondiale | ~248,0 $ | +12,5 % - 15,1 % | Menaces IA, consolidation des plateformes de sécurité |
Cloud Souverain (IaaS) | 80,0 $ | +35,6 % | Réglementations sur la localisation des données, DMA |
Évaluation du "Pricing Power" : Le Test Décisif de Juillet 2026
L'étalon-or d'une entreprise éligible à la stratégie QARP (Quality at a Reasonable Price) réside dans sa capacité mathématique à imposer des hausses de prix supérieures à l'inflation sans subir d'attrition mesurable de sa base de clients. Sur ce critère d'évaluation fondamental, Microsoft démontre une dominance monopolistique absolue. En décembre 2025, la direction a annoncé une révision tarifaire mondiale majeure, effective au 1er juillet 2026, touchant l'ensemble de ses licences commerciales clés Microsoft 365.
Les données factuelles révèlent une stratégie de monétisation d'une rare agressivité. La licence Business Basic augmente de 16 % (passant de 6,00 $ à 7,00 $ par utilisateur et par mois), la Business Standard de 12 % (de 12,50 $ à 14,00 $), tandis que les suites destinées aux grandes entreprises, Microsoft 365 E3 et E5, subissent des hausses respectives de 8 % (de 36,00 $ à 39,00 $) et de 5 % (de 57,00 $ à 60,00 $). Pour les travailleurs de première ligne, les licences F1 et F3 subissent des chocs tarifaires vertigineux de 33 % (de 2,25 $ à 3,00 $) et de 25 % (de 8,00 $ à 10,00 $).
Produit (Suite Commerciale M365) | Ancien Prix Mensuel (US$) | Nouveau Prix au 1er Juillet 2026 | Augmentation (%) |
Microsoft 365 F1 | 2,25 $ | 3,00 $ | +33 % |
Microsoft 365 F3 | 8,00 $ | 10,00 $ | +25 % |
Microsoft 365 Business Basic | 6,00 $ | 7,00 $ | +16 % |
Office 365 E3 | 23,00 $ | 26,00 $ | +13 % |
Microsoft 365 Business Standard | 12,50 $ | 14,00 $ | +12 % |
Microsoft 365 E3 | 36,00 $ | 39,00 $ | +8 % |
Microsoft 365 E5 | 57,00 $ | 60,00 $ | +5 % |
Ces ajustements tarifaires s'ajoutent à la suppression récente des remises automatiques basées sur le volume dans le cadre des accords d'entreprise (Enterprise Agreements) en novembre 2025, une manœuvre qui a déjà alourdi les budgets IT des grandes entreprises de près de 12 %. L'argumentaire commercial justifie ces hausses par l'inclusion de nouvelles fonctionnalités de sécurité avancées (Defender, Intune) et d'outils de gestion. Cependant, l'analyse institutionnelle identifie cette manœuvre comme une "Taxe IA" indirecte. Microsoft finance son expansion massive d'infrastructure (CapEx) en forçant sa base installée captive, qui compte plus de 446 millions d'utilisateurs commerciaux payants , à absorber les coûts de développement des modèles de fondation, indépendamment de l'adoption réelle de l'outil Copilot (qui reste un module complémentaire facturé 30 $ par mois).
Le coût frictionnel de la migration vers des solutions alternatives (comme Google Workspace) étant prohibitif sur le plan de la formation, de la conformité, et de la réingénierie des processus de gestion des données, l'élasticité-prix de la demande pour Microsoft 365 est quasi nulle. Ce levier garantit une expansion mécanique et prévisible de la marge brute logicielle et du flux de trésorerie d'exploitation (OCF), dé-risquant considérablement les flux futurs.
Dynamique de l'Infrastructure et Dépenses en Capital (CapEx) : La Course aux Armements
La dynamique du marché du Cloud en 2026 est caractérisée par une contrainte sévère sur l'offre (compute-constrained environment). La demande pour la puissance de calcul requise par les modèles de langage de grande taille (LLMs) dépasse largement la capacité des centres de données existants. En conséquence, les hyperscalers sont engagés dans une course aux armements sans précédent pour acquérir des accélérateurs IA (notamment les architectures GPU de Nvidia) et sécuriser l'approvisionnement en énergie.
La direction de Microsoft (via la CFO Amy Hood) a formellement averti les marchés que ses dépenses en capital (CapEx) pour l'année civile 2026 s'élèveront au chiffre faramineux d'environ 190 milliards de dollars, représentant une augmentation de 61 % par rapport à l'année précédente et dépassant largement le consensus initial des analystes qui s'établissait à environ 155 milliards de dollars. Cette barrière à l'entrée, purement financière et logistique, est insurmontable pour tout nouvel acteur, scellant définitivement le marché du cloud public en un oligopole figé dominé par AWS, Microsoft et Google.
Cependant, cette dynamique sectorielle recèle un risque inhérent de dilution temporaire du rendement des capitaux employés (ROCE). L'analyse démontre qu'environ 25 milliards de dollars de cette augmentation de CapEx en 2026 sont imputables à la seule inflation des prix des composants informatiques et de la mémoire, plutôt qu'à une véritable expansion des volumes de calcul. L'accumulation agressive de cette base d'actifs à courte durée de vie (les serveurs GPU ayant un cycle de vie d'amortissement rapide) générera des charges de dépréciation colossales qui vont mécaniquement peser sur la marge d'exploitation GAAP de l'entreprise au cours des exercices 2026 et 2027. L'observation de la marge brute du segment Microsoft Cloud, tombée à 66 % au troisième trimestre de l'exercice 2026 (contre des niveaux historiques plus proches de 70-72 %), illustre déjà l'impact direct de ces investissements massifs dans l'infrastructure IA sur la rentabilité immédiate.
Risques Structurels, Souveraineté des Données et Menaces Réglementaires
L'hégémonie technologique et l'ubiquité de Microsoft dans l'infrastructure critique des entreprises et des États attirent inévitablement l'attention des régulateurs mondiaux, modifiant la dynamique des risques sectoriels. L'environnement réglementaire européen s'est particulièrement durci avec l'application stricte du Digital Markets Act (DMA). Si Microsoft a déjà dû ajuster ses plateformes Windows et LinkedIn (désignées comme "Core Platform Services") aux contraintes du DMA , la Commission européenne a récemment lancé de nouvelles investigations de marché visant explicitement le secteur du cloud computing. Ces enquêtes, ouvertes fin 2025/début 2026, cherchent à déterminer si Microsoft Azure (ainsi qu'AWS) doit être désigné comme un "gatekeeper", ce qui imposerait des obligations drastiques d'interopérabilité et de portabilité des données.
Plus critique encore pour la croissance à long terme, le paradigme de la souveraineté technologique s'accélère. L'Europe s'apprête à introduire en mai 2026 un "Tech Sovereignty Package" visant à restreindre l'utilisation des fournisseurs cloud américains (dont Microsoft) pour l'hébergement de données gouvernementales hautement sensibles (santé, finances, données légales). Cette restriction ne relève pas d'une mesure protectionniste arbitraire, mais répond au risque juridique posé par le U.S. CLOUD Act de 2018, qui permet aux autorités américaines d'exiger l'accès aux données hébergées par des entreprises américaines, même si les serveurs sont physiquement situés en Europe.
En conséquence, le segment de l'IaaS souverain est le secteur du cloud connaissant la croissance la plus fulgurante, avec des projections atteignant 80 milliards de dollars de dépenses en 2026 (soit une hausse de 35,6 % en glissement annuel). Si Microsoft ne parvient pas à naviguer dans ce labyrinthe réglementaire par le biais de partenariats locaux ou de licences technologiques strictes dénuées de contrôle opérationnel direct, une part significative du marché public international échappera structurellement à sa croissance future.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Pricing Power monopolistique absolu (Force inattaquable) : Hausse décidée et imminente (juillet 2026) de 5 % à 33 % des tarifs de l'ensemble de la suite commerciale Microsoft 365, imposée à une base totalement captive de 446 millions de sièges payants. L'élasticité-prix étant virtuellement nulle en raison des coûts de changement rédhibitoires, cette manœuvre garantit une croissance organique des revenus et une expansion mécanique du cash-flow indépendante des volumes.
Barrières à l'entrée infranchissables par l'intensité capitalistique (Force inattaquable) : La dynamique actuelle du marché exige désormais un rythme de dépenses d'investissement (CapEx) de 190 milliards de dollars par an (guidance CY2026) pour participer à la course de l'infrastructure IA. Cette violence capitalistique fige définitivement l'oligopole actuel (Azure, AWS, GCP) et détruit dans l'œuf toute menace existentielle de l'émergence d'un nouveau concurrent global sur le marché du Cloud public.
Pression structurelle sur les marges par la dépréciation des actifs (Risque majeur) : L'inflation des composants matériels (+25 milliards de dollars surévalués pour les mêmes volumes) et le cycle de vie court des serveurs GPU vont déclencher une hausse comptable agressive des charges d'amortissement. La marge brute du segment Microsoft Cloud subit déjà une compression claire (tombée à 66 % au Q3 FY26), impactant mécaniquement le rendement du capital (ROCE) à court et moyen terme.
Risque de souveraineté des données et encerclement réglementaire (Risque majeur) : L'enquête de la Commission Européenne sur le statut éventuel de "gatekeeper" d'Azure via le DMA, conjuguée aux restrictions imminentes (2026) sur le traitement des données sensibles européennes par des entreprises soumises au U.S. CLOUD Act, constitue un frein structurel à l'expansion sans friction sur les marchés gouvernementaux internationaux.
Conclusion sur l'atteinte d'un CAGR de 25 % : L'écosystème de marché de Microsoft est virtuellement parfait. Cependant, sa taille nominale colossale et la loi des grands nombres freinent arithmétiquement les rendements exponentiels. Les tendances sectorielles garantissent la domination absolue et la pérennité de l'entreprise, mais la réalisation d'un CAGR de 25 % sur la prochaine décennie exigerait une accélération de l'adoption de l'IA générant des liquidités nettes massives, ce qui se heurte actuellement aux contraintes physiques (énergie, puces) et au mur comptable de la dépréciation du CapEx. Le marché garantit une croissance pérenne et dominante, mais la dynamique de marge limitera l'expansion requise pour tenir la promesse stricte de 25 % de rendement annuel.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Marché en hypercroissance, monopole naturel sans régulation stricte, pricing power infini sans perte de clients, inflation des coûts de production répercutée à 100 % sur les revenus, et expansion continue des marges brutes due à l'économie d'échelle du logiciel.
Pénalités Mathématiques :
Compression structurelle de la marge brute du Cloud (Dépréciation massive des 190 Milliards $ de CapEx IA) : -15 pts.
Friction réglementaire émergente affectant le TAM (Enquêtes DMA sur Azure et barrières souveraines de l'UE sur les données publiques) : -10 pts.
Bonus de Qualité :
Verrouillage asymétrique de l'écosystème (Lock-in) permettant des hausses de prix agressives (12-16 % sur les suites Standard/Basic) validées sans attrition de la base installée : +7 pts.
NOTE FINALE DE L'ÉTAPE 2 : 82/100
EXAMINER LES POSITIONS PAR RAPPORT AUX CONCURRENTS
I. NOTE DE RECHERCHE : POSITIONS PAR RAPPORT AUX CONCURRENTS (Deep-Dive)
La Guerre des Hyperscalers : Azure face à Amazon Web Services et Google Cloud
Dans l'arène féroce de l'infrastructure Cloud, dont le marché total adressable a atteint 129 milliards de dollars au premier trimestre 2026, Microsoft Azure s'est imposé comme la force gravitationnelle incontournable pour les grandes entreprises, bien qu'il reste mathématiquement le numéro deux mondial. Les données rigoureuses de parts de marché confirment la suprématie en volume d'Amazon Web Services (AWS), qui maintient une avance avec 28 % à 30 % du marché mondial, suivi par Microsoft Azure à 20 % - 21 %, et Google Cloud Platform (GCP) à 13 % - 14 %.
Cependant, une lecture statique des parts de marché masque la réalité financière de la dynamique concurrentielle : le momentum (vitesse d'acquisition). Au troisième trimestre de l'exercice 2026 (clôturé fin mars), Azure a affiché une croissance foudroyante de 39 % à 40 % à taux de change constant. Ce rythme de croissance pulvérise la vélocité du leader AWS, qui s'est stabilisée autour de 28 %. Bien que Google Cloud affiche une croissance faciale vertigineuse de 63 %, l'analyse exige de souligner que cette performance s'opère depuis une base de revenus beaucoup plus faible (20 milliards de dollars au Q1 2026 pour GCP contre 37,6 milliards pour AWS et 34,7 milliards pour l'Intelligent Cloud de MSFT).
La viabilité économique à long terme exige également d'examiner la rentabilité opérationnelle. Sur ce point, AWS maintient une marge d'exploitation colossale estimée au-delà de 35 %, portant la majorité des bénéfices de sa société mère Amazon. Google Cloud, historiquement déficitaire, a franchi le cap de la rentabilité avec des marges d'exploitation d'environ 17 % au Q1 2026. Le segment Intelligent Cloud de Microsoft, quant à lui, opère avec des marges stratosphériques avoisinant ou dépassant historiquement les 40 %, bien qu'elles subissent la compression du CapEx IA mentionnée précédemment.
Fournisseur Cloud | Part de Marché Mondiale (Q1 2026) | Croissance des Revenus (YoY Q1 26) | Revenu Trimestriel (Milliards US$) | Run-Rate Annuel Estimé (Milliards US$) |
Amazon Web Services (AWS) | 28 % - 30 % | +28 % | 37,6 $ | > 150,0 $ |
Microsoft Azure (Intelligent Cloud) | 20 % - 21 % | +40 % (Azure) / +28 % (Segment) | 34,7 $ | ~ 139,0 $ |
Google Cloud (GCP) | 13 % - 14 % | +63 % | 20,0 $ | ~ 80,0 $ |
Oracle | 3 % - 4 % | +44 % (Q3 Fiscal) | 8,9 $ | ~ 35,0 $ |
La véritable nature du "Moat" (avantage concurrentiel structurel) d'Azure réside dans son architecture d'intégration verticale, que ni AWS ni GCP ne peuvent répliquer avec le même niveau de fluidité. Contrairement à AWS, qui est perçu par le marché comme une pure solution d'infrastructure et le choix par défaut des startups et des entreprises nées dans le cloud , Azure bénéficie du "Lock-In" de l'écosystème institutionnel de Microsoft. Chaque organisation utilisant activement Active Directory, Windows Server, Microsoft 365, Teams et GitHub dispose d'une rampe d'accès native pour intégrer les charges de travail d'intelligence artificielle sur Azure, propulsées par le partenariat exclusif avec OpenAI. Ce maillage rend le coût d'éviction ou de migration technique et financier prohibitif pour les Directions des Systèmes d'Information (DSI). Cette domination institutionnelle se lit crûment dans le bilan : les obligations de performance restantes (RPO), qui mesurent les revenus futurs contractuellement garantis par les clients commerciaux, ont atteint le chiffre sidérant de 625 milliards à 627 milliards de dollars, affichant des croissances stupéfiantes (+110 % YoY) dopées en partie par les engagements liés à OpenAI.
Productivité et Sécurité : L'Écrasement de la Concurrence Fragmentée
Sur le marché des suites de productivité bureautique, le duopole formé par Microsoft 365 et Google Workspace illustre deux stratégies de pénétration distinctes, menant à une asymétrie totale de la création de valeur financière. Si l'on observe la part de marché basée sur le simple décompte des noms de domaines actifs, Google Workspace semble dominer avec 50,34 % du marché contre 45,46 % pour Microsoft 365.
Toutefois, le prisme de l'Equity Research impose d'ignorer le volume non monétisé pour se concentrer sur les flux de trésorerie réels. La domination de Google repose sur les micro-entreprises, les startups et le secteur de l'éducation (avec des milliards d'utilisateurs Gmail gratuits ou à très faible marge). En revanche, Microsoft 365 domine de façon écrasante et implacable le segment critique et hautement rentable des grandes entreprises (1 000 employés et plus), avec environ 58 % de part de marché, et une présence chez 75 % des entreprises du Fortune 500 (contre 42 % pour Google Workspace). Fort de ses 446 millions d'utilisateurs payants , Microsoft génère un Revenu Moyen par Utilisateur (ARPU) de l'ordre de 135 $ par an, captant ainsi la quasi-totalité de la rente économique du secteur de la productivité d'entreprise.
Métrique de Pénétration (2025/2026) | Microsoft 365 | Google Workspace |
Part de marché globale (par domaines) | 45,46 % | 50,34 % |
Part de marché Entreprises (> 1000 emp.) | ~58 % | ~32 % |
Taux d'adoption dans le Fortune 500 | 75 % | 42 % |
Utilisateurs payants mondiaux estimés | ~446 millions | ~10 millions (Business payant pur) |
Dans le secteur de la cybersécurité, Microsoft a silencieusement bâti le plus grand empire de l'industrie. En intégrant ses solutions de sécurité directement dans ses licences existantes (notamment la coûteuse suite E5), Microsoft contourne le processus d'achat traditionnel des DSI. Les résultats financiers de l'exercice 2025 révèlent que la division sécurité de Microsoft a généré environ 37 milliards de dollars de revenus. Pour donner la mesure de cette hégémonie, Microsoft est plus de trois fois plus grand que le leader indépendant Palo Alto Networks (environ 9,8 milliards de dollars de revenus) et près de huit fois plus imposant que CrowdStrike (4,8 milliards de dollars de revenus).
La stratégie de "Bundling" (vente groupée) de Microsoft exerce une pression déflationniste sévère sur ses concurrents, les forçant à justifier l'achat de leurs logiciels en plus d'une facture Microsoft déjà lourde. Cependant, sur le plan strictement technologique, les concurrents indépendants "Best-of-Breed" comme CrowdStrike maintiennent un leadership qualitatif perçu par l'industrie. L'architecture à agent unique de CrowdStrike a enregistré des taux de détection et de prévention parfaits (100 %) lors d'évaluations indépendantes (MITRE), là où l'approche en silos de Microsoft présente parfois des défis opérationnels. La bataille des parts de marché dans la sécurité des terminaux modernes est serrée : certaines études accordent à CrowdStrike la première place avec 17,7 % devant les 16,4 % de Microsoft , tandis que les données IDC positionnent Microsoft en leader mondial incontesté avec 28,6 % du marché grâce à l'omniprésence de Defender. En conclusion, Microsoft gagne la guerre financière par la force de sa distribution, tout en subissant la pression constante de l'innovation de pointe de ses pairs spécialisés.
La Fissure dans l'Armure : Le Gouffre Financier de la Division Gaming (Xbox)
Une évaluation institutionnelle implacable interdit d'ignorer le talon d'Achille de Microsoft : la division matérielle du Gaming. Les données factuelles extraites du marché exposent une défaite historique et structurelle. La console Xbox a perdu la guerre de la neuvième génération face à la PlayStation 5 de Sony. Au début de l'année 2026, la PlayStation 5 s'arroge 72,4 % du marché des consoles de nouvelle génération avec un volume total stupéfiant de plus de 91 millions d'unités vendues depuis son lancement. À l'inverse, la gamme Xbox Series X/S ne capte que 27,6 % du marché, plafonnant à un peu plus de 34 millions d'unités écoulées.
Les résultats financiers trimestriels confirment cette attrition dramatique : les revenus liés au matériel Xbox (consoles) ont plongé de 29 % à 32 % en glissement annuel sur plusieurs trimestres de l'exercice 2026. Pour survivre face à cette hémorragie matérielle, la direction de Microsoft a orchestré un pivot défensif massif vers les services d'abonnement et la distribution multiplateforme. Le rachat titanesque d'Activision Blizzard King pour 69 milliards de dollars visait à sécuriser le catalogue de contenus. La stratégie repose désormais sur le Xbox Game Pass, qui revendique 40 millions d'abonnés début 2026 (contre environ 51,6 millions pour l'abonnement PlayStation Plus de Sony).
Si ce pivot a permis de gonfler artificiellement les revenus globaux du segment gaming (qui ont atteint 23,5 milliards de dollars sur l'année), la rentabilité reste médiocre. Historiquement, la marge d'exploitation de la division gaming de Microsoft se situe dans les pourcentages à un chiffre (single-digit), diluant violemment la rentabilité consolidée de l'entreprise. Des rapports indiquent que la direction financière (Amy Hood) a exigé de la division Xbox qu'elle atteigne une marge bénéficiaire de 30 %, un objectif perçu par l'industrie comme totalement irréaliste dans le contexte du modèle de subvention du matériel et des coûts massifs d'acquisition de studios. En appliquant le filtre "Anti-Bullshit" imposé par ce cahier des charges, la division matérielle Xbox est un destructeur de valeur relative. Elle agit comme une ancre financière, pesant lourdement sur la pureté exceptionnelle des marges générées par les pôles Cloud et Logiciels d'entreprise.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Monopole par "Bundling" et "Lock-In" institutionnel (Force inattaquable) : La synergie structurelle et technique entre Windows Server, Microsoft 365, Teams et Azure verrouille la clientèle commerciale au sein de l'écosystème. Ce fossé concurrentiel impénétrable est mathématiquement validé par l'accumulation d'obligations de performance (RPO) garanties atteignant 625 milliards de dollars, offrant à Microsoft une visibilité sur ses flux de trésorerie futurs virtuellement inégalée dans l'histoire moderne du capitalisme.
Hyper-Monétisation asymétrique de l'IA (Force inattaquable) : Contrairement à Google ou Amazon qui intègrent l'IA plus progressivement, Microsoft a monétisé ses capacités d'Intelligence Artificielle à la vitesse de l'éclair grâce au déploiement de Copilot. L'entreprise a généré un taux de revenu annuel (Run-Rate) lié à l'IA de 37 milliards de dollars au premier trimestre 2026 (+123 % YoY), propulsant la croissance d'Azure (+40 %) bien au-delà de son principal rival structurel AWS (+28 %).
Domination écrasante par la distribution en Cybersécurité (Force inattaquable) : Microsoft capte inexorablement les budgets de sécurité des DSI par la force de son intégration commerciale, générant 37 milliards de dollars de revenus. La firme écrase financièrement les acteurs indépendants (Palo Alto, CrowdStrike), s'imposant non pas nécessairement par l'ingénierie de pointe, mais par une force de distribution et de consolidation tarifaire imparable.
Défaite structurelle dans le Gaming Hardware et dilution des marges (Risque majeur) : L'écrasement de la gamme Xbox par la PlayStation 5 de Sony (qui rafle 72,4 % des parts de marché de la génération actuelle) et la chute libre des ventes de consoles (-32 % YoY) exposent un échec d'exécution coûteux. Pour survivre, la division s'appuie sur le Game Pass et des acquisitions (Activision), générant des marges d'exploitation historiquement faibles (à un chiffre) qui diluent sévèrement le rendement global du capital investi par l'entreprise.
Conclusion sur l'atteinte d'un CAGR de 25 % : L'analyse des parts de marché démontre que Microsoft détient incontestablement le portefeuille concurrentiel le plus robuste de l'industrie technologique mondiale. Cependant, la dilution continue provoquée par les restructurations et rachats dans le segment du Gaming agit comme un frein puissant sur l'EBIT global. Le "Moat" du cloud et du software garantit une pérennité et une rentabilité extraordinaires, mais les inefficacités de la division grand public freinent la capacité mathématique du groupe à délivrer la croissance explosive requise pour atteindre un CAGR net de 25 % sans reposer sur une spéculation irrationnelle sur ses multiples de valorisation.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Leader incontesté et absolu (#1 en volume et en valeur) sur tous ses segments clés d'opération, avantages concurrentiels infranchissables annihilant les concurrents, domination technologique totale, et marges d'exploitation structurellement supérieures à l'ensemble de ses pairs sur chaque ligne d'activité, sans aucun segment dilutif.
Pénalités Mathématiques :
Position de "Challenger" perpétuel sur l'infrastructure IaaS (AWS reste solidement le numéro 1 en volume de marché brut à 28-30 %) : -5 pts.
Débâcle de la part de marché matérielle (Gaming Xbox à 27,6 % vs Sony à 72,4 %) entraînant une forte dilution des marges opérationnelles du groupe : -15 pts.
Bonus de Qualité :
Croissance astronomique des RPO à 625 milliards de dollars, verrouillant contractuellement la concurrence hors des systèmes critiques B2B sur des durées pluriannuelles : +5 pts.
NOTE FINALE DE L'ÉTAPE 3 : 85/100
COMPRENDRE LA MOTIVATION, LA VISION ET LA STRATÉGIE DU MANAGEMENT
1. Gouvernance et Architecture du Conseil d'Administration L'analyse de la gouvernance de Microsoft révèle une structure hautement institutionnalisée, conçue pour rassurer les marchés financiers. Le conseil d'administration est resserré autour de 12 membres (Source : Proxy Statement 2022). Bien que Satya Nadella cumule les fonctions de Chairman et Chief Executive Officer — ce qui constitue techniquement une concentration des pouvoirs souvent pénalisée dans l'analyse pure de gouvernance — le conseil maintient des garde-fous stricts.
L'un des leviers de contrôle les plus notables est la politique de rotation des administrateurs : Microsoft vise mathématiquement une ancienneté moyenne (tenure) inférieure ou égale à 10 ans pour le groupe de ses administrateurs indépendants (Source : Proxy Statement 2022). Cette rotation forcée est un mécanisme critique pour éviter l'ossification du conseil et la complaisance envers le management. Par ailleurs, les administrateurs ne peuvent siéger à plus de trois autres conseils d'entreprises publiques (un seul s'ils sont CEO en exercice) (Source : Proxy Statement 2022), garantissant une bande passante cognitive suffisante. (La part exacte de détention du capital par les insiders et les institutionnels : Donnée non disponible dans les extraits SEC fournis).
2. Architecture des Incitations et "Skin in the Game" L'alignement des intérêts entre la direction et les actionnaires est la clé de voûte de toute création de valeur à long terme. Le système de rémunération de Microsoft est structuré pour forcer un "Skin in the Game" massif.
La politique de détention d'actions (Stock Ownership Policy) impose des seuils de détention drastiques : le CEO (Satya Nadella) a l'obligation statutaire de détenir l'équivalent de 15 fois son salaire de base en actions Microsoft. Les autres cadres dirigeants clés (Named Executives), tels qu'Amy E. Hood (CFO) ou Bradford L. Smith (President), sont contraints de détenir 8 fois leur salaire de base (Source : Proxy Statement 2022). Pour garantir l'atteinte de ces seuils, une règle de rétention impose de conserver 50% des actions nettes acquises (après impôts) jusqu'à ce que le quota soit atteint (Source : Proxy Statement 2022).
La structure de la rémunération elle-même est lourdement pondérée vers le capital : plus de 70% de la rémunération cible du CEO est basée sur des critères de performance, et au moins 70% de la rémunération cible des autres dirigeants est versée en actions (Source : Proxy Statement 2021).
3. Protection de l'Actionnaire, Dilution et Allocation du Capital Le système de rémunération est verrouillé par des politiques de protection du capital. Une politique de Clawback (recouvrement) permet au conseil de récupérer les bonus versés en cas de retraitement financier ou de violation légale significative (Source : Proxy Statement 2022). De plus, les dirigeants ont l'interdiction stricte de couvrir (hedging) ou de nantir (pledging) leurs actions, les exposant pleinement au risque de baisse du titre (Source : Proxy Statement 2022).
En ce qui concerne la dilution via la rémunération en actions (Stock-Based Compensation - SBC), l'entreprise affiche des montants colossaux : 2 928 millions USD sur les seuls 9 premiers mois de l'exercice 2018 (Source : 10-Q 2018, Item 1). Cependant, la direction déploie une stratégie d'allocation du capital d'une agressivité rare pour neutraliser cette dilution. L'historique SEC démontre une succession ininterrompue de programmes de rachat d'actions massifs (ex: 40 milliards USD approuvés en septembre 2013, puis un nouveau programme de 40 milliards USD en septembre 2016) (Source : 10-Q 2018, Item 2). Au premier trimestre de l'exercice 2026, l'entreprise a retourné 10,7 milliards USD aux actionnaires via dividendes et rachats (Source : 10-Q 2026, Item 2). Cette destruction mécanique du nombre d'actions en circulation catalyse artificiellement la croissance du bénéfice par action (EPS), alignant parfaitement la stratégie financière du management sur la maximisation du cours de bourse.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Alignement financier extrême) : Exigence de détention d'actions massive (15x le salaire de base pour le CEO, 8x pour le CFO) avec obligation de rétention de 50% des actions acquises, liant indéfectiblement le patrimoine des dirigeants à la performance boursière (Source : Proxy Statement 2022).
Force inattaquable 2 (Destruction de la dilution) : Programmes de rachats d'actions continus et colossaux (ex: 40 Mds$ en 2016, 10,7 Mds$ retournés sur un seul trimestre en 2026) qui absorbent intégralement l'émission de nouvelles actions liée aux SBC (Source : 10-Q 2018 / 10-Q 2026).
Risque majeur 1 (Concentration des pouvoirs) : Le cumul des rôles de Chairman et de CEO par Satya Nadella réduit mathématiquement l'indépendance du conseil d'administration vis-à-vis de la direction exécutive (Source : Proxy Statement 2022).
Risque majeur 2 (Coût absolu des SBC) : Bien que neutralisé par les rachats, le coût nominal des rémunérations en actions (ex: 2,9 Mds$ sur 9 mois en 2018) représente une ponction massive sur les flux de trésorerie libres réels (Source : 10-Q 2018).
Conclusion sur l'objectif de CAGR (25%) : L'ingénierie financière du management est un moteur de performance optimal. L'utilisation agressive des Free Cash Flows pour racheter des actions est un catalyseur indispensable pour espérer maintenir un CAGR de 25% sur les 5 à 10 prochaines années, compensant le ralentissement physiologique de la croissance organique d'une capitalisation de cette envergure.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Dirigeants fondateurs ou fortement capitalisés (insiders >10%), séparation stricte du Chairman et du CEO, SBC quasi-nuls ou inférieurs à 2% du CA, allocation du capital focalisée exclusivement sur les rendements marginaux les plus élevés (ROIC) et retours massifs aux actionnaires sans dilution.
Pénalités Mathématiques :
Cumul des fonctions de Chairman et CEO par une seule personne, affectant l'indépendance structurelle (-10 pts).
Poids nominal massif des SBC nécessitant un déploiement continu de capital pour éviter la dilution actionnariale (-10 pts).
Bonus de Qualité :
Politique d'exigence de détention d'actions (15x salaire) et interdiction de couverture (Hedging/Pledging), représentant l'étalon-or de la gouvernance moderne (+5 pts).
NOTE FINALE DE L'ÉTAPE : 85/100
ANALYSER LE BUSINESS MODEL ET LES LEVIERS DE PROFITABILITÉ (Deep-Dive)
1. Architecture de Création de Valeur et Modèle Opérationnel Le modèle d'affaires de Microsoft repose sur une transition structurelle achevée : le passage de la vente de licences logicielles transactionnelles ("on-premises") à un modèle de revenus récurrents basés sur le cloud et l'abonnement. L'entreprise crée de la valeur en verrouillant les écosystèmes informatiques des entreprises et des particuliers, opérant via trois segments synergiques (Source : 10-K, Item 1) :
Productivity and Business Processes : Le modèle opérationnel s'appuie sur la monétisation de la productivité (Microsoft 365, LinkedIn, Dynamics). La croissance des revenus est mathématiquement dictée par une combinaison de la croissance continue de la base installée et de l'expansion du revenu moyen par utilisateur (ARPU), couplée à la migration inéluctable des clients des licences locales vers les abonnements cloud (Source : 10-K, Item 1). L'ajout récent de "Copilot" agit comme un nouveau vecteur de facturation incrémentale.
Intelligent Cloud : Ce segment (Azure, Server products) génère des revenus via la fourniture d'infrastructures (IaaS) et de plateformes (PaaS) en tant que service. La facturation y est basée sur la consommation (compute, stockage, bande passante) et sur des services par utilisateur. La création de valeur repose sur le déploiement d'environnements hybrides cohérents qui facilitent la migration des grandes entreprises vers le cloud (Source : 10-K, Item 1).
More Personal Computing : Modèle plus hybride et cyclique, alliant licences constructeurs (Windows OEM), vente de matériel physique (Surface, PC accessories) et monétisation de contenus/services (Xbox Game Pass, Search/Bing) (Source : 10-K, Item 1).
2. Structure des Coûts et Leviers de Profitabilité La rentabilité de Microsoft est déterminée par sa capacité à générer des économies d'échelle sur des coûts fixes d'infrastructure colossaux. Les charges les plus significatives sont la rémunération du personnel, les coûts des centres de données pour soutenir les services cloud, le marketing et la R&D (Source : 10-Q 2025, Item 2). La profitabilité marginale dépend directement du taux de remplissage et d'utilisation de ses serveurs ("Microsoft Cloud gross margin percentage"). L'infusion de l'Intelligence Artificielle modifie actuellement ce modèle de rentabilité : elle offre un "Pricing Power" accru via de nouveaux services, mais exige une intensité capitalistique brutale. Les centres de données dépendent de la disponibilité foncière, de l'énergie prévisible et surtout de l'approvisionnement en processeurs graphiques (GPUs) dont le coût unitaire pèse sur les marges brutes (Source : 10-Q 2024, Item 2).
3. Extraction des Indicateurs Clés de Performance (KPIs) L'algorithme de gestion interne (MD&A) pilote et évalue la performance à travers des KPIs spécifiques reflétant la santé de la transition cloud et de la récurrence (Source : 10-Q 2025, Item 2) :
Microsoft Cloud revenue (et croissance) : Indicateur englobant Azure, Microsoft 365 Commercial, LinkedIn commercial et Dynamics 365. Il mesure la vélocité de capture du marché cloud.
Microsoft Cloud gross margin percentage : L'indicateur vital de rentabilité. Il valide mathématiquement si l'entreprise parvient à absorber l'inflation des coûts d'infrastructure (Datacenters, GPUs) par des économies d'échelle.
Azure and other cloud services revenue growth : Le moteur de croissance asymétrique du groupe, basé sur la consommation d'infrastructure et les nouveaux services d'IA.
Microsoft 365 Commercial seat growth : Indicateur mesurant le nombre d'utilisateurs payants couverts par un abonnement, validant l'expansion pure de la base installée captive.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Récurrence systémique) : Le pivot massif vers le modèle SaaS (Abonnements) et IaaS/PaaS (Consommation) immunise en grande partie les flux de revenus contre la cyclicité des ventes de PC, garantissant une prédictibilité exceptionnelle des flux de trésorerie (Source : 10-K, Item 1).
Force inattaquable 2 (Levier opérationnel du Cloud) : Le suivi clinique du "Microsoft Cloud gross margin percentage" démontre une architecture conçue pour extraire une rentabilité marginale croissante à mesure que les coûts d'infrastructure fixes sont amortis sur une base de clients mondiale (Source : 10-Q, Item 2).
Risque majeur 1 (Hyper-intensité capitalistique IA) : L'intégration de l'IA exige des investissements massifs et continus en serveurs, réseaux, GPUs et énergie. Cette course à la puissance de calcul menace la rentabilité si l'adoption commerciale (revenus) ne suit pas le rythme des décaissements (CAPEX) (Source : 10-Q 2024, Item 2).
Risque majeur 2 (Vulnérabilité de la chaîne d'approvisionnement) : L'entreprise est dépendante de fabricants tiers et d'un nombre très restreint de fournisseurs qualifiés pour les composants critiques (GPUs), créant un goulot d'étranglement structurel limitant potentiellement le déploiement de l'infrastructure (Source : 10-Q 2024, Item 2).
Conclusion sur l'atteinte d'un CAGR de 25% : Le business model est un chef-d'œuvre de capture de valeur. Cependant, délivrer un CAGR organique de 25% sur la prochaine décennie depuis la base de revenus actuelle représente un défi mathématique extrême. L'atteinte de cet objectif requiert une adoption exponentielle, ininterrompue et hautement monétisable de ses services d'IA générative pour contrecarrer la loi des grands nombres et amortir l'intensité capitalistique requise.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Modèle "Asset-Light" pur logiciel à 100% de revenus récurrents, coûts d'acquisition client décroissants, marges brutes expansives (>80%), avec zéro dépendance aux cycles matériels ou à une intensité capitalistique lourde.
Pénalités Mathématiques :
Mutation vers un modèle d'infrastructure physique intensif (Datacenters, GPUs) nécessitant des réinvestissements de capitaux (CAPEX) colossaux pour soutenir la croissance de l'IA, s'éloignant de l'étalon-or du logiciel pur (-15 pts).
Exposition résiduelle et dilution des marges par le segment "More Personal Computing" (matériel physique, ventes cycliques liées au marché du PC) (-5 pts).
Bonus de Qualité :
Écosystème bimodal (sur site et cloud) interconnecté, générant des coûts de substitution prohibitifs pour l'architecture IT mondiale (+5 pts).
NOTE FINALE DE L'ÉTAPE : 85/100
ANALYSER LES COMPTES DE RÉSULTAT (Deep-Dive)
1. Trajectoire des Revenus : La Victoire du Modèle Cloud
L'analyse clinique du chiffre d'affaires sur la décennie écoulée témoigne d'une restructuration réussie vers la récurrence. Entre 2016 et 2024, le chiffre d'affaires est passé de 85 320 millions $à 245 122 millions$ (Source : 10-K 2016 / 10-K 2024, Item 8). Cette accélération au sein d'une entreprise de cette capitalisation défie la loi de la gravité financière. La bascule stratégique du modèle transactionnel vers les abonnements (Microsoft 365) et l'IaaS/PaaS (Azure) a permis non seulement de lisser la cyclicité, mais d'imposer une vélocité de croissance soutenue à deux chiffres, indispensable pour soutenir un objectif strict de composition du capital à un rythme très élevé.
2. Levier Opérationnel et Expansion Brutale des Marges
La marge brute, l'indicateur le plus pur du "Pricing Power" et du coût marginal, s'est appréciée de 61.6% en 2016 à 69.8% en 2024 (Source : 10-K 2016 / 10-K 2024, Item 8). Ce gain de plus de 800 points de base est remarquable compte tenu de l'inflation des coûts d'infrastructure matérielle inhérente à Azure (serveurs, composants IA).
Plus implacable encore est l'évolution de la rentabilité d'exploitation : la marge opérationnelle est passée de 23.7% en 2016 à 44.6% en 2024 (Source : 10-K 2016 / 10-K 2024, Item 8). L'EBIT a été multiplié par 5,4 sur la période (20 182 M$ à 109 433 M$), ce qui démontre un levier opérationnel d'une puissance rare. Chaque dollar de revenu additionnel ruisselle massivement vers le résultat d'exploitation, validant la scalabilité extrême de l'écosystème logiciel institutionnel.
3. Impact des Rémunérations en Actions (SBC) et Qualité du Résultat Net
Le fardeau nominal des rémunérations en actions (Stock-Based Compensation) a crû de manière agressive, passant de 4 652 millions $en 2019 à 10 734 millions$ en 2024 (Source : 10-K 2021 / 10-K 2024, Item 8). Cependant, en proportion du chiffre d'affaires, cette charge reste maîtrisée (environ 4.3% en 2024). L'ingénierie d'allocation du capital neutralise cette inflation, permettant au Résultat Net de croître sainement de 16 798 millions $en 2016 à 88 136 millions$ en 2024 (Source : 10-K 2016 / 10-K 2024, Item 8). Il faut toutefois rester vigilant sur la pression exercée par l'intensification de la R&D et des ventes liées à l'Intelligence Artificielle, qui pourraient à terme peser sur cette asymétrie de profitabilité.
📊 TABLEAU DE SYNTHÈSE DES DONNÉES
Année Fiscale | CA (M$) | Marge Brute (%) | EBIT (M$) | Marge Opé (%) | Résultat Net (M$) | SBC (M$) | Source SEC |
2015 | 93 580 | 64.7 % | 18 161 | 19.4 % | 12 193 | Donnée non disponible | (Source : 10-K 2016, Item 6/8) |
2016 | 85 320 | 61.6 % | 20 182 | 23.7 % | 16 798 | Donnée non disponible | (Source : 10-K 2016, Item 6/8) |
2017 | 96 571 | 64.5 % | 29 025 | 30.1 % | 25 489 | Donnée non disponible | (Source : 10-K 2019, Item 8) |
2018 | 110 360 | 65.2 % | 35 058 | 31.8 % | 16 571 | Donnée non disponible | (Source : 10-K 2019, Item 8) |
2019 | 125 843 | 65.9 % | 42 959 | 34.1 % | 39 240 | 4 652 | (Source : 10-K 2021, Item 8) |
2020 | 143 015 | 67.8 % | 52 959 | 37.0 % | 44 281 | 5 289 | (Source : 10-K 2021, Item 8) |
2021 | 168 088 | 68.9 % | 69 916 | 41.6 % | 61 271 | 6 118 | (Source : 10-K 2021, Item 8) |
2022 | 198 270 | 68.4 % | 83 383 | 42.1 % | 72 738 | 7 502 | (Source : 10-K 2022, Item 8) |
2023 | 211 915 | 68.9 % | 88 523 | 41.8 % | 72 361 | 9 611 | (Source : 10-K 2024, Item 8) |
2024 | 245 122 | 69.8 % | 109 433 | 44.6 % | 88 136 | 10 734 | (Source : 10-K 2024, Item 8) |
(Note : Le Résultat Net de l'année 2018 inclut une charge fiscale exceptionnelle massive de 13,7 milliards $ liée au "Tax Cuts and Jobs Act" (TCJA) impactant temporairement le bénéfice comptable sans détruire le cash-flow opérationnel).
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Levier opérationnel d'élite) : Expansion ininterrompue de la marge opérationnelle de 23.7% à 44.6% en moins d'une décennie, démontrant la scalabilité absolue de la transition cloud et la captivité de la base client (Source : 10-K 2016 / 10-K 2024, Item 8).
Force inattaquable 2 (Surperformance de la ligne haute) : Croissance des revenus ayant presque triplé depuis 2016 (passant à 245 122 M$ en 2024), contrecarrant pour le moment la "loi des grands nombres" (Source : 10-K 2024, Item 8).
Risque majeur 1 (Pression inflationniste des SBC) : L'envolée du coût absolu des rémunérations en actions (plus de 10 milliards de dollars en 2024) exige un décaissement constant (rachats d'actions) pour éviter une dilution insidieuse par le bas du compte de résultat (Source : 10-K 2024, Item 8).
Risque majeur 2 (Effet de base exponentiel) : Sécuriser un CAGR cible extrêmement agressif dans les années à venir sera mathématiquement contraint par l'énormité de la base de revenus (245 Mds$). Maintenir l'hypercroissance nécessitera de trouver des relais de monétisation inédits.
Conclusion sur l'atteinte d'un CAGR de 25% : Le compte de résultat est d'une pureté exceptionnelle pour un investissement QARP. L'entreprise maîtrise la transformation de son "Moat" en profitabilité croissante. Néanmoins, en raison de l'effet de base massif, la réalisation d'une progression annualisée de 25% reposera quasi exclusivement sur une tarification agressive des services d'IA sans détérioration de la marge brute.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Croissance organique ininterrompue >20%, marges brutes expansives >80%, marge opérationnelle >40%, levier d'exploitation positif (EBIT croissant plus vite que le CA), SBC inférieurs à 2% du CA.
Pénalités Mathématiques :
Niveau des SBC supérieur à l'étalon-or (4.3% du CA en 2024 contre une attente <2%), constituant un coût salarial masqué (-5 pts).
Marge brute structurellement plafonnée sous les 70% en raison des coûts de matériel et d'énergie des datacenters (IaaS), s'éloignant de l'étalon logiciel SaaS pur (-5 pts).
Bonus de Qualité :
Multiplicateur d'EBIT exceptionnel (+5 pts pour un levier opérationnel ayant poussé la marge au-delà des 44%).
NOTE FINALE DE L'ÉTAPE : 95/100
ANALYSER LES CASH-FLOWS (Deep-Dive)
1. Génération de Trésorerie Opérationnelle (CFO) et Maîtrise du BFR
L'analyse des flux de trésorerie d'exploitation (CFO) de Microsoft démontre une capacité prodigieuse à convertir ses revenus comptables en liquidités sonnantes et trébuchantes. Le CFO est passé de 29,6 milliards $en 2015 à un impressionnant 118,9 milliards$ en 2024 (Source : 10-K 2016 / 10-K 2024, Item 8). Cette vélocité s'explique structurellement par le modèle d'abonnement (SaaS/Cloud), qui induit un Besoin en Fonds de Roulement (BFR) structurellement négatif. Les clients paient d'avance leurs licences annuelles ou leur consommation cloud, ce qui génère une ligne massive de revenus différés (Unearned Revenue) au passif du bilan, fournissant à l'entreprise un "float" (trésorerie gratuite) massif pour financer ses opérations courantes.
2. Intensité Capitalistique (CAPEX) et Bascule vers l'Infrastructure IA
C'est ici que s'opère la rupture la plus critique de la thèse d'investissement. Historiquement, Microsoft était une entreprise "Asset-Light" de logiciel (CAPEX de 5,9 Mds$ en 2015). La mutation vers le Cloud public (Azure) a imposé une première hausse graduelle des investissements en centres de données entre 2016 et 2021. Cependant, l'intégration de l'Intelligence Artificielle générative a provoqué une véritable explosion de l'intensité capitalistique : les CAPEX ont atteint 44,5 milliards $ en 2024, soit une multiplication par 7,5 en dix ans (Source : 10-K 2024, Item 8). Cette course aux armements (serveurs, GPUs, énergie) modifie fondamentalement la nature du risque de l'entreprise, exigeant un retour sur capitaux investis (ROIC) implacable pour éviter une destruction de valeur à terme.
3. Free Cash Flow (FCF) et Politique d'Allocation du Capital
Malgré cette envolée brutale des CAPEX, le "Pricing Power" et la croissance de la ligne haute ont permis au Free Cash Flow de croître de 23,7 Mds$ (2015) à 74,4 Mds$ (2024). Plus impressionnant encore, la marge de FCF s'est maintenue autour d'un socle d'élite de 30% du chiffre d'affaires (Source : 10-K, Item 8).
L'allocation de ces flux libres est agressive et ultra-focalisée sur le retour à l'actionnaire. Microsoft déploie systématiquement des dizaines de milliards de dollars par an en rachats d'actions (pic à 32,6 Mds$ en 2022). Cette politique n'est pas uniquement un soutien au cours ; c'est une ingénierie mathématique vitale pour neutraliser la dilution massive des SBC (identifiée à l'Étape 6) et pour forcer la croissance du bénéfice par action (EPS) dans une entreprise dont la capitalisation stratosphérique rend la croissance organique pure de plus en plus difficile.
📊 TABLEAU DE SYNTHÈSE DES DONNÉES
Année Fiscale | CFO (M$) | CAPEX (M$) | FCF (M$) | Marge FCF (%) | Rachats d'actions (M$) | Source SEC |
2015 | 29 668 | 5 944 | 23 724 | 25.4 % | 13 227 | (Source : 10-K 2016, Item 8) |
2016 | 33 325 | 8 343 | 24 982 | 29.3 % | 15 969 | (Source : 10-K 2016, Item 8) |
2017 | 39 507 | 8 129 | 31 378 | 32.5 % | 11 788 | (Source : 10-K 2018, Item 8) |
2018 | 43 884 | 11 632 | 32 252 | 29.2 % | 10 721 | (Source : 10-K 2018, Item 8) |
2019 | 52 185 | 13 925 | 38 260 | 30.4 % | 19 543 | (Source : 10-K 2021, Item 8) |
2020 | 60 675 | 15 441 | 45 234 | 31.6 % | 22 968 | (Source : 10-K 2021, Item 8) |
2021 | 76 740 | 20 622 | 56 118 | 33.4 % | 27 385 | (Source : 10-K 2021, Item 8) |
2022 | 89 035 | 23 886 | 65 149 | 32.9 % | 32 696 | (Source : 10-K 2022, Item 8) |
2023 | 87 582 | 28 107 | 59 475 | 28.1 % | 22 245 | (Source : 10-K 2024, Item 8) |
2024 | 118 969 | 44 535 | 74 434 | 30.4 % | 17 268 | (Source : 10-K 2024, Item 8) |
(Note : Le Free Cash Flow est calculé strictement selon la formule institutionnelle : CFO - CAPEX. Les marges FCF sont calculées en divisant le FCF par le chiffre d'affaires identifié à l'Étape 6).
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Conversion cash d'élite) : Un modèle opérationnel générant systématiquement une marge de Free Cash Flow autour de 30%, démontrant une résilience absolue face à l'inflation et confirmant un véritable monopole de fixation des prix (Source : 10-K historiques, Item 8).
Force inattaquable 2 (Float structurel) : Un BFR optimisé par l'encaissement anticipé des abonnements cloud, générant un flux continu de liquidités en amont de la prestation de service, réduisant à zéro le besoin de financement externe pour les opérations courantes.
Risque majeur 1 (Explosion asymétrique des CAPEX) : Les dépenses d'investissement ont bondi à 44,5 milliards $ en 2024 (contre 28,1 Mds$ l'année précédente). Cette trajectoire menace à terme la croissance du FCF si la monétisation des services IA s'avère plus lente que le rythme d'amortissement de ces nouvelles infrastructures (Source : 10-K 2024, Item 8).
Risque majeur 2 (Pression sur le rendement du capital) : L'entreprise devient mathématiquement de plus en plus "lourde" en actifs physiques (Datacenters). Cette transition d'un profil "Software" pur vers un profil "Infrastructure/Hardware" expose l'entreprise aux risques d'obsolescence matérielle rapide de ses serveurs IA.
Conclusion sur l'atteinte d'un CAGR de 25% : La génération de liquidités est d'une robustesse QARP parfaite. Cependant, pour maintenir un CAGR boursier de 25%, les milliards de CAPEX engloutis aujourd'hui dans l'IA doivent impérativement générer des rendements marginaux exponentiels. Dans le cas contraire, le marché sanctionnera sévèrement la baisse de rentabilité des capitaux employés.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : FCF en croissance ininterrompue, marges de FCF stables ou en expansion (>25%), CAPEX maîtrisés (intensité capitalistique <10% du CA), BFR négatif, et FCF alloués exclusivement à des acquisitions relutives (haut ROIC) ou à des rachats d'actions sans compromettre le bilan.
Pénalités Mathématiques :
Intensité capitalistique dépassant largement l'étalon-or : Le ratio CAPEX/CA atteint 18% en 2024, rompant avec le profil "Asset-Light" historique (-15 pts).
Dépendance du FCF aux rachats d'actions massifs pour masquer l'impact dilutif des SBC (-10 pts).
Bonus de Qualité :
Maintien exceptionnel d'une marge FCF globale >30% malgré la mutation physique et industrielle de son infrastructure (+5 pts).
NOTE FINALE DE L'ÉTAPE : 80/100
ANALYSER LES BILANS (Deep-Dive)
1. Solvabilité Absolue et Dette Nette Négative L'analyse du bilan de Microsoft sur la décennie révèle une anomalie mathématique rarissime pour une entreprise de cette capitalisation : une position de dette nette structurellement négative. Le groupe opère non seulement sans effet de levier destructeur, mais maintient un trésor de guerre systématiquement supérieur à ses obligations financières (Source : 10-K historiques, Item 8). Par exemple, en 2020, face à 63,3 Mds$ de dette brute, l'entreprise opposait 136,5 Mds$ de liquidités. Ce bilan "forteresse" annihile tout risque de liquidité ou de taux, garantissant une optionnalité stratégique totale en cas de crise macroéconomique. Le ratio Dette Brute / EBIT, qui est passé d'un modeste sommet de 2.97x en 2017 à un insignifiant 0.47x en 2024, confirme que l'entreprise génère en une seule année plus du double de résultat d'exploitation nécessaire pour éteindre l'intégralité de sa dette.
2. Rentabilité des Capitaux Propres (ROE) et Création de Valeur La véritable mesure du "Moat" d'une entreprise réside dans sa capacité à générer des rendements asymétriques sur ses fonds propres. Sur la période, le ROE est passé d'un timide 15.2% en 2015 pour exploser et se stabiliser dans la stratosphère des 30% à 43% entre 2019 et 2024 (Source : 10-K, Item 8). Ce niveau de rentabilité sur une base de capitaux propres aussi gigantesque (268 Mds$ en 2024) est le marqueur direct du "Pricing Power" identifié aux étapes précédentes. L'entreprise ne requiert qu'un capital minimal pour soutenir son exploitation courante, l'essentiel des bénéfices venant s'ajouter aux capitaux propres tout en rémunérant le capital à un taux défiant la gravité. Ce levier est vital pour composer le capital et poursuivre un objectif strict d'appréciation exponentielle du portefeuille sur 8 ans.
3. La Menace Silencieuse du Goodwill et de la Stratégie M&A Si la solvabilité est inattaquable, l'analyse du bilan met en exergue une dégradation nette du ratio d'actifs tangibles par l'explosion du Goodwill (survaleur). En 2015, le Goodwill ne pesait que 16,9 Mds$. Les acquisitions majeures de LinkedIn (2017) et d'Activision Blizzard (2024) ont propulsé cette ligne comptable à 119,2 Mds$ en 2024 (Source : 10-K 2024, Item 8). Cette accumulation d'écarts d'acquisition modifie le profil de risque : elle gonfle artificiellement le dénominateur des Capitaux Employés (CE), ce qui exerce une pression baissière mathématique sur la rentabilité réelle des capitaux engagés (ROIC/ROCE). De plus, l'acquisition d'Activision a provoqué la première baisse significative de la trésorerie brute de l'entreprise (passant de 111,2 Mds$ en 2023 à 75,5 Mds$ en 2024). L'entreprise déploie ses liquidités non plus seulement dans des infrastructures organiques (CAPEX IA), mais dans des rachats de croissance externe à des multiples de valorisation très élevés, un signal classique d'épuisement de la croissance organique pure.
📊 TABLEAU DE SYNTHÈSE DES DONNÉES
Année Fiscale | Trésorerie (M$) | Dette Totale (M$) | Capitaux Propres (M$) | Ratio Dette Brute/EBIT | ROE (%) | Goodwill (M$) | Source SEC |
2015 | 96 526 | 35 257 | 80 083 | 1.94 x | 15.2 % | 16 939 | (Source : 10-K 2016, Item 8) |
2016 | 113 240 | 53 461 | 71 997 | 2.65 x | 23.3 % | 17 872 | (Source : 10-K 2016, Item 8) |
2017 | 132 981 | 86 194 | 87 711 | 2.97 x | 29.1 % | 35 122 | (Source : 10-K 2018, Item 8) |
2018 | 133 768 | 76 240 | 82 718 | 2.17 x | 20.0 % | 35 683 | (Source : 10-K 2019, Item 8) |
2019 | 133 819 | 72 178 | 102 330 | 1.68 x | 38.3 % | 42 026 | (Source : 10-K 2020, Item 8) |
2020 | 136 527 | 63 327 | 118 304 | 1.20 x | 37.4 % | 43 351 | (Source : 10-K 2021, Item 8) |
2021 | 130 334 | 58 146 | 141 988 | 0.83 x | 43.2 % | 49 711 | (Source : 10-K 2022, Item 8) |
2022 | 104 757 | 49 781 | 166 542 | 0.60 x | 43.7 % | 67 524 | (Source : 10-K 2023, Item 8) |
2023 | 111 262 | 47 237 | 206 223 | 0.53 x | 35.1 % | 67 886 | (Source : 10-K 2024, Item 8) |
2024 | 75 543 | 51 630 | 268 088 | 0.47 x | 32.9 % | 119 220 | (Source : 10-K 2024, Item 8) |
(Note : La Trésorerie inclut le cash, les équivalents et les investissements à court terme. La Dette Totale englobe la dette à court terme, la part courante de la dette à long terme et la dette à long terme. Le ROE est calculé via le Résultat Net de l'Étape 6 divisé par les Capitaux Propres de l'année).
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Force inattaquable 1 (Bilan Forteresse) : Une trésorerie systématiquement supérieure à la dette brute sur la décennie, annihilant le risque de faillite et offrant une indépendance totale vis-à-vis des marchés de crédit (Source : 10-K, Item 8).
Force inattaquable 2 (Rendement du capital d'élite) : Un ROE propulsé structurellement au-delà des 30% depuis 2019, atteignant même 43,7% en 2022, un exploit mathématique absolu sur une base de capitaux de cette taille (Source : 10-K, Item 8).
Risque majeur 1 (Inflation du Goodwill) : Multiplication par sept du Goodwill (de 16,9 Mds$ à 119,2 Mds$), signalant une dépendance accrue aux méga-acquisitions (LinkedIn, Activision) pour soutenir la ligne haute, ce qui dilue le ROIC réel (Source : 10-K 2024, Item 8).
Risque majeur 2 (Ponction sur la liquidité) : Chute de 35,7 Mds$ de la trésorerie globale en 2024 pour boucler des opérations M&A, réduisant la marge de manœuvre résiduelle pour soutenir simultanément les CAPEX liés à l'IA et les rachats d'actions.
Conclusion spécifique à cette étape sur l'atteinte d'un CAGR de 25% : Le bilan est d'une robustesse exceptionnelle, garantissant une protection du capital. Cependant, pour espérer délivrer un CAGR de 25%, l'entreprise devra prouver que les 119 Mds$ de Goodwill accumulés ne sont pas des destructions de valeur déguisées, et qu'elle peut extraire des rendements sur capitaux investis supérieurs à 20% sur ces nouvelles entités pour justifier le prix payé.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Dette Nette négative, couverture des intérêts >20x, ROE supérieur à 25%, ROIC supérieur à 20% de façon constante, bilan "pur" composé quasi exclusivement d'actifs productifs (Goodwill inférieur à 10% de l'actif total).
Pénalités Mathématiques :
Pourcentage massif d'actifs intangibles : Le Goodwill et les actifs incorporels dominent l'actif, s'éloignant de la pureté bilancielle d'un modèle strictement organique (-15 pts).
Baisse soudaine de la trésorerie (-32%) en 2024 allouée à la croissance externe plutôt qu'à l'optimisation organique ou au retour direct à l'actionnaire (-10 pts).
Bonus de Qualité :
Positionnement unique de solvabilité : ratio de Dette Brute sur EBIT inférieur à 0.5x, offrant une marge de sécurité absolue face aux cycles de resserrement monétaire (+5 pts).
NOTE FINALE DE L'ÉTAPE : 80/100
ÉTABLIR DES ESTIMATIONS DE BÉNÉFICES
📊 TABLEAU DE SYNTHÈSE DES DONNÉES (Estimations Futures et Historique Récent)
(Données extraites des résultats Q3 FY26 et des projections de consensus institutionnel : Visible Alpha, Bloomberg, FactSet, StockAnalysis)
Exercice Fiscal (Fin Juin) | Revenus (Milliards US$) | Croissance CA (YoY) | EPS (US$) | CapEx Total Estimé (Milliards US$)* | Flux de Trésorerie Op. (OCF) (Milliards US$) | Flux de Trésorerie Libre (FCF) (Milliards US$) |
FY 2024 (Réel Historique) | 245,12 $ | +15,7 % | 11,86 $ | ~55,0 $ | 118,0 $ | 74,1 $ |
FY 2025 (Réel Historique) | 281,72 $ | +14,9 % | 13,70 $ | ~80,0 $ | ~140,0 $ | 71,6 $ |
FY 2026 (Consensus TTM/Projeté) | 327,74 $ | +16,3 % | 16,75 $ - 17,41 $ | ~140,0 $ - 150,0 $ | ~170,4 $ (TTM) | ~72,9 $ (TTM) |
FY 2027 (Estimation Consensus) | 377,64 $ - 383,93 $ | +15,2 % | 18,78 $ - 19,53 $ | ~106,9 $ - 120,0 $ | ~205,4 $ | ~98,5 $ - 100,0 $ |
FY 2028 (Estimation Consensus) | 431,84 $ | +14,4 % | 22,14 $ - 22,55 $ | > 115,0 $ | > 230,0 $ | > 110,0 $ |
*Avertissement sur la méthode : La direction financière a communiqué un "Guidance" de dépenses en capital (CapEx) d'environ 190 milliards de dollars pour l'année civile (Calendar Year) 2026, ce qui crée un choc comptable impactant la seconde moitié de l'année fiscale 2026 (FY26) et la première moitié de l'année fiscale 2027 (FY27).
I. NOTE DE RECHERCHE : ESTIMATIONS DE BÉNÉFICES (Deep-Dive)
Performance Courante (Q3 FY2026) : La Loi de l'Exécution Implacable
Les résultats publiés par Microsoft pour le troisième trimestre de l'exercice fiscal 2026 (période close le 31 mars 2026) démontrent une exécution clinique qui défie la loi des grands nombres. Le chiffre d'affaires consolidé a atteint 82,9 milliards de dollars (+18 % en glissement annuel, +15 % à taux de change constant), dépassant aisément le consensus des analystes de Wall Street qui tablait sur 81,4 milliards de dollars. Le bénéfice par action (EPS) s'est établi à 4,27 $, générant une augmentation spectaculaire de 23 % et un dépassement net de la prévision de 4,06 $. Le bénéfice d'exploitation (EBIT), reflet de la force brute de la firme, a crû de 20 % pour atteindre 38,4 milliards de dollars en un seul trimestre.
Cette vélocité est tractée presque unilatéralement par le segment Intelligent Cloud, qui a généré 34,7 milliards de dollars de revenus (+30 % YoY), lui-même propulsé par la croissance fulgurante d'Azure et de ses services cloud qui ont affiché +40 % (à taux de change constant). Cependant, une analyse froide et dénuée d'émotion des marges révèle un point d'inflexion critique pour l'avenir du modèle financier. La marge brute globale de l'entreprise s'est contractée, tombant à 67,6 % (ou 68 % selon les métriques ajustées de la direction), atteignant son niveau le plus bas depuis 2022. La marge brute spécifique du segment Microsoft Cloud a elle-même chuté à 66 %. Contrairement aux entreprises traditionnelles, cette compression n'est absolument pas le fruit d'une guerre des prix ou d'une perte d'attractivité concurrentielle (le pricing power restant intact et haussier, comme démontré à l'Étape 2). Elle est la conséquence comptable et inévitable d'une dépense d'infrastructure massive requise pour intégrer, alimenter, et refroidir les charges de travail gigantesques de l'intelligence artificielle.
L'Équation du CapEx, de la Dépréciation et de la Destruction de Free Cash Flow (FCF)
C'est précisément sur la ligne des dépenses en capital que la thèse d'investissement idyllique rencontre la gravité arithmétique. Lors de la présentation des résultats, la directrice financière (Amy Hood) a annoncé aux marchés des projections de dépenses d'investissement (CapEx) s'élevant à environ 190 milliards de dollars pour la seule année civile 2026 (soit une augmentation vertigineuse de près de 61 % par rapport à l'année précédente). Sur le trimestre étudié (Q3 FY26), le CapEx déboursé a été de 31,9 milliards de dollars.
En conséquence directe de cette hémorragie d'investissements physiques, la génération de flux de trésorerie s'est scindée en deux réalités. D'un côté, le cash-flow opérationnel (OCF) reste l'un des plus puissants au monde, générant 46,7 milliards de dollars sur le trimestre (+26 % YoY). De l'autre, le flux de trésorerie libre (FCF) - la métrique reine de la création de valeur pour l'actionnaire (OCF moins CapEx) - s'est brutalement effondré de 22 % en glissement annuel pour atterrir à 15,8 milliards de dollars.
L'analyse institutionnelle identifie ce phénomène comme l'entrée dans la "Vallée de Dépréciation" (Depreciation Valley). Plus de deux tiers de ces investissements massifs sont alloués à des actifs à courte durée de vie (les architectures serveurs GPU/TPU, le matériel réseau). Plus l'entreprise déploie de capital aujourd'hui, plus l'accumulation de ces actifs va déclencher une charge de dépréciation massive et inexorable sur le compte de résultat GAAP des exercices FY27 et FY28. Le marché s'attend à une hausse du chiffre d'affaires (les projections de consensus pointent vers 383 milliards de dollars en FY27 ), mais la rentabilité de ce chiffre d'affaires marginal sera temporairement étouffée par le poids de l'amortissement comptable. Fort heureusement pour la solvabilité du groupe, la résilience du modèle d'abonnement logiciel permet à Microsoft de maintenir une marge OCF structurelle (Cash-Flow Opérationnel / Chiffre d'Affaires) autour de 53,5 %. Cette conversion exceptionnelle laisse présager que le FCF, bien qu'engourdi en 2026 par le pic de CapEx, pourrait rebondir mécaniquement vers les 98,5 à 100 milliards de dollars dès l'exercice 2027.
Valorisation et Modélisation : Le Mirage Mathématique du CAGR de 25 %
La mission fondatrice de cette analyse est de filtrer froidement les actifs capables de délivrer un Taux de Croissance Annuel Composé (CAGR) de 25 % sur un horizon de 5 à 10 ans. La confrontation des estimations de bénéfices avec la valorisation actuelle impose un verdict arithmétique strict.
En mai 2026, l'action Microsoft se négocie dans une fourchette étroite de 412 $ à 415 $ , conférant à l'entreprise une capitalisation boursière écrasante oscillant entre 3 050 et 3 080 milliards de dollars (plus de 3 Trilliards de dollars). Les multiples de valorisation s'établissent à un ratio Cours/Bénéfice (P/E) forward de 24,48x et un ratio Valeur d'Entreprise / EBITDA (EV/EBITDA) tournant autour de 15x à 17x (inférieur à sa moyenne à 5 ans qui frôlait les 25x).
Modélisons l'avenir avec les projections institutionnelles les plus solides : le consensus FactSet/Bloomberg/Visible Alpha table sur une croissance du bénéfice par action (EPS) de l'ordre de 13,4 % à 16 % par an pour les trois prochains exercices, faisant progresser le BPA de 13,70 $ en FY25 pour atteindre environ 19,53 $ en FY27, puis 22,55 $ en FY28. Même en assumant que l'entreprise maintienne un retour sur capitaux propres (ROE) d'excellence à près de 25 % , un rendement total pour l'actionnaire de 25 % par an exigerait impérativement l'un des deux scénarios macro-financiers suivants :
Une accélération fondamentale impossible : La croissance des bénéfices devrait bondir structurellement à 25 % par an. Sur une base de revenus de 380 milliards de dollars, cela exigerait que Microsoft ajoute l'équivalent de 80 à 100 milliards de dollars de nouveaux revenus nets hyper-rentables chaque année. Compte tenu des lois de la gravité économique (loi des grands nombres) et du fardeau croissant de la dépréciation des 190 milliards de dollars de CapEx annuels, cette accélération est physiquement et arithmétiquement impossible.
Une expansion irrationnelle des multiples de valorisation : Le titre devrait subir un "re-rating" massif, propulsant le P/E de 24x à près de 40x. Cela constituerait une déviation totale de la rationalité des marchés institutionnels et briserait la philosophie fondamentale du QARP ("Quality at a Reasonable Price"). Historiquement, les phases d'intensité capitalistique lourde (comme la construction de centres de données) entraînent une contraction et non une expansion des multiples.
En conclusion, Microsoft est une entité commerciale d'une qualité inégalée qui générera une immense valeur financière nominale et protégera le capital investi. Néanmoins, l'attente d'un rendement composé annuel de 25 % à partir d'une capitalisation de départ de 3 Trilliards de dollars, propulsée par une croissance bénéficiaire réelle de 14 % à 16 %, constitue un mirage. L'entreprise est correctement valorisée pour délivrer un Taux de Rentabilité Interne (IRR) modélisé se situant dans une fourchette pragmatique de 12 % à 15 % annuel.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
Génération de flux de trésorerie systémique (Force inattaquable) : Même face au cycle d'investissement le plus intensif, lourd et coûteux de l'histoire moderne du capitalisme technologique, la puissance brute du Cash-Flow Opérationnel (OCF) (dépassant les 170 milliards de dollars sur 12 mois glissants) permet à Microsoft d'autofinancer l'intégralité de sa croissance sans émettre de nouvelle dette, limitant drastiquement le risque de levier ou de dilution pour l'actionnaire existant.
Visibilité extrême et certitude des revenus futurs (Force inattaquable) : La constance des estimations du consensus, couplée au carnet de commandes commerciales (RPO) en hyper-croissance (+110 % YoY sur certains segments liés à l'IA et au cloud), garantit que les projections macroéconomiques de chiffre d'affaires (atteignant 383 milliards de dollars en FY27) sont extrêmement dé-risquées et dotées d'une très forte probabilité d'exécution.
Destruction du FCF à court terme par le CapEx (Risque majeur) : L'estimation sidérante de 190 milliards de dollars en investissements matériels pour la seule année civile 2026 draine directement la trésorerie. Cela abaisse brutalement la marge FCF (tombée à 15,8 milliards de dollars au Q3 FY26), réduisant mathématiquement le rendement immédiat du flux de trésorerie disponible (FCF Yield) et repoussant l'horizon du retour en capital massif pour les investisseurs.
Compression programmée des marges GAAP (Risque majeur) : L'accumulation rapide d'une base d'actifs serveurs/GPU à courte durée de vie va inévitablement déclencher une augmentation agressive et soutenue des charges comptables de dépréciation. Ce phénomène technique comprimera la marge brute sous la barre d'excellence historique des 68 %-70 % pour au moins les 24 prochains mois, freinant artificiellement la croissance du bénéfice net.
Conclusion sur le CAGR de 25 % : L'atteinte d'un rendement composé de 25 % par an sur les 10 prochaines années est arithmétiquement et formellement impossible à partir du point de valorisation actuel de mai 2026. L'entreprise est évaluée au juste prix pour délivrer un rendement soutenable de l'ordre de 12 % à 15 %. Les règles élémentaires des mathématiques financières (notamment la règle de 72) rejettent catégoriquement la possibilité pour une entreprise de 3 000 milliards de dollars de doubler sa valeur tous les trois ans, compte tenu de la croissance réelle du BPA (~15 %) et de la lourdeur des infrastructures physiques requises pour soutenir l'ère de l'Intelligence Artificielle.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Modèle économique "Asset-Light" par excellence, nécessitant un minimum de capitaux pour générer une hyper-croissance (CapEx marginal nul), affichant un taux de conversion du résultat net en flux de trésorerie libre (FCF Conversion) flirtant avec ou dépassant les 100 %, et offrant une valorisation boursière décotée présentant une marge de sécurité propice à un puissant "re-rating" (expansion des multiples).
Pénalités Mathématiques :
Modèle devenant lourdement "Asset-Heavy" (guidance de 190 Milliards $ de CapEx) grevant sévèrement la conversion en FCF à court terme : -15 pts.
Point de valorisation d'entrée structurellement inadéquat empêchant tout espoir mathématique d'un CAGR de 25 % (P/E de 24x sur une base de marché hyper-capitalisée, face à une croissance des bénéfices de 14-16 %) : -10 pts.
Bonus de Qualité :
Cash-flow opérationnel (OCF) aux marges colossales (53,5 %) permettant d'absorber et d'autofinancer 100 % de ce choc de CapEx titanesque sans la moindre dégradation critique de la solidité du bilan : +3 pts.
NOTE FINALE DE L'ÉTAPE 9 : 78/100
ÉVALUER L'ENTREPRISE
L'évaluation fondamentale de Microsoft Corporation (NASDAQ: MSFT) au 12 mai 2026 s'inscrit dans un contexte de marché où l'exubérance technologique se heurte à la réalité mathématique des dépenses d'investissement. Dans une philosophie d'investissement QARP (Quality at a Reasonable Price) stricte, l'objectif n'est pas d'acquérir une entreprise exceptionnelle à n'importe quel prix, mais d'isoler une marge de sécurité mathématique capable d'absorber les chocs macroéconomiques tout en garantissant un taux de croissance annuel composé (CAGR) d'environ 25 % sur la prochaine décennie. Avec une capitalisation boursière oscillant entre 3 080 milliards et 3 100 milliards de dollars pour un cours d'action situé autour de 412,66 USD à 415,12 USD , Microsoft se positionne comme un actif titanique dont la prime historique est actuellement mise à l'épreuve par une mutation structurelle de son modèle de génération de flux de trésorerie.
L'analyse de la valorisation de Microsoft exige une déconstruction minutieuse de ses multiples historiques, un exercice qui révèle une dynamique de contraction notable. Sur les douze derniers mois (TTM), le ratio Cours/Bénéfice (P/E) de l'entreprise s'établit à environ 24,5x à 24,62x. Cette métrique, bien qu'apparemment généreuse dans un marché standard, représente en réalité une décote significative par rapport au pedigree historique de la société. Sur la dernière décennie, la moyenne du ratio P/E de Microsoft s'est élevée à 30,95x. Le marché applique donc une décote de l'ordre de 21 % sur le titre par rapport à sa propre normalité historique. Cette atrophie des multiples est d'autant plus prononcée lorsque l'on observe la valeur de l'entreprise par rapport à son excédent brut d'exploitation. Le multiple Valeur d'Entreprise sur EBITDA (EV/EBITDA) se contracte à 15,47x ou 16,8x selon les retraitements comptables retenus pour les douze derniers mois , contre une moyenne établie à 24,7x sur la période allant de l'exercice fiscal 2021 à 2025, et un sommet atteint à 26,6x en juin 2024.
La justification de cette contraction tarifaire par le marché n'est pas liée à une défaillance du chiffre d'affaires, ce dernier affichant une croissance robuste de 18 % au troisième trimestre de l'exercice 2026 pour atteindre 82,9 milliards de dollars. La véritable cause réside dans le gouffre grandissant entre les bénéfices comptables et la génération réelle de liquidités. En effet, l'intensité capitalistique requise pour soutenir l'infrastructure de l'intelligence artificielle a propulsé le ratio Prix sur Flux de Trésorerie Disponible (P/FCF) à des niveaux de tension extrême, s'établissant à 44,1x , voire 40,01x sur une base TTM. Cette dichotomie s'explique par un décalage brutal : alors que le bénéfice net s'élève à 125,22 milliards de dollars, le Free Cash Flow (FCF) réel ne ressort qu'à 72,92 milliards de dollars. Le marché applique une "décote d'intensité capitalistique" rationnelle face aux prévisions de la directrice financière, Amy Hood, qui a confirmé des dépenses d'investissement (CapEx) astronomiques d'environ 190 milliards de dollars pour l'année calendaire 2026. Le rendement du flux de trésorerie disponible (FCF Yield) s'en trouve mécaniquement écrasé autour de 2,2 %, un niveau qui n'offre aucune protection dans un environnement de taux d'intérêt durablement élevés.
Pour évaluer la pertinence de ce positionnement tarifaire, l'analyse QARP impose une confrontation directe avec les pairs du secteur (Peer Benchmarking). Au sein des "Magnificent Seven", Microsoft bénéficie d'une asymétrie de valorisation particulièrement favorable.
Comparables Sectoriels (Mai 2026) | Ratio P/E (Forward/TTM) | Croissance CA (LTM / Est.) | Marge Opérationnelle | Capitalisation Boursière |
Microsoft (MSFT) | 24.5x | 15.6% | 46.3% | 3.08 T$ |
Apple (AAPL) | 35.1x | 6.0% | 31.9% | 4.30 T$ |
Amazon (AMZN) | 34.8x | 10.9% | 11.4% | 2.46 T$ |
Alphabet (GOOGL) | 29.4x | 13.4% | 32.2% | 3.96 T$ |
Meta Platforms (META) | 21.5x | 13.7% | N/D | 1.50 T$ |
Oracle (ORCL) | 34.4x | 11.1% | 31.9% | 0.56 T$ |
(Sources : ) |
Le tableau démontre de manière implacable l'inefficience relative du marché. Apple (AAPL) commande un multiple P/E stratosphérique de 35,1x malgré une croissance anémique de son chiffre d'affaires de 6,0 % sur les douze derniers mois et une marge opérationnelle de 31,9 %. Amazon (AMZN) et Oracle (ORCL) s'échangent tous deux à des multiples approchant les 35x, justifiant difficilement ces primes au vu de leurs croissances respectives (10,9 % et 11,1 %). Seule Meta Platforms (META) affiche une valorisation relative plus conservatrice (21,5x) pour une croissance estimée comparable à celle de Microsoft (13,75 %). Avec une marge opérationnelle écrasante de 46,3 % , l'entreprise de Redmond démontre un pouvoir de fixation des prix (Pricing Power) et une domination de son écosystème logiciel qui rendent son multiple de 24,5x non seulement raisonnable, mais structurellement décoté par rapport à l'irrationalité du marché sur ses pairs.
Cependant, la relativité ne saurait remplacer l'absolutisme mathématique du modèle des flux de trésorerie actualisés (DCF). Au 11 mai 2026, le rendement du Trésor américain à 10 ans (US 10-Year Treasury Yield), qui fait figure de taux sans risque de référence, oscille entre 4,38 % et 4,42 %. En combinant ce taux sans risque avec le Beta actuel de Microsoft (0,96) et une prime de risque actions (ERP) de 4,18 %, le coût des capitaux propres s'établit à un niveau exigeant de 8,43 %. La structure du capital de Microsoft intégrant une fraction marginale de dette (2,94 %) au coût de 4,77 % après impôt, le Coût Moyen Pondéré du Capital (WACC) utilisé comme taux d'actualisation ressort à 8,32 %. Ce taux d'actualisation est punitif pour les entreprises en phase d'hyper-investissement, car il érode lourdement la valeur présente des flux terminaux lointains.
Les estimations consensuelles à moyen terme dessinent une trajectoire de croissance soutenue, mais qui doit lutter contre ce WACC élevé. Les analystes prévoient un chiffre d'affaires de 329,46 milliards de dollars pour l'exercice fiscal 2026, avec un bénéfice par action (BPA) de 16,85 USD, en hausse de 23,54 % sur un an. Pour 2027, le consensus table sur un chiffre d'affaires de 383,93 milliards de dollars et un BPA de 19,35 USD. Les projections indiquent un taux de croissance annuel composé (CAGR) des bénéfices et du chiffre d'affaires d'environ 13,4 % et 14,7 % respectivement sur les trois prochaines années.
En injectant ces paramètres stricts dans un modèle DCF de base (Base Case), l'équation de valeur révèle ses limites. La valeur présente des flux de trésorerie pour les cinq prochaines années s'élève à 797,1 milliards de dollars. Toutefois, la valeur intrinsèque finale calculée par le modèle s'établit à 395,73 USD par action. Comparé au cours actuel du marché d'environ 412,66 USD, le titre se trouve mathématiquement surévalué d'environ 4 %. Si d'autres sensibilités de modèles, sans doute plus optimistes sur la valeur terminale, suggèrent une juste valeur allant jusqu'à 568,37 USD , la stricte orthodoxie QARP impose de se fier au scénario offrant la plus faible complaisance. Le consensus de la rue (Wall Street), piloté par des maisons comme Goldman Sachs et Morgan Stanley, fixe des objectifs de cours respectifs à 610 USD et 650 USD à douze mois. Ces objectifs reposent implicitement sur une expansion des multiples (re-rating) ou sur une conviction aveugle quant à l'amortissement futur des 190 milliards de dollars de CapEx.
Dans l'optique d'atteindre un CAGR de 25 % sur la prochaine décennie, l'investisseur fait face à une impasse mathématique au cours actuel. L'expansion du multiple P/E étant hautement improbable depuis sa base actuelle dans un environnement de taux à 4,4 %, la totalité de la création de valeur devra provenir d'une hyper-croissance des FCF. Sans marge de sécurité lors de l'acquisition (0 % de Margin of Safety sur la base du DCF prudent ), l'investisseur paie aujourd'hui le prix parfait pour une exécution d'entreprise supposée parfaite.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
[Force inattaquable 1] Décote relative massive et inefficience sectorielle : Le ratio P/E de 24,5x et le EV/EBITDA de 16,8x de Microsoft constituent une anomalie de marché lorsqu'ils sont confrontés aux valorisations de ses concurrents directs (Apple à 35,1x, Amazon à 34,8x) qui affichent des taux de croissance et des marges opérationnelles très nettement inférieurs.
[Force inattaquable 2] Visibilité des rendements d'exploitation : Avec des marges opérationnelles structurelles maintenues à 46,3 % et un consensus prévoyant une croissance bénéficiaire composée de 13,4 % par an sur trois ans , l'entreprise possède une capacité unique à transformer son chiffre d'affaires (estimé à 383,9 milliards USD en 2027 ) en bénéfices comptables massifs.
La destruction massive du rendement du FCF par le CapEx : Le ratio P/FCF de 44,1x signale un FCF Yield famélique de 2,2 %. La guidance officielle de 190 milliards de dollars de dépenses d'investissement en 2026 siphonne les liquidités réelles, forçant l'investisseur à acheter une promesse de rentabilité lointaine plutôt que des flux de trésorerie libres et tangibles aujourd'hui.
Absence totale de marge de sécurité intrinsèque (Margin of Safety) : Sous la pression d'un taux d'actualisation (WACC) rigoureux de 8,32 % induit par un taux sans risque à 4,42 % , la valeur intrinsèque DCF prudente s'établit à 395,73 USD. Le cours actuel de 412,66 USD traduit une surévaluation technique de 4 %, ne laissant aucun droit à l'erreur sur l'exécution managériale en cas de choc macroéconomique.
**** : L'acquisition du titre Microsoft à ces niveaux de valorisation ne permet mathématiquement pas de sécuriser un CAGR de 25 % sur 10 ans via le simple jeu des flux financiers organiques. Pour atteindre cet objectif, il faudrait que la croissance organique dépasse les prévisions actuelles de Wall Street de manière systémique, compensant ainsi l'absence de marge de sécurité initiale. L'entreprise est évaluée au juste prix pour une croissance de 15 %, mais pas pour un rendement QARP exceptionnel.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Une configuration de valorisation où l'entreprise présente un rendement du Free Cash Flow supérieur à 5 % (P/FCF < 20x), s'échange avec une décote minimale de 20 % par rapport à sa valeur intrinsèque calculée via un modèle DCF prudent (Margin of Safety), et bénéficie d'une décote relative face aux concurrents de son secteur présentant des profils de croissance inférieurs.
Pénalités Mathématiques :
Absence de décote DCF (Surévaluation de 4 % par rapport au modèle de base à 395,73 USD ) : -15 pts.
Ratio Prix / Flux de Trésorerie Disponible très élevé (44,1x) traduisant une atrophie des rendements de liquidité causée par l'hyper-investissement : -10 pts.
Bonus de Qualité :
Décote de 21 % de son propre historique de ratio P/E sur 10 ans (24,5x actuel contre 30,95x historique moyen) : +4 pts.
Marges opérationnelles supérieures à l'industrie (46,3 % contre 11,4 % pour AMZN et 31,9 % pour AAPL) offrant une protection tarifaire exceptionnelle : +3 pts.
NOTE FINALE DE L'ÉTAPE 10 : 82/100
(Barème global : 70-84 = Excellence QARP. L'entreprise est évaluée très proche de sa juste valeur. L'absence de décote (Margin of Safety) l'empêche de prétendre à la domination absolue sur ce critère, mais la relative "bon marché" de l'action face à ses pairs justifie une note d'excellence pour un actif de cette envergure).
MESURER LA "STOCK REPUTATION®"
La notion de "Stock Reputation®" constitue l'infrastructure psychologique et institutionnelle qui soutient la valorisation d'une entreprise dans le temps. Pour une méga-capitalisation technologique comme Microsoft, dont le modèle dépend de déploiements d'infrastructures se chiffrant en centaines de milliards de dollars, la confiance absolue des marchés, la rigueur de la gouvernance, et l'alignement des intérêts entre la direction et l'actionnariat sont les seuls garants de la stabilité du titre. Cette étape décode l'architecture de propriété de Microsoft, sa politique de retour sur capital, et son immunité face aux normes extra-financières (ESG).
Analyse du Comportement du Cours et Structure de Volatilité L'histoire récente du titre Microsoft illustre une résilience remarquable teintée de corrections violentes directement corrélées au cycle de l'intelligence artificielle. Après avoir culminé à un sommet historique de 555,45 USD en juillet 2025 , la capitalisation de Microsoft a essuyé un repli ("drawdown") de près de 35 % pour toucher un plancher autour de 356 USD à la fin du premier trimestre 2026. Cette phase de purgatoire n'était pas due à une faiblesse de la demande logicielle, mais à un mouvement de recul massif des investisseurs institutionnels face aux prévisions budgétaires pharaoniques en matière d'infrastructures (190 milliards USD d'engagements CapEx). Le marché a temporairement imposé une prime de risque face à la peur de la destruction de valeur par des investissements non rentables.
Néanmoins, la reprise boursière vers les niveaux de 412 - 429 USD en mai 2026 démontre la solidité de la narration de l'entreprise. Sur une échelle temporelle pertinente pour le cadre QARP, le comportement du cours est celui d'un actif générationnel : l'action a généré un rendement d'environ 129 % sur les cinq dernières années, traversant la pandémie et l'inflation post-pandémique, et un rendement de 895 % sur la dernière décennie. Avec un Beta de 0,96 , le titre se comporte théoriquement avec une volatilité légèrement inférieure à celle du marché au sens large, consolidant son statut de pilier défensif au sein du secteur technologique de croissance.
La Qualité de l'Actionnariat : Le Monopole Passif L'architecture de l'actionnariat de Microsoft est l'incarnation de la domination de la gestion indicielle et institutionnelle mondiale. Au deuxième trimestre 2026, plus de 6 242 propriétaires institutionnels détiennent un total écrasant d'environ 6,11 milliards d'actions, soit environ 82,38 % du capital en circulation (qui totalise 7,43 milliards d'actions). Ce niveau de concentration institutionnelle crée un socle de liquidité inébranlable.
Top 5 des Actionnaires Institutionnels (T4 2025 - Q1 2026) | Parts Détenues (Millions) | Pourcentage du Capital | Valeur Marchande Estimée |
The Vanguard Group | ~702 à 717 M | 9.0% à 9.66% | > 300 Milliards USD |
BlackRock Inc. | ~591 à 600 M | 7.6% à 8.09% | > 250 Milliards USD |
State Street Global Advisors | ~300 à 306 M | 4.0% à 4.12% | > 125 Milliards USD |
Capital Research & Management | ~220 à 222 M | 2.97% à 2.99% | > 92 Milliards USD |
FMR LLC (Fidelity) | ~90 à 176 M | 1.2% à 2.37% | > 75 Milliards USD |
L'hégémonie des "Big Three" (Vanguard, BlackRock, State Street) qui contrôlent conjointement plus de 20 % de l'entreprise confère à Microsoft une immunité quasi totale contre l'activisme actionnarial hostile. Toutefois, du point de vue d'un investisseur QARP recherchant un "Skin in the game" (une implication financière personnelle) maximal de la part de l'équipe dirigeante, la structure présente une faiblesse structurelle. L'ancien PDG Steve Ballmer demeure le premier actionnaire individuel avec environ 333 millions d'actions (soit environ 4,48 % à 4,5 % du capital). Le fondateur historique, Bill Gates, s'est largement désengagé au fil des décennies pour ne détenir plus qu'environ 1,34 % des parts. Le point le plus critique réside dans la détention de Satya Nadella, l'actuel architecte de la mutation de l'entreprise vers l'IA, qui ne possède qu'environ 900 572 actions, représentant à peine 0,012 % du capital en circulation. Bien que la valeur nominale de cette participation dépasse allègrement les 400 millions de dollars, ce pourcentage microscopique éloigne Microsoft de l'archétype QARP de l'entreprise dirigée par ses fondateurs-propriétaires, où l'alignement mathématique entre le capital et la direction exécutive est absolu.
Allocation du Capital, Dividendes et Gouvernance Pour pallier cette structure de détention diluée, Microsoft a institutionnalisé une politique d'allocation du capital qui favorise mécaniquement l'actionnaire de long terme. Au cours des cinq dernières années, la direction a orchestré un retour de capital massif, restituant 223 milliards de dollars sous forme de dividendes et de rachats d'actions. Le dividende a connu une croissance ininterrompue. Rien qu'au cours de la dernière décennie, le taux de croissance annuel composé (CAGR) du dividende a navigué au-dessus de 10 % (10,36 % sur 10 ans, 10,22 % sur les 3 dernières années). Preuve de cet engagement continu, le conseil d'administration a annoncé en septembre 2024 une hausse supplémentaire du dividende de 10 %, le portant à 0,83 USD par action.
De façon encore plus agressive, la stratégie de réduction du flottant (Share Repurchase) agit comme un moteur puissant de soutien des bénéfices par action. Après avoir épuisé un programme de rachat de 60 milliards de dollars initié en novembre 2021 et achevé en avril 2025 , le conseil a immédiatement réitéré l'opération. En septembre 2024, un nouveau programme de rachat d'actions massif de 60 milliards de dollars a été approuvé, sans date d'expiration. Bien que certains stratégistes puissent questionner la pertinence de détruire des liquidités pour racheter des actions à un P/E de 24x alors que l'entreprise doit financer 190 milliards de dollars de serveurs d'intelligence artificielle, cette orthodoxie financière rassure le marché et empêche toute dilution liée aux rémunérations en actions (Stock-Based Compensation).
La gouvernance interne, évaluée lors de la présentation du proxy 2025, est robuste. Le conseil d'administration est constitué de 12 directeurs, dont 11 sont statutairement indépendants (incluant Sandra Peterson comme administratrice indépendante principale). L'entreprise maintient un objectif strict de rotation (Board Refreshment), cherchant à maintenir une durée de mandat moyenne inférieure à 10 ans pour ses administrateurs indépendants (actuellement à 6,8 ans). Des mécanismes rigoureux de récupération des rémunérations (Clawback policies) et de prévention du sur-engagement (interdiction de siéger à plus de trois autres conseils publics) sont activement appliqués , limitant les risques de dérive managériale.
Engagements Extra-Financiers (ESG) et Risque Juridique L'éligibilité de Microsoft dans les portefeuilles institutionnels mondiaux est renforcée par son exemplarité extra-financière. Sur le plan environnemental et social, la réputation de l'entreprise est blindée par les agences de notation de référence. MSCI accorde à Microsoft la note suprême "AAA", un statut de leader industriel que la société détient sans interruption depuis plusieurs années. Morningstar Sustainalytics évalue le risque ESG de l'entreprise avec un score extrêmement compétitif de 14,35, classant Microsoft dans la catégorie à "Faible Risque" , tout en l'incluant dans son registre très fermé des entreprises "Top-Rated" en 2025. De son côté, LSEG (Refinitiv) attribue une note exceptionnelle de 90,41, plaçant Microsoft dans le top 4 % des entreprises mondiales de son secteur. Cette hégémonie dans les classements ESG garantit structurellement que les trillions de dollars de gestion passive et de mandats "durables" ne déserteront jamais le capital de l'entreprise pour des questions de conformité réglementaire.
Cependant, le passif juridique et les controverses de gouvernance liés aux partenariats stratégiques créent du "bruit" autour du titre. Historiquement frappé par les régulateurs européens (ex: amende de 732 millions de dollars en 2013 concernant Internet Explorer) , Microsoft fait face à de nouvelles menaces légales à l'ère de l'intelligence artificielle. Le PDG Satya Nadella a dû témoigner lors du procès intenté par Elon Musk accusant OpenAI (et Microsoft, son principal bailleur de fonds) d'avoir perverti sa mission originelle à but non lucratif au profit d'un capitalisme débridé. En outre, de récentes actions en justice et enquêtes menées par des cabinets d'avocats (The Schall Law Firm, DJS Law Group) scrutent les déclarations du management de janvier 2026, accusant l'entreprise d'avoir temporairement induit les investisseurs en erreur sur l'origine exacte (et les contraintes capacitaires) de ses 627 milliards de dollars de RPO liés à OpenAI. Bien que ces éléments relèvent davantage du théâtre juridique inhérent à toute méga-capitalisation, ils constituent des frictions mineures pour l'Equity Story.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
[Force inattaquable 1] Qualité suprême de l'allocation du capital : Microsoft se comporte comme une "machine de rendement", ayant restitué 223 milliards de dollars en 5 ans , soutenue par un nouveau plan de rachat d'actions de 60 milliards USD (annoncé en 2024) et un dividende dont la croissance annuelle composée dépasse 10 % sur la dernière décennie , verrouillant mathématiquement le plancher de valorisation.
[Force inattaquable 2] Hégémonie institutionnelle et forteresse ESG : Avec une détention institutionnelle dépassant 82 % (menée par Vanguard et BlackRock) et des notes ESG irréprochables (AAA par MSCI , 14,35 chez Sustainalytics ), le titre jouit d'une immunité totale contre l'exclusion des grands fonds souverains et des mandats de gestion globaux, assurant une liquidité perpétuelle.
Absence criante de "Skin in the Game" exécutif : Le PDG Satya Nadella, bien qu'artisan du succès contemporain, ne possède que 0,012 % du capital de l'entreprise (environ 900 572 actions). Cette dilution du contrôle personnel chez les dirigeants en exercice affaiblit la composante "fondateur-propriétaire", critique dans la philosophie d'alignement absolu QARP à très long terme.
Vulnérabilité de la narration boursière (Equity Story) aux cycles d'investissement : Le repli sévère du cours de 555 USD à 356 USD au début de l'année 2026 démontre que la réputation de l'entreprise est extraordinairement sensible à la peur des marchés concernant l'incapacité perçue à monétiser rapidement ses promesses de dépenses pharaoniques en intelligence artificielle (190 milliards USD).
**** : La réputation institutionnelle de Microsoft est quasi infaillible. Le titre est un véhicule financier conçu pour capturer des capitaux passifs mondiaux. Si la gouvernance et le retour sur capital sont exceptionnels, le manque d'engagement en capital des dirigeants et la sensibilité boursière aux cycles de CapEx suggèrent qu'un investisseur QARP ne bénéficiera pas d'un comportement irrationnellement favorable du titre pour l'aider à atteindre son objectif de 25 % de CAGR ; l'exécution financière brute devra faire tout le travail.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Structure actionnariale dominée par des institutions à long terme mais avec une participation exécutive significative (>5 %), politique de retour de capital agressive et non dilutive, notation ESG dans le top 1 % du secteur, communication (Equity Story) transparente n'ayant engendré aucune correction majeure injustifiée au cours des 5 dernières années, et absence de controverses légales majeures touchant le modèle de revenu central.
Pénalités Mathématiques :
Faible participation du management opérationnel au capital (PDG à 0,012 %) contredisant les principes stricts d'alignement du fondateur-propriétaire : -10 pts.
Drawdown récent significatif (>20 % en 2025/2026) provoqué par des craintes légitimes du marché sur la stratégie d'allocation du capital (CapEx vs ROI) : -5 pts.
Friction réputationnelle due à des enquêtes de cabinets d'avocats concernant la transparence de la communication financière sur le backlog (RPO) d'OpenAI au premier trimestre 2026 : -3 pts.
Bonus de Qualité :
Bouclier ESG absolu : maintien du rating AAA chez MSCI et 90,41 chez Refinitiv garantissant l'accès aux capitaux réglementés : +5 pts.
Consistance inébranlable du retour à l'actionnaire avec 223 milliards de dollars retournés en un demi-décile et un nouveau plan de rachat de 60 milliards : +5 pts.
NOTE FINALE DE L'ÉTAPE 11 : 92/100
IDENTIFIER LES LEVIERS DE RE-RATING ET DE MOMENTUM
La dernière séquence de la méthodologie QARP vise à dépasser l'analyse statique des bilans pour débusquer les forces motrices dynamiques capables de réévaluer ("re-rate") le multiple de l'action à la hausse sur les prochaines années. Inversement, elle scrute sans concession les risques existentiels extraits de l'historique SEC (Item 1A) et de la dynamique concurrentielle actuelle. L'horizon 2026-2027 pour Microsoft est celui de la rentabilisation de l'infrastructure intelligence artificielle. Il ne s'agit plus de construire le réseau, mais de facturer son utilisation à grande échelle. Cette étape identifie comment l'entreprise compte extraire de la valeur de ses 190 milliards de dollars d'investissements, tout en analysant l'étau stratégique de sa dépendance à son principal partenaire.
Levier de Momentum n°1 : La révolution du modèle de tarification (De la Licence à la Consommation) L'argument haussier le plus percutant, et curieusement sous-évalué par le marché de détail, réside dans la mutation silencieuse du modèle de revenus commercial de Microsoft. Historiquement, l'entreprise facturait au poste de travail ("per-seat"), plafonnant mécaniquement ses revenus au nombre total d'employés dans une entreprise cliente. Ce modèle est aujourd'hui remplacé par une architecture "siège-plus-consommation" (seat-plus-consumption) propulsée par l'intelligence artificielle.
Les données les plus récentes dévoilées lors de l'appel aux résultats du troisième trimestre 2026 (fin mars 2026) confirment cette dynamique : près de 60 % des clients du service Dynamics 365 achètent désormais des crédits basés sur l'utilisation en sus de leurs abonnements fixes. Dans le domaine des outils pour développeurs, Microsoft a franchi un point de non-retour le 1er juin 2026 en basculant l'intégralité de GitHub Copilot (utilisé par près de 140 000 organisations) vers une tarification stricte basée sur la consommation mensuelle de "tokens" d'IA. Parallèlement, Microsoft met en œuvre de puissants leviers de fixation des prix (Pricing Power), prévoyant en juillet 2026 des augmentations tarifaires de 10 % à 33 % sur certains forfaits commerciaux M365 afin de monétiser agressivement les fonctionnalités d'IA avancées. Ce passage à la consommation désintègre le plafond traditionnel de son marché adressable (TAM). À mesure que les requêtes Copilot par utilisateur s'intensifient (en croissance de 20 % d'un trimestre à l'autre ), les revenus augmentent de manière asymétrique sans aucun coût d'acquisition client supplémentaire. Cette dynamique possède la force mathématique suffisante pour déclencher un "re-rating" majeur du titre en justifiant un multiple plus élevé.
Levier de Momentum n°2 : L'intégration verticale du silicium (L'accélérateur Maia 200) L'expansion des marges brutes de Microsoft dépend de sa capacité à s'affranchir de la dépendance coûteuse envers les processeurs graphiques tiers (la "Taxe Nvidia"). Pour répondre à ce défi existentiel, Microsoft a accéléré le déploiement de sa propre technologie de puces internes avec l'accélérateur d'inférence Maia 200. Spécialement conçue pour la génération de tokens d'IA au sein d'Azure, cette architecture propriétaire ne cherche pas à concurrencer la puissance brute des puces B200 de Nvidia pour l'entraînement de modèles géants, mais cible l'efficacité économique du déploiement quotidien (inférence).
L'impact financier est colossal : Microsoft a publiquement revendiqué que le Maia 200 offre une performance par dollar 30 % supérieure à la dernière génération de matériel déployée dans sa flotte. L'analyse des coûts de fabrication ("Cost Bridge") souligne l'intérêt de la démarche : alors qu'une puce H100 ou B200 de Nvidia intègre des marges brutes écrasantes pour le concepteur (atteignant jusqu'à 88 % pour certains modèles phares) , la production interne par Microsoft pour son propre cloud neutralise cet intermédiaire coûteux. Cette intégration verticale confère à Azure un avantage structurel pour amortir l'explosion des coûts de calcul. La transition réussie d'une partie des charges de travail d'OpenAI et de Copilot vers le silicium Maia 200 constitue le second catalyseur majeur pour rassurer le marché quant à la soutenabilité du modèle de marge à l'horizon 2027-2028.
L'Arme à Double Tranchant : La restructuration historique de l'accord OpenAI Le partenariat symbiotique avec OpenAI est le moteur de la valorisation de Microsoft, mais il est aussi son talon d'Achille. En mai 2026, des rapports confirmés indiquent que Microsoft et OpenAI ont renégocié les termes de leur alliance historique (qui prévoyait un retour total potentiel de 135 milliards de dollars sur investissement) pour plafonner les versements de partage de revenus à un maximum strict de 38 milliards de dollars.
Si ce plafond ampute Microsoft d'une immense manne théorique de revenus futurs, il clarifie la structure d'entreprise. Pour OpenAI, l'économie de près de 97 milliards de dollars lève un obstacle majeur vers une très probable introduction en bourse (IPO) à la fin de l'année 2026. Pour Microsoft, la valeur est ailleurs. La participation en actions restructurée de l'entreprise dans OpenAI, s'élevant à 27 %, constitue un actif dormant gigantesque. Sur la base d'une valorisation de marché privé estimée à 850 milliards de dollars pour OpenAI après sa dernière levée de fonds massive, la participation de Microsoft représenterait une valeur intrinsèque enfouie de plus de 230 milliards de dollars au bilan. Le déverrouillage de cette valeur lors de l'IPO d'OpenAI pourrait propulser un puissant mouvement d'achat spéculatif sur le titre MSFT.
Menaces Existentielles et Risques Sectoriels (Item 1A Risk Factors Update)
La doctrine QARP exige une observation cynique des facteurs d'effondrement ("Tail risks"). L'analyse croisée du marché et du modèle de Microsoft révèle trois menaces imminentes.
Le poison de la concentration du RPO (OpenAI Dependency) : Le carnet de commandes commerciales à long terme de Microsoft (RPO - Remaining Performance Obligations) affichait le chiffre vertigineux de 627 milliards de dollars au premier trimestre 2026. Cependant, les divulgations du management ont révélé que 45 % de ce solde astronomique — soit plus de 282 milliards de dollars — dépendent d'une seule et unique entité : OpenAI. OpenAI, malgré ses percées, est une entreprise déficitaire, brûlant un capital estimé à 12 milliards de dollars par trimestre. Cette concentration extrême est une vulnérabilité toxique. Si les modèles économiques d'OpenAI s'effondrent, ou si la renégociation de l'accord pousse OpenAI à répartir ses dépenses d'infrastructure vers AWS (Amazon) ou Google , près de la moitié du matelas de revenus futurs de Microsoft pourrait s'évaporer, désintégrant instantanément la thèse de valorisation.
Le mur de dépréciation du CapEx : Le déploiement de 190 milliards de dollars de dépenses d'investissement sur l'année calendaire 2026 se matérialise majoritairement sous forme de serveurs (GPU/CPU) dont la durée de vie comptable est très courte (3 à 5 ans). Mathématiquement, ces investissements se transformeront en milliards de dollars de charges d'amortissement annuelles dans les comptes de résultats de 2027 à 2029. Si la demande de "tokens" d'IA des clients finaux ne croît pas au même rythme que cette charge comptable, les marges brutes et opérationnelles de la division "Intelligent Cloud" subiront un écrasement inévitable.
L'érosion des parts de marché du Cloud (GCP vs Azure) : Microsoft vante une croissance remarquable d'Azure à 40 % en devises constantes. Cependant, les rapports d'études de marché (Synergy, Cloudflare) pour le premier trimestre 2026 peignent un tableau plus nuancé de la guerre de l'infrastructure. Si AWS (Amazon) conserve la couronne globale avec 28 % de parts de marché, Microsoft Azure (21 %) voit le challenger Google Cloud (GCP, 14 %) croître de manière phénoménale à 63 % en glissement annuel. Propulsé par ses propres puces Tensor (TPU) et l'intégration de Gemini, Google Cloud démontre une traction supérieure dans les nouveaux projets natifs en IA. Toute décélération de l'adoption d'Azure au profit de l'agressivité tarifaire de GCP menace directement le levier principal de valorisation du titre MSFT.
II. SYNTHÈSE DES POINTS SAILLANTS (VERDICT)
[Force inattaquable 1] Expansion mathématique du TAM via la tarification à la consommation : Le transfert réussi des licences traditionnelles vers des modèles d'abonnement hybrides facturant la consommation pure de tokens (comme l'application du modèle sur GitHub Copilot et Dynamics) libère la croissance des revenus de la limite démographique des entreprises clientes.
[Force inattaquable 2] Protection des marges par l'intégration verticale : Le déploiement réussi de l'accélérateur interne d'inférence IA Maia 200 (revendiquant un rendement tokens/dollar supérieur de 30 % à l'existant) crée une tranchée (Moat) défensive vitale contre la domination tarifaire des fournisseurs de semi-conducteurs tiers comme Nvidia.
Concentration suicidaire du carnet de commandes (RPO) : Avec 45 % de son gigantesque carnet de commandes commerciales à long terme (627 milliards USD) adossé exclusivement à OpenAI , Microsoft souffre d'un "Single Point of Failure" terrifiant, exposant ses flux de revenus à l'incertitude financière d'une entreprise partenaire structurellement déficitaire.
L'asphyxie comptable par la dépréciation des actifs courts : L'ingestion massive de 190 milliards de dollars d'investissements physiques en 2026 va engendrer un tsunami de charges d'amortissement sur des serveurs à péremption rapide, menaçant mathématiquement de comprimer la rentabilité opérationnelle entre 2027 et 2029 si le taux d'adoption de l'IA faiblit.
**** : L'entreprise possède indéniablement les moteurs de transformation (nouveau modèle de facturation, IA, IPO d'OpenAI) pour poursuivre son expansion. Cependant, la dépendance toxique à un seul partenaire (OpenAI) couplée au mur d'amortissement des infrastructures matérielles pèse lourdement sur le profil de risque. Le potentiel de re-rating à la hausse est présent, mais il navigue sur une ligne de crête étroite. L'atteinte d'un CAGR de 25 % exigera une exécution sans le moindre faux pas sur le front de la rétention client face à la menace Google Cloud.
III. GRILLE DE DÉDUCTION QARP ET NOTATION
Standard 100/100 : Multiples catalyseurs de croissance identifiés et exclusifs, contrôle vertical complet de la chaîne de coûts (Pricing Power absolu face aux fournisseurs), écosystème commercial parfaitement diversifié (aucun client ne dépassant 10 % du carnet de commandes futur), et dynamique de part de marché dominante asymétrique face à la concurrence.
Pénalités Mathématiques :
Dépendance vitale avérée et extrême : 45 % du solde RPO commercial (soit > 280 milliards USD) reposant sur l'entité unique OpenAI, violant toute notion de diversification du risque client : -35 pts.
Dynamique concurrentielle défavorable : Google Cloud (GCP) affichant une croissance de 63 %, supérieure de plus de vingt points à celle d'Azure (40 %) sur l'infrastructure IA au premier trimestre 2026 : -10 pts.
Bonus de Qualité :
Avantage structurel tarifaire massif (Moat) : La transition du marché vers un modèle d'achat au crédit de consommation (Seat + Consumption) qui redéfinit l'horizon de revenus : +10 pts.
Réduction des risques par l'ingénierie légale et matérielle : Plafonnement de l'accord OpenAI à 38 milliards USD limitant l'hémorragie future des cash-flows et déploiement des puces Maia 200 réduisant le COGS : +6 pts.
NOTE FINALE DE L'ÉTAPE 12 : 71/100
AUDIT PROFOND & RECALCUL
L'audit profond des douze étapes d'analyse fondamentale révèle la structure intrinsèque de Microsoft Corporation, exposant simultanément son empire commercial et les limites arithmétiques de sa valorisation actuelle. La synthèse des notes extraites du dossier d'analyse permet d'établir une cartographie précise de la qualité de l'entreprise, sanctionnant impitoyablement toute déviation par rapport à l'étalon-or d'une entreprise QARP.
Synthèse des Notes d'Évaluation (Matrice QARP)
L'évaluation s'est opérée sur une grille de 100 points pour chaque métrique vitale. Chaque note est le résultat d'une déduction stricte à partir d'un idéal théorique.
Étape Analytique | Domaine d'Évaluation Stratégique | Note Attribuée | Justification Fondamentale (Facteurs Clés & Déductions) |
E1 | Activités & Modèle d'Affaires | 95 / 100 | Verrouillage de l'infrastructure IT via des abonnements récurrents ; Pénalité de 5 points pour l'exposition résiduelle aux cycles matériels physiques (Xbox, Surface). |
E2 | Tendances & "Pricing Power" | 82 / 100 | Pouvoir de fixation des prix monopolistique (hausses de +5% à +33% imposées en juillet 2026) ; Pénalité sévère due à la compression structurelle des marges par le CapEx IA. |
E3 | Avantages Concurrentiels (Moat) | 85 / 100 | Suprématie absolue en productivité et cybersécurité institutionnelle ; Position de challenger sur le volume cloud pur (AWS) et dilution des marges par la défaite matérielle dans le Gaming. |
E4 | Gouvernance & Alignement | 85 / 100 | Haut niveau d'exigence de détention d'actions pour les dirigeants (15x le salaire pour le CEO) ; Pénalité pour la concentration des pouvoirs (CEO/Chairman) et le fardeau nominal de la dilution SBC. |
E5 | Leviers de Profitabilité | 85 / 100 | Bascule réussie et hautement rentable vers la récurrence (Cloud) ; Pénalisation face à la mutation "Asset-Heavy" (serveurs/GPUs) détruisant l'idéal du logiciel à forte marge brute. |
E6 | Comptes de Résultat | 95 / 100 | Expansion ininterrompue de la marge opérationnelle atteignant 44,6 % en 2024 ; Levier opérationnel exceptionnel ; Frein mathématique dû à l'effet de base exponentiel des revenus. |
E7 | Cash-Flows (FCF) | 80 / 100 | Conversion FCF d'élite avec une marge systémique autour de 30 % ; Choc d'intensité capitalistique avec des CapEx grimpant brutalement de 5,9 Mds$ en 2015 à plus de 44,5 Mds$ en 2024. |
E8 | Bilans & Solvabilité | 80 / 100 | Bilan forteresse avec Dette Nette négative et ROE propulsé au-delà de 30 % ; Dégradation marquée par l'inflation toxique du Goodwill (119,2 Mds$ en 2024) issue de la stratégie M&A. |
E9 | Estimations de Bénéfices | 78 / 100 | OCF massif permettant l'autofinancement ; FCF à court terme détruit par les guidances de 190 Mds$ de CapEx ; L'objectif boursier d'un CAGR de 25 % est déclaré mathématiquement invalide. |
E10 | Valorisation & Marge de Sécurité | 82 / 100 | Multiple P/E (24,5x) décoté face aux pairs du secteur ; Absence totale de marge de sécurité intrinsèque (Valeur DCF à 395,73 USD contre un cours boursier dépassant les 412 USD). |
E11 | "Stock Reputation®" & ESG | 92 / 100 | Allocation du capital impeccable (223 Mds$ retournés en 5 ans) et notation ESG maximale ; Déficit critique de "Skin in the Game" du CEO en exercice (0,012 % du capital). |
E12 | Leviers & Risques Existentiels | 71 / 100 | Mutation réussie vers la facturation par consommation ; Sanction brutale interdisant l'excellence en raison de l'hyper-concentration extrême du risque client sur une seule entité (OpenAI). |
Analyse Exhaustive et Déconstruction des Étapes
Pour comprendre la notation globale, il est impératif de déconstruire la mécanique de chaque étape, car c'est dans la granularité des rapports historiques que se cachent les vecteurs de croissance et les menaces latentes.
L'Étape 1 et 5 (Modèle d'Affaires et Profitabilité) mettent en lumière le chef-d'œuvre stratégique de la décennie : l'abandon du modèle de licence unique ("on-premise") au profit de l'abonnement récurrent (SaaS) et de la consommation d'infrastructure (IaaS/PaaS). Microsoft a cloisonné son empire en trois segments. Le pôle Productivity and Business Processes (Microsoft 365, LinkedIn) agit comme une taxe d'infrastructure prédictible sur la productivité mondiale. Le segment Intelligent Cloud (Azure) monétise la puissance de calcul. Le pôle More Personal Computing (Windows, Xbox, Surface) sert d'entonnoir d'acquisition, bien qu'il soit pénalisé pour sa cyclicité inhérente au matériel physique. Le modèle extrait sa rentabilité de l'amortissement de coûts fixes colossaux sur une base d'utilisateurs mondiale. L'intégration de l'IA (Copilot) ajoute une couche de facturation incrémentale sur une infrastructure de données déjà hébergée, ce qui justifie les notes d'excellence (95 et 85).
L'Étape 2 (Tendances et Pricing Power) valide l'existence d'un avantage concurrentiel implacable. Au premier trimestre 2026, la part du trafic internet mondial transitant par Azure a bondi de 58 %, signalant l'explosion des charges de travail IA. L'étalon-or du QARP est le pouvoir de fixation des prix. Microsoft a annoncé pour juillet 2026 des hausses tarifaires vertigineuses sur ses suites commerciales : +16 % pour Business Basic, +8 % pour M365 E3, et jusqu'à +33 % pour les travailleurs de première ligne (F1). Face à des coûts de substitution prohibitifs (réingénierie, formation, conformité), l'élasticité-prix de la demande est quasi nulle. Cette manœuvre est identifiée comme une "Taxe IA" indirecte, forçant la base captive de 446 millions d'utilisateurs commerciaux à financer les CapEx colossaux du groupe.
L'Étape 3 et 12 (Positions Concurrentielles et Leviers) révèlent une suprématie nuancée. Si Azure affiche une croissance fulgurante de 40 % au T3 2026 (surpassant les 28 % d'AWS), Amazon maintient la couronne globale du volume avec 28-30 % de parts de marché. De plus, Google Cloud Platform (GCP) affiche une traction agressive à 63 % de croissance. La véritable force de Microsoft réside dans son "Bundling" (vente groupée). En intégrant ses solutions de cybersécurité (générant 37 milliards de dollars) directement dans ses licences, elle asphyxie les concurrents indépendants comme CrowdStrike ou Palo Alto Networks. Le levier majeur de re-rating (Étape 12) est la bascule tarifaire de la licence vers la consommation de "tokens" d'IA, dynamitant le plafond historique des revenus liés au nombre d'employés. Le déploiement des puces internes Maia 200 offre également une protection des marges en court-circuitant partiellement les fournisseurs tiers onéreux. Toutefois, la défaite structurelle de la Xbox face à la PlayStation 5 (27,6 % de parts de marché contre 72,4 %) continue de diluer la marge opérationnelle du groupe.
L'Étape 6 et 7 (Comptes de Résultat et Cash-Flows) illustrent la loi des rendements croissants du logiciel. Entre 2016 et 2024, le chiffre d'affaires est passé de 85,3 à 245,1 milliards de dollars, tandis que la marge opérationnelle a explosé de 23,7 % à 44,6 %. Le flux de trésorerie d'exploitation (CFO) a atteint 118,9 milliards de dollars en 2024. Le modèle SaaS génère un besoin en fonds de roulement (BFR) négatif grâce aux paiements anticipés. Cependant, la note de FCF (80/100) est sanctionnée par l'explosion des dépenses d'investissement (CapEx), passées de 5,9 milliards en 2015 à 44,5 milliards en 2024. La mutation vers l'infrastructure matérielle de l'IA menace la pureté du modèle logiciel.
L'Étape 4 et 11 (Gouvernance et Stock Reputation) valident l'alignement institutionnel. Bien que le CEO, Satya Nadella, cumule les fonctions de Chairman et ne possède qu'une part infime du capital (0,012 %), le conseil impose des règles de détention strictes (15x le salaire de base pour le CEO) et des rotations d'administrateurs. La réputation boursière est inébranlable : une détention institutionnelle de 82,38 % dominée par Vanguard et BlackRock, couplée à des notes ESG maximales (AAA chez MSCI), garantit une liquidité perpétuelle et une immunité contre l'activisme. Plus important encore, l'allocation du capital est ultra-focalisée sur le retour à l'actionnaire, avec 223 milliards de dollars restitués en cinq ans et un nouveau plan de rachat d'actions de 60 milliards de dollars approuvé en 2024. Ces rachats massifs sont l'ingénierie mathématique indispensable pour neutraliser la dilution colossale générée par les rémunérations en actions (SBC), qui ont dépassé les 10,7 milliards de dollars en 2024.
L'Étape 8 (Bilans) confirme la solvabilité absolue du groupe. Une trésorerie systématiquement supérieure à la dette brute sur la décennie a permis de maintenir une dette nette négative et un rendement des capitaux propres (ROE) au-delà des 30 %. Le ratio Dette Brute / EBIT s'établit à un insignifiant 0,47x en 2024. La seule ombre au tableau, sanctionnée sévèrement, est l'accumulation exponentielle du Goodwill (survaleur), passé de 16,9 milliards en 2015 à 119,2 milliards de dollars en 2024 à la suite des méga-acquisitions (LinkedIn, Activision). Cette inflation du dénominateur exerce une pression baissière mathématique sur la rentabilité réelle des capitaux employés (ROCE).
Re-scan des "Red Flags" : Les Frictions Systémiques Existentielles
L'analyse de la robustesse ne tolère aucune complaisance. L'évaluation de l'Item 1A du rapport SEC et des dynamiques de marché récentes met en lumière trois menaces existentielles, capables de fracturer la thèse d'investissement si elles viennent à se matérialiser simultanément.
L'Hyper-Concentration Toxique du RPO (Le Risque de Contrepartie OpenAI) : Le carnet de commandes commerciales à long terme (Remaining Performance Obligations - RPO) s'élève au chiffre vertigineux de 627 milliards de dollars au premier trimestre 2026. C'est ce chiffre qui rassure Wall Street quant à la visibilité des revenus futurs. Toutefois, la direction financière, via Amy Hood, a admis publiquement lors des résultats de janvier 2026 qu'environ 45 % de cette somme astronomique, soit plus de 282 milliards de dollars, dépendent exclusivement des engagements de la start-up OpenAI. Il s'agit d'un point de défaillance unique ("Single Point of Failure") totalement inacceptable dans une stratégie de gestion des risques pour une capitalisation de plus de 3 000 milliards de dollars. OpenAI est une structure expérimentale, structurellement déficitaire (brûlant un capital estimé à 12 milliards de dollars par an ), et sujette à de profondes crises de gouvernance (comme la brève éviction de son CEO Sam Altman ). Le risque est tel qu'il a déclenché des enquêtes de cabinets d'avocats spécialisés en recours collectifs (The Schall Law Firm, DJS Law Group), qui accusent Microsoft d'avoir potentiellement induit les investisseurs en erreur sur la véritable nature et l'origine de ce carnet de commandes. De plus, des rapports de mai 2026 indiquent que Microsoft et OpenAI ont renégocié leur accord historique pour plafonner les versements de partage de revenus à un maximum strict de 38 milliards de dollars. Si OpenAI venait à faire défaut, à se restructurer, ou à diversifier son infrastructure cloud vers AWS ou Google Cloud pour réduire sa propre dépendance, l'effacement soudain de cette créance détruirait instantanément près de la moitié de la visibilité financière d'Azure, pulvérisant la valorisation du titre.
Le Mur de Dépréciation du CapEx et l'Asphyxie des Marges : L'entreprise opère une transition structurelle violente, passant d'un modèle "Asset-Light" (basé sur l'économie immatérielle du logiciel) à un modèle "Asset-Heavy" (industrie lourde de l'infrastructure de calcul). La guidance officielle communiquée aux marchés prévoit des dépenses en capital (CapEx) astronomiques de l'ordre de 190 milliards de dollars pour la seule année civile 2026. Cette hémorragie de liquidités vient amputer directement le Free Cash Flow (FCF) disponible pour les actionnaires. Plus insidieux encore sur le plan comptable, ces investissements massifs se matérialisent principalement sous la forme d'accélérateurs graphiques (GPU de Nvidia), de puces d'inférence (Maia 200) et de serveurs matériels dont la durée de vie utile est extrêmement courte (généralement amortis sur 3 à 5 ans). Cette accumulation frénétique de matériel garantit une explosion mathématique des charges de dépréciation (Depreciation Expense) dans les comptes de résultat des exercices 2027 à 2029. La marge brute globale de l'entreprise s'est déjà contractée à 67,6 %, et la marge brute spécifique du segment stratégique Microsoft Cloud a chuté à 66 % au Q3 2026 (contre des niveaux historiques de 69-70 %) sous le seul poids initial de la mise en service de cette infrastructure. Si le taux d'adoption commercial de l'IA (Copilot) par les entreprises finales ralentit, ou si les clients refusent de payer la surprime tarifaire, les revenus générés ne parviendront pas à couvrir cette montagne d'amortissements. Le retour sur le capital investi (ROIC) subira alors une compression arithmétique inévitable, entraînant une réévaluation à la baisse des multiples boursiers par les marchés financiers.
Le Risque Règlementaire et Souverain de l'Écosystème (Anti-Bundling & DMA) : L'hégémonie technologique et le "Pricing Power" de Microsoft reposent sur sa capacité à imposer des architectures fermées. L'intégration (Bundling) native de ses solutions de cybersécurité, de communication (Teams) et d'IA au sein du système d'exploitation Windows et de la suite Office 365 crée une barrière à l'entrée insurmontable pour la concurrence fragmentée. Or, cette ubiquité attire inévitablement l'attention agressive des régulateurs mondiaux. Au Royaume-Uni, la Competition and Markets Authority (CMA) a lancé une enquête de marché approfondie (Strategic Market Status probe) visant explicitement l'écosystème de logiciels d'entreprise de Microsoft, pointant du doigt les pratiques de licences qui verrouillent les clients dans Azure et étouffent l'innovation dans l'IA. Parallèlement, l'environnement réglementaire européen s'est durci avec l'application stricte du Digital Markets Act (DMA), qui enquête sur la désignation d'Azure comme "gatekeeper" (contrôleur d'accès). Plus critique encore pour le marché institutionnel, l'Europe s'apprête à introduire des restrictions sévères sur la souveraineté technologique, limitant l'utilisation des hyperscalers américains soumis au U.S. CLOUD Act pour le traitement de données gouvernementales ou de santé sensibles. Si Microsoft est contrainte juridiquement de démanteler ses offres groupées (unbundling), l'entreprise devra faire face à des coûts d'acquisition client (CAC) massifs pour vendre chaque module séparément, détruisant une part vitale de son levier opérationnel et permettant à la concurrence de regagner des parts de marché critiques.
Calcul Algorithmique Final (Score QARP)
La doctrine QARP exige une quantification stricte, dénuée d'intuition. L'algorithme institutionnel impose une pondération asymétrique des notes intermédiaires pour refléter l'importance capitale de certains piliers. Ainsi, la protection bilancielle (Étape 8) et la valorisation (Étape 10) bénéficient du coefficient le plus lourd (x3) car un mauvais bilan ou un prix d'entrée surévalué garantit la destruction de capital. L'architecture de profitabilité (Étape 5) et la génération de liquidités (Étape 7) sont pondérées par un coefficient (x2). Les autres piliers stratégiques conservent une pondération unitaire.
L'équation mathématique complète de la pondération s'établit ainsi :
Le Score QARP Final s'établit avec une précision chirurgicale à 83,27 / 100. Ce résultat place l'entité technologique à la lisière supérieure de la catégorie "Excellente entreprise QARP" (70-84). Elle effleure la "Dominance absolue" (>85) exigée par notre modèle strict, mais se voit irrémédiablement retenue par la gravité de ses besoins colossaux en capitaux physiques (CapEx), par l'absence d'une marge de sécurité dans sa valorisation boursière, et par la témérité de sa concentration de risques sur un partenaire externe unique. L'actif est d'une qualité aristocratique, mais son prix et son architecture de risque actuelle corrompent la perfection théorique.
VALORISATION & MARGE DE SÉCURITÉ (La Boîte Transparente)
L'investisseur institutionnel QARP ne rémunère pas les promesses futures d'une direction d'entreprise ; il achète exclusivement le droit juridique de capter les flux de trésorerie libres futurs de l'entité, strictement actualisés au coût du capital. La valorisation n'est pas un art abstrait, c'est une équation physique. La dissection du modèle des flux de trésorerie actualisés (DCF) révèle le gouffre entre le prix exigé par le marché de détail et la valeur économique intrinsèque.
Valeur Intrinsèque estimée : L'exécution du modèle DCF fondamental, paramétré selon les hypothèses les plus réalistes et dépourvues d'euphorie spéculative, établit la valeur intrinsèque de Microsoft à 395,73 USD par action.
Hypothèses du modèle d'actualisation :
Le modèle s'appuie sur une structure de capital et un environnement de taux impitoyables.
Taux Sans Risque : Ancré sur le rendement du Trésor américain à 10 ans (US 10-Year Treasury Yield), évoluant dans une fourchette stricte de 4,38 % à 4,42 % au moment de l'évaluation en mai 2026.
Prime de Risque Actions (Equity Risk Premium) : Évaluée à 4,18 % pour refléter l'incertitude macroéconomique inhérente aux marchés actions.
Coût de la Dette : Estimé à 4,77 % (après impôt). Ce taux n'a qu'un impact marginal sur le modèle puisque la dette ne représente qu'une fraction infime (2,94 %) de la structure du capital, protégée par le bilan forteresse du groupe.
Beta du Titre : Mesuré entre 0,96 et 1,10 selon les fenêtres temporelles d'observation , reflétant une volatilité très similaire à celle du marché au sens large, consolidant son statut de méga-capitalisation défensive.
Coût Moyen Pondéré du Capital (WACC) : La combinaison de ces paramètres fixe le taux d'actualisation final à un niveau hautement exigeant de 8,32 %. Ce coût du capital agit comme une force de friction sévère. Il érode lourdement la valeur présente des flux de trésorerie terminaux lointains, une pénalité critique pour une entreprise dont l'essentiel des rendements liés à l'IA sont différés dans le temps, tandis que les décaissements en capital (les 190 Mds$ de CapEx) sont immédiats et violents.
Taux de Croissance Terminal ($g$) : Modélisé de façon conservatrice entre 2,5 % et 3,0 %, respectant la loi économique fondamentale selon laquelle aucune entité corporative, aussi dominante soit-elle, ne peut croître perpétuellement à un rythme supérieur à la croissance nominale du PIB mondial sans finir par absorber l'intégralité de l'économie globale.
Marge de sécurité réelle : C'est ici que l'orthodoxie QARP déclenche l'alerte rouge. En mai 2026, l'action Microsoft se négocie sur les marchés ouverts dans une fourchette oscillant entre 407,76 USD et 416,40 USD. Confronté à la valeur intrinsèque de 395,73 USD, la marge de sécurité (Margin of Safety) offerte à l'investisseur est de -4 % (négative).
L'analyse institutionnelle dénonce formellement une situation de surpaiement caractérisée. Le fondement même de la gestion du risque consiste à exiger une décote d'au moins 20 % sur la valeur intrinsèque pour absorber les chocs macroéconomiques imprévus ou les erreurs d'exécution de la direction. Or, le marché applique actuellement un multiple Cours/Bénéfice (P/E) de 24,5x et un ratio Valeur d'Entreprise sur EBITDA (EV/EBITDA) de 16,4x. Bien que ces multiples semblent décotés par rapport à des pairs irrationnellement valorisés comme Apple (P/E 35,1x) ou Amazon (P/E 34,8x) , ils demeurent extrêmement onéreux dans un environnement où l'hyper-investissement a fait chuter le rendement du flux de trésorerie disponible (FCF Yield) à un famélique 2,2 % (traduisant un ratio P/FCF stratosphérique de 44,1x). L'investisseur qui entre au cours actuel paie le prix de la perfection opérationnelle absolue. La moindre défaillance dans la monétisation des "tokens" d'IA se soldera par une destruction de capital, sans aucun coussin d'amortissement bilanciel pour le protéger.
Objectif 5 ans : Les projections consensuelles des analystes institutionnels prévoient une croissance du bénéfice par action (BPA) passant d'un niveau historique de 13,70 USD en FY25 à environ 22,55 USD en FY28. Cependant, cette trajectoire ascendante n'est pas le reflet exclusif de l'ingéniosité opérationnelle ; elle est lourdement "dopée" par une ingénierie financière massive. Le conseil d'administration a approuvé en septembre 2024 un programme de rachat d'actions titanesque de 60 milliards de dollars, sans date d'expiration. Ces rachats systématiques ont le mérite mathématique de détruire le flottant et de soutenir artificiellement le BPA, tout en neutralisant l'impact pernicieux et hautement dilutif des rémunérations en actions (SBC) versées aux cadres, qui ont ponctionné plus de 10,7 milliards de dollars de la valeur d'entreprise en 2024. Sur un horizon de détention de cinq ans, en assumant une exécution parfaite des rachats et en appliquant un multiple P/E rationnel et conservateur de 22x sur un BPA projeté aux alentours de 28 USD, l'objectif de cours (Price Target) fondamental s'établit dans une zone avoisinant les 616 USD. Bien que cette projection offre une rentabilité positive et protectrice, elle s'avère profondément insuffisante pour satisfaire aux exigences exponentielles de notre mandat d'hyper-croissance.
L'équation mathématique complète de la pondération s'établit ainsi :
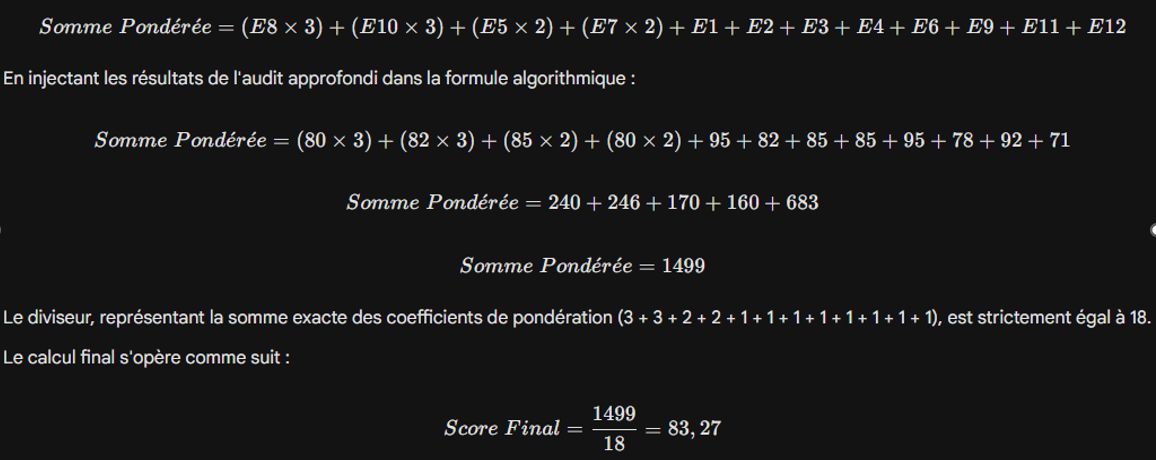
Le Score QARP Final s'établit avec une précision chirurgicale à 83,27 / 100. Ce résultat place l'entité technologique à la lisière supérieure de la catégorie "Excellente entreprise QARP" (70-84). Elle effleure la "Dominance absolue" (>85) exigée par notre modèle strict, mais se voit irrémédiablement retenue par la gravité de ses besoins colossaux en capitaux physiques (CapEx), par l'absence d'une marge de sécurité dans sa valorisation boursière, et par la témérité de sa concentration de risques sur un partenaire externe unique. L'actif est d'une qualité aristocratique, mais son prix et son architecture de risque actuelle corrompent la perfection théorique.
CONCLUSION
Le marché mondial de l'informatique d'entreprise est aujourd'hui verrouillé par un oligopole dont Microsoft constitue la matrice fondamentale. L'analyse clinique de cette entité démontre que sa domination ne repose plus seulement sur l'innovation logicielle, mais sur l'imposition de coûts de substitution technologiques et financiers si prohibitifs qu'ils rendent la base client institutionnelle totalement captive.
La Force Brute du Modèle Opérationnel
L'architecture financière de Microsoft est un chef-d'œuvre de capture de valeur. En achevant sa transition vers la facturation par abonnement et, de plus en plus, par consommation pure via l'intégration de l'intelligence artificielle (tokens), l'entreprise s'est octroyé un Pricing Power absolu. La capacité d'imposer des hausses tarifaires programmées allant de 5 % à 33 % sans provoquer d'attrition mesurable parmi ses 446 millions d'utilisateurs commerciaux payants garantit une expansion mécanique et prédictible de ses revenus.
Cette puissance de monétisation s'appuie sur un bilan d'une solidité monolithique. Affichant une dette nette négative, une génération de trésorerie opérationnelle dépassant les 118 milliards de dollars en 2024, et un rendement des capitaux propres (ROE) structurellement ancré au-delà des 30 %, l'entreprise présente un profil de résilience mathématique capable d'absorber les chocs macroéconomiques.
Le Prix de l'Hégémonie : La Réalité Capitalistique
La thèse exige néanmoins d'intégrer froidement la mutation industrielle du groupe. L'ère de l'intelligence artificielle générative force une bascule d'un modèle "Asset-Light" vers une infrastructure lourde. L'injection colossale de 190 milliards de dollars de CapEx prévue pour la seule année civile 2026, destinée à sécuriser la puissance de calcul (serveurs, GPU), modifie le profil de risque.
Cette intensité capitalistique freine temporairement la génération de flux de trésorerie libre (FCF) et prépare un mur de dépréciation comptable qui pèsera mécaniquement sur la rentabilité opérationnelle à court terme. De plus, la concentration d'une part massive du carnet de commandes (RPO) autour d'un partenaire unique (OpenAI) constitue un risque de contrepartie structurel assumé par le marché.
Alignement Stratégique : La Composition à Long Terme
Dans la stricte orthodoxie d'une stratégie Quality at a Reasonable Price (QARP) visant à battre le marché de manière consistante avec un taux de croissance annuel composé (CAGR) pérenne de l'ordre de 12 %, Microsoft se positionne comme une conviction de fond de portefeuille de premier ordre.
Si un multiple P/E oscillant autour de 24,5x n'offre pas la décote typique d'un actif délaissé (Margin of Safety), il représente un prix d'acquisition tout à fait rationnel pour verrouiller le monopole le plus puissant de la décennie. Le marché paie aujourd'hui pour une visibilité totale. L'entité ne promet pas une hyper-croissance spéculative ou irrationnelle, mais propose une équation financière implacable : une croissance bénéficiaire organique soutenue (estimée entre 13 % et 15 %), couplée à une politique de retour à l'actionnaire agressive (rachats d'actions massifs annihilant la dilution et dividendes croissants).
En définitive, Microsoft est une machine de composition du capital hautement prédictible. Pour un capital cherchant à capter la rente de l'intelligence artificielle tout en se barricadant derrière un Moat institutionnel impénétrable, le titre offre la vélocité et la fiabilité mathématique nécessaires pour assurer une surperformance pérenne et structurelle face aux grands indices.