

Le pari de la résilience : Pernod Ricard
Situation actuelle :
Pernod Ricard traverse une passe difficile, perçue par le marché comme une véritable traversée du désert. Affecté par le déstockage massif aux États-Unis, les incertitudes persistantes en Chine et le contrecoup du cycle post-Covid. Le groupe est entré dans ce que la direction appelle pudiquement des « années de transition ».
L'action a subi une sévère correction, avec une chute d'environ -70% depuis ses sommets. Résultat, le dossier affiche aujourd'hui une sous-évaluation historique, un PER autour de 12, bien loin de sa moyenne historique qui dépasse les 32x (médiane 10ans).
Certes, le tableau n'est pas rose. Mais attention à ne pas céder à la panique ambiante. Beaucoup classent déjà le titre dans la catégorie « saucisse » à ne pas toucher, même avec un bâton... mais n'est-ce pas là que parfois les opportunités se cachent ?
La vraie question ? La consommation d'alcool est-elle en baisse ?
Une préoccupation majeure du marché est la perception d'une baisse mondiale de la consommation d'alcool, notamment chez les jeunes générations (Gen Z).
La réponse courte est oui, en termes de volumes globaux, la consommation de spiritueux (et d'alcool en général) est en baisse au niveau mondial depuis quelques années. Cependant, cette réalité cache des disparités importantes. Une tendance de fond "Moins, mais mieux". Depuis plusieurs années, on observe une transformation des habitudes :
Recul des volumes : Les données récentes notamment de l'IWSR (International Wine and Spirits Record) en 2025-2026 confirment une baisse continue du volume total de spiritueux consommés. Les consommateurs deviennent plus réfléchis et espacé.
Premiumisation : Le nombre de litres vendus diminue, la valeur du marché reste soutenue, voire progresse, car les consommateurs se tournent vers des produits plus chers et plus qualitatifs (spiritueux "premium" et "super-premium").
Plusieurs éléments expliquent ce repli des volumes :
Pression sur le pouvoir d'achat : L'inflation et l'incertitude économique poussent de nombreux ménages à réduire leurs dépenses discrétionnaires, incluant les sorties et l'achat d'alcool. Sans compter qu’il est compliqué de savoir si la génération Z consomme réellement moins par choix « idéologique » ou par manque de pouvoir d’achat.
La santé : Le mouvement vers une vie plus saine gagne du terrain. Le segment du sans alcool ou à faible teneur en alcool est l'une des rares catégories en croissance.
Évolutions réglementaires. Les politiques de santé publique dans de nombreux pays tendent à se durcir, influençant les comportements (conduite et autres) particulièrement chez les jeunes générations.
Le marché n'est pas homogène :
Chine et Inde : Ces marchés restent des moteurs importants. En Chine, le baijiu pèse lourd dans les statistiques mondiales, et sa consommation influence fortement les chiffres totaux. En Inde, la demande pour le whisky reste dynamique.
Amérique du Nord et Europe : Ce sont ici les marchés les plus matures où la tendance à la baisse est la plus marquée, avec une concurrence accrue de nouvelles catégories comme les RTD (Ready-to-Drink ou cocktails prêts-à-boire).
Ce qu'il faut retenir :
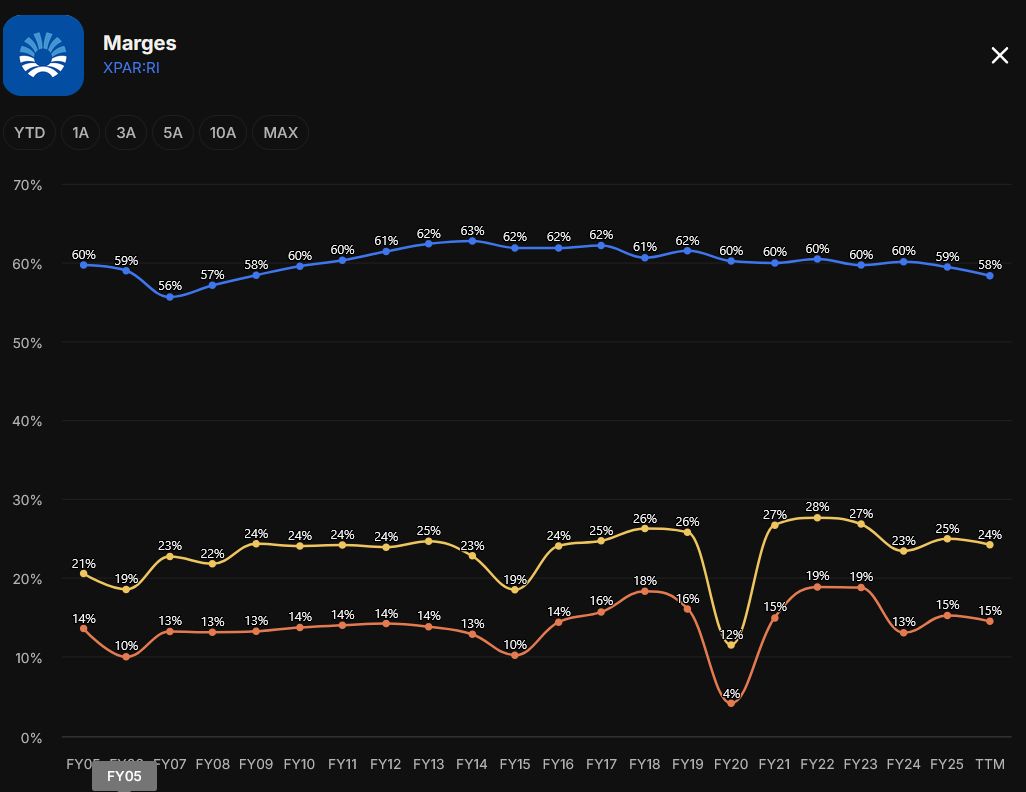
Volume vs Marges : La baisse des volumes est compensée par la montée en gamme. Une entreprise qui réussit à vendre des produits plus chers (mix produit) peut maintenir ou augmenter sa rentabilité même si les quantités vendues diminuent.
Résilience : Le secteur des spiritueux est considéré comme défensif, mais il est de plus en plus sensible aux évolutions des préférences des consommateurs.
Si vous basez votre analyse uniquement sur le volume total, vous constaterez une tendance baissière. Cependant, pour évaluer la santé financière d'un groupe comme Pernod Ricard, il est important de regarder l'évolution du "mix produit" (la part des produits premium dans leurs ventes) et leur capacité à capter les nouvelles tendances.
Qui achète à Pernod Ricard, le Sell-in et Sell-out :
Le marché des spiritueux fonctionne sur un modèle de distribution à plusieurs niveaux (producteur → grossiste → détaillant → consommateur final).
Le Sell-in (ventes de Pernod aux distributeurs)
Le Sell-out (achats réels par les consommateurs)
Explique les déceptions récentes, particulièrement sur le continent nord-américain. Durant la période Covid, une surconsommation à domicile a entraîné un surstockage massif des grossistes (fort Sell-in). Aujourd'hui, bien que les consommateurs finaux continuent d'acheter à un rythme normalisé (Sell-out stable), les grossistes américains écoulent leurs excédents de stocks avant de recommander. Ce cycle de déstockage pèse sur le chiffre d'affaires. La direction tablent sur une fin de ce déstockage et une normalisation attendue pour le second semestre 2026 (même si on entend ça depuis déjà plusieurs mois lors des résultats trimestriels).
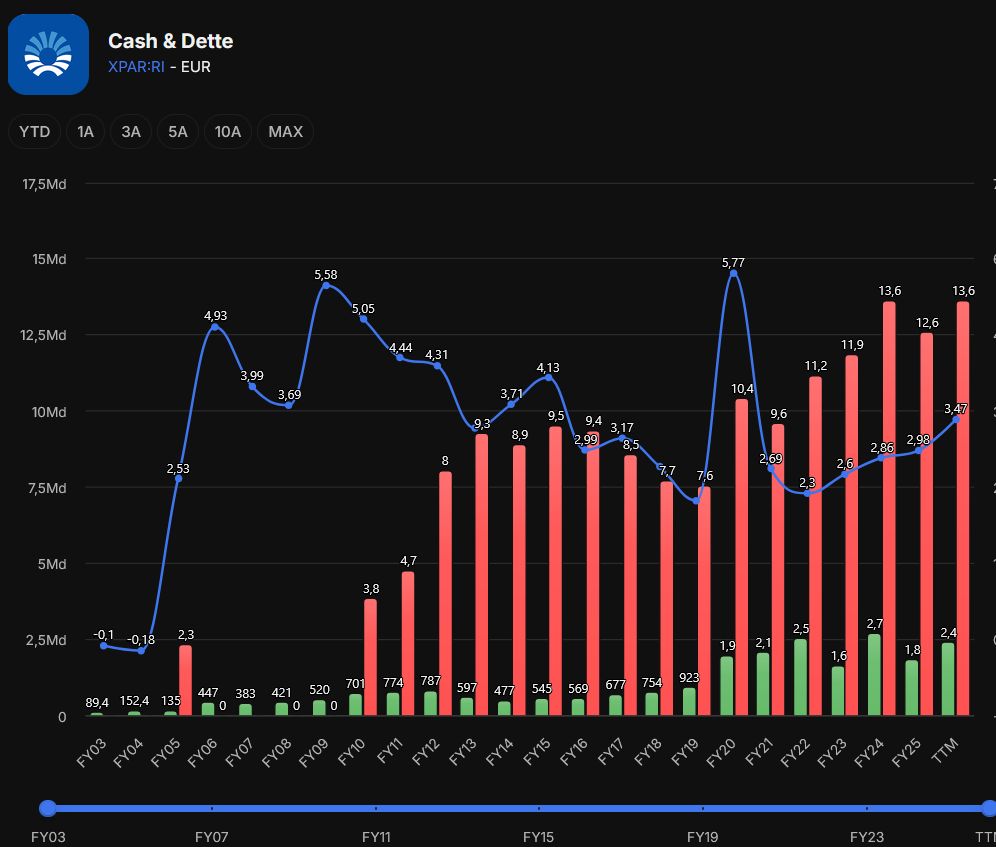
La dette, problématique ?
Oui, il y a de la dette. Oui la dette/EBITDA de 3.4 n’est pas l’idéal. Mais quand on dézoome un peu ce n’est pas d’hier, ce n’est pas une situation inhabituelle. Pernord a su par le passé grossir tout en ayant déjà connu le chemin de la réduction de sa dette.
Des plan ambitieux de réorganisation stratégique, baptisé Tomorrow 2, visant à réaliser 1 milliard d'euros d'économies d'ici 2029 pourrait soulager le ralentissement du marché mondial et une dette qui commence a remonter.
Qu’on paie avec PERNOR RICARD aujourd’hui ?
Activité : Valorisation :
CA : 10,04 Md€ Valorisation du cours : 63.86€
Bénéfice : 1.46 Md€ Capitalisation boursière :
Bénéficie par action : 5.62€ P/E : 11.36
Free cash-flow : Dividende :
FCF : 1.2Md€ Montant : 4.70 €
FCF Yield : 7.45% Rendement : 7.35%
À quel point l'entreprise est-elle sous-évaluée ?
La chute du cours de l'action s'explique par le sentiment négatif du marché face à un ralentissement des ventes (stagnation du chiffre d'affaires consolidé autour de 10 milliards) Cependant, les marchés ont tendance à surréagir aux "trous d'air" conjoncturels. Historiquement, Pernod Ricard s'échange à des multiples de valorisation propres aux valeurs de croissance défensives et du luxe (PER : 32 sur une médiane 10ans). Le PER actuel proche de 12 intègre un scénario extrêmement pessimiste et offre une belle marge de sécurité. Voici mes trois projections :
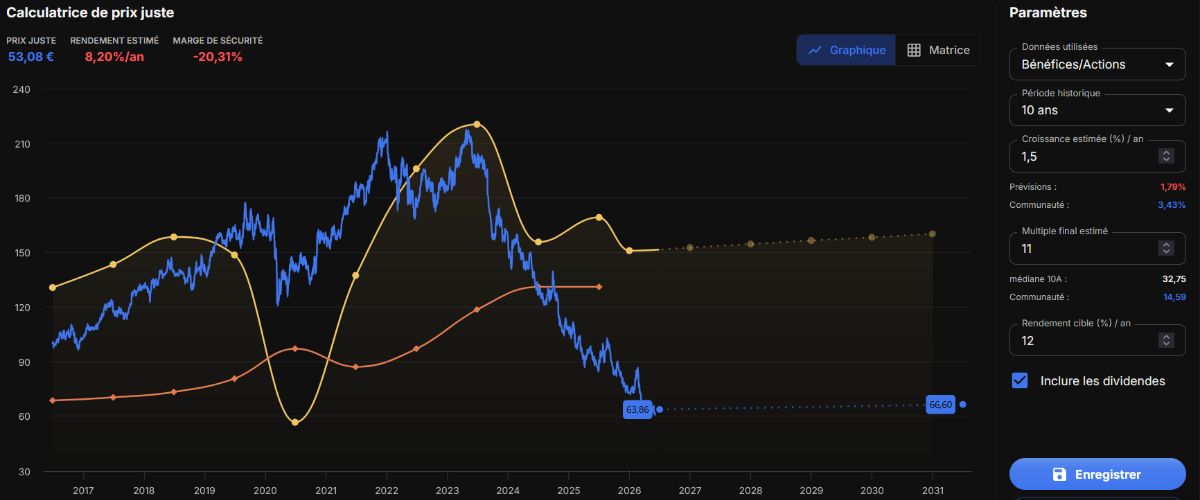
Scénario conservateur : 8,20% / an
Situation compliqué coté US/Chine
Mix prix qui ne se normalise pas.
Croissance des profits d’environ 1.5% par an, et un dividende de 7.35% et se négocie avec un PER qui reste au alentours de 11x.
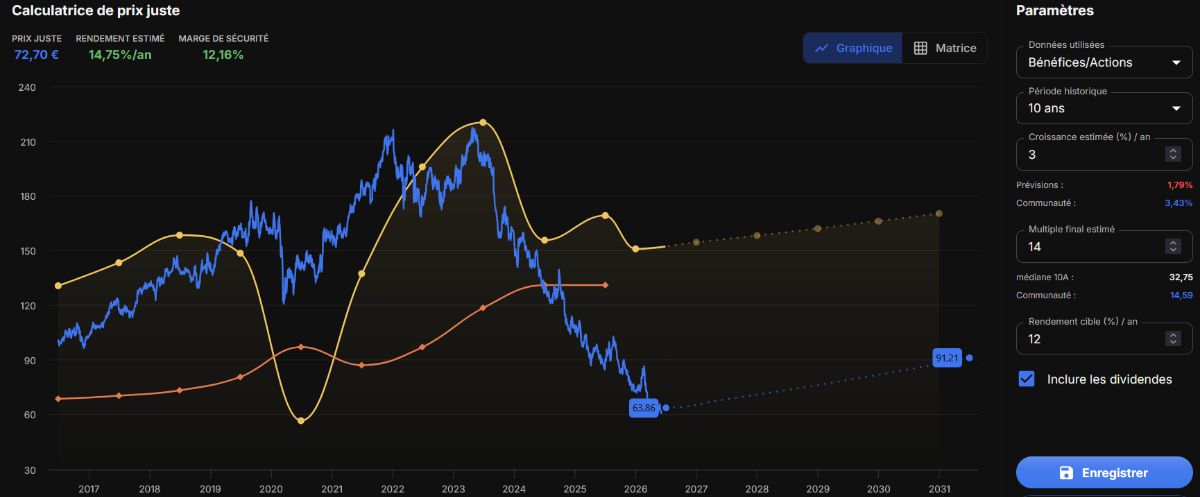
Scénario moyen : 14.75% / an
Le sell-out continue de s'améliorer
Le sell-in se stabilise et montre les premiers signes de reprise.
En Chine, le marché du cognac poursuit sa normalisation.
La société vise une croissance des bénéfices d'environ 3 % par an, offre un rendement du dividende de 7,35 % et se négocie sur la base d'un PER d'environ 14x.
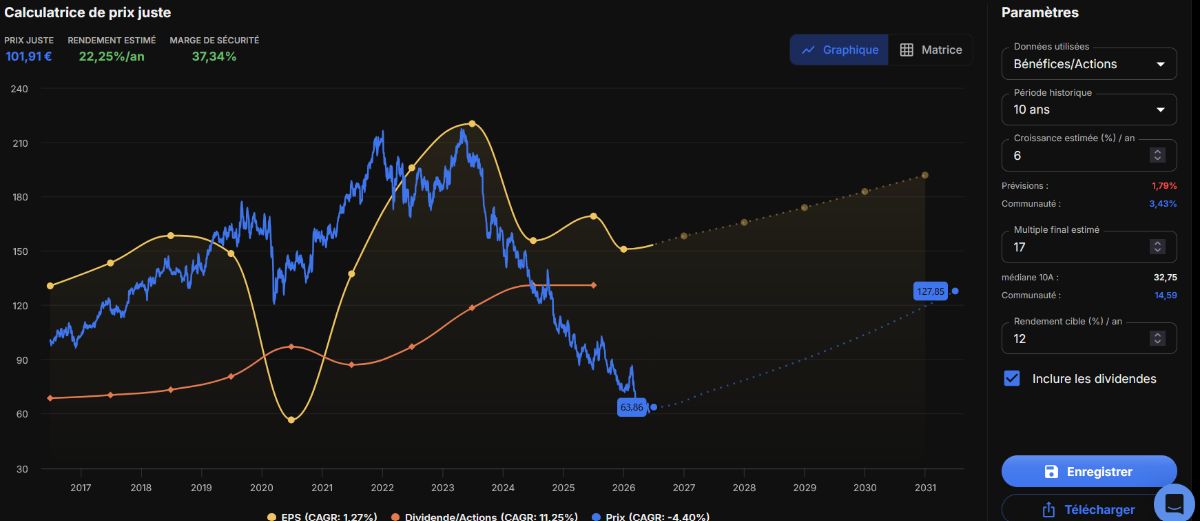
Scénario optimiste : 22.25% / an
Chine (premium + duty free) : retour à une dynamique neutre ou légèrement positive.
Mix géographique : amélioration progressive.
Inde : poursuite d'une forte dynamique de croissance.
La société vise une croissance des bénéfices d'environ 6 % par an, offre un rendement du dividende de 7,35 % et se négocie sur la base d'un PER d'environ 17x, une valorisation qui reste attractive.
Conclusion :
Dans les trois scénarios, je ne pense pas avoir retenu des chiffres exorbitants, cote PER, je reste même deux fois inferieur a ma médiane 10 ans. Comme vous pouvez le voir, même si, avec le pari Pernod Ricard, on ne multiplie pas son cours par dix, le risque reste modéré, voire confortable.
L'alcool est-il le nouveau tabac ? On observe des volumes structurellement en baisse, compensés par un « pricing power » fort permettant d'augmenter les prix pour maintenir les marges, transformant ces entreprises en « vaches à lait » générant d'énormes flux de trésorerie disponible (qui augmente d’ailleurs). Si la réglementation se durcit, Pernod Ricard possède, contrairement au tabac il y a une image de marque qui le place à mi-chemin entre un bien de consommation courante et l'industrie du luxe. La stratégie de « premiumisation » (boire moins, mais boire mieux) garantit des marges stables.
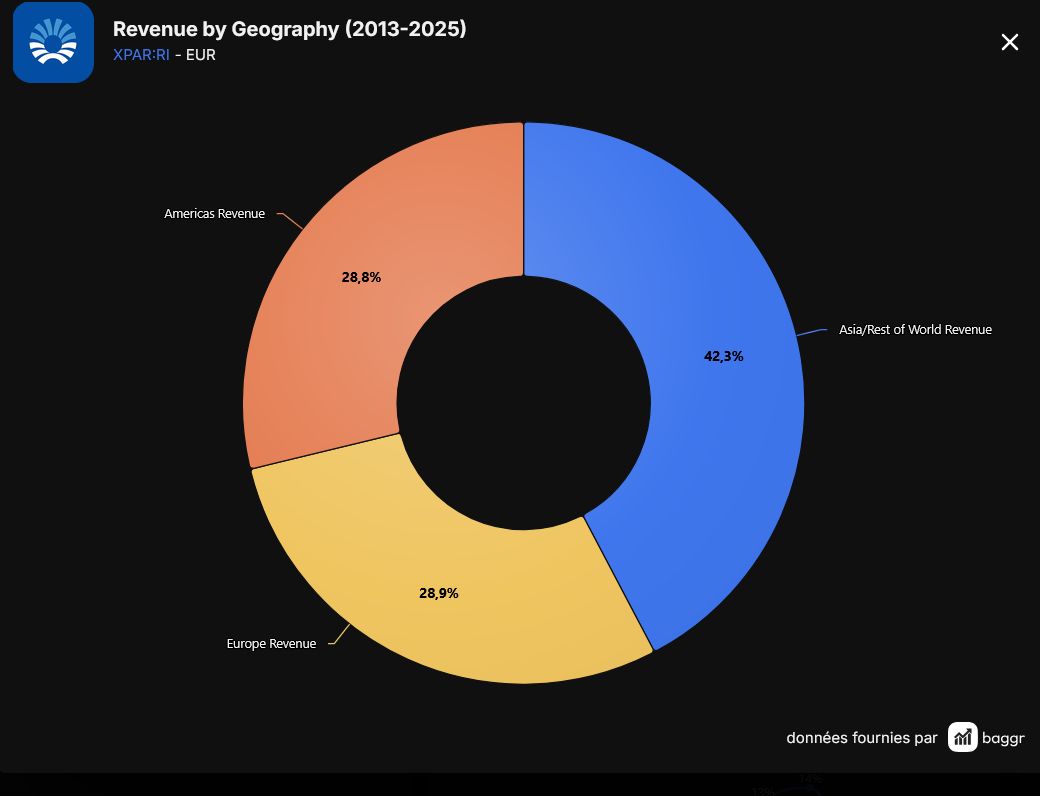
Pernod Ricard possède l'un des plus beaux portefeuilles de marques au monde : Absolut, Jameson, Ricard, Chivas Regal, Ballantine's, Havana Club, Mumm ou encore Martell, avec une bonne diversification géographique.
Ce ne sont pas des produits que l'on remplace du jour au lendemain. Construire une marque mondiale demande parfois plusieurs décennies, voire plus d'un siècle, avec un circuit de distribution solide et rodé. C'est ce qui constitue, selon moi, le véritable avantage concurrentiel. Aujourd'hui, le marché semble considérer que la consommation d'alcool est condamnée à décliner durablement. Personnellement, je pense que la réalité est un peu plus nuancée :
Oui, certains marchés traversent une période difficile.
Oui, la Chine ralentit.
Oui, les distributeurs américains ont réduit leurs stocks après les excès du Covid.
En revanche, les moments de convivialité ne disparaissent jamais complètement (anniversaires, mariages, repas de famille, soirées entre amis). Depuis plusieurs centaines d'années, les spiritueux font partie de ces habitudes de consommation qui évoluent, mais ne disparaissent pas.
Cela ressemble davantage à un cycle qu'à une rupture définitive. Les phénomènes de déstockage finissent par s'estomper et les habitudes de consommation évoluent souvent vers le « boire moins, mais boire mieux ». C'est justement sur ce segment premium que Pernod Ricard est particulièrement bien positionné. Pour l'investisseur «Value » orienté sur le long terme, la situation actuelle est une anomalie de marché. Le risque baissier est limité par un plancher de valorisation et le soutien d'un dividende élevé. Le trou d'air de 2024-2026 représente donc une bonne opportunité pour accumuler et renforcer sa position, tout en bénéficiant d’un dividende qui nous fait attendre avant le rebond cyclique de l'entreprise projeté dès 2027.
Qu'en pensez-vous ? Sommes nous face à une entreprise en déclin de façon irrémédiable ou simplement une bonne société que le marché a momentanément oubliée ?