

Intuit : le marché a pricé la mort de TurboTax. Les chiffres racontent une autre histoire.
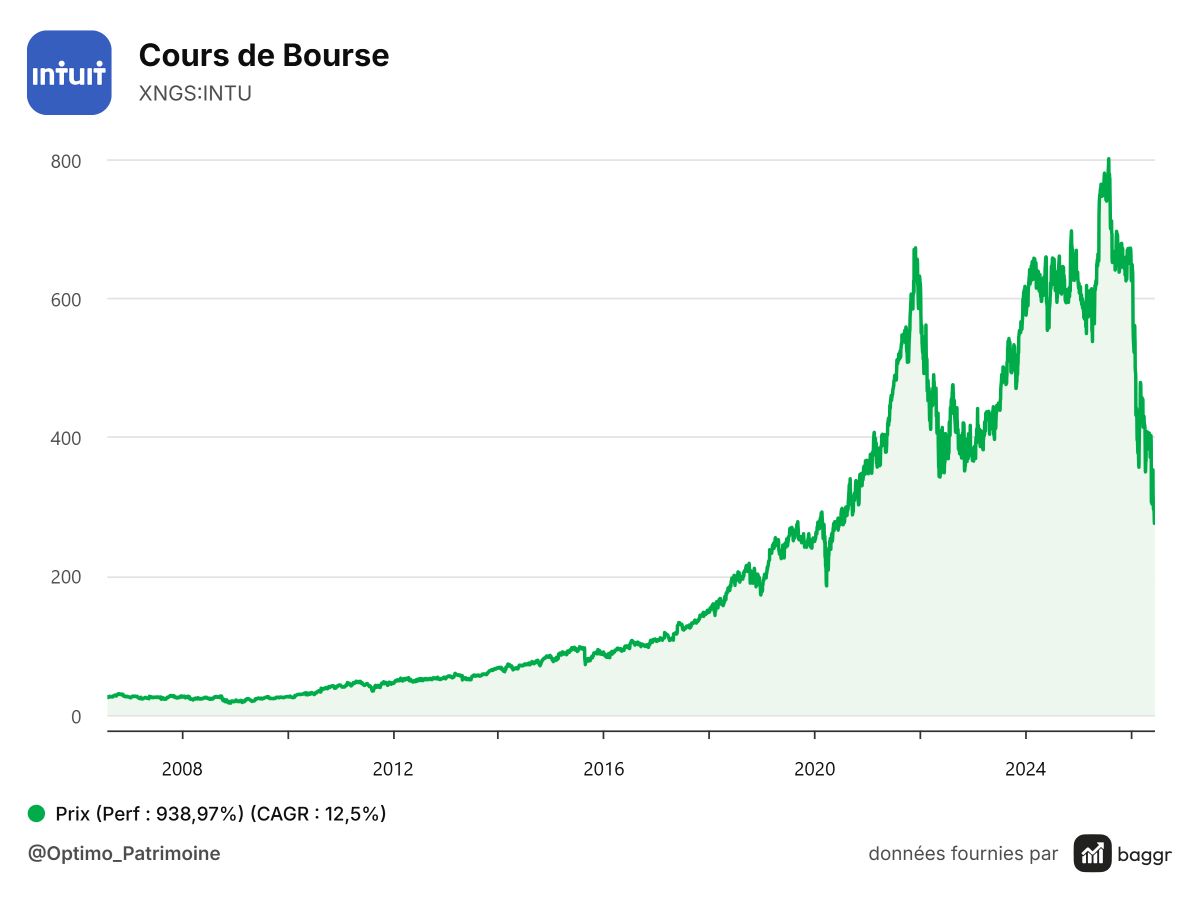
De 813 dollars à 287 dollars, une chute de 65% en dix-huit mois. À l'arrivée : une franchise de 45 milliards de free cash flow annualisé, traitée à 10x ses bénéfices futurs, soit deux fois moins que l'indice S&P 500.
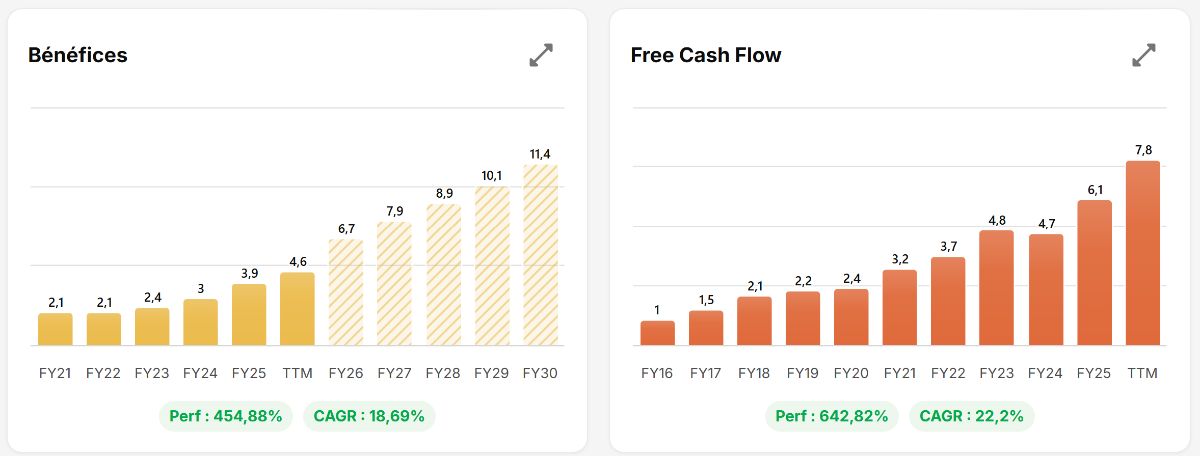
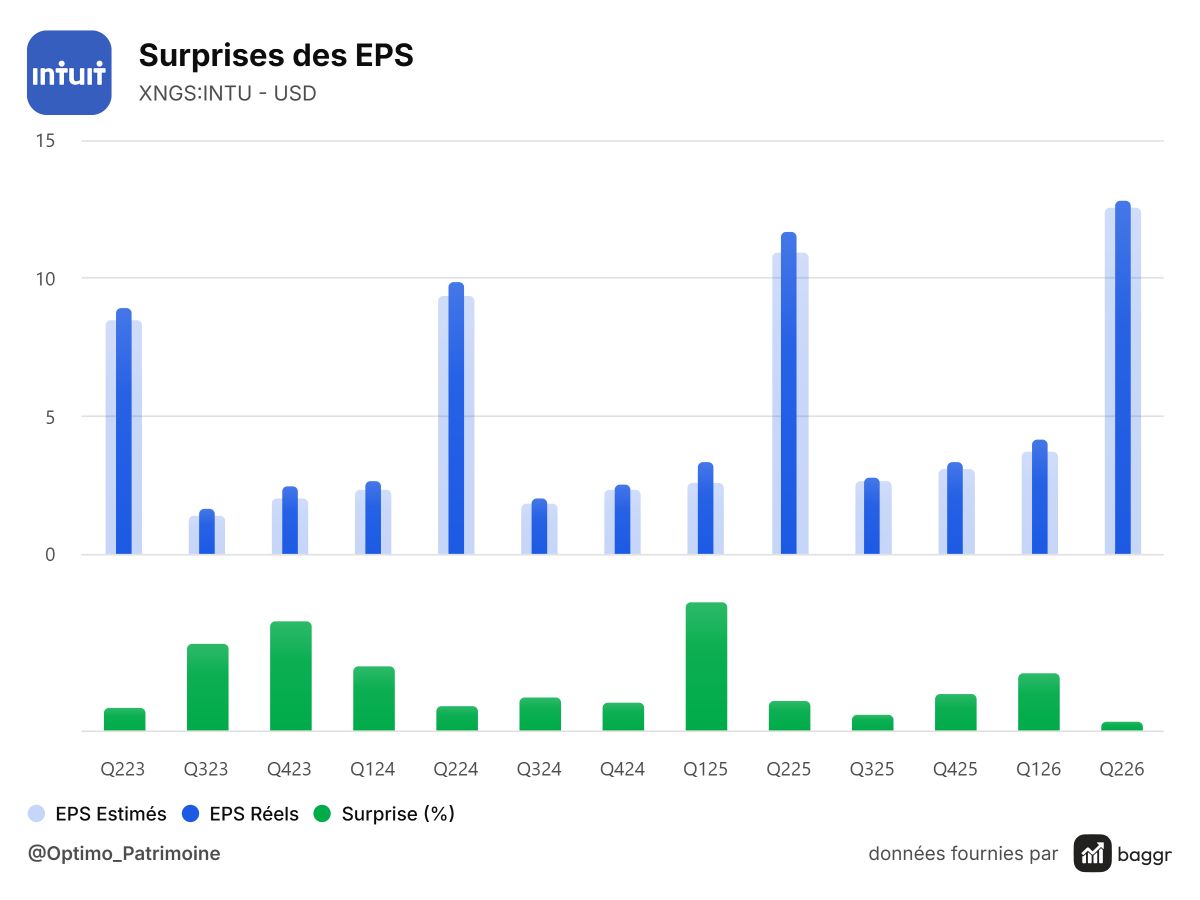
Il faut partir du chiffre le plus difficile à ignorer. Intuit s'échangeait à 813 dollars en décembre 2021. Le titre traite aujourd'hui à 287 dollars. Une chute de 65% sur un titre que 73% des analystes recommandent de renforcer, qui n'a pas raté une seule estimation de bénéfice sur les dix derniers trimestres, et dont le free cash flow vient d'atteindre 7,8 milliards de dollars sur douze mois avec un CAGR de 22%.
Ce décalage entre le cours et la réalité opérationnelle est l'objet de cette thèse. Il faut comprendre pourquoi il existe avant de comprendre pourquoi il peut se résorber.
Ce qu'est Intuit, et pourquoi ça compte
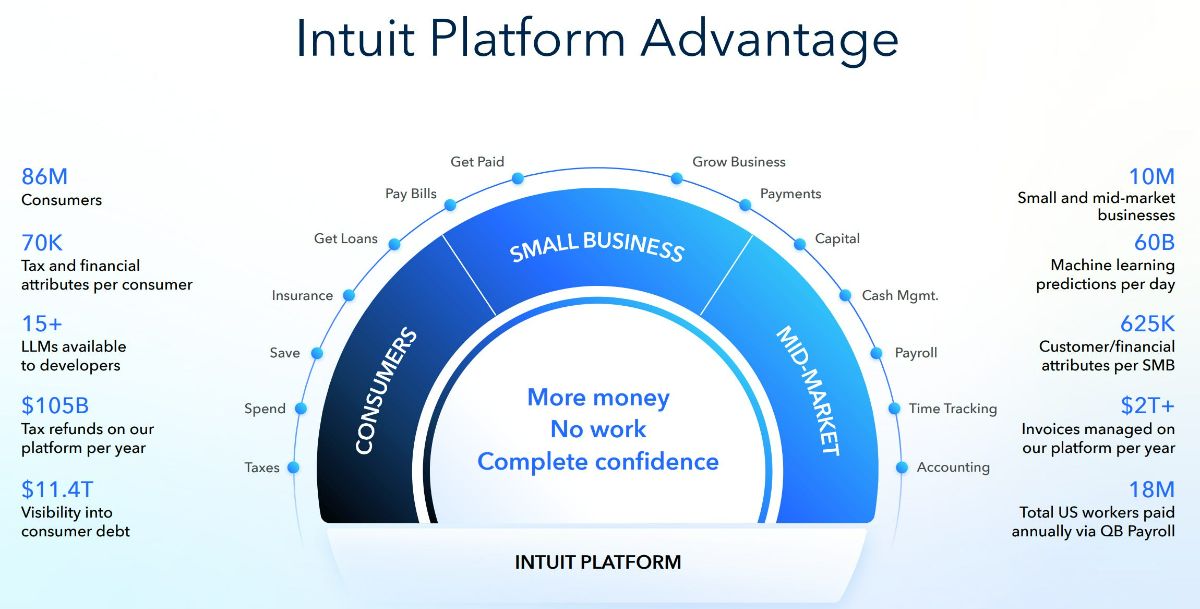
Intuit est une entreprise que tout le monde utilise sans nécessairement connaître son nom.
Elle opère trois franchises dominantes sur leurs marchés respectifs.
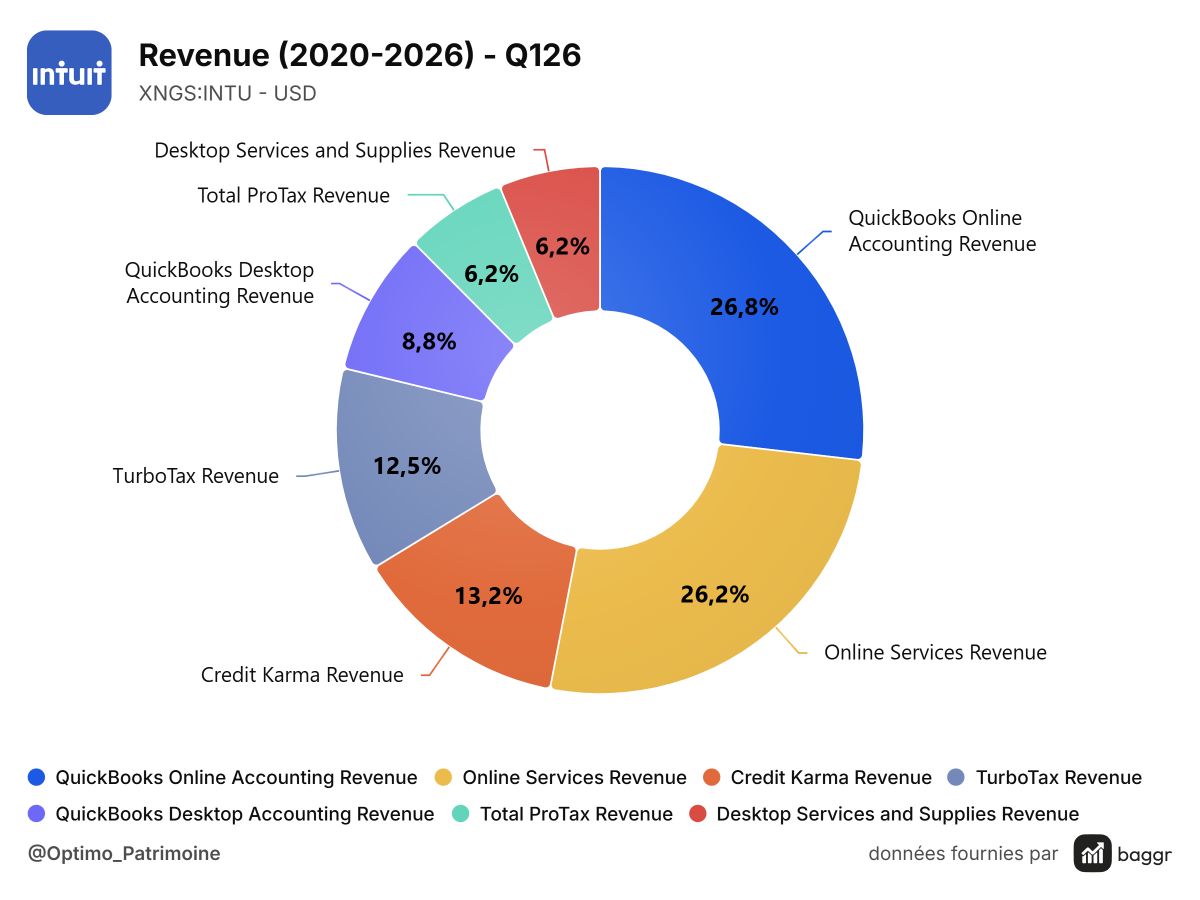
TurboTax détient environ 60% du marché américain des logiciels de déclaration fiscale. Chaque année, des dizaines de millions d'Américains confient leur déclaration à TurboTax, soit en mode autonome, soit via TurboTax Live où un conseiller fiscal humain ou assisté par IA intervient à la demande. La plateforme a développé sur trois décennies une base de données fiscale propriétaire, un patrimoine de confiance et une expérience utilisateur que personne n'a encore remplacés.
QuickBooks est utilisé par 81% des petites entreprises américaines pour leur comptabilité. Ce chiffre seul explique une grande partie de la moat : quand une entreprise de dix personnes a structuré ses processus, sa facturation, sa paie et ses paiements autour de QuickBooks depuis cinq ans, la migration vers un concurrent ne représente pas un coût, c'est une disruption existentielle. QuickBooks Online génère des abonnements récurrents avec des taux de renouvellement structurellement élevés.
Credit Karma est la troisième pièce : une plateforme de finances personnelles qui connecte les consommateurs à des offres de crédit, d'assurance, et de gestion de dette, monétisée par des commissions d'affiliation. Moins visible mais en progression.
La peur qui a fait s'effondrer le cours
Pour comprendre pourquoi Intuit est passé de 813 à 287 dollars, il faut nommer la thèse baissière explicitement. Elle se résume ainsi : ChatGPT et les grands modèles de langage vont permettre à n'importe qui de faire sa déclaration fiscale gratuitement, en éliminant le besoin de TurboTax. Simultanément, des outils comptables IA vont remplacer QuickBooks pour les petites entreprises. Intuit est une franchise à 20 milliards de revenus annuels assise sur un modèle en voie d'obsolescence.
Cette thèse a deux problèmes majeurs.
Le premier est empirique. Si l'IA avait commencé à détruire le modèle d'Intuit, les chiffres le montreraient. Or les revenus ont progressé de 15.63% en FY25, l'EPS a bondi de 30.62%, le free cash flow a cru de 30.47%, et le taux de dépassement des estimations sur les dix derniers trimestres est de 100%. Ce n'est pas le profil d'une entreprise en cours d'obsolescence.
Le second problème est structurel. La thèse baissière confond l'existence d'un outil avec sa capacité à être utilisé de manière fiable dans un contexte réglementaire complexe. Une déclaration fiscale américaine engage la responsabilité légale du déclarant. TurboTax Live combine l'IA avec des conseillers fiscaux certifiés qui signent la déclaration. Aucun modèle de langage gratuit n'offre cette garantie. Le marché adressable de TurboTax n'est pas "les gens qui veulent faire une déclaration", c'est "les gens qui veulent que leur déclaration soit correcte et opposable".
En réalité, l'IA est un accélérateur pour Intuit, pas un substitut. La société intègre des fonctionnalités IA dans TurboTax, QuickBooks et Credit Karma avec une avance compétitive directe : trente ans de données fiscales et comptables propriétaires, inaccessibles à OpenAI ou à Google pour entraîner leurs modèles sur ce domaine spécifique.
Les fondamentaux : une machine financière en accélération
Le tableau financier d'Intuit mérite d'être lu dans son intégralité, car il est exceptionnel.
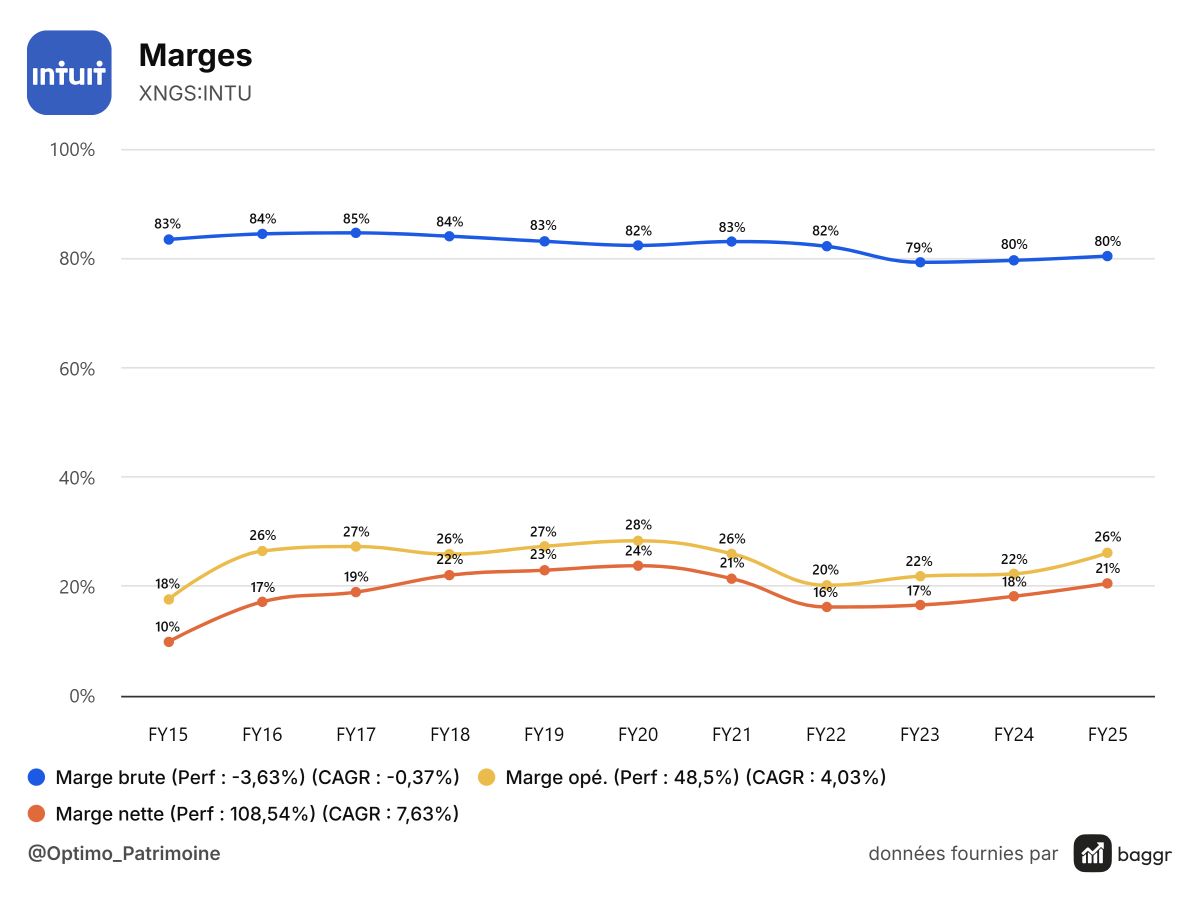
La marge brute atteint 80.39%. C'est le niveau d'un éditeur de logiciel pur, pas d'un acteur hybride avec des coûts variables significatifs. La marge opérationnelle ressort à 26.14%, en progression sur l'exercice précédent. La marge de free cash flow dépasse 32%, ce qui signifie qu'Intuit convertit un dollar de revenu en 32 centimes de trésorerie disponible après tous les investissements.
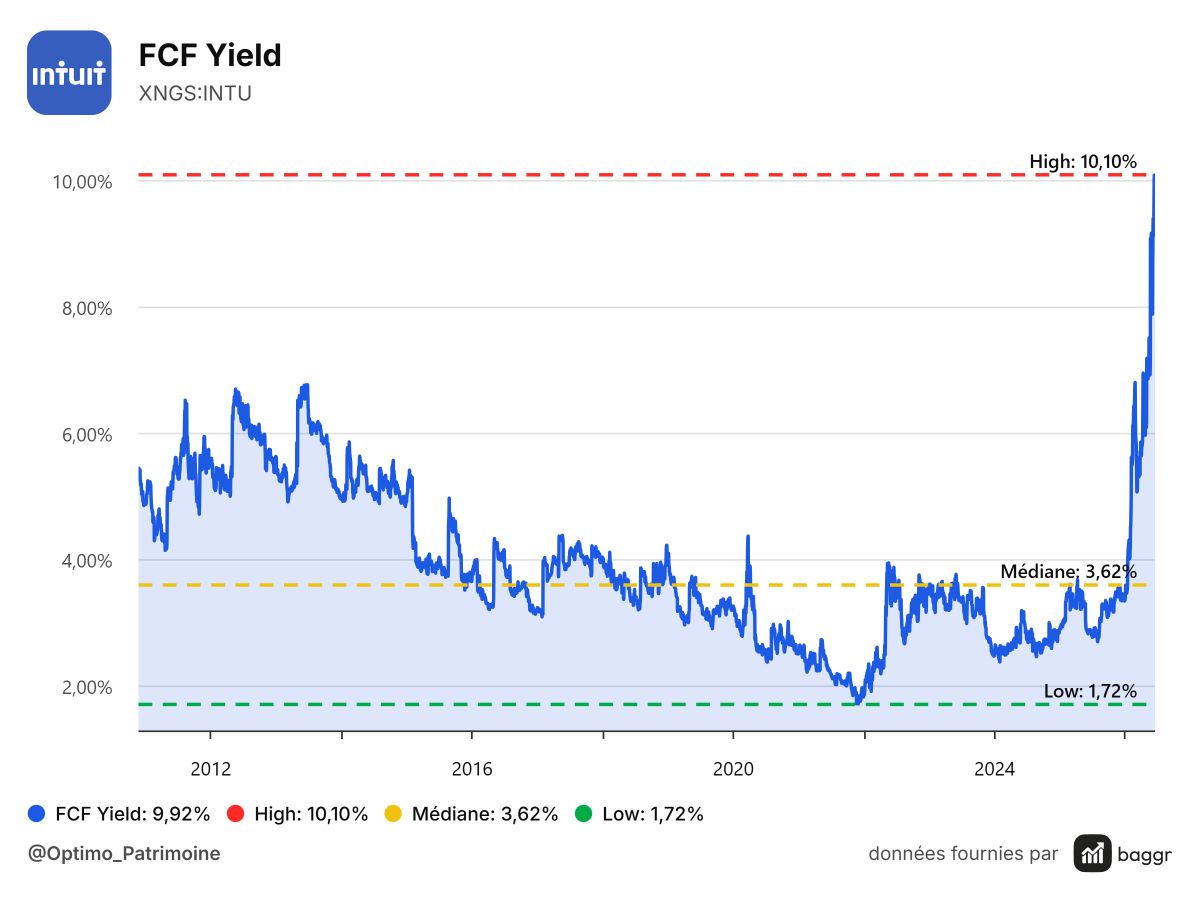
Le free cash flow sur les douze derniers mois atteint 7.8 milliards de dollars. Pour une capitalisation de 78.5 milliards, cela représente un FCF yield de près de 10% sur les niveaux actuels, à comparer à la médiane historique de 3 à 4%. Le CAGR du free cash flow sur dix ans ressort à 22.2%.
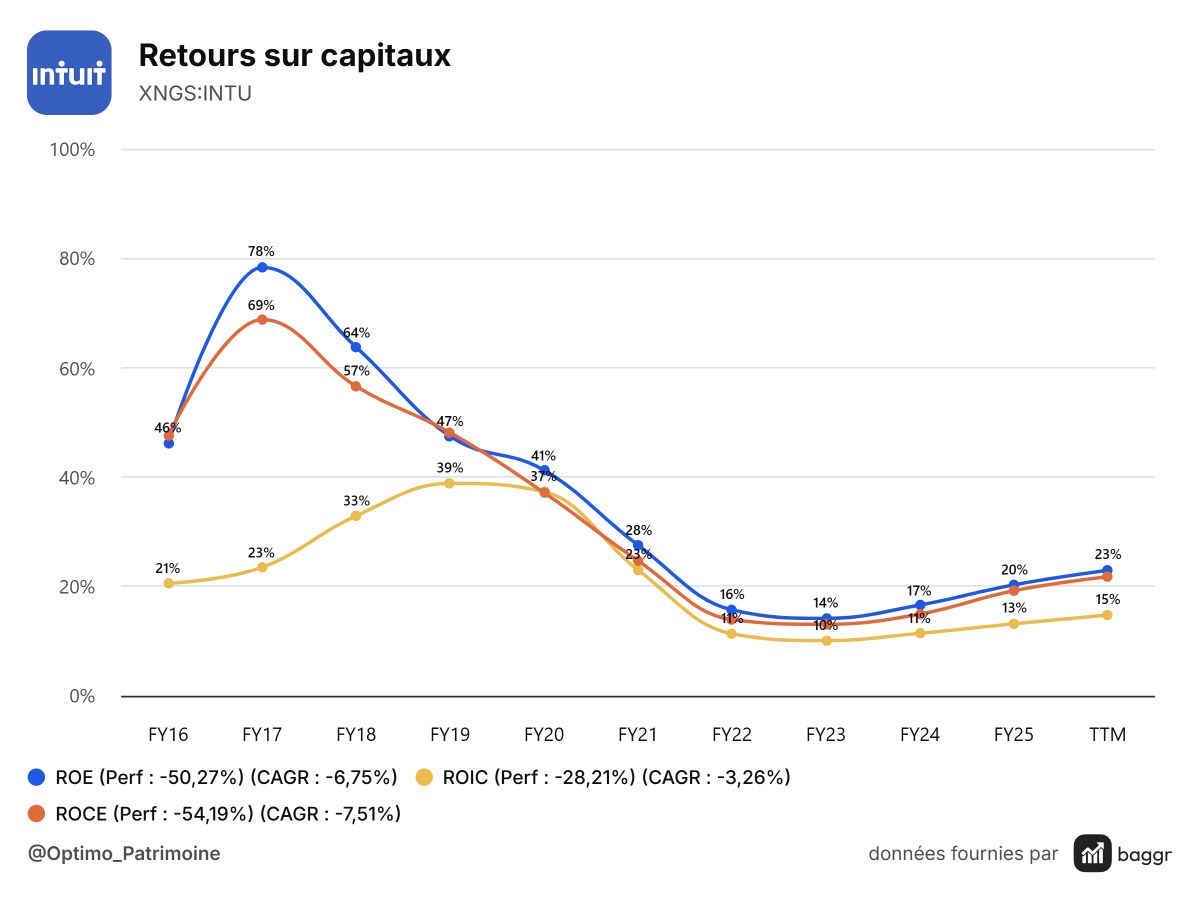
Les retours sur capitaux sont soutenus : ROE à 22.95%, ROIC à 14.76%, ROCE à 21.79%. Ces niveaux sont très supérieurs au coût du capital estimé à 8.34%. La structure du bilan est saine : 4.68 milliards de trésorerie, 6.90 milliards de dette, avec un ratio dette nette sur EBITDA de 0.01x, quasi nul.
La prévisibilité du chiffre d'affaires ressort à 94.95% selon Baggr, ce qui reflète le caractère récurrent et contractuel d'une grande partie des revenus. QuickBooks Online génère des abonnements, TurboTax Live génère des revenus récurrents par fidelisation, Credit Karma génère des commissions sur des produits dont les cycles de renouvellement sont longs.
La valorisation : le discount le plus extrême en dix ans
Le paradoxe central de la thèse Intuit est ici. Les résultats accélèrent, la qualité est intacte, les analystes sont positifs à 73%, et le titre traite à des multiples jamais vus depuis une décennie.
Le P/E TTM ressort à 17.32x, contre une médiane historique sur dix ans de 51.09x. Le Forward P/E est de 10.7x, contre la même médiane de 51x. Le P/FCF est de 10.26x, contre une médiane de 32.23x. Le PEG ratio s'établit à 0.65x, sous 1x, ce qui signifie que la croissance attendue n'est pas intégrée dans le cours actuel.
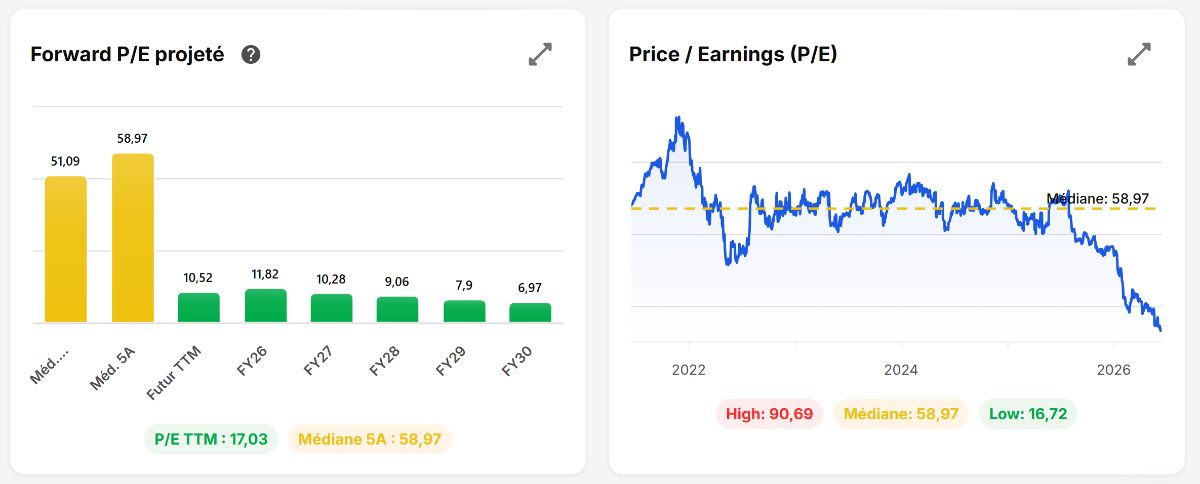
La régression linéaire historique calculée par Baggr est parlante : cours actuel à 287 dollars, valeur de régression à 595 dollars, pour une pente de croissance historique de 4.6% par an. Le titre est à 52% sous sa trajectoire historique.
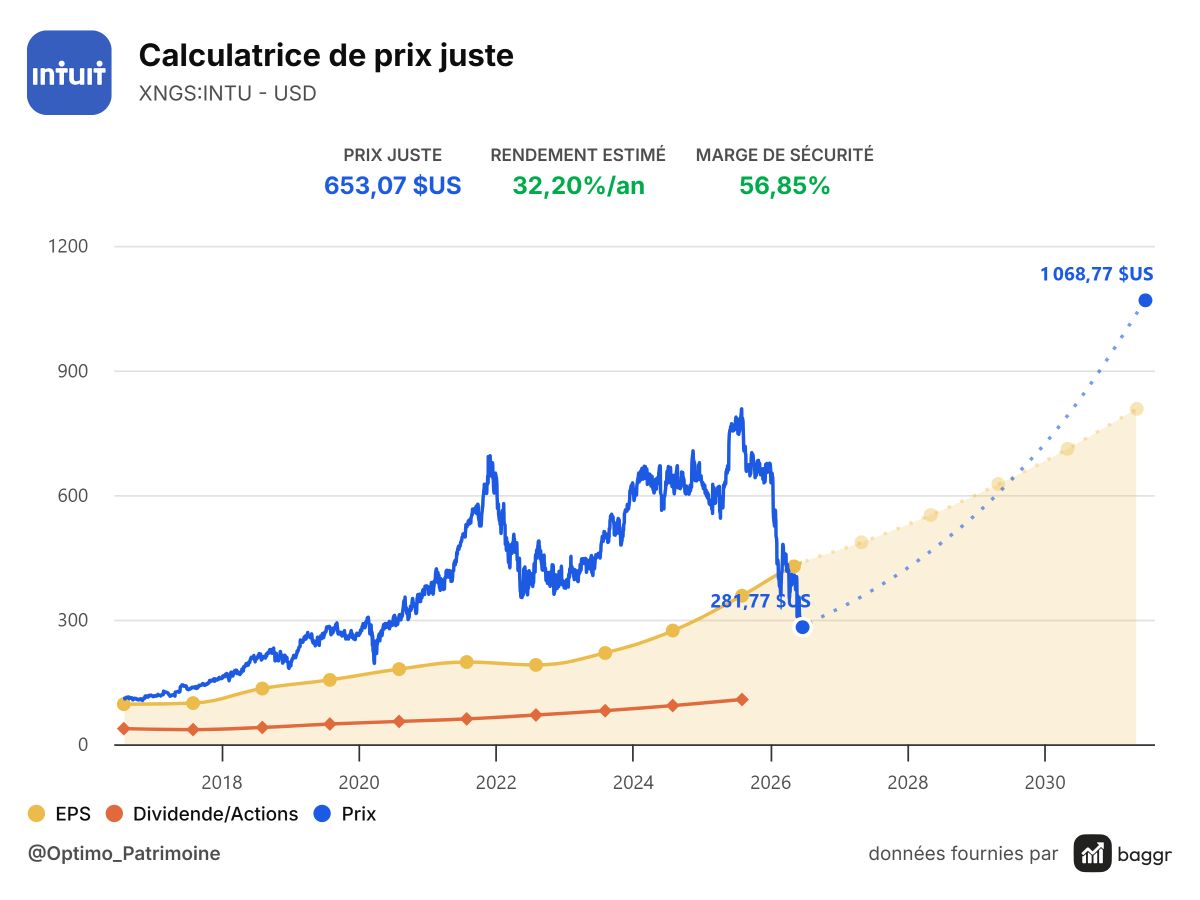
La communauté Baggr converge sur une juste valeur de 728 dollars par l'EPS et 789 dollars par le FCF. La calculatrice de prix juste, paramétrée sur un EPS CAGR de 13.51% et un multiple de sortie de 34.39x (très inférieur à la médiane historique à 51x), affiche un prix juste de 654 dollars avec un rendement estimé de 31.81% par an sur cinq ans.
Les risques à nommer honnêtement
La menace concurrentielle de l'IA est réelle, même si elle est surestimée. Si un modèle de langage parvenait à offrir une préparation fiscale fiable, garantie et gratuite, avec une interface supérieure à TurboTax, l'érosion serait mesurable. Sur deux à trois ans, ce scénario reste peu probable compte tenu des contraintes réglementaires. Sur cinq à dix ans, la probabilité mérite une surveillance active.
La dépendance au cycle fiscal américain est un risque de concentration. Une modification réglementaire majeure, comme un projet de déclaration pré-remplie par l'IRS qui a déjà été tenté plusieurs fois, pourrait réduire le marché adressable de TurboTax. À ce jour, ces tentatives ont échoué face au lobbying de l'industrie, mais le risque politique ne peut être ignoré.
La pression sur les valorisations tech reste un facteur de volatilité de court terme. Le titre a montré qu'il pouvait perdre 65% sans dégradation fondamentale visible. La poursuite d'une compression générale des multiples pourrait continuer à peser sur le cours indépendamment de la qualité des résultats.
Enfin, la dette reste modérée mais non nulle à 6.9 milliards, et le montant de stock-based compensation représente 26.29% du FCF, un niveau élevé qui dilue partiellement la qualité du bilan.
Conclusion
Intuit est l'une des franchises logicielles les mieux construites des États-Unis. Deux positions dominantes protégées par des coûts de sortie réels, une génération de free cash flow qui croît à 22% par an depuis dix ans, une marge brute de 80%, et une exécution irréprochable sur dix trimestres consécutifs.
À 287 dollars, la capitalisation boursière est de 78.5 milliards, soit 10x le free cash flow des douze derniers mois. C'est le niveau de valorisation d'une entreprise mature sans croissance. Or Intuit croît ses revenus à 15% et son EPS à 30%, avec un consensus analytique qui anticipe 24% de croissance annuelle de l'EPS sur les cinq prochaines années.
Le marché a intégré la thèse de la disruption totale. Les chiffres n'ont pas encore confirmé cette thèse. La marge de sécurité entre le cours actuel et la valeur fondamentale, quel que soit le modèle utilisé, est parmi les plus élevées observées sur une franchise de cette qualité dans l'univers tech américain.
Cette analyse est publiée dans le cadre d'Optimo Patrimoine sur Substack. Elle ne constitue pas un conseil en investissement.