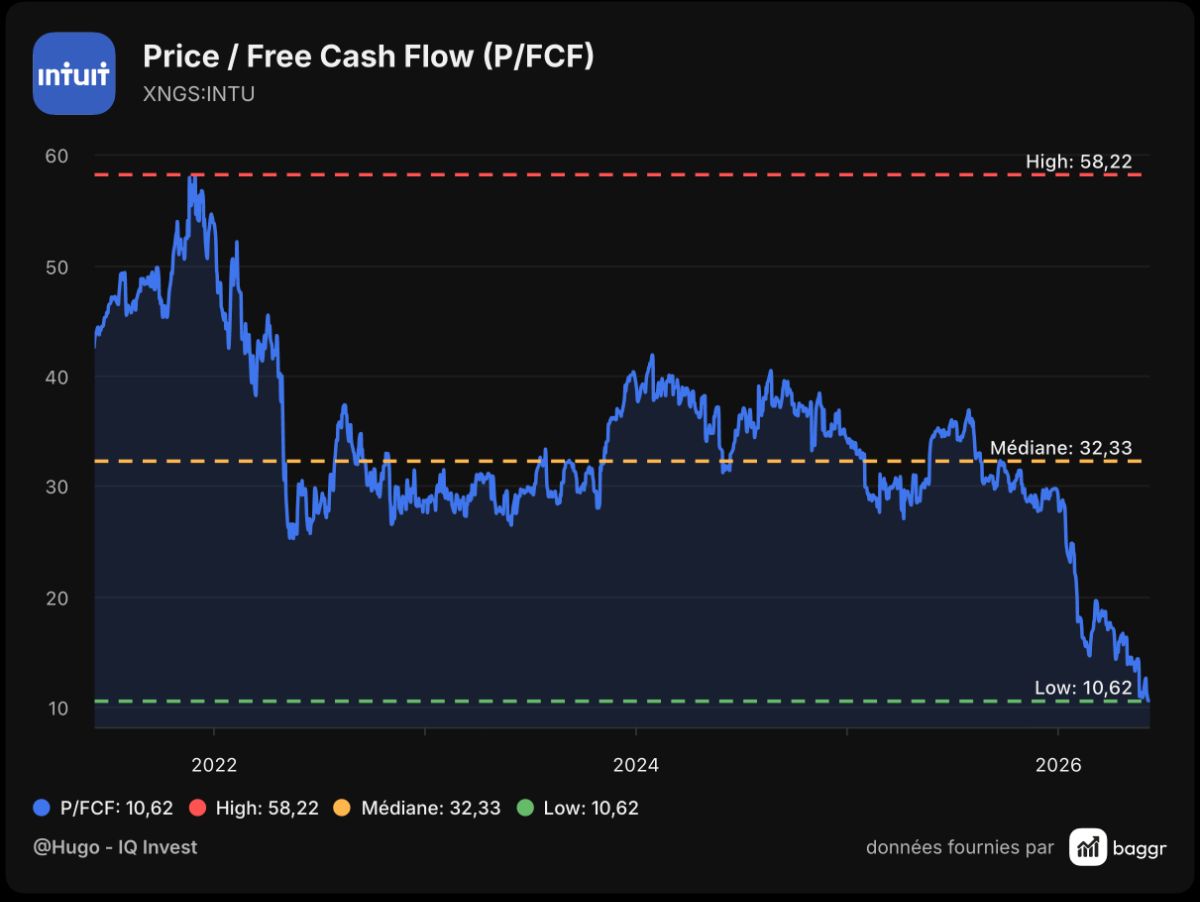
Intuit : 9 de P/FCF
 Hugo - IQ Invest
Intuit : 9 de P/FCF
Pourquoi je m’y intéresse ?
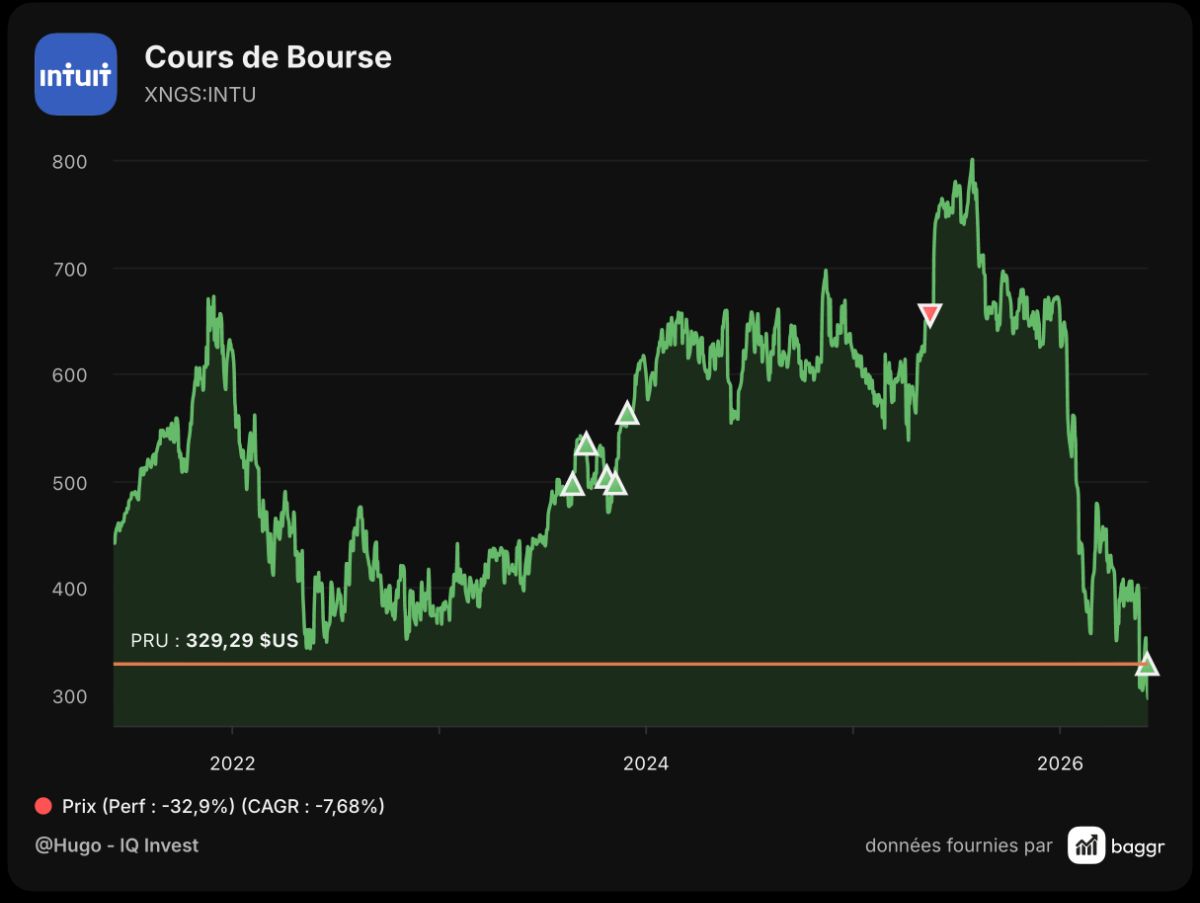
👉 J'ai acheté quelques actions Intuit la semaine dernière, à un PRU de 329$. Le plus bas depuis 2021.
Pourquoi ? Car elle est décotée, mais aussi car je crois qu'elle est très bien positionnée niveau logiciels pour bénéficier de l'IA.
Je vais tout vous expliquer dans cette analyse, et vous montrer pourquoi, selon moi, Intuit est une superbe opportunité en ce moment.
La société
👇 Introduction
Nom : Intuit
Pays : 🇺🇸 États-Unis
Ticker : XNGS:INTU
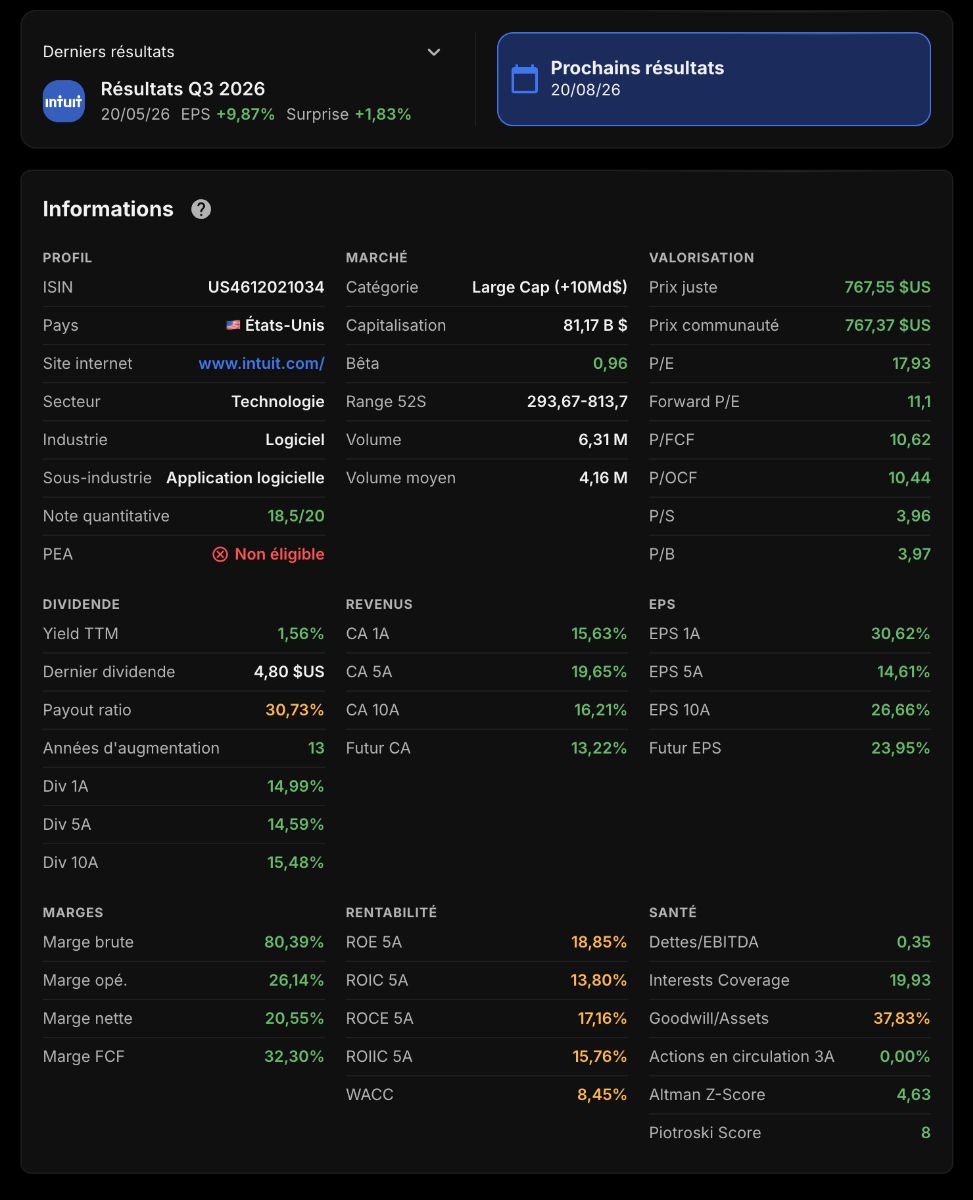
Capitalisation : 81,17 Md $
PEA : ❌ Non
Dividende : ✅ Oui
Secteur : 🖥️ Technologie
📖 Histoire
1983 : Création d'Intuit dans les années 80 par Scott Cook et Tom Proulx, lancement de Quicken, un outil de comptabilité personnelle.
1991 : Lancement de QuickBooks pour concurrencer Microsoft Money, logiciel de comptabilité pour petites et moyennes entreprises.
1993 : Introduction en bourse au NASDAQ.
1994 : Offre de rachat d'Intuit par Microsoft pour 2Md$, bloqué par les régulateurs.
1995-2009 : Rachats de Lacerte Software, Computing Resources, Rock Financial, Merchant Solutions, Digital Insight et PayCycle. Lancement de TurboTax en parallèle.
2016 : Vente de son logiciel historique Quicken à H.I.G Capital.
2018 : Sasan Goodarzi devient le nouveau CEO d'Intuit, remplaçant Brad Smith.
2020 : Acquisition de Credit Karma.
2024-2026 : Focus d'Intuit sur l'IA et licenciement de plus de 4800 salariés sur la période.
💵 Business Model
Intuit, sans surprise, c'est du SaaS (Software as a Service), donc des logiciels par abonnement.
Et ses logiciels principaux sont :
QuickBooks : logiciel de comptabilité, facturation, gestion de paie, gestion de trésorerie etc. L'équivalant de Pennylane en France.
Mailchimp : logiciel de mailing et marketing, probablement la référence dans le domaine avec Mailjet.
TurboTax : logiciel de déclaration d'impôts pour le grand public, il y a également ProTax pour les comptables et professionnels.
Credit Karma : plateforme de suivi de score de crédit (FICO Score, Vantage Score) et des gestion de finances personnelles.
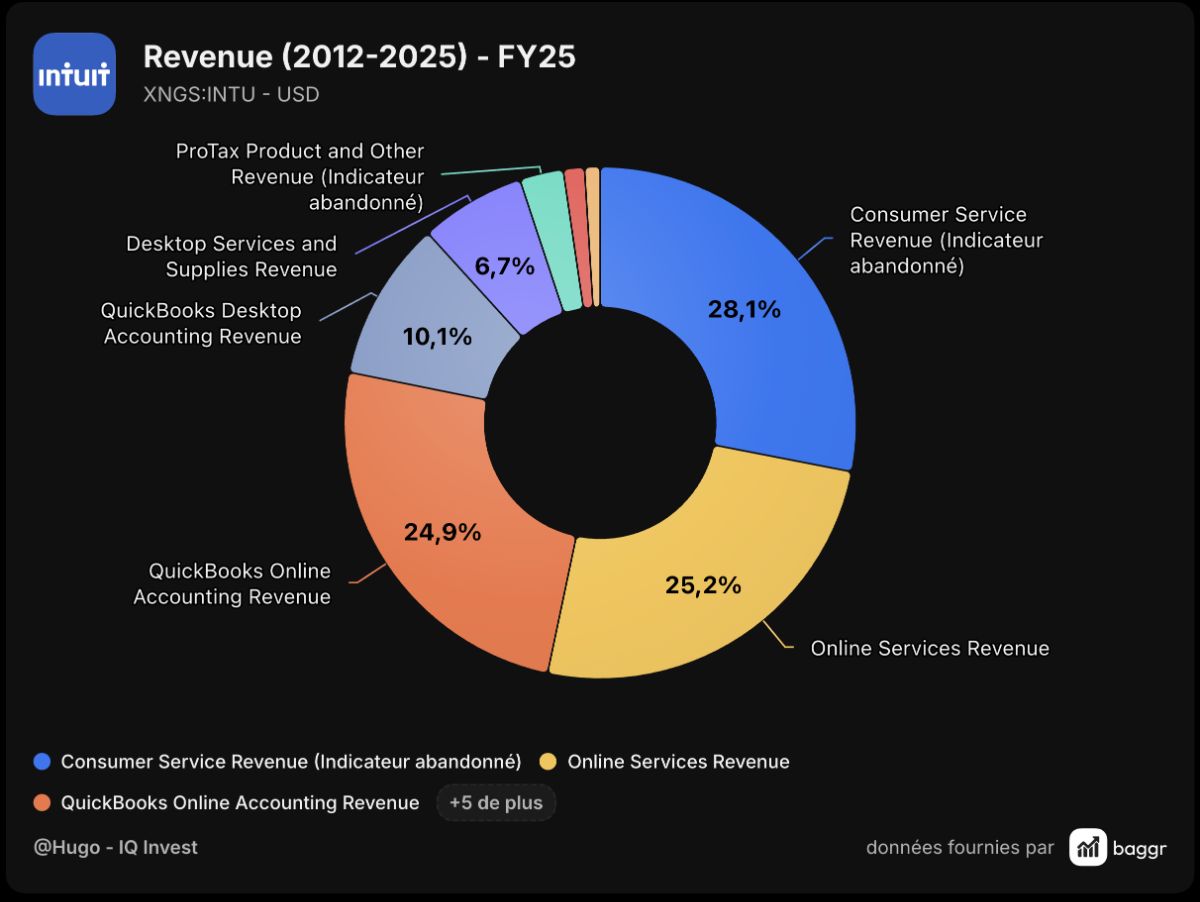
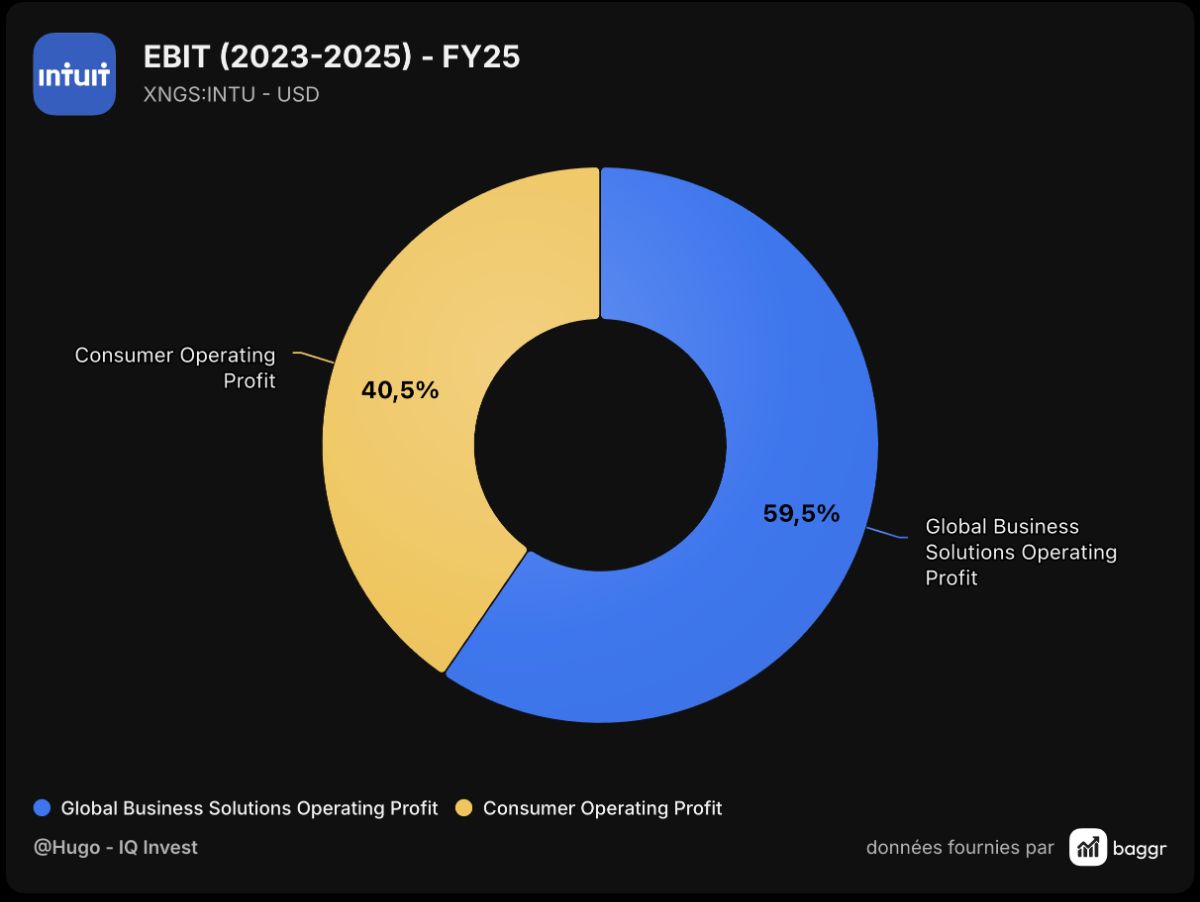
Évidemment une grande partie des revenus aujourd'hui sont sous forme d'abonnements (38%), mais pas que, par exemple TurboTax est souvent vendu à l'unité pour une seule déclaration fiscale et ils perçoivent aussi des revenus sur les paiements via Credit Karma et QuickBooks Payments.
🧠 Stratégie IA
Intuit développe ce qu'ils appellent GenOS, un écosystème d'agents virtuels spécialisés qui vont venir aider les utilisateurs sur des workflows spécifiques comme la comptabilité dans QuickBooks ou la création de campagnes marketing dans Mailchimp.
Le but de l'IA ne va donc pas être de remplacer les logiciels d'Intuit, ce qui est pour le moment impossible. Mais de venir automatiser des tâches chronophage comme la rédactions de mails, ou le rapprochement de factures.
📊 Marché
Intuit parle de deux marchés principaux : Business Platform et Consumer Platform.
Business Platform regroupe QuickBooks, Mailchimp, et est estimé à 186Md$ dont 97$ pour les PME et 89Md$ pour les ETI. La croissance est estimée entre 10 et 15% par an sur les prochaines années.
Consumer Platform regroupe principalement TurboTax et Credit Karma, le marché est plut petit, environ 47Md$ et un taux de croissance plus faible de 6 à 10% par an.
Avec ses 18Md$ de CA en 2025, Intuit est encore loin d'avoir saturé les marchés dans lesquelles elle opère.
🤝 Clients
Intuit dessert plusieurs typologies de clients :
Les particuliers pour TurboTax et Credit Karma.
Les petites entreprises et indépendants pour QuickBooks et Mailchimp.
Les PME/ETI pour QuickBooks et notamment QuickBooks Advanced ou Intuit Enterprise Suite (ERP).
Et enfin les experts-comptables et fiscalistes qui utilisent aussi QuickBooks pour leurs clients mais également ProTax avec les solutions plus avancées Lacerte, ProSeries et ProConnect Tax Online.
⚔️ Concurrents
Pareil, il faut découper sur chaque logiciel :
QuickBooks : représente environ 85% de parts de marché aux US, ils dominent, les concurrents principaux sont Xero et Sage Group qui se partagent les 15% restants.
Mailchimp : aux US c'est 70% de parts de marché, les 30% restants sont disputés par plusieurs solutions comme MailterLite ou Brevo.
TurboTax : à peut près 60% du marché DIY (particuliers qui déclarent eux même). Le principal concurrent ici est H&R Block.
Credit Karma : beaucoup plus petit, environ 10% de parts de marché, avec pour concurrents principaux SoFi et Cash App (éditée par Block).
Bref sur ses 3 solutions les plus importantes, Intuit a plus de 50% de parts de marché et un quasi monopole avec QuickBooks aux US.
🚛 Fournisseurs
Comme tous les SaaS, on a pas vraiment de fournisseurs directs à proprement parler mais on peut citer :
Green Dot Bank et WebBank pour les paiements via QuickBooks et les prêts.
OpenAI et Anthropic pour alimenter ses solutions en IA.
AWS (Amazon) pour l'hébergement et les infrastructures cloud.
💼 Management
Sasan Goodarzi - CEO : Il a intégré Intuit en 2004 puis a dirigé des divisions opérationnelles majeures du groupe avant de devenir CEO en 2019.
Sandeep Aujla - CFO : Ancien banquier d'affaires de Goldman Sachs puis Visa, a intégré Intuit en 2015 puis a été promu CFO en 2023.
Alex Balazs - CTO : Il est entré chez Intuit en 1999 en tant que Software Engineer Senior et a gravi tous les échelons avant de devenir CTO en 2023. Il est l'architecte en chef de GenOS (Système IA d'Intuit).
📊 Actionnaires
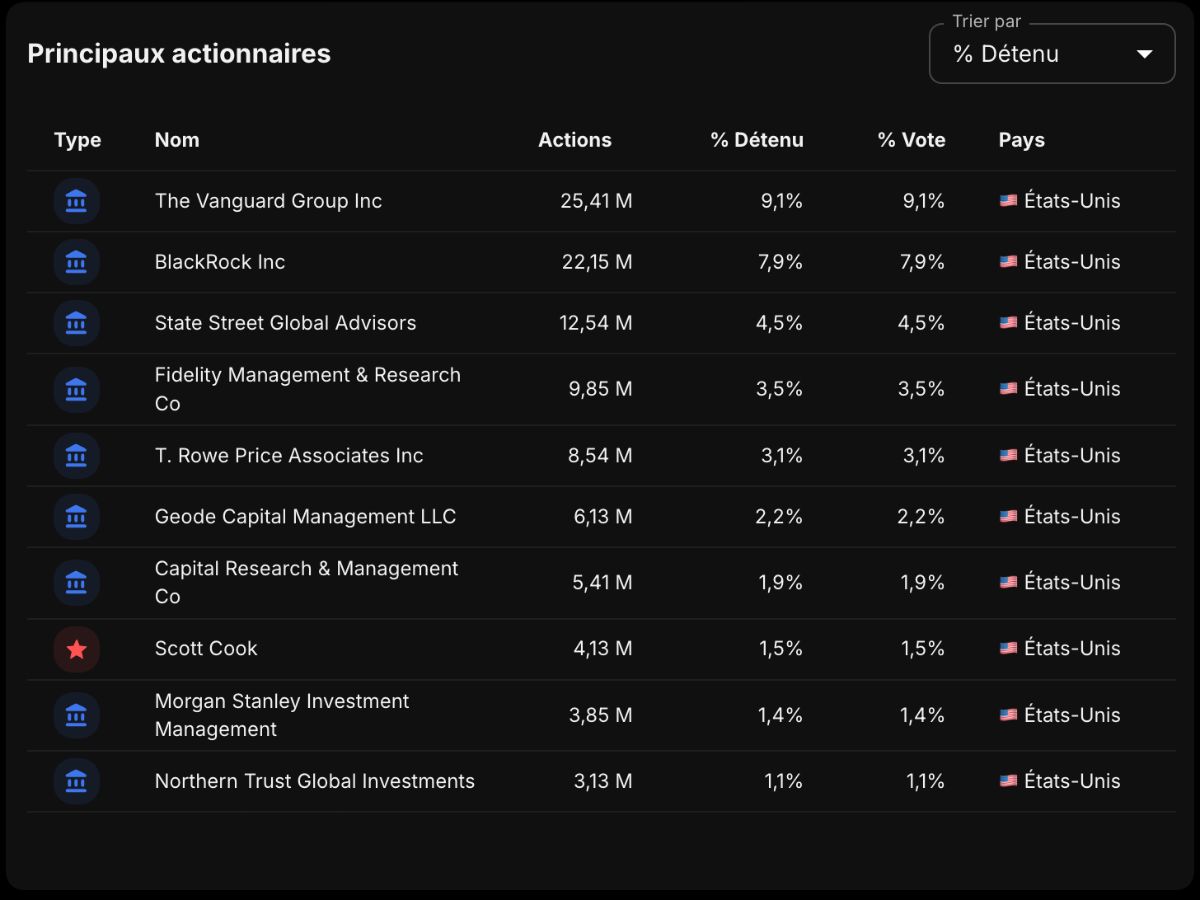
Scott Cook, un des co-fondateurs détient toujours environ 1,5% des parts d'Intuit.
Les insiders, au global, possèdent environ 2,16% du capital, donc on a clairement une détention majoritairement institutionnelle et peu de skin-in-the-game classique.
Analyse quantitative
1- Est-ce que la note Quantitative de l’entreprise est bonne ?
✅ Note Q : 12 (> 18,5/20)
2- A-t-elle eu une bonne croissance par le passé ?
✅ Croissance du CA (CAGR 5 ans): +19,65% (> 5%)
✅ Croissance des EPS (CAGR 5 ans): +14,61% (> 10%)
✅ Croissance des FCF/A (CAGR 5 ans): +19,39% (> 10%)
❌ Croissance des EPS > Croissance du CA
✅ Croissance des FCF/Actions > Croissance du CA
3- À quel point est-elle rentable ?
✅ Marge brute : 80,77% (> 40%)
✅ Marge opérationnelle. : 27,48% (> 20%)
✅ Marge nette : 21,93% (> 20%)
✅ Marge FCF : 36,91% (> 20%)
✅ Croissance des marges positive
4- A-t-elle besoin de beaucoup de capital pour opérer ?
✅ CAPEX/OCF : 1,69% (< 30%)
✅ R&D/OCF : 42,09% (< 50%)
❌ Marketing/OCF : 69,99% (< 50%)
5- A-t-elle un bilan solide ?
✅ Dette Nette/EBITDA : 0,01 (< 2,5x)
✅ Interest Coverage : 15,92 (> 15x)
❌ Goodwill/Assets : 35,55% (< 20%)
6- Alloue-t-elle correctement son capital ?
✅ ROE : 22,95% (> 20%)
✅ ROIC : 14,76% (> 15%)
✅ ROCE : 21,79% (> 15%)
✅ ROIC > WACC (8,45%)
✅ ROIIC (57,57%) > ROIC
✅ Croissance des ROC positive
7- Est-ce que les prévisions de croissance sont bonnes ?
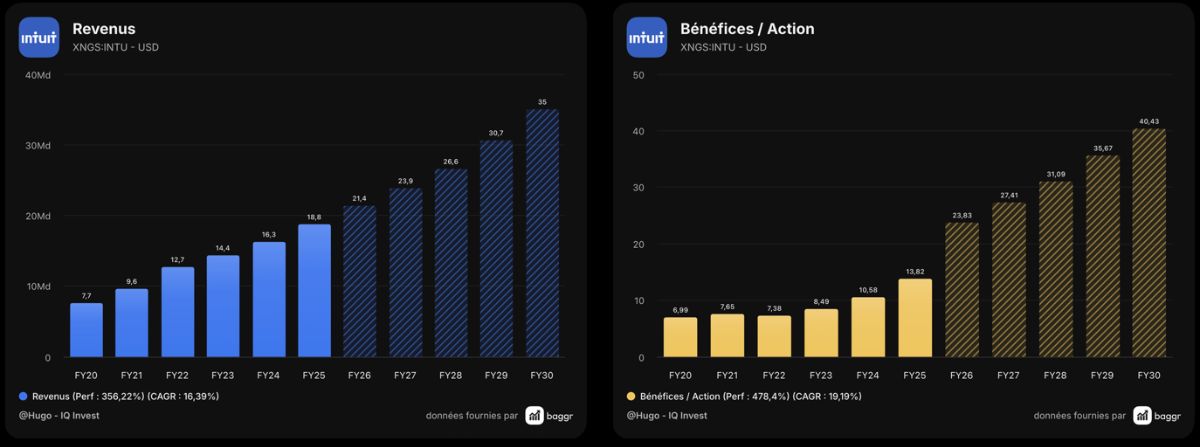
✅ Prévision du CA (CAGR 5 ans): 13,22% (> 5%)
✅ Prévision des EPS (CAGR 5 ans): 23,95% (> 10%)
8- L’entreprise dilue-t-elle ses actionnaires ?
❌ Actions en circulation : +0,52% sur 5 ans (≤ 0%)
❌ SBC/FCF : 26,43% (< 10%)
9- Verse-t-elle un beau dividende constant ?
✅ Croissance du dividende (CAGR 5 ans) : +15,29% (> 10%)
✅ Payout Ratio : 31,31% (< 50%)
✅ Années d’augmentation : 13 (> 10)
10- A-t-elle créée beaucoup de valeur pour ses actionnaires ?
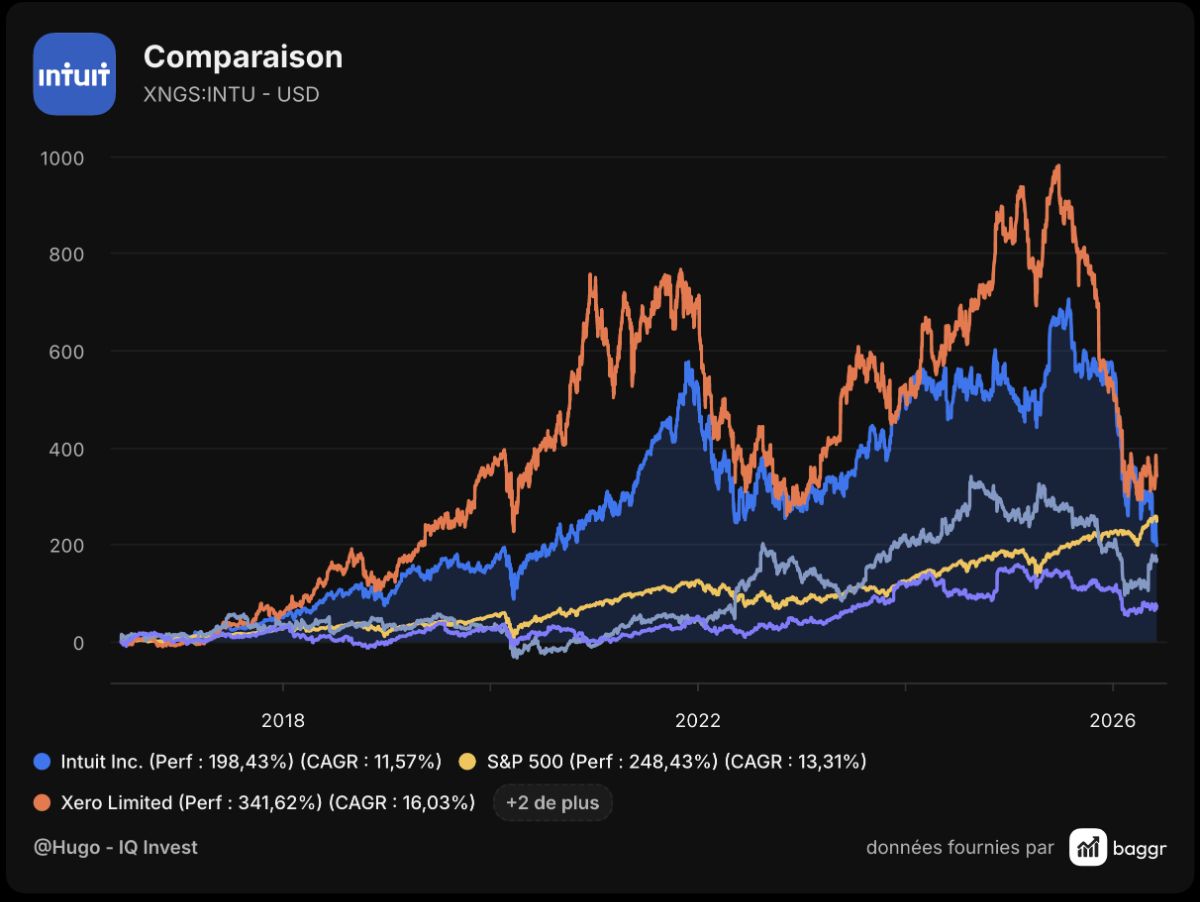
❌ Cours de bourse USD (CAGR 10 ans) : +11,49% (> 12%)
❌ Course de bourse > 3 Concurrents principaux (> XRO (Xero), HRB (H&R Block), SGE (The Sage Group))
Note quantitative : 25/32 soit 15,62/20 🟢 Bon.
Analyse fondamentale
✅ Forces
Quasi monopole sur le marché US avec +85% de parts de marché dans la compta avec QuickBooks et +70% sur le marketing avec Mailchimp.
Coûts de changements énormes : ce n'est pas seulement les clients business mais aussi les experts-comptables qui l'utilisent, plus ils ont souvent des années de données comptables accumulées.
L'intégration cross-platform et upsell fonctionne, un utilisateur de TurboTax + Credit Karma combiné génère un ARPC de 38% de plus qu'un utilisateur de TurboTax seul.
Profil quantitatif magnifique, rien à redire si ce n'est un goodwill élevé dû aux acquisitions récentes. Quasi pas de dettes.
❌ Faiblesses
Baisse de la croissance sur les logiciels particuliers notamment TurboTax qui a enregistré seulement 7% de croissance sur la dernière période de déclarations.
Intégration décevante de Mailchimp qui n'a pas atteint les objectifs fixés par le management, avec seulement 2% de croissance affichés.
Environ la moitié de la croissance d'Intuit repose sur de l'augmentation de tarifs et non de la croissance organique.
Plus de 95% du CA provient des US, on a une concentration extrême sur un seul marché domestique. QuickBooks peine à s'exporter à l'international avec seulement 4% de croissance.
📈 Opportunités
Avec le lancement de l'Intuit Enterprise Suite, Intuit augmente son TAM avec les ETI et se positionne comme un ERP moderne, moins cher et plus disruptif que les acteurs legacy comme Oracle SAP ou Microsoft.
Même si le marché consumer est faible sur TurboTax, l'intégration IA y est prometteuse, TurboTax Live (IA + experts humains) a vu ses clients augmenter de 38%.
En moyenne une PME utiliser entre 7 et 25 logiciels pour faire tourner son business. Grâce à GenOS et la stratégie d'IA d'Intuit, ils mettent en place des agents et solutions qui permettent d'automatiser une grande partie de ces workflows, incitant les clients à centraliser leurs outils chez eux.
⚠️ Menaces
Dans un monde où les modèles d'IA deviennent beaucoup plus performant, on pourrait avoir une disruption totale des interfaces humains/machines actuelles et donc une perte d'utilité totale pour les logiciels. Je n'y crois pas personnellement.
Coté TurboTax, il y a une réelle volonté du gouvernement US à fournir des solutions gratuites pour la déclaration d'impots avec IRS Direct File (comme impots.gouv.fr en France). Mais on connait tous la rapidité d'exécution des gouvernements et la faible qualité de leurs produits et services.
La guerre des prix est rude, Xero est de plus en plus agressif sur la compta et Mailchimp a énormément de concurrence également.
🏰 Avantage compétitif
Coûts de changement - Le moat principal
C'est le principal avantage compétitif, comme pour beaucoup de logiciels. En particulier pour :
QuickBooks : conserve tout l'historique du client, intégration comptable/client, gère la paie des salariés, une migration serait une complexité opérationnelle énorme.
TurboTax : conserve tout l'historique de déclaration du particulier, automatisant la saisie d'une année sur l'autre, ce qui est un gain de temps précieux que beaucoup sont prêts à payer.
Effet de réseau - Moat secondaire
QuickBooks et TurboTax sont LES références aux US. Ce qui signifie que tout le monde parle ce langage. Et si vous travaillez avec un comptable, il y a de fortes chance qu'il connaisse QuickBooks. Et plus il y a de comptables qui l'utilisent, plus il y a d'entreprises, plus il y a de comptables etc. Similaire pour TurboTax. Ce sont des langages communs.
Actifs intangibles - Moat secondaire
La marque, le savoir faire et les technologies d'Intuit sont également un moat plus petit à part entière.
Note Morningstar : 🟠 Narrow
📋 Note fondamentale
Marché
✅ Est-elle leader de son marché … ? Oui, leader aux US sur QuickBooks, Mailchimp et TurboTax.
✅ … Dans un marché en croissance ? Oui, les estimations de croissances varient entre 10 et 20%.
Produits
✅ Propose-t-elle de meilleurs produits que ses concurrents ? Oui, sur ses marchés historiques, QuickBooks et TurboTax ils ont de meilleurs taux de rétention que leurs concurrents.
❌ Est-ce que ses revenus sont récurrents / prévisibles ? Non, techniquement seul 38% des revenus sont par abonnement, le reste dépend des saisons de déclaration d'impôts et des taux d'intérêts.
✅ Sont-ils diversifiés en terme de produits ? Oui, l'écosystème s'est étendu au delà des marchés historiques avec la comptabilité, le marketing, la fiscalité et les services financiers.
✅ Sont-ils résiliants au niveau de la chaine d’approvisionnement ? Oui, pas de dépendance critique.
Avantage compétitif
✅ A-t-elle un avantage compétitif grand et durable ? Oui, le coût de changement est le plus fort.
❌ Y-a-t-il de fortes barrières à l’entrée dans son industrie ? Non, et encore plus à l'ère de l'IA, n'importe qui peut lancer un SaaS.
❌ Est-elle protégée d'une disruption de ses produits ? Non, l'IA est toujours une menace à long terme.
Management
❌ Est-ce que le management pense et agit comme des fondateurs ? Non, entreprise corporate sans fonder.
❌ A-t-il du skin-in-the-game ? Non, peu d'insider ownership, même si Scott est toujours actionnaire
✅ Est-il orienté vers ses actionnaires ? Oui, malgré une faible dilution, l'entreprise verse un beau dividende constant et croissant.
Note fondamentale : 7/12 soit 11,6/20 🔶 Moyen.
Valorisation
📈 Perspectives de croissance
Prévisions Baggr : 13,22%/an pour le CA, 23,95%/an pour les EPS. Croissance du CA en accord avec le marché, EPS en forte croissance probablement en rattrapage de la marge FCF et de la diminution du Goodwill.
Management : Intuit vise une croissance de son CA maintenue à 20%/an jusqu'en 2030 dans le cadre du plan « Bold 2030 ». Pour l'année 2026 elles sont de 13 à 14%.
Morningstar : ils prévoient une croissance plus modeste de 10,3%/an pour le CA et 12,6%/an pour le résultat opérationnel.
💰 Prix juste
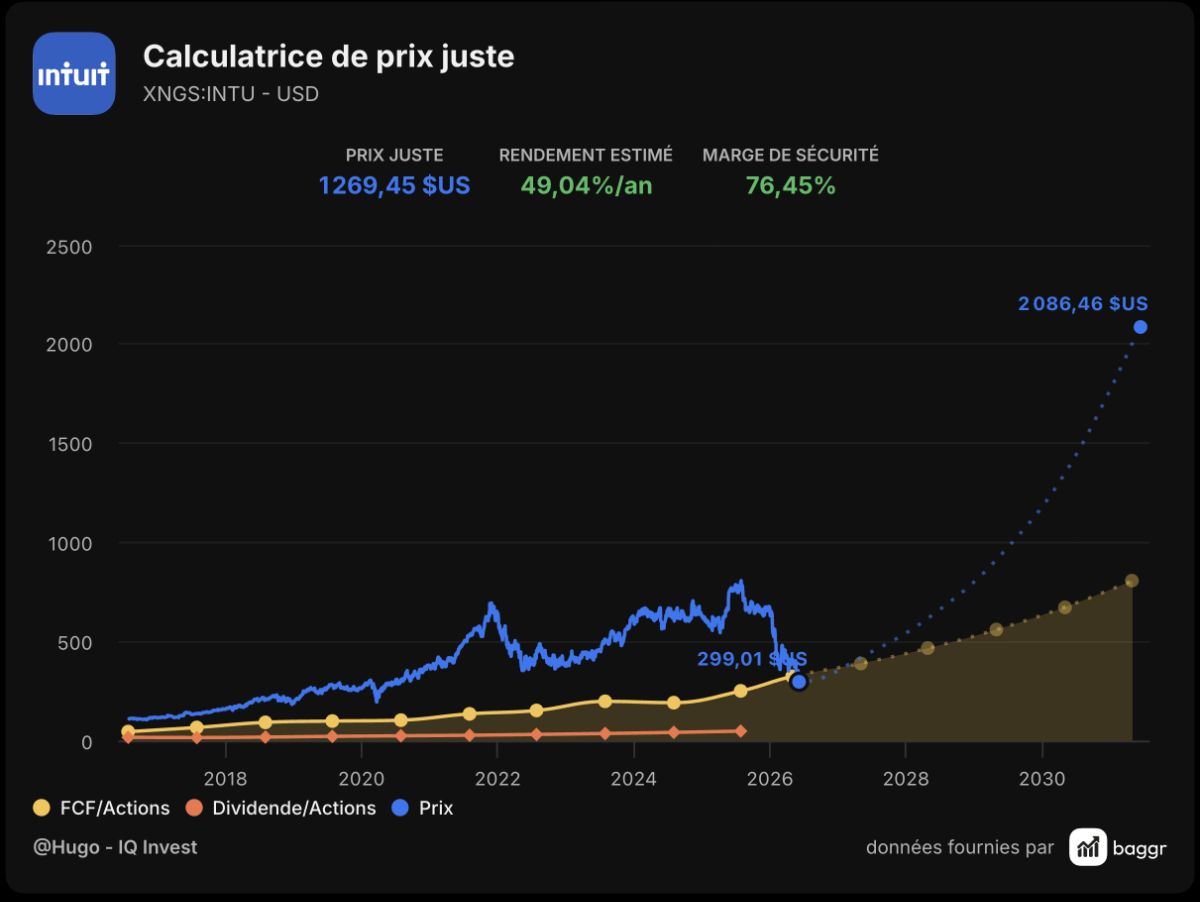
Scénario Bull (Management) :
Croissance de 20%/an sur les FCF/Actions et un P/FCF final de 30 :
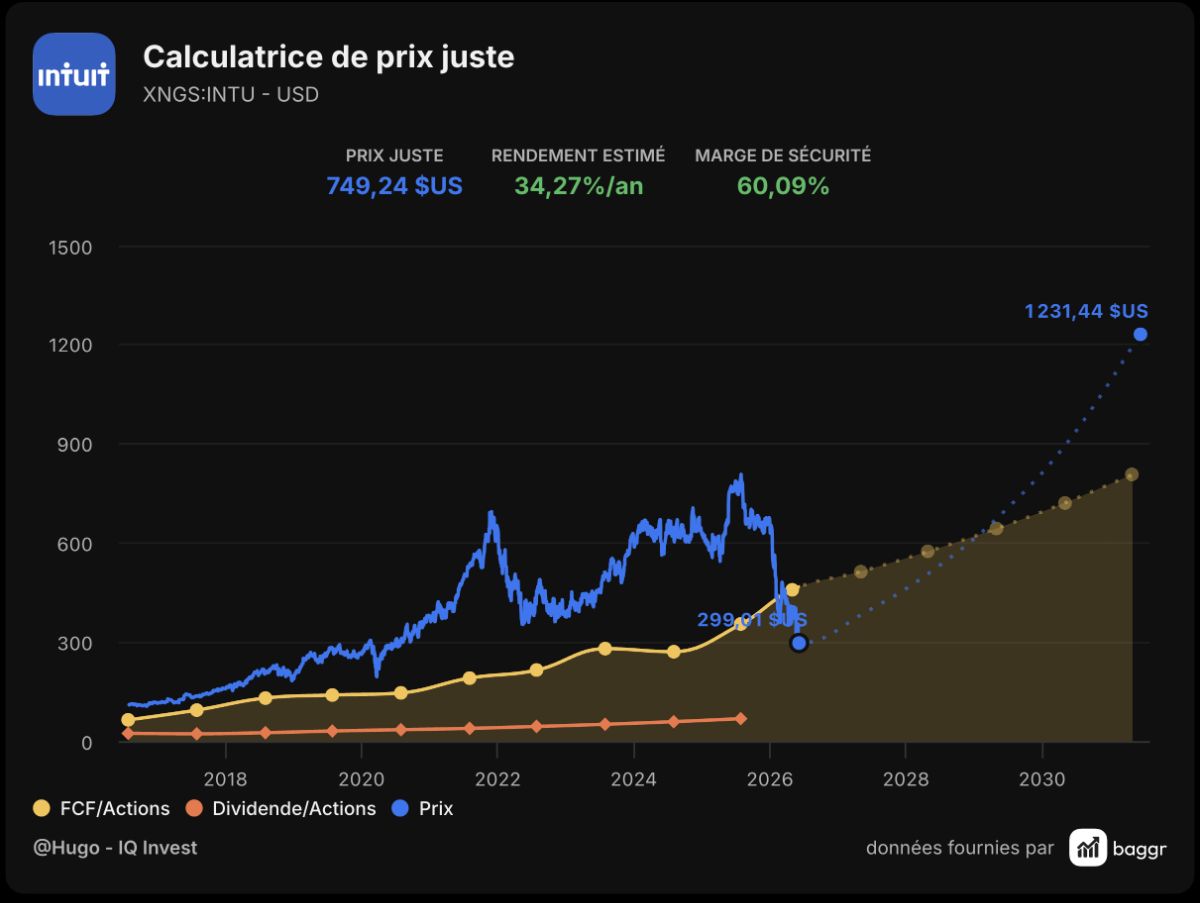
Scénario Neutral (Analystes/Morningstar) :
Croissance de 12%/an sur les FCF/Actions et un P/FCF final de 25 :
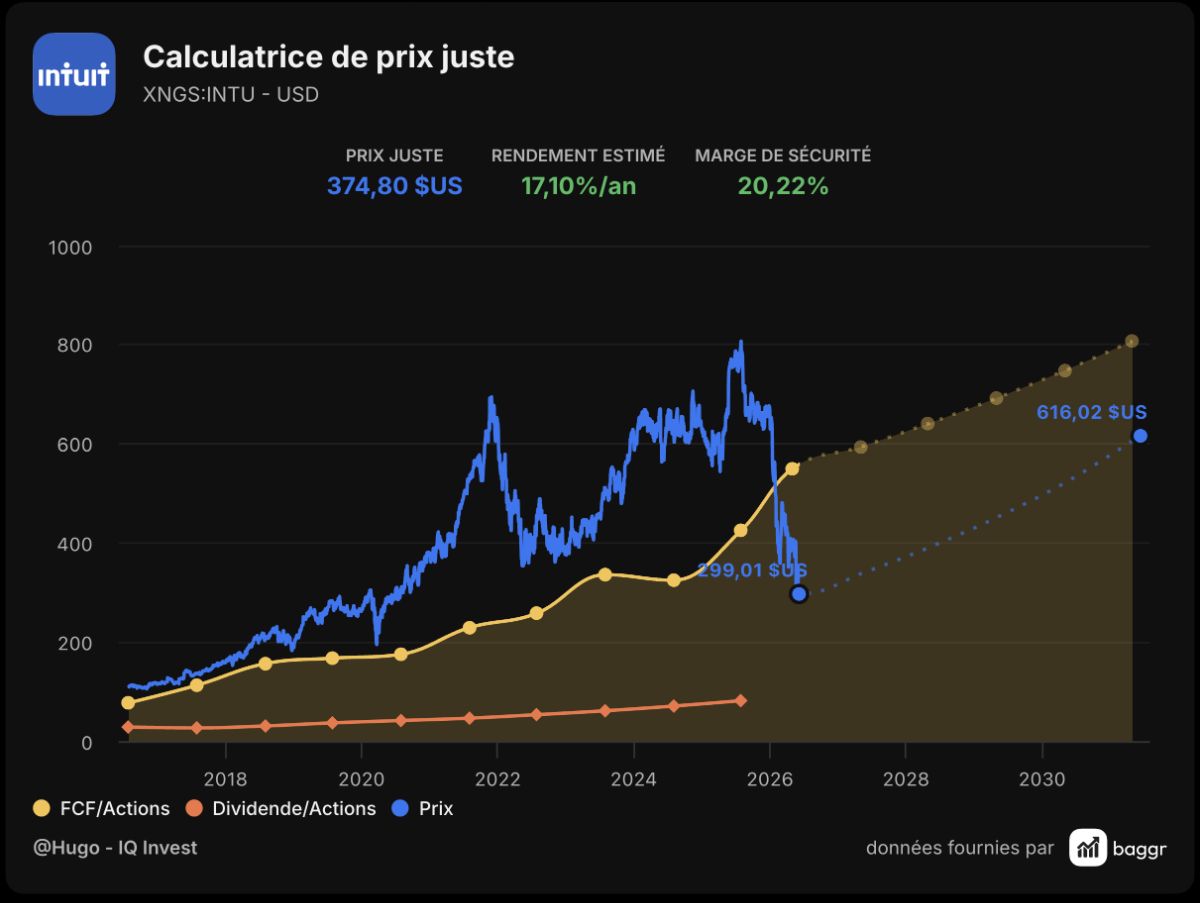
Scénario Bear (Marge de sécurité absolue) :
Croissance de 8%/an sur les FCF/Actions et un P/FCF final de 15 :
📉 Pourquoi elle baisse ?
Tout n'est pas à rejeter sur l'IA. Intuit a connu des déboires opérationnels récents qui expliquent cette chute brutale :
TurboTax : sous-performance récente à cause d'un recul global des déclarations auprès d'IRS (le fisc américain), seulement 7% de croissance sur la dernière période fiscale.
Mailchimp : difficultés d'intégration, voir un échec d'intégration avec une croissance quasi inexistante de 2%/an depuis le rachat.
Licenciements : Intuit a licencié 17% de ses effectifs totaux, elle se restructure pour l'ère de l'IA, mais cela fait peur aux marchés.
IRS Direct File : solution de déclaration d'impôts gratuite et pré-rempli qui menace directement le marché de TurboTax (pas encore sorti).
Menace IA : et enfin l'éléphant dans la pièce, la menace IA, la SaaSPocalypse, ici vous connaissez la chanson pas besoin de revenir dessus.
Thèse
Alors Intuit, bien ou pas ?
Elle fait face à des difficultés opérationnelles et un ralentissement de sa croissance.
Mais pour moi la menace IA est aujourd'hui irréaliste et le narratif change sur les marchés.
Quand on regarde la qualité du business d'Intuit, à ce prix là, c'est un no-brainer pour moi.
Même si l'entreprise ne fait que 8% de croissance/an de ses FCF/Actions et s'échange à 15 de P/FCF, on a une marge de sécurité de plus de 20%, ce qui est juste ridicule. Elle est aujourd'hui à 10 de P/FCF.
🟢 Bref les marchés sont clairement irrationnels ici, et j'ai pris une petite position que je serai susceptible de renforcer si elle reste en dessous de 400$.