

🏆 Intercontinental Exchange : Le Hedge parfait contre Trump ?
En 2025, les marchés financiers ont découvert avec stupeur qu'ils pouvaient perdre 5 à 10 % en une journée sur un tweet. Les premiers cherchaient frénétiquement des actifs "Trump-proof" ; pour traduire, des entreprises qui ne s'effondrent pas quand le chaos s'installe. Les seconds cherchaient des entreprises capables de résister à des tarifs douaniers jamais vus depuis des décennies. Les troisièmes cherchaient des entreprises capables de résister / profité d'un envahissement du Venezuela ou encore de l'Iran. Intercontinental Exchange est l'une d'elles (je vais l'abrégé en ICE pour faire simple). Ses revenus de transactions sur les marchés d'énergie et de taux d'intérêt sont positivement corrélés à la volatilité. Quand les investisseurs paniquent, ils se couvrent ; et se couvrir, c'est passer des ordres sur les bourses d'ICE. En parallèle, ses abonnements de données, ses licences logicielles et ses frais de cotation continuent de tomber indépendamment de la météo politique et de la folie de Trump. Voici la thèse d'un actif all-weather bâti pour prospérer précisément dans le monde chaotique qu'est celui de Trump.
Une information et une question fondamentales se posent néanmoins sur cette compagnie à première vue :
ICE a enregistré une croissance de ses revenus et de son adjusted EPS chaque année sans exception depuis son introduction en bourse en 2005. Pas une seule année en décroissance. Ni pendant le Covid. Ni pendant la crise des subprimes. Ni en 2022. Ni pendant toutes les guerres qui se sont passées depuis deux décennies.
Face à ce type de régularité, nous devons nous poser la question suivante : l'entreprise à t-elle bénéficier de condition de marché suffisamment favorable pour paraitre robuste ou possède t-elle vraiment une fiabilité structurelle.
ICE est une société de technologie financière et d'infrastructure de marché fondée en 2000 par Jeffrey Sprecher, qui en est d'ailleurs toujours le PDG. Il possède seulement 0,50% de l'entreprise mais cela représente quand même 500M $.
ICE est souvent résumée à la maison mère du NYSE, mais ce dernier représente moins de 1/6 du CA. En réalité, c'est une entreprise technologique qui possède et gère des réseaux financiers critiques comme des bourses, des chambres de compensation, des bases de données de marché, et des logiciels qui sont devenus indispensables à l'écosystème financier mondial. Son PDG aime décrire le business modèle de l'entreprise comme "all-weather" car les revenus sont suffisamment diversifiés pour résister à toutes les conditions de marché.
En effet, ICE est structurée autour de trois segments : Exchanges (Bourses), Fixed Income and Data Services (Revenu fixe et services de données), et Mortgage Technology (Technologie hypothécaire), qui ont généré respectivement 5,4 milliards, 2,4 milliards et 2,1 milliards de dollars en 2025. Avec, dans chaque segment une partie revenue récurrents un autre sur les revenue provenant de volume d'échanges. Je vais donc vous détailler les segments et sous segments de cette entreprise.
I. Exchanges 5.4 Mds $ en 2025 :
1.Energie : 2 182 M $ en 2025
C'est le joyau historique d'ICE. L'entreprise a été fondée précisément pour électroniser le marché des contrats à terme sur l'énergie. ICE opère ICE Futures Europe à Londres, qui héberge le contrat le plus important au monde en ce moment : le Brent Crude Oil Futures, la référence mondiale pour le prix du pétrole. Elle gère également des contrats sur le gaz naturel, l'électricité, les produits raffinés, et les certificats d'émissions carbone.
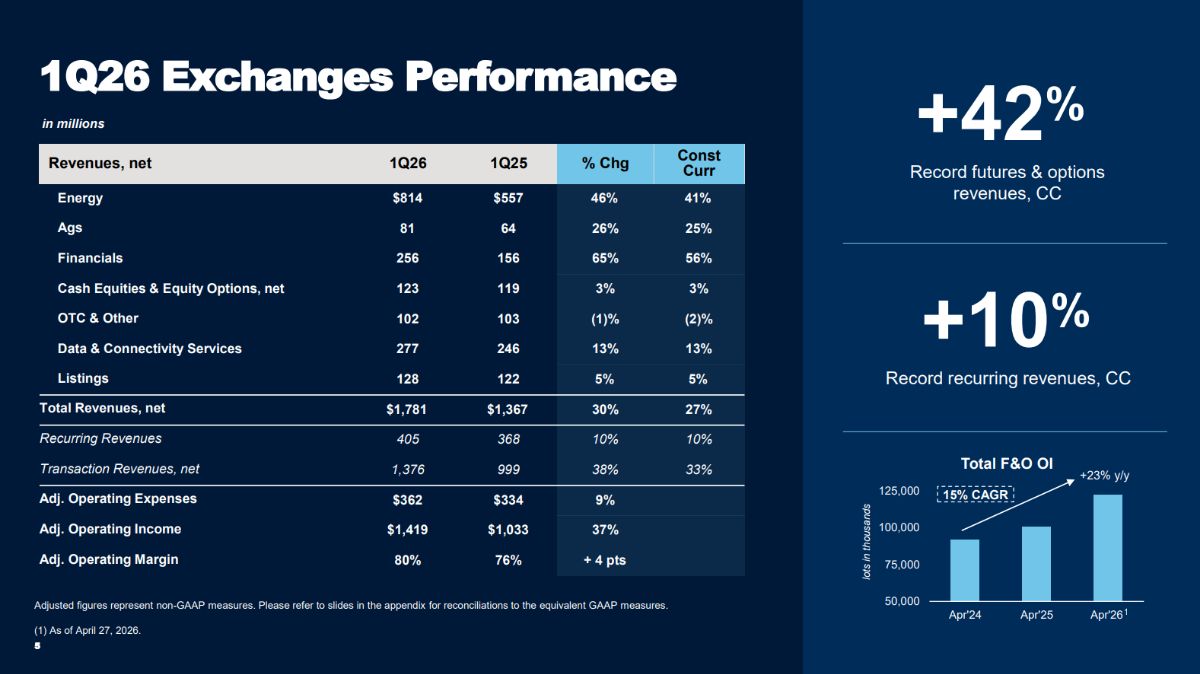
Le mécanisme de revenus est simple : à chaque transaction sur un contrat à terme ou une option sur énergie, ICE perçoit une commission de transaction (le rate per contract). Plus il y a de volatilité sur les marchés pétroliers (conflits géopolitiques, décisions OPEP, etc...), plus les volumes de couverture et de spéculation augmentent et donc plus ICE gagne de l'argent. Ce segment à augmenter de +46% grâce au Détroit d'Ormuz au Q1 2026. En parallèle, ICE gère des chambres de compensation.
Bon c'est le moment de faire une petit divigation pour expliquer c'est quoi et comment cela permet de locker les clients d'ICE.
Une fois qu'un contrat à terme sur le pétrole Brent ou sur le gaz naturel est conclu sur la plateforme d'ICE, la chambre de compensation (ICE Clear Europe par exemple mais ils en existent plein) s'interpose entre les deux contreparties. Elle devient l'acheteur de tous les vendeurs et le vendeur de tous les acheteurs. Ce rôle s'articule autour de trois missions critiques quasi indispensable depuis 2008 :
Assume le risque de contrepartie --> réduit le risque de contagion
Marge de Variation : ICE exige que chaque participant immobilise un dépôt de garantie. Ensuite, toutes les heures environ, la chambre recalcule la valeur des contrats en fonction des prix du marché. Si le marché baisse, elle prélève de l'argent sur le compte du perdant pour le verser sur celui du gagnant --> minimise le risque de contrepartie et permet de gagner de l'argent en prenant des interêts sur l'argent immobilisé
La stabilité Financière : Elle doit avoir une part minimal de capitaux propres dédiés à la couverture des pertes en cas de défaut d'un membre.
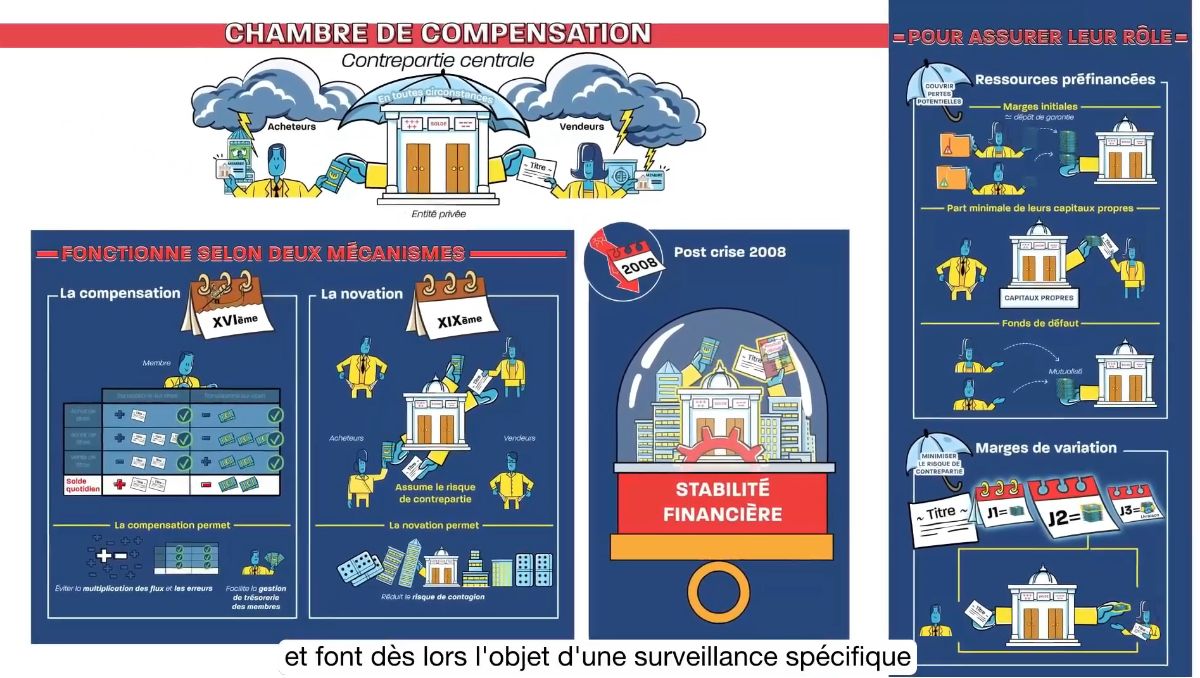
Illustration provenant d'une vidéo de la banque de France
Pour convertir le plus de personne qui possède ces contrats à compenser chez eux, ICE utilise le concept de Cross-Margin
Imaginons qu'une banque décide d'acheter un contrat de Brent à la hausse et un contrat de Gasoil à la baisse pour une compensation de 10M par contrat. Comme ICE Clear gère les deux contrats, elle effectue une compensation du portefeuille tout entier (Cross-Margining) et dit au fonds :"Au lieu de me verser 10 millions de dollars de marge pour le Brent et 10 millions pour le Gasoil, verse moi seulement 12 millions au total.
Si une bourse concurrente essayait de lancer un contrat Pétrole moins cher, le fonds refuserait d'y aller. En effet, en se séparant de ses positions sur deux bourses différentes, il perdrait ce rabais. Il devrait immobiliser 10 millions chez ICE et 10 millions chez le concurrent, soit 20 millions de capital bloqué au lieu de 12. Mais vous pourriez me dire qu'il à qu'a déplacer tout son portefeuille et bloquer 12M autre part, non ?
MAIS un fonds spéculatif, une major pétrolière ou une banque ne trade pas seulement deux produits. Son portefeuille est une matrice géante contenant du pétrole Brent, du gaz naturel, du charbon, de l'électricité et des quotas d'émissions de CO2.
ICE offre un cross-margining global sur tout cet écosystème énergétique. Si un concurrent arrive et lance un contrat Brent moins cher, il ne peut pas proposer le rabais global à moins de lancer instantanément les 50 autres contrats d'énergie avec la même liquidité. Si le fonds déplace son Brent chez le concurrent, il casse ses corrélations avec le gaz, le charbon et le CO2 qui sont restés chez ICE. Le gain sur le Brent est immédiatement annulé par la perte des rabais sur le reste du portefeuille. Le Cross-Margining d'ICE crée une barrière financière quasi infranchissable.
Mais admettons que le concurrent ce tape une déter de l'enfer pour proposé 50 contrats différents ET avec la même liquidité (très important pour les banques par exemple). Le Final Boss est une loi immuable de l'univers : LA REGLEMENTATION
Les chambres de compensation sont classées par les banques centrales comme des Infrastructures de Marché Systémiques (SIFMU). Elles sont surveillées de près par la Fed, la BCE, la CFTC et la SEC. Pour obtenir l'agrég, un nouvel entrant doit prouver qu'il dispose de systèmes de gestion des risques capables de résister à une crise pire que celle de 2008, obtenir des lignes de liquidité d'urgence auprès des banques centrales, et se conformer à des montagnes de réglementations. Cela prend des années et coûte des centaines de millions de dollars en frais juridiques et technologiques.
Donc, si vous tradez un contrat à terme sur le pétrole Brent sur la bourse d'ICE, vous êtes obligé de le compenser chez ICE Clear. ICE contrôle ainsi 100 % de la chaîne de valeur. Elle encaisse une commission lors du trading, et une autre commission lors de la compensation (sous forme d'intérêt sur les dépôt de garantie).
2.Produits financiers 608 M$ en 2025 :
Les produits financiers comprennent les contrats à terme et options sur taux d'intérêt. ICE gère des contrats sur les taux d'intérêt à travers ses marchés. Quand les banques centrales bougent les taux (comme la Fed ou la BCE), le volume de couverture sur ces instruments explose. Les banques, fonds et entreprises cherchant à se couvrir contre les variations de taux. Ce sous-segment a connu une croissance de 26 % en revenus de transactions au troisième trimestre 2024, alimentée par les cycles de politique monétaire de la Fed.
3.Cash Equities et options sur actions 467 M$ en 2025 :
Pour faire simple, le NYSE perçoit des frais transactions à chaque échange d'actions.
MAIS depuis des années de nombreux institutions de Wall Street finance d'autre bourse comme le MEMX financé par Black Rock, Citadel ou JP Morgan en autre. L'objectif de cette bourse est de, je cite : « renforcer la concurrence, d'améliorer la transparence opérationnelle, de réduire les coûts fixes et de simplifier l'exécution des opérations sur actions aux États-Unis ». En gros fuir les commissions du NYSE et du NASDAQ. Si bien que ces bourses représentent maintenant plus de 40% des volumes de trading chaque jours sur la bourse américaine (20% pour le NYSE).
Or le chiffre d'affaire de ce segment ne fait que croitre, il ne semble pas impacté par cette concurrence. D'où vient le problème ?
PARADOXE 1 : La fragmentation rend les données de marché indispensables
C'est un peu ironique mais plus le marché se fragmente, plus il devient difficile pour un fonds spéculatif d'avoir une vision globale des prix. Pour savoir où se trouve la meilleure offre à un instant T, les banques et les algorithmes sont obligés d'acheter les flux de données de TOUTES les bourses. ICE et Nasdaq profitent de cette complexité en vendant leurs flux de données propriétaires de plus en plus cher. Perdre un peu de volume de trading leur importe peu tant qu'ils vendent la donnée nécessaire pour trader ailleurs. Ils sont passés de revenu sur des volumes de trading à des revenue d'abonnement prévisible.
PARADOXE 2 : La CLOSING AUCTION
La Closing Auction est l'enchère qui se tient chaque soir à 16h00 et qui détermine le prix de clôture officiel de chaque action cotée au NYSE. Ce prix est la référence utilisée par tous les ETFs pour calculer leur NAV / tous les fonds indiciels pour leurs rééquilibrages / tous les gérants actifs pour valoriser leurs portefeuilles / les systèmes de règlement des options.
"Le premier trimestre 2026 n’a pas fait exception à la règle, puisque la Bourse de New York (NYSE) a enregistré un volume quotidien record de 605,5 millions d’actions (représentant plus de 43 milliards de dollars) lors de l’enchère de clôture. Les records quotidiens individuels ont également été pulvérisés : un nouveau record de 3,57 milliards d’actions a été atteint lors de l’enchère de clôture de la NYSE le 20 mars 2026, pour un montant total record de 230,5 milliards de dollars." Par conséquent, d'immenses sommes de capitaux convergent obligatoirement vers le NYSE dans les dernières minutes de cotation et, surtout, facturé beaucoup plus cher qu'une transaction standard en milieu de journée. La clôture officielle d'un titre est celle de sa bourse de cotation. Si Goldman Sachs est coté au NYSE, le prix de clôture officiel est celui du NYSE. Un concurrent qui voudrait voler ces flux de clôture ne peut pas. Il faudrait d'abord que l'émetteur re-cote son titre, ce qui est un processus lourd et coûteux. Cette captivité des flux de clôture est une véritable rente.
4.Frais de cotation (Listings) 495 M$ en 2025 :
Une entreprise cherchant à coter sur le NYSE paie des frais de candidature de 25 000 dollars, des frais de cotation initiale de 325 000 dollars pour les actions ordinaires, et des frais annuels d'un minimum de 84 000 dollars augmentant selon le nombre d'actions cotées, plafonnés en général à 500 000 dollars par an. Le revenu de ce sous segment est très stable et récurrent. (Toutes les entreprises cotées renouvellent chaque année).
Or le moat est attaqué depuis quelques années par TXSE financé par un consortium de banque à hauteur de 270 M. Cette place boursière situé au Texas offre des frais de listings beaucoup moins cher que le NYSE. Aucune grandes entreprise n'a encore quitté le NYSE pour allé au TXSE par manque de prestige évidant. À court terme, la menace porte sur les frais de listing annuels (~489 M$ en 2024). Même si TXSE capturait 10 % des cotations NYSE, l'impact serait de ~50 M$ de revenus donc relativement peu dans le business. À moyen terme, le vrai risque est la pression sur les frais. ICE a déjà répondu en lançant "NYSE Texas" à Dallas. La simple existence d'un concurrent crédible force NYSE à être plus compétitif en pricing et en services. À long terme, si TXSE réussit à construire une closing auction crédible (ce qui prendrait des années et nécessiterait que des entreprises à fort volume migrent), alors le moat se fissurerait structurellement. Je pense que cela à peu de chance de ce produire réellement. D'ailleurs, cette nouvelle place boursière est soutenue par les élus républicains, qui espère concurrencer le NYSE et le Nasdaq en misant sur le sentiment "anti-woke". On est donc loin de Wall Street et de la cloche de la Bourse ...
5.Futures et Option sur l'agriculture et les métaux 233 M$ en 2025 :
ICE opère ICE Futures U.S. à New York, qui gère les contrats à terme sur le sucre, le café, le cacao, le coton et le jus d'orange. Des marchés de niche mais critiques pour l'agro-industrie mondiale. Le mécanisme de revenus est identique aux contrats énergie : commission par contrat traité
6.OTC & Autres 395 M$ en 2025 :
Cette partie comprends des pénalités et des frais réglementaires. Mais ce sous segment comprend notamment les intérêts sur les marges : les milliards de dollars de dépôts de garantie que les participants aux marchés à terme doivent maintenir auprès des chambres de compensation d'ICE génèrent des revenus d'intérêts substantiels surtout dans un environnement de taux élevés.
7.Data and Connectivity Services 1031 M$ en 2025 :
ICE loue un accès à sa connectivité réseau et à ses données de marché brutes directement depuis ses data centers. Les traders algorithmiques et les fonds paient pour de la co-location (avoir leurs serveurs dans les mêmes data centers que les bourses ICE, pour réduire la latence à la microseconde) et pour des flux de données propriétaires en temps réel. Ces abonnements sont récurrents et très stables.
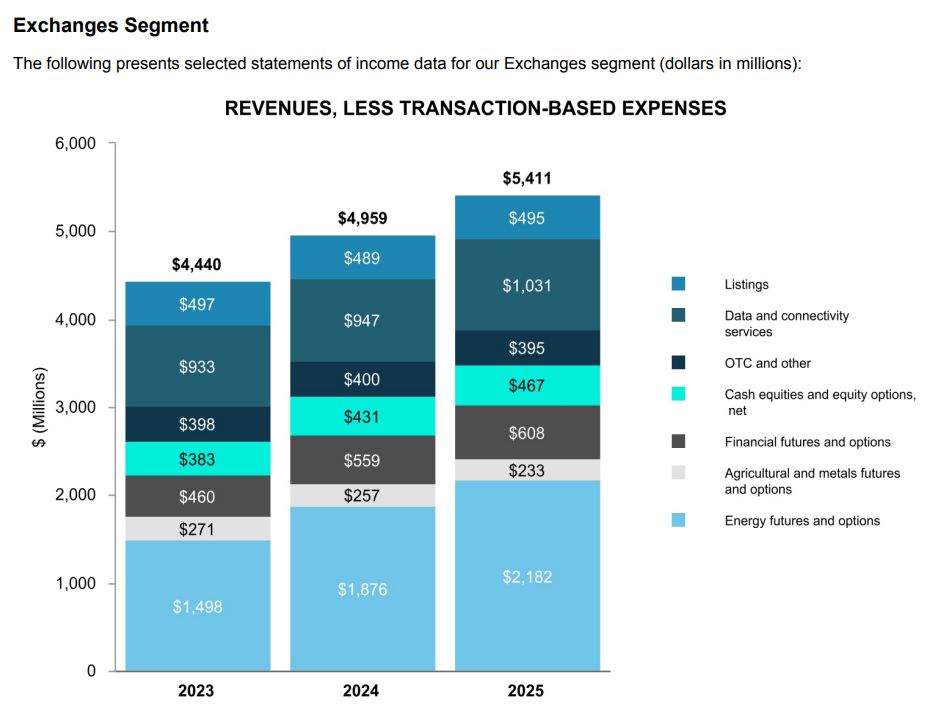
Petit recap --> source : 10K 2025 d'ICE
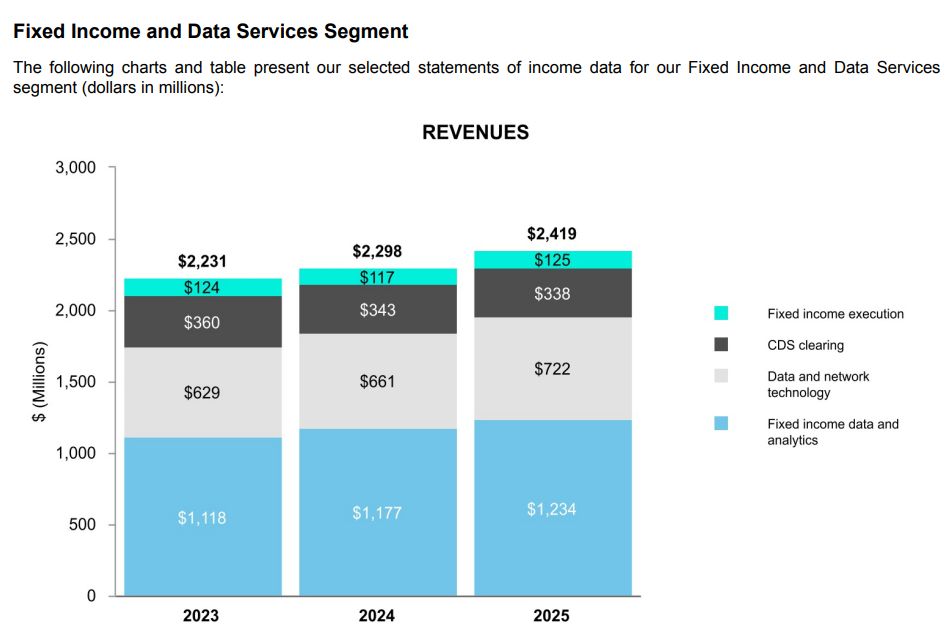
II. Fixed Income and Data Services 2 419 M$ en 2025
Ce segment est dominé par des revenus récurrents (abonnements) : en 2024, les revenus récurrents s'élevaient à 1,838 milliard de dollars (+5 %), représentant 80 % du total du segment, avec des revenus de transactions de seulement 460 millions de dollars (-5 %).
Il regroupe les activités d'infrastructure de données et d'exécution pour les marchés obligataires et de crédit des marchés qui sont bien plus grands en volume notionnel que les marchés actions, mais beaucoup moins visibles au grand public. Les obligations se négocient principalement de gré-à-gré (OTC), et ICE fournit les outils essentiels pour naviguer dans cet univers opaque.
1.Fixed Income Data and Analytics 1 234 M$ en 2O25 :
C'est la plus grosse partie du segment, et il est principalement composé d'abonnements de données. ICE possède une des plus grandes bases de données financières au monde, accumulée via une série d'acquisitions stratégiques (Interactive Data Corporation en 2016, SuperDerivatives, etc.).
ICE Evaluations : des millions d'obligations (corporate bonds, municipal bonds, ABS, MBS...) ne se négocient pas en continu. ICE évalue quotidiennement le prix "juste" de chacune d'elles en utilisant des modèles propriétaires, des données de transactions similaires, et des courbes de taux. Les fonds d'investissement, banques, assureurs et fonds de pension doivent utiliser ces valorisations pour calculer la valeur nette d'actif de leurs portefeuilles. Cette tarification est à base d'abonnements, généralement sous forme de contrats entreprise négociés.
En effet, quand les taux varient rapidement, la valorisation des portefeuilles obligataires change heure par heure. ICE vent donc la réponse exact aux gestionnaires d'actifs qui ont besoin de données de référence officielles et auditables pour justifier leurs valorisation auprès de leurs clients et de leurs régulateurs. Et avec un taux de rétention de 99%, les revenus de ce segments sont très prévisible et presque automatiquement reconduit. Les "prix évalués" (Evaluated Pricing) fournis par ICE pour plus de 3 millions d'obligations chaque jour sont directement intégrés dans les logiciels de gestion des risques, les systèmes comptables (ERP) et les outils de back-office des plus grandes banques et fonds de pension de la planète. Si une institution financière décidait de quitter ICE pour un concurrent moins cher, elle devrait réécrire des milliers de lignes de code informatique, modifier ses flux de données opérationnels et requalifier tous ses modèles de risques. De plus, le coût et le risque opérationnel d'une telle migration sont tellement élevés par rapport à l'économie réalisée sur l'abonnement que les banques préfèrent renouveler leur contrat chez ICE année après année. --> Switching Cost important
Le Moat est aussi réglementaire. En effet, les régulateurs (SEC) imposent aux fonds de valoriser quotidiennement leurs actifs de manière objective. ICE s'est imposée, aux côtés de Bloomberg et de LSEG, comme un tiers de confiance. Lorsqu'un auditeur contrôle les comptes d'un fonds d'investissement et voit que les prix des obligations proviennent d'ICE, la valorisation est validée d'office.
ICE Indices : En octobre 2017, ICE a acquis la plateforme d'indices obligataires de Bank of America Merrill Lynch soit plus de 5 000 indices couvrant les obligations d'entreprise, souveraines, à haut rendement (high yield), et les obligations indexées sur l'inflation. Ces indices, rebaptisés ICE BofA Indices, sont devenus les deuxièmes plus grands indices obligataires mondiaux par actifs sous gestion (AUM). De plus, lorsqu'un ETF obligataire est créé sur la base d'un indice ICE BofA, il est extrêmement rare qu'il en change. Changer l'indice de référence d'un fonds nécessite de voter en assemblée générale des actionnaires, de modifier les prospectus légaux et de réajuster l'allocation de milliards de dollars d'actifs. C'est une barrière à l'entrée qui garantit à ICE des redevances stables et croissants dans le temps.
Reference Data : données de référence sur les titres (code ISIN, caractéristiques des obligations, actions corporate, etc.) indispensables aux systèmes de gestion de portefeuilles.
Risk Analytics : modèles de risque, duration, convexité, stress tests, des outils quantitatifs vendus en abonnement aux équipes de gestion des risques. Ils se développent aussi sur la parti climate risk data.
2.Other Data and Network Services 722 M$ :
Ce sous-segment inclut des services de connectivité réseau (ICE Global Network), des services de données de marché pour les actions et les dérivés, et d'autres services d'abonnement de données. ICE Global Network offre du contenu de haute qualité au format natif et l'accès aux services d'exécution à travers un réseau ultra-sécurisé et très résilient mais surtout avec un très faible latence.
3.CDS Clearing 338 M$ :
ICE possède ICE Clear Credit à Chicago et ICE Clear Europe à Londres, les deux principales chambres de compensation mondiales pour les Credit Default Swaps (CDS), les contrats d'assurance contre le défaut d'un émetteur obligataire. Depuis la crise financière de 2008, les régulateurs ont exigé que ces contrats soient compensés centralement pour réduire le risque systémique, ce qui a transformé ICE en un nœud centrale. Les revenus proviennent de frais de compensation prélevés sur chaque transaction CDS compensée.
4.Fixed Income Execution 125 M$ :
ICE BondPoint est une place de marché obligataire de premier plan offrant une liquidité profonde, la découverte des prix et l'exécution aux courtiers et aux institutions. Dans ce segment ICE n'opère qu'en tant qu'outsider sur des obligations de grandes entreprises ou état. Elle compense néanmoins ce manque de domination globale en capturant les niches les plus fragmentées et les plus sédentaires (Retail, Municipales) où les marges par transaction sont paradoxalement plus élevées. En effet, ICE gère ICE TMC, spécialisée dans les obligations municipales américaines. Sur ces plateformes, ICE prend une commission sur chaque transaction exécutée mais avec des volumes et des marges moindres que sur les futures.
Pour conclure sur ce segment, le moat global d'ICE ne repose pas sur une supériorité technologique que l'on pourrait copier du jour au lendemain. Son moat est réglementaire et structurel. Le NYSE possède le prix de clôture officiel des actions américaines, tandis que le segment Fixed Income possède le prix de référence des obligations mondiales validé par les auditeurs. Tant que ces deux piliers institutionnels ne changent pas de règles, la rente d'ICE reste protégée.
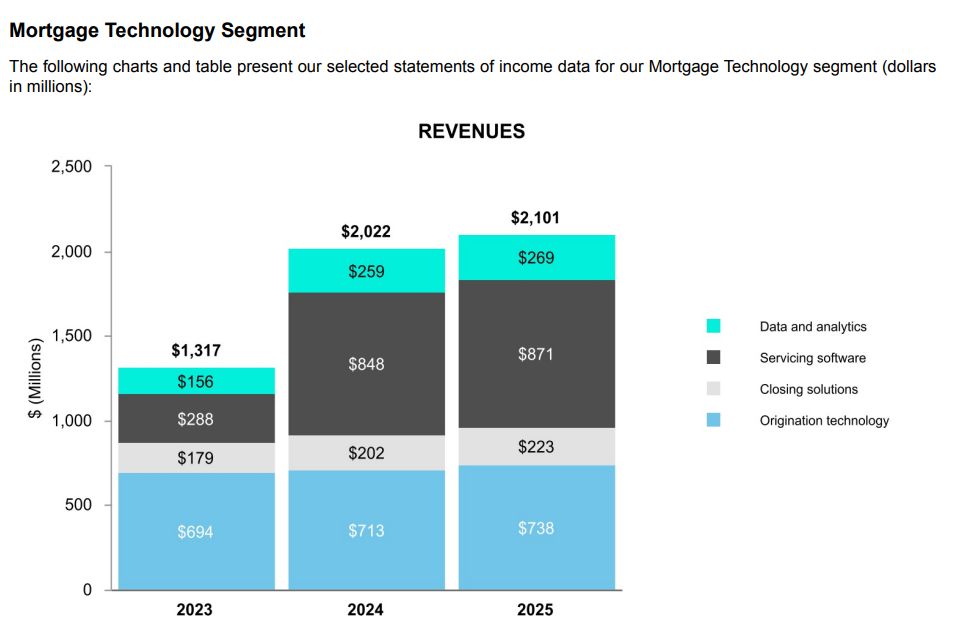
III. Mortgage Technology 2 101 M$ en 2025
C'est le segment le plus récent, le plus complexe, et actuellement le plus controversé d'ICE pour Mr Market. La thèse est simple : le marché immobilier américain est massivement archaïque. Une transaction hypothécaire implique des dizaines d'intervenants (courtiers, banques, assureurs, évaluateurs, agents de titres, etc.) qui échangent encore massivement par fax, email et courrier postal. ICE veut numériser de bout en bout l'ensemble du cycle de vie d'un prêt hypothécaire.
Ce segment a été construit par une série d'acquisitions stratégiques : l'acquisition de MERS (Mortgage Electronic Registrations Systems) en 2018, Simplifile en 2019, Ellie Mae en 2020 (pour environ 11 milliards de dollars), et enfin Black Knight en 2023 (pour environ 11,8 milliards de dollars).
ICE estime que la taille du marché adressable est de 14 milliards de dollars par an, et que le marché est "dans les premiers jours d'une conversion de l'analogique au numérique".
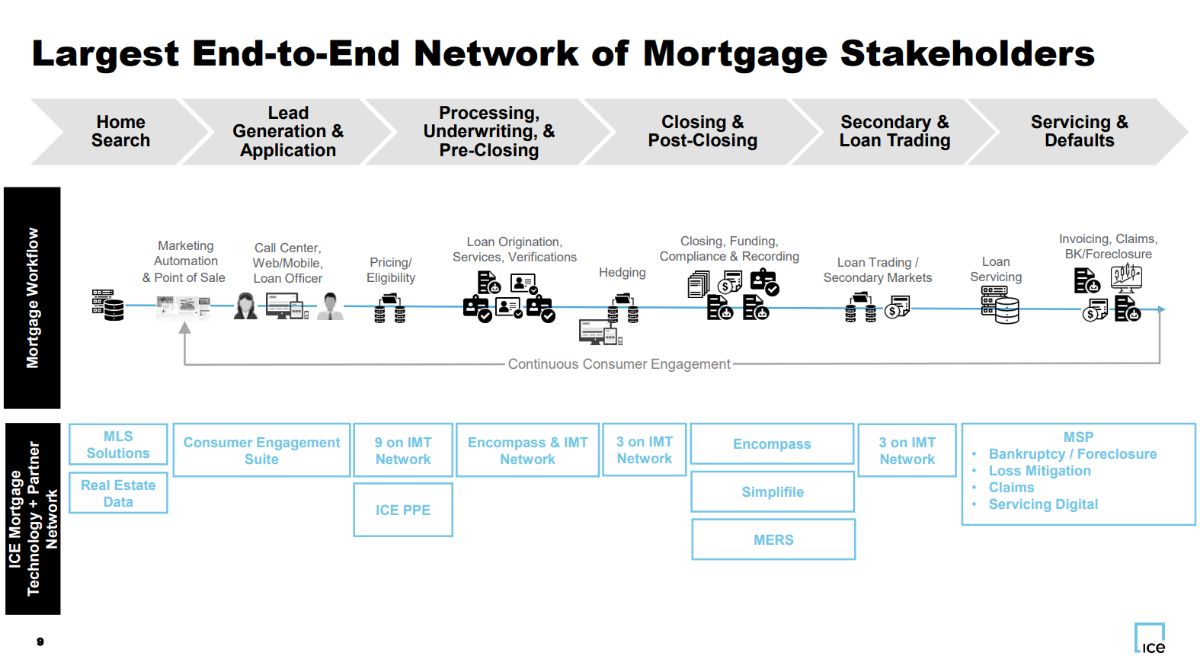
Mortgage est décomposé en plusieurs sous segments que je vais réunir en 4 points :
Servicing Software : Le "servicing" d'un prêt hypothécaire, c'est tout ce qui se passe après la signature du contrat : collecte des mensualités, gestion des escrows (comptes séquestre pour impôts et assurances), traitement des défauts de paiement, gestion des modifications de prêts, etc. Le modèle de revenus est basé sur des licences logicielles et des frais d'abonnement. Les clients (banques régionales, grandes banques, servicers spécialisés comme Mr. Cooper) paient des frais par prêt actif géré dans le système.
Origination Technology : L'origination, c'est tout le processus de création d'un nouveau prêt : la demande du client, l'évaluation de sa solvabilité, le montage du dossier, l'approbation, la sélection du taux. ICE possède Encompass, via l'acquisition d'Ellie Mae, qui est le Loan Origination System (LOS) dominant aux États-Unis — le système le plus utilisé par les prêteurs pour gérer les flux de travail lors de l'origination d'un prêt hypothécaire. Les prêteurs (banques, courtiers, sociétés fintech) paient des frais d'abonnement mensuels pour utiliser Encompass, souvent structurés avec un minimum garanti plus une composante variable basée sur le volume de prêts originiés.
Data and Analytics : ICE possède une vaste base de données immobilières incluant des données de propriété, des historiques de prêts, des modèles de valorisation des biens, des données fiscales, des informations sur les inondations, etc. Ces données sont vendues en abonnement aux prêteurs, servicers, investisseurs en MBS (Mortgage-Backed Securities), et assureurs.
Closing Solutions : La "clôture" (closing) d'une transaction immobilière est une étape administrative complexe impliquant des agents de titre, des notaires, des dépôts de fonds, et l'enregistrement légal de la propriété. ICE possède Simplifile, une plateforme de signature électronique et de dépôt de documents auprès des bureaux de comté, et MERS (Mortgage Electronic Registration Systems), le registre électronique qui suit la propriété des prêts hypothécaires. MERS facture des frais d'enregistrement à chaque fois qu'un prêt est enregistré ou transféré dans son système.
Avec ces nombreuses acquisition, ICE à eu quelques problèmes avec le antitrust. Cela change en rien leur position de leader pour capter le plus de valeur de cette numérisation des prêts au USA. Je pense qu'il sont dans la bonne voie pour refaire ce qu'ils ont fait dans l'énergie / les obligations. Pour dire comment le processus est archaïque au Etats-Unis, ICE pense faire économisé environ 2 600$ par prêts hypothécaire pour un client avec ce passage de l'analogique au numérique.
Mais ce marché est aujourd'hui comprimé. Les taux hypothécaire américains restent à des niveaux qui ont fortement fait baisser le volume de nouveaux prêts par rapport aux niveaux historiques. Les ventes de logements anciens, qui représentent 90 % du total des transactions, devraient stagner à un rythme annuel moyen de 4,1 millions d'unités ce trimestre et le suivant, avant de remonter légèrement sous la barre des 4,2 millions au dernier trimestre de l'année. Ce niveau reste bien inférieur au pic de 6,6 millions atteint début 2021. (source : https://ch.zonebourse.com/actualite-bourse/etats-unis-la-persistance-de-taux-hypothecaires-eleves-devrait-brider-le-marche-immobilier-ce7f5cd8db89f725)
La plateforme d'ICE, dans se contexte économique tourne en sous-régime. Les économistes estiment que plusieurs millions de ménages américains ont reporté un projet immobilier depuis 2022.
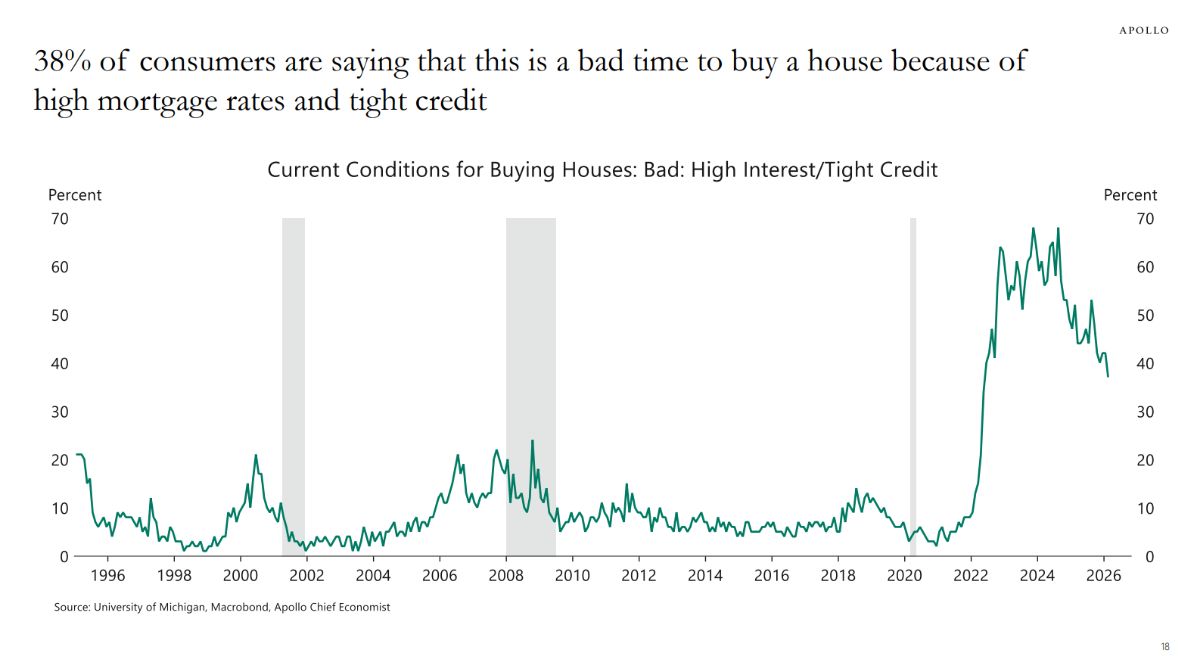
Quand ce marché se débloquera, le volume de transactions qui transitera par ICE explosera littéralement sans faire augmenter les coûts variables ce qui se traduit presque en cash net. Le segment Mortgage Technologie est a considéré, je pense, comme un moteur de croissance pour l'entreprise grâce à un seul catalyseur externe : la baisse des taux hypothécaire.
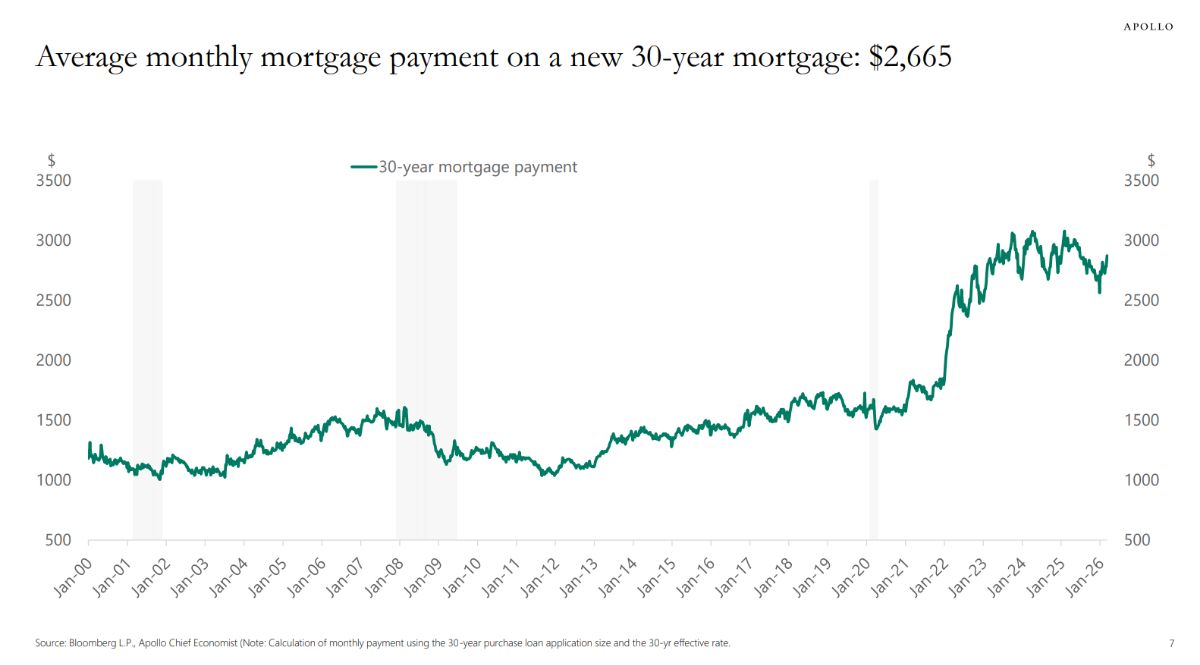
On peut voir une explosion des taux d'intérêts par mois, ce qui pousse une bonne partie des américains les plus modeste à repousser leur achat de maison.
AVIS sur la solidité du business modèle :
Pour résumer sur la fiabilité et la robustes de ICE :
Exchange perf quand la volatilité des marchés est élevée.
Fixed Income performe quand la complexité des marchés obligataires est élevé.
Mortgage Technology perfome quand les taux d'intérêt sont bas et le marché immo actif.
Or ces évènements ne se produisent presque jamais simultanément.
Quand la volatilité des marchés est élevée, les taux sont en mouvement, ce qui comprime l'immo
Quand les taux baissent et que l'immo redémarre, la volatilité se normalise généralement.
Ajoutons à cela un business parfaitement aligner sur un 50% volume de transaction / 50% revenue récurrents. Et on a tout les ingrédients en faveur d'une entreprise structurellement solide avec un potentielle de croissance à aller chercher.
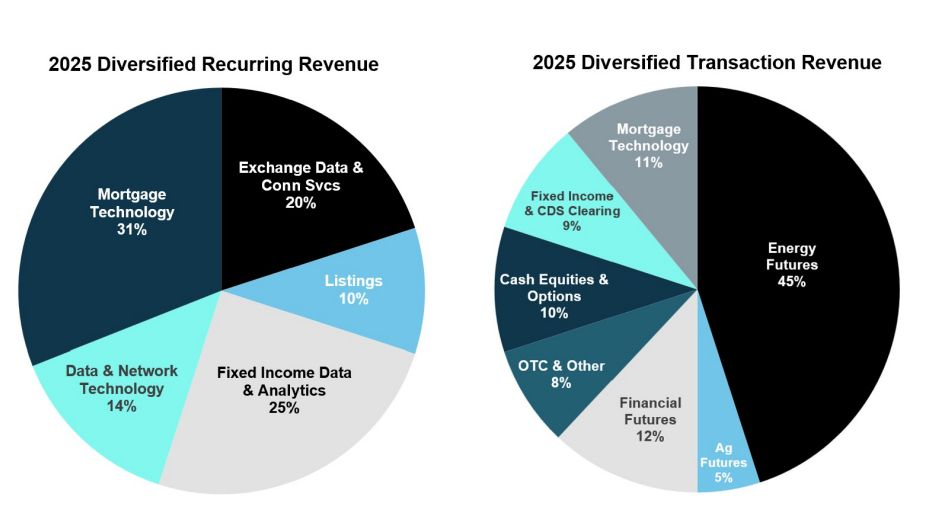
IV. ICE COMME HEDGE CONTRE LA VOLATILITÉ ET L'INCERTITUDE TRUMP
Quand les marchés sont volatils, les acteurs financiers augmentent leurs positions de couverture sur les marchés de dérivés. Plus ils hedgent, plus ils passent d'ordres sur les bourses d'ICE et plus ICE encaisse du cash littéralement.
Le premier trimestre 2026 illustre ce mécanisme sur le segment exchange avec la guerre avec l'IRAN et l'explosion de la partie Energy et Financials :
L'environnement Trump comme catalyseur :
Les politiques commerciales imprévisibles de l'administration Trump (droits de douane, sanctions, tensions géopolitiques) sont structurellement haussières pour les revenus d'ICE :
Volatilité du pétrole → plus de hedging → plus de revenus sur les futures Brent
Hausse de l'incertitude de marché → plus de volumes en général
Augmentation de l'inflation --> plus de hedging sur les taux d'intérêt et aussi plus de demander sur la partie fixed income mais baisse du mortgage.
ICE est l'une des rares entreprises dont les revenus accélèrent dans les crises, y compris celles créées par les politiques de son propre pays !
À cela s'ajoutent les revenus d'intérêts sur les marges : les milliards de dollars de dépôts de garantie dans les chambres de compensation d'ICE génèrent des revenus d'intérêts proportionnels aux taux. Dans un environnement de taux élevés, ces revenus sont substantiels. Si Trump provoque une inflation et maintient les taux élevés, ICE en bénéficie doublement.
LE LEVIER OPERATIONNEL :
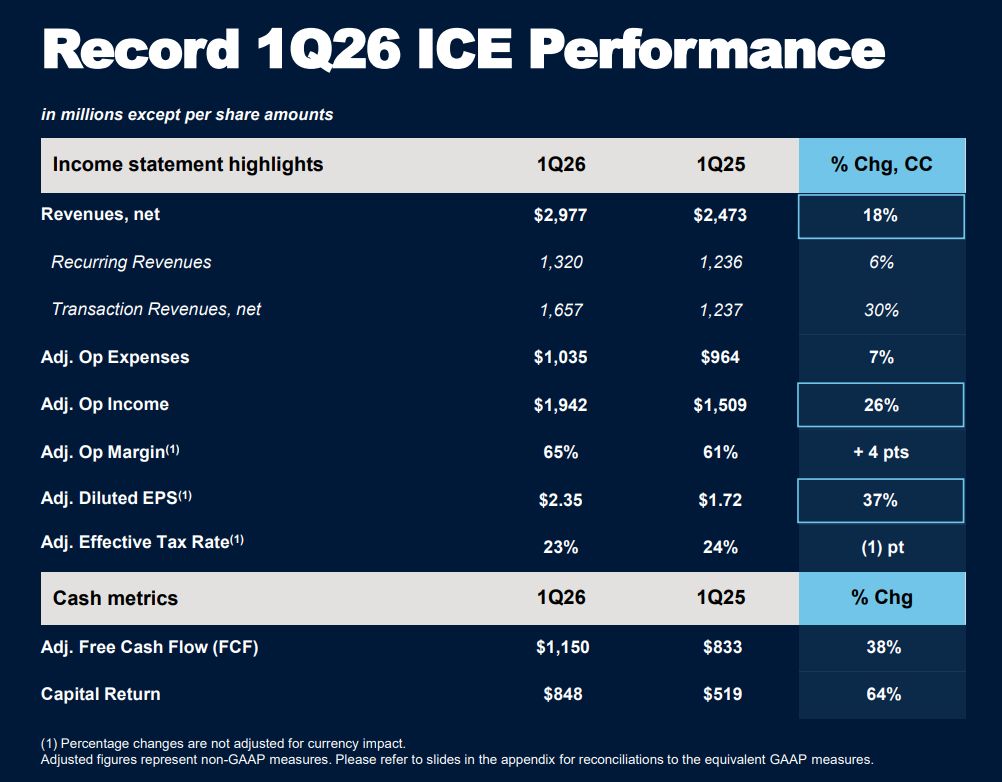
Cette entreprise possède très peu de coût variable mais presque exclusivement des couts fixes. Voici l'exemple du premier trimestre 2026. +18 % en revenue mais seulement 7% d'augmentation des dépenses opérationnel (et +37% en EPS). Bien évidemment cette période est situationnelle mais elle démontre le formidable levier opérationnel d'ICE. Sans parler de sa marche opérationnelle de plus de 60%.
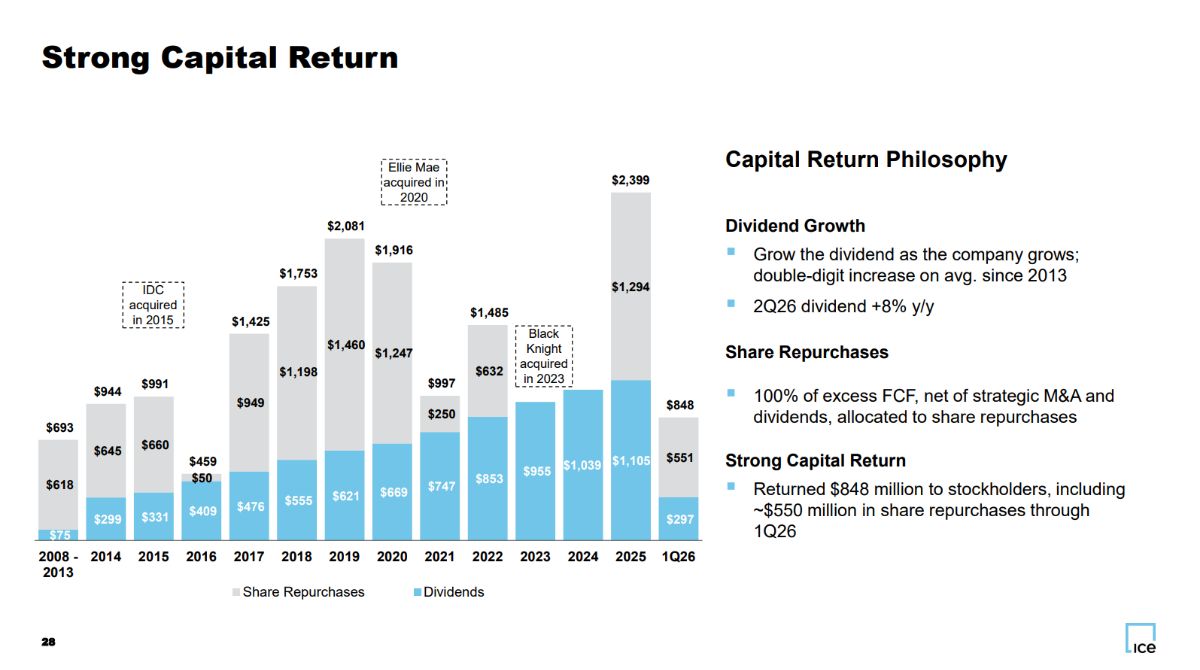
ALLOCATION DE CAPITAL :
30% dividende (yield de 1.65 %)
30% rachat d'actions (-1,3% YTD)
40% de coté pour soit repayer la dette (3x de dette/EBITDA ou 4x le FCF, convenable après autant d'acquisition) soit pour d'autre acquisition / investissement
ICE à annoncer par exemple en 2026 un plan d'investissement de 1B dans Polymarket pour mettre un doigt dans ce nouveau secteur qui pourrait être utilisé aussi par de grandes institutions pour se hedge de manière plus précise : https://ir.theice.com/press/news-details/2026/Intercontinental-Exchange-Announces-New-600-Million-Investment-in-Polymarket/default.aspx
VALO :
De plus, au niveaux du prix, c'est plutôt intéressant. A 15x les cash flow je pense que l'on prend pas beaucoup de risque. Je prends une croissance de 9% :
+5% de revenue
+2% de operating expanses
+8% de revenue opérationnel
-1% de rachat d'actions
+9% FCF/share / EPS
En excluant augmentation des taxes / acquisitions.
Moyenne de croissance du FCF/share de 2013 à 2025 (donc sans prendre le résultat exceptionnelle du Q1 2026) : 14,5%
20x les free cash flow me parait normal pour une boite de cette qualité avec ce rôle critique dans la finance et par rapport à ces pairs du secteur.
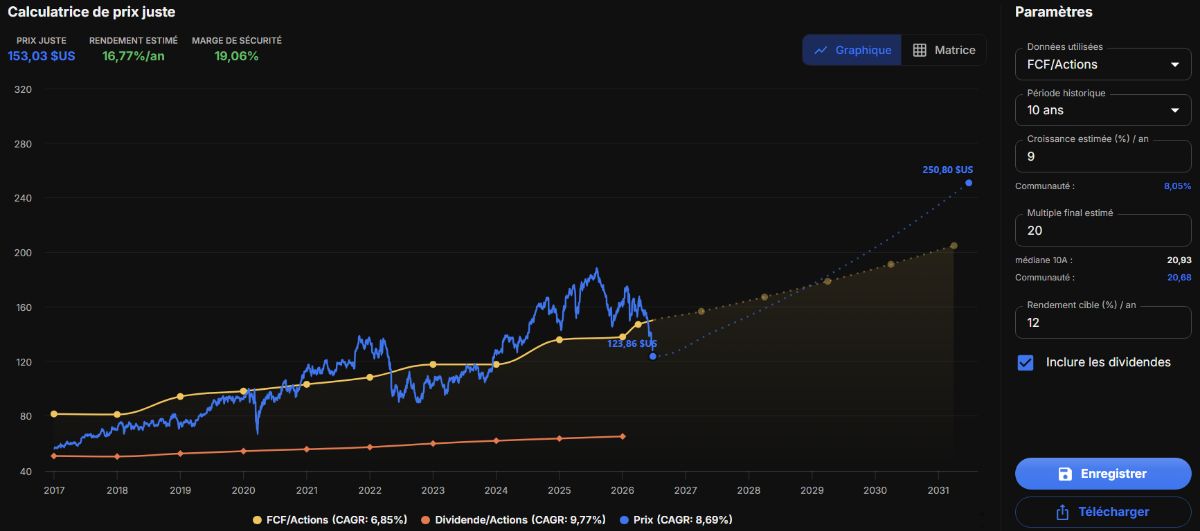
Bref, je pense qu'à ce niveau, la marge de sécurité est suffisante pour profité de la croissance du business dans le futur. A l'heure où tout le monde parle que de l'IA et des big tech, je trouve qu'il est temps de décorréler son portefeuille avec des boites silencieuses, performantes sur le long terme mais aussi capables de profité de condition de marché plus turbulant qu'a la normal. Profité de la chute des financières me semble donc particulièrement cohérant.
Merci de m'avoir lu !
Mathieu.C