Et si Mainstreet Equity était la meilleure entreprise canadienne ?
 logique invest
PRÉSENTATION
Mainstreet Equity Corp. COTÉE AU TSX.
Mainstreet Equity est une société immobilière canadienne fondée en 1997 basée à Calgary dans l'Alberta.
L’entreprise est spécialisée dans l’acquisition la rénovation et la gestion de petit immeubles résidentiels
Son business modèle n’est pas d'être un promoteur d'immeubles, elle ne construit jamais de nouveaux immeubles. Son activité consiste à acheter des immeubles anciens sous-évaluer les rénover puis a augmenter progressivement les loyers et le taux d’occupation afin de créer de la valeur.
A noter que contrairement à une REIT Mainstreet Equity n’a aucune obligation de distribuer des dividendes elle conserve ses flux de trésorerie pour acheter de nouveaux immeuble et accélérer sa croissance et elle se développe grâce au refinancement de ses actifs plutôt qu'en émettant de nouvelle actions
Mainstreet possède plus de 19 000 appartements répartis dans l’ouest canadien.
Colombie-britannique.
Alberta
Saskatchewan
Manitoba
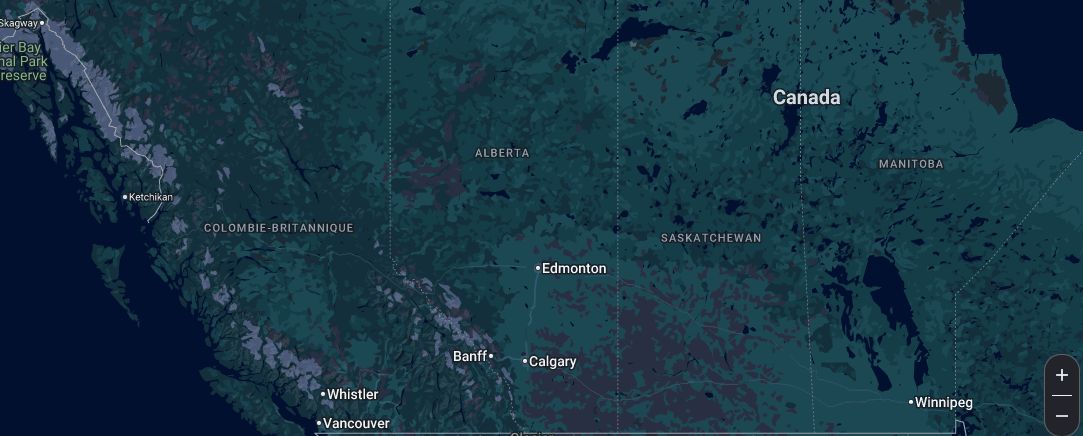
Environ 13.5 millions de personnes vivant dans cette zone et avant de comprendre en détail comment fonctionne le business modèle de l'entreprise, il faut une croissance de la population pour que le prix de l’immobilier ne baisse pas.
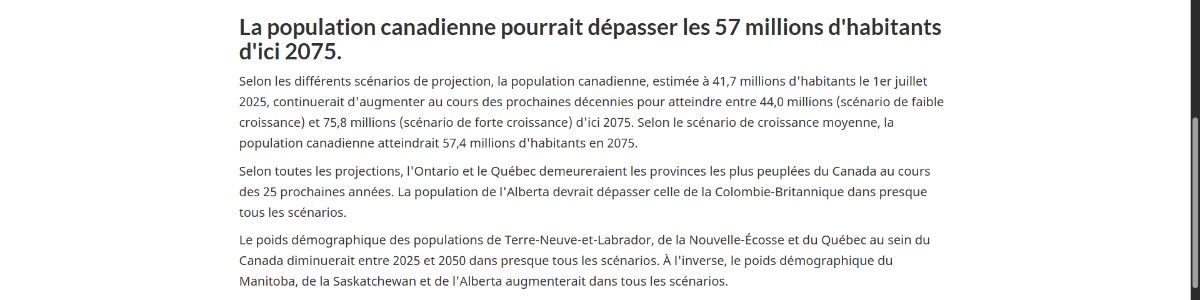
les projections de croissance moyenne dans les régions de l’ouest.
Province | Population 2026 | Projection 2050-2051 | Croissance estimée |
Alberta | ~5,1 M | ~6,9 à 7,0 M | +35 à +40 % |
Colombie-Britannique | ~5,7 M | ~6,8 à 7,2 M | +20 à +30 % |
Saskatchewan | ~1,3 M | ~1,5 à 1,7 M | +15 à +30 % |
Manitoba | ~1,5 M | ~1,8 à 2,0 M | +20 à +35 % |
La demande de logements au Canada est principalement alimentée par l'immigration. Comme plus de 95 % de la croissance démographique provient de l'immigration internationale.
il y’a donc un risque politique d’un durcissement des conditions migratoire mais même dans les projections les plus faible le canada gagne de la population
et pour finir Mainstreet cible un segment très précis : le logement locatif abordable de milieu de gamme. Ce ne sont ni des logements sociaux, ni des appartements de luxe. C'est précisément ce positionnement qui rend le modèle de Mainstreet résilient le covid nous la démontrer : en période d'incertitude économique, la demande pour des logements abordables reste généralement plus forte que pour des logements haut de gamme.
BUSINESS MODÈLE
Le business modèle est très simple à comprendre elle achète des petit immeubles destinés à la classe moyenne on y reviendra. financer via de la dette, elle rénove les immeubles puis augmente les loyers et augmente le taux d’occupation.
Maintenant on va détailler le business modèle
Étape 1 : acheter des immeubles sous-performants
Mainstreet cible principalement :
des immeubles anciens ;
des bâtiments de moins de 100 logements ;
des propriétaires privés ayant peu de moyens pour rénover leurs actifs.
Ces immeubles présentent souvent :
des loyers inférieurs au marché
un taux de vacance élevé
un entretien insuffisant.
L'entreprise les acquiert donc à un prix attractif.
Étape 2 : Rénover les immeubles
Étape 3 : Augmenter le NOI
Une fois les rénovations terminées :
davantage d'appartements sont occupés
les loyers augmentent progressivement
les coûts d'exploitation sont mieux maîtrisés.
Le NOI (Net Operating Income)
le NOI = loyers - dépense d’exploitation
Le NOI représente le bénéfice généré par un immeuble avant les intérêts de la dette, les impôts et les amortissements.
MainStreet a créé de la valeur non pas car le prix de l’immobilier remonte, mais parce qu’elle améliore la rentabilité des immeubles.
Étape 5 : Refinancer l'immeuble
Une fois l'immeuble revalorisé, Mainstreet demande un nouveau prêt hypothécaire.
Comme l'immeuble vaut désormais plus cher, la banque accepte généralement de prêter davantage.
Une partie du nouveau prêt sert à rembourser l'ancien emprunt.
Le surplus de liquidités est récupéré par Mainstreet.
Étape 6 : Réinvestir.
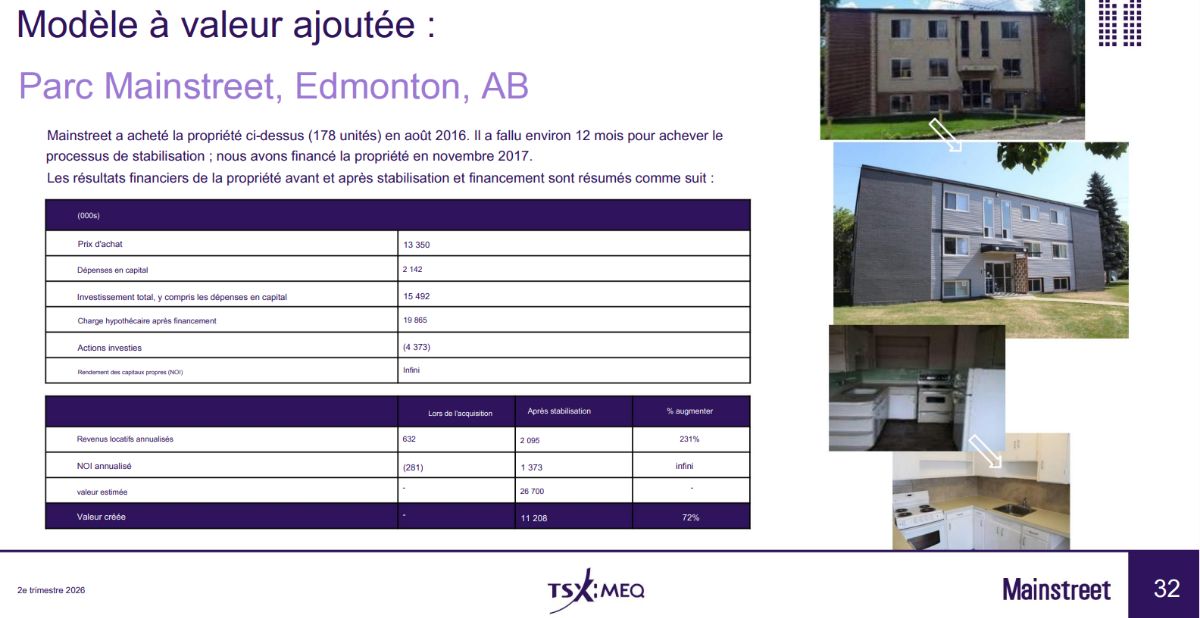
Voici une image prise sur les résultats publiés par Mainstreet où il nous explique comment fonctionne leur business model.
il on investit 15 492 M après rénovation l’immeuble vaut beaucoup plus la banque accepte un nouveau prêt plus important 19 865 M mainstreet récupère 4 373 M
l' essentiel de tout ce montage est de savoir à combien Mainstreet obtient c'est prêt
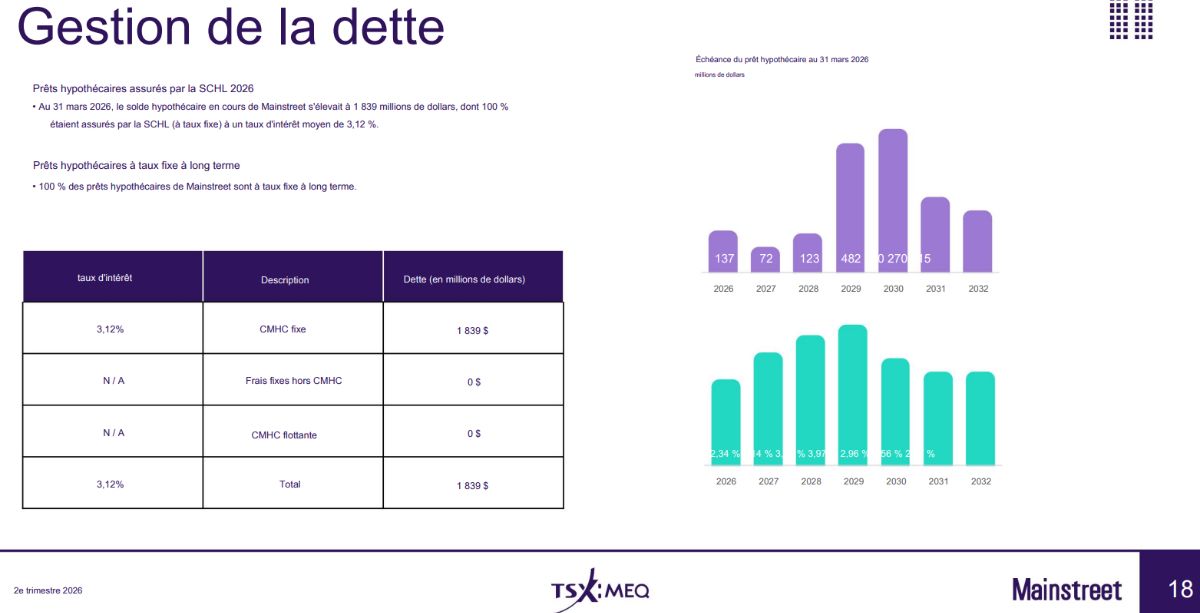
comme on peut le voir sur la slide, ils ont un taux d'interet moyen à 3.12%
donc on peut faire le calcule suivant les intérêt leur coûte environ 620 000$ par an
le NOI est de 1.373 M$
Il reste donc environ : 753 000 $ par an attention ce n’est un bénéfice net il faut encore :
le remboursement de la partie "principal" des échéances hypothécaires les impôts les frais généraux de Mainstreet (siège social, direction, etc.) les éventuels nouveaux investissements.
OK maintenant on va parler du cap rate et pourquoi c’est extrêmement important pour mainstreet
le cape rate c’est tout simplement combien cet immeuble génére par apport a sa valeur.
CAPE RATE = NOI/VALEUR DE L’IMMEUBLE
ok prenons un exemple on achète un immeuble qui génère
1 M$ le marché de l’immobilier valorise l’immeuble a un cap rate de 5%
valeur = 1M$ / 0.05 = 20M$
maintenant les travaux font up le NOI a 1,2M$
valeur = 1,2M$ / 0.05 = 24M$
➡️ En augmentant simplement le NOI de 20 %, la valeur de l'immeuble augmente aussi de 20 %. vous venez de comprendre le business modèle de Mainstreet equity.
Maintenant vous allez me dire si beaucoup d'immeubles neufs sont en construction cela va faire baisser les prix des loyers et vous avez raison. direction les chiffre officiel du Canada Mortgage and Housing Corporation
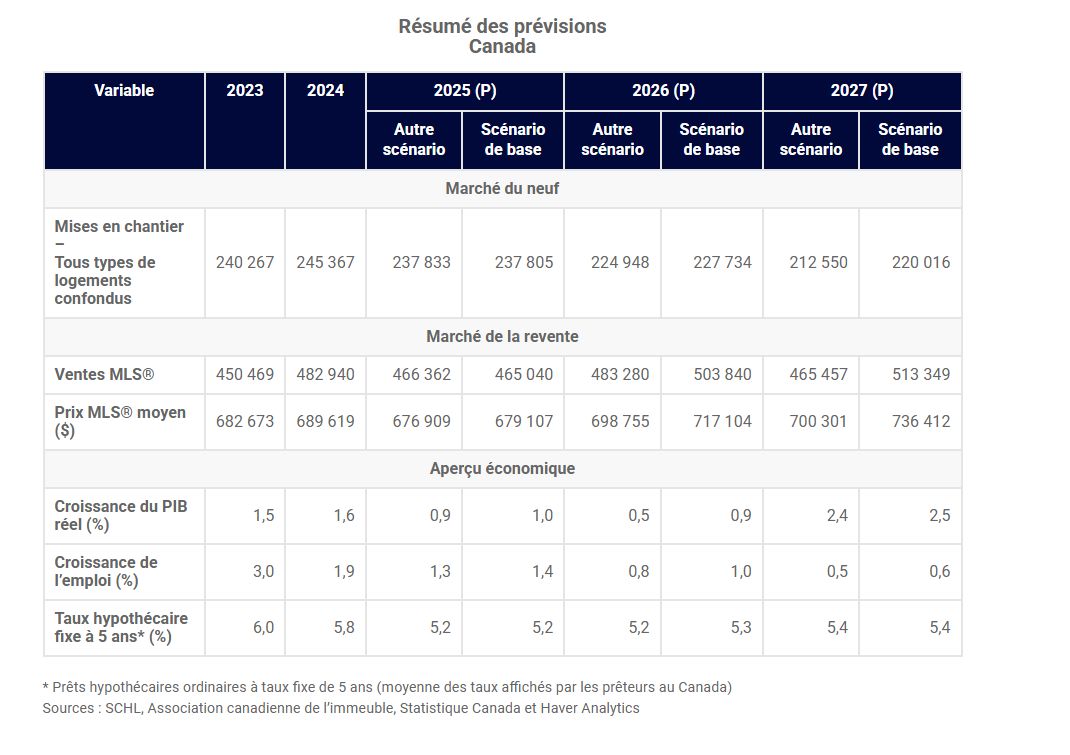
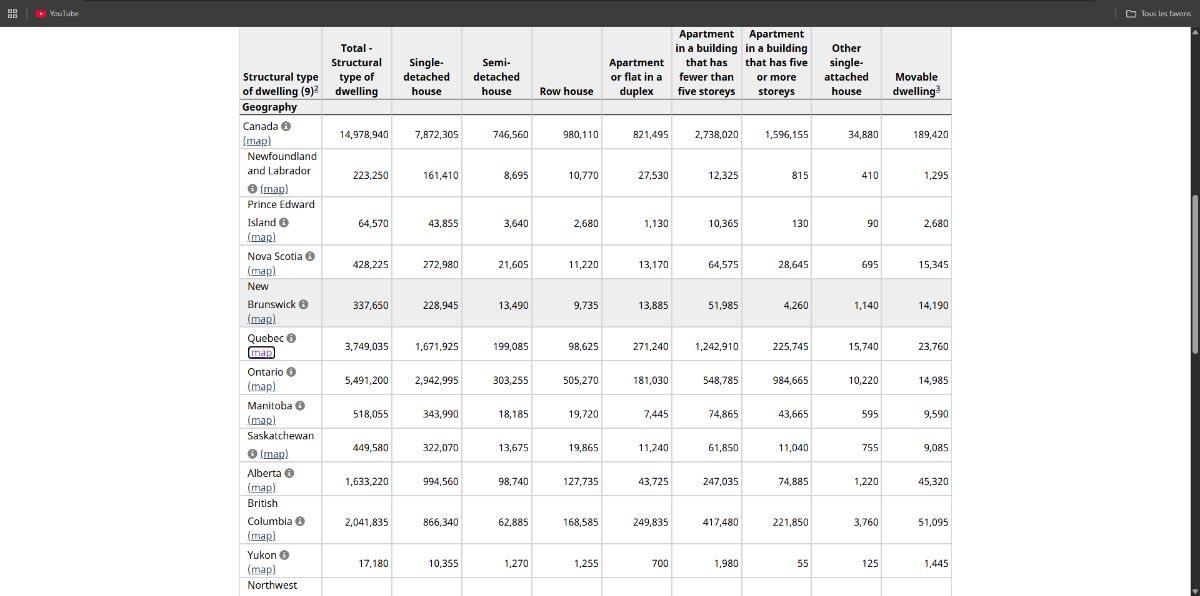
On peut calculer approximativement 227 700 mises en chantier prévues en 2026 pour un parc d'environ 15 millions de logements, le Canada renouvelle et accroît son parc résidentiel à un rythme d'environ 1,5 % par an, avant prise en compte des démolitions et des délais de livraison. » sachant que dans le calcul il y a les maisons individuelles etc donc le nombre d’appartement croît moins vite.
si on se tient au scénario médian, l'augmentation de la population devrait suivre un peu près l'augmentation du logement
Province | Croissance totale | CAGR estimé |
Alberta | +35 à +40 % | 1,21 à 1,27 % / an |
Colombie-Britannique | +20 à +30 % | 0,71 à 0,94 % / an |
Saskatchewan | +15 à +30 % | 0,57 à 1,08 % / an |
Manitoba | +20 à +35 % | 0,73 à 1,16 % / an |
si on se tient au scénario médian, l'augmentation de la population devrait suivre un peu près l'augmentation du logement
La réalité c’est que 60% de la pop au canada gagne moins de 50k par an donc cette population ne pourra pas se payer les loyers des fameux appartements neufs, les loyers sont plus hauts car sur un bâtiment neuf le prix par appartement est beaucoup plus élevé que sur de la rénovation, comme expliqué sur le slide
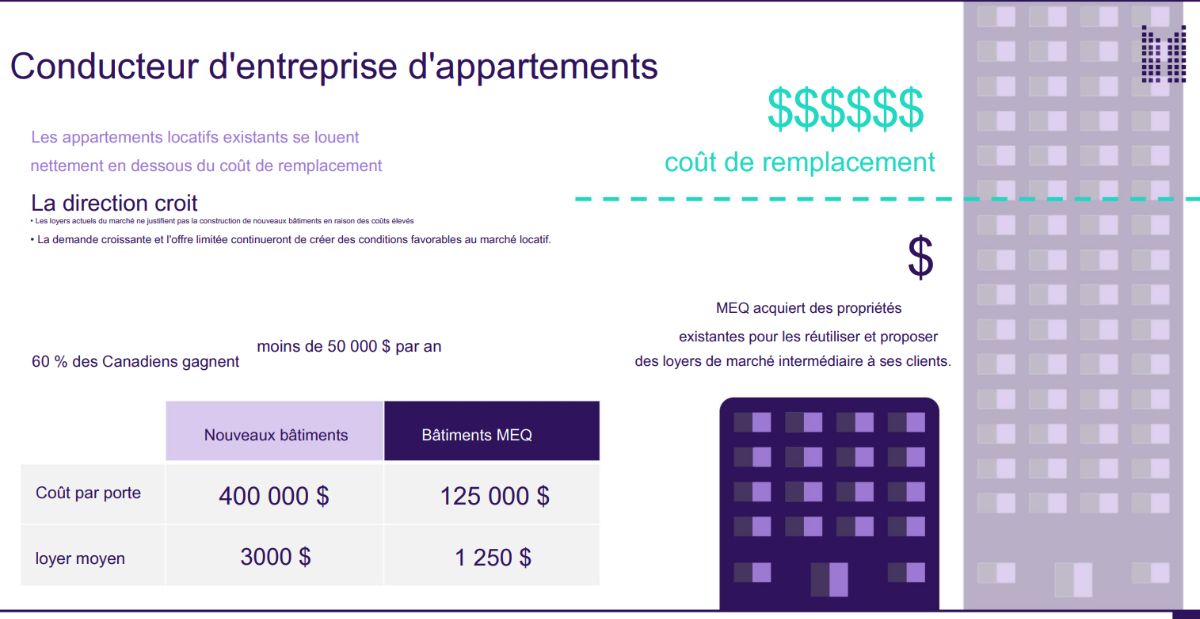
Le mot de la direction : la demande croissante et l’offre limitée continueront de créer des conditions favorable et le CEO a passer 9 ans au siège du conseil d'administration de la Société canadienne d'hypothèques et de logement (SCHL) de 2015-2024
les données de la SCHL permettent de suivre :
la croissance de la population ;
la pénurie de logements ;
l'évolution des loyers ;
le nombre de nouvelles constructions ;
le taux d'inoccupation.
Ces indicateurs aident à évaluer si la demande locative reste forte dans les marchés où Mainstreet investit. Cela peut paraître fou mais le CEO a toutes les infos.
L’ACTIONNARIAT ET CEO
Sont business modèle repose sur une parfaite exécution si tu achète l’immeuble trop chère que tu ne fais grossir le NOI tout s'écroule il est donc capitale de suivre qui dirige l’entreprise est surtout est t’il actionnaire.
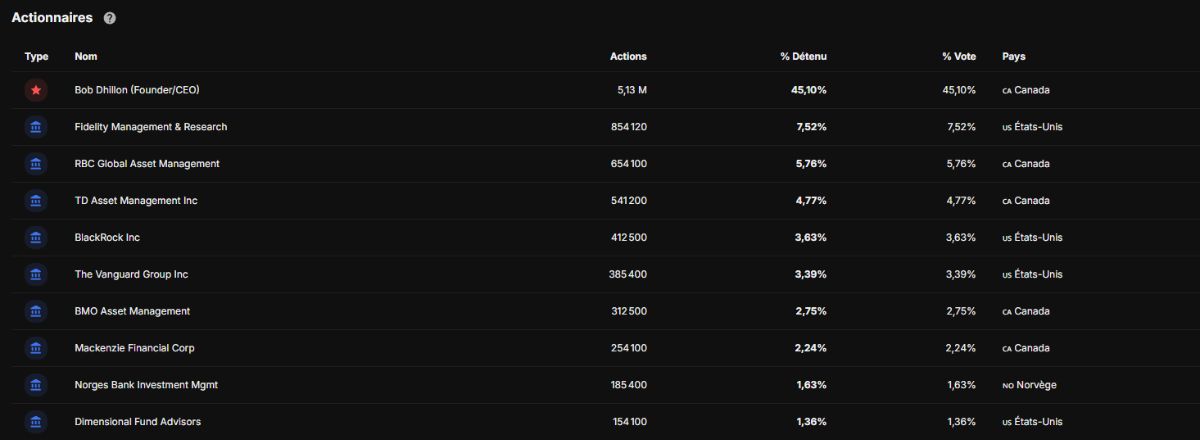
M. Dhillon a fondé Mainstreet Equity Corp. et occupe le poste de CEO depuis le 23 juin 1997.
Depuis sont entrée en bours en 2000 sous sa direction il a passé l’action de 5 CAD A 210 CAD au plus haut de l’action une progression pour l’actionnaire de 4100% et 16% par an an CAGR il a tout intérêt à continuer à faire croître l'entreprise car une partie de sa fortune personnelle en dépend il détient 45% des actions on peut clairement dire qu’il est skin in the game c’est ultra important sachant encore une fois que toute la stratégie de l’entreprise repose sur une exécution parfaite.
LES 3 PLUS GROS RISQUES
1.Hausse des taux d'intérêt
2. Réglementation des loyers
3. Hausse du taux de vacance
AUTRE RISQUES
une récession importante au Canada
une baisse durable de l'immigration
une hausse des coûts de rénovation et de la main-d'œuvre.
LE MOAT la note 15/25
💰Avantage de coûts 🟢 5/5 |
Achète des immeubles sous-évalués, rénove à faible coût grâce à ses équipes internes, obtient de meilleurs rendements que les nouvelles constructions. 🧠 actifs intangibles 🟢 5/5 |
Plus de 20 ans d'expertise, excellente connaissance du marché, marque reconnue et PDG fortement actionnaire (~50 %), ce qui favorise une gestion disciplinée.
🌐 Effet de réseau 🔴 0/5
Avoir plus de locataires n'augmente pas la valeur du service pour les autres locataires.
🔒 Coûts de changement 🔴 0/5
on a tous était locataire rien de plus facile que changer d’appartement
🏛️ Réglementation / inefficience de marché 🟢 5/5
Les politiques gouvernementales sur l'immigration et la diminution de l'offre de nouvelles constructions due à l'augmentation des coûts de remplacement et des tarifs pourraient renforcer la demande pour les logements abordables de Mainstreet, créant un environnement de marché favorable.
CONCLUSION
Je trouve que l'entreprise a de vrais atouts, vent favorable de la demande, connaissance parfaite du secteur, 26 ans de savoir-faire, elle remplit un vrai rôle dans ce que demande la population, c’est-à-dire des logements rénovés à des loyers attractifs par rapport aux constructions neuves, son business modèle est résilient, on peut le voir pendant le covid. Elle est restée en croissance alors que sa population, pourtant pas aisée, a continué à payer le loyer. Même si des millions de personnes étaient sans revenu, le gouvernement a envoyé des aides, et je ne suis pas sûr que des populations plus aisées auraient forcément pu payer des loyers beaucoup plus chers en temps de crise.
Maintenant, il reste des interrogations, notamment celle de la croissance de la population qui repose sur plus de 95% d'augmentation due à la migration, des taux d'intérêt élevés ou des loyers encadrés, preuve aussi de menacer le business model. Personnellement, je vais la garder en watchlist, si des hausses de taux arrivent, on verra comment elle réagit
j'ai quand même fait 3 calculs de valorisation : 1 bear, 1 neutre et 1 bull pour le faire j'ai décidé de prendre le FFO comme métrique
On peut le résumer comme ceci
FFO = bénéfice net + amortissements des immeubles − gains exceptionnels sur les ventes d'immeubles.
Pourquoi ?
Parce que les immeubles ne perdent pas forcément de valeur avec le temps. En comptabilité, on les amortit, ce qui fait baisser artificiellement le bénéfice net.
Le FFO enlève cet effet comptable pour montrer combien les immeubles rapportent réellement.
voici l’historique des métrique de MEC
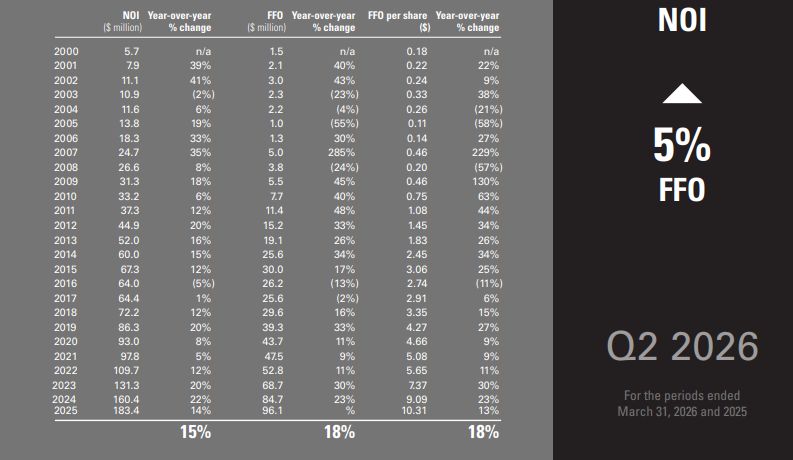
donc actuellement le P/FFO de mainstreet et de 17 pour le scénario bear je choisis 13 le médian 15 et le bull 18 pour viser 12 % par an.
🟧Croissance du FFO 9% par an P/FFO 13 : prix juste 117,1$
🟨Croissance du FFO 13% par an P/FFO 15 : prix juste 161,6 $
🟩Croissance du FFO 18% par an P/FFO 17: prix juste 227,6 $
ok maintenant je me suis amusé à faire un calcul 30% de chance pour le scénario bear 50% pour le médian 20% pour le bull pour estimer un prix juste cela nous donne une fair value de 161$ donc l'entreprise semble surévaluer aujourd'hui de 10% environ.