Deep-Dive - Novo Nordisk, le géant du diabète peut-t-il reprendre du poids?
Novo Nordisk est un géant européen de l'industrie pharmaceutique spécialisé dans le diabète et l'obésité. Sa capitalisation boursière, la 5ème d'Europe et ex-1ère, a excédé à ses plus hauts celle du pays qui l'a vu naître, le Danemark.
En quelques chiffres, Novo Nordisk c'est 50% de la production d'insuline mondiale (à Kalundborg), plus de 45 millions de patients traités en 2025, près de 69500 employés, et des médicaments phare comme NovoRapid, Tresiba, Ozempic ou encore Wegovy.
Mais l'entreprise est depuis 2024 dans la tourmente. Depuis ses plus hauts, son cours a reculé de près de 66%. La concurrence de Lilly sur le secteur de l'obésité, la pression sur les prix américains, des déceptions cliniques et industrielles ont semé le doute sur cette étoile montante.
Passons en revue le modèle économique, les atouts et les risques, et voyons si cela en fait un bon candidat au cours actuel pour un investissement. Mais pour commencer, revenons-en à ce qui a fait de Novo Nordisk ce qu'elle est maintenant.
Petit avertissement : Il s'agit de ma première thèse d'investissement, relue par IA mais pensée et écrite par mes soins. Bien que travaillant dans le secteur, je fais des erreurs, donc je suis intéressé par tous vos commentaires, positifs comme négatifs. Bonne lecture!
Genèse de l'entreprise
Avant 1920, recevoir un diagnostic de diabète de type I relevait souvent de la condamnation à mort. Incapable de métaboliser le glucose correctement, le corps s'épuisait et succomberait à la progression lente et destructrice de la glycémie.
Mais en 1921, après de nombreux essais infructueux, le chirurgien Canadien Frederick Banting et le professeur John Macleod eurent pour idée de sectionner les canaux pancréatiques chez le chien et tenter d'extraire cette substance mystérieuse qui semblait réguler la glycémie, l'Insuline. Ils parvinrent alors à l'injecter à un chien diabétique, et ainsi à le guérir. En 1922, ils font de même avec un garçon diabétique de 14 ans, mourant. Sa guérison est presque instantanée.
De l'autre côté de l'atlantique, le physiologiste danois et prix Nobel de médecine 1920 August Krogh voit en l'insuline une solution pour sa femme diabétique Marie. Après un voyage à Toronto, il obtient les droits sur les méthodes d'extraction pour l'Europe, et fonde en 1923 avec Hans Christian Hagedorn le Nordisk Insulinlaboratorium, qui deviendra plus tard la Novo Nordisk que nous connaissons.
Le diabète, coeur de la machine Novo
Près de 100 ans plus tard, Novo-Nordisk est présent sur 3 secteurs principaux, le diabète (67% du CA 2025), l'obésité (27% du CA), et les maladies rares (6% du CA). Le segment maladies rares étant marginale et n'ayant pas vu de croissance depuis au moins 2021, mettons-la de côté pour le moment.
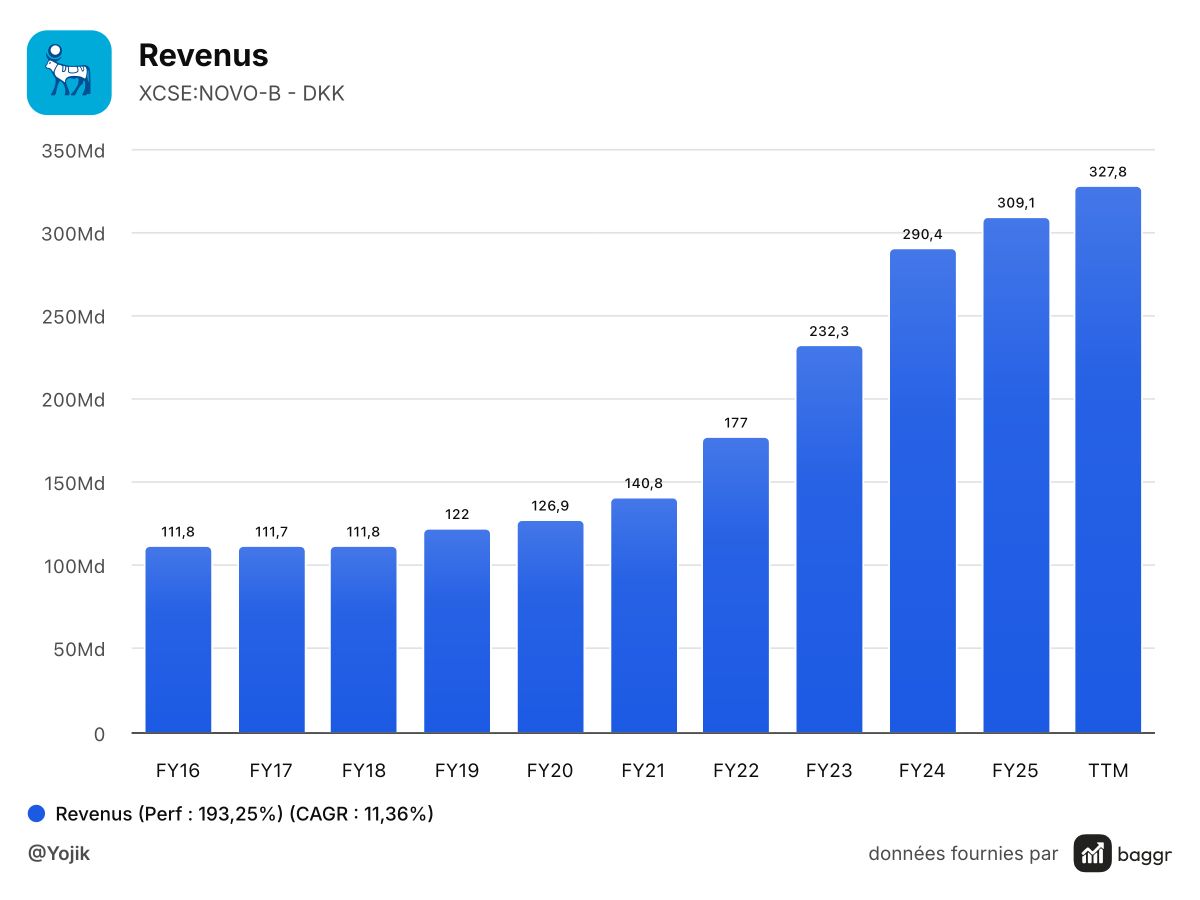
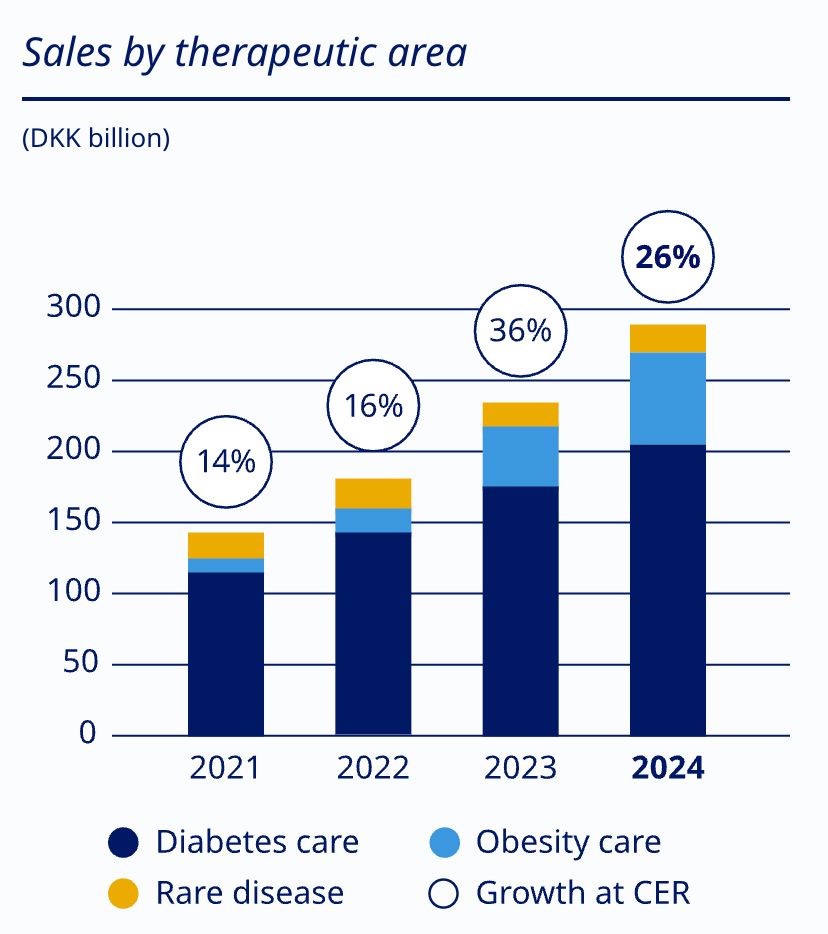
Déjà au global, le chiffre d'affaire est en hausse de 21,7% par an sur 5 ans (12% par an sur 10 ans), et n'a pas connu une seule année négative depuis 2017. Car en 2018, Novo sort l'Ozempic, son premier médicament basé sur l'hormone GLP-1. Plus efficace pour gérer la glycémie, il amène en plus une perte de poids et des bénéfices cardiovasculaires, et finit donc par compléter petit à petit l'insuline dans le diabète de type II. En 2019 sort le Rybelsus, version orale du GLP-1, et donc plus pratique que l'Ozempic injectable.
Avec ces deux médicaments, Novo s'est assuré une croissance de 15% par an entre 2019 et 2024. Depuis, les GLP-1 diabète ayant trouvé leur marché la croissance ralentit naturellement, et la concurrence féroce de Lilly (au coude à coude avec Novo sur les GLP-1) ajoute une pression supplémentaire.
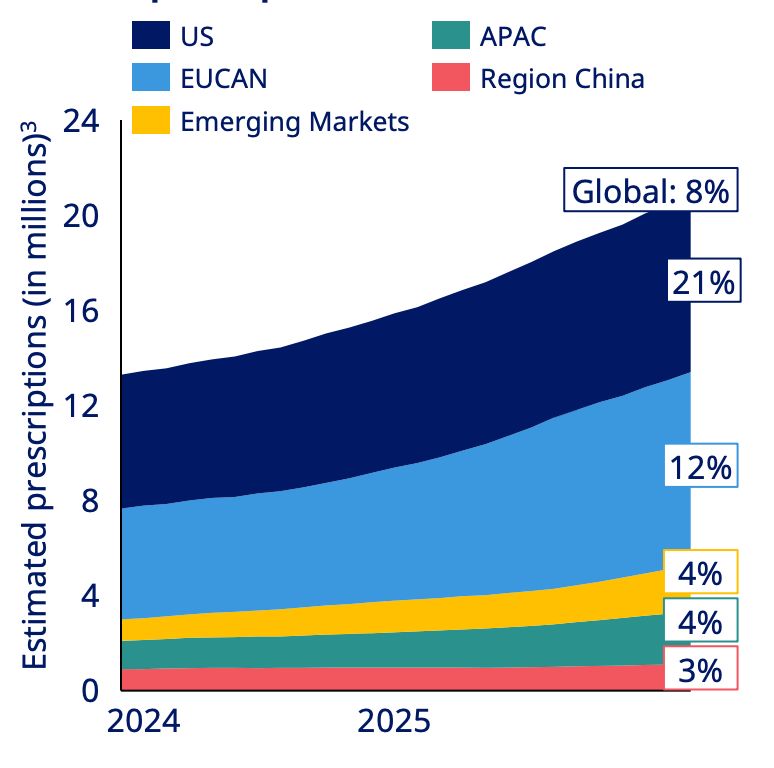
Quelques statistiques : 500 millions de personnes dans le monde sont diabétiques. 8% des prescriptions pour le diabète dans le monde sont pour du GLP-1, et 21% aux US.
Les GLP-1 pour l'obésité, la poule aux oeufs d'or
Comme dit plus tôt, les essais cliniques des médicaments GLP-1 dans le diabète révèlent un effet inattendu, une perte de poids importante chez les patients. Novo et Lilly enchainent alors les études cliniques pour changer l'indication de leurs GLP-1 diabète, et l'Ozempic devient Wegovy pour l'obésité, d'abord injectable, puis en comprimé en 2025. Et l'obésité, c'est un marché gigantesque. Avec 35% d'obèses aux USA en 2024 contre 13% en 1990, et une mortalité attribuée à l'obésité passée de 6,3% à 8,2% dans les pays développés (source: https://ourworldindata.org/obesity), le marché addressable de son traitement médicamenteux est estimé à 200 milliards de dollars.
C'est le vrai tournant pour Novo, qui sort de l'ornière Diabète pour devenir aussi un leader du traitement chronique de l'obésité. Le segment croît de 76.9% par an entre 2021 et 2025. Là où le segment Diabète a été multiplié par x2,4 en 10 ans, celui de l'Obésité l'a été par x52,2, le tout avec un marché encore jeune et prometteur.
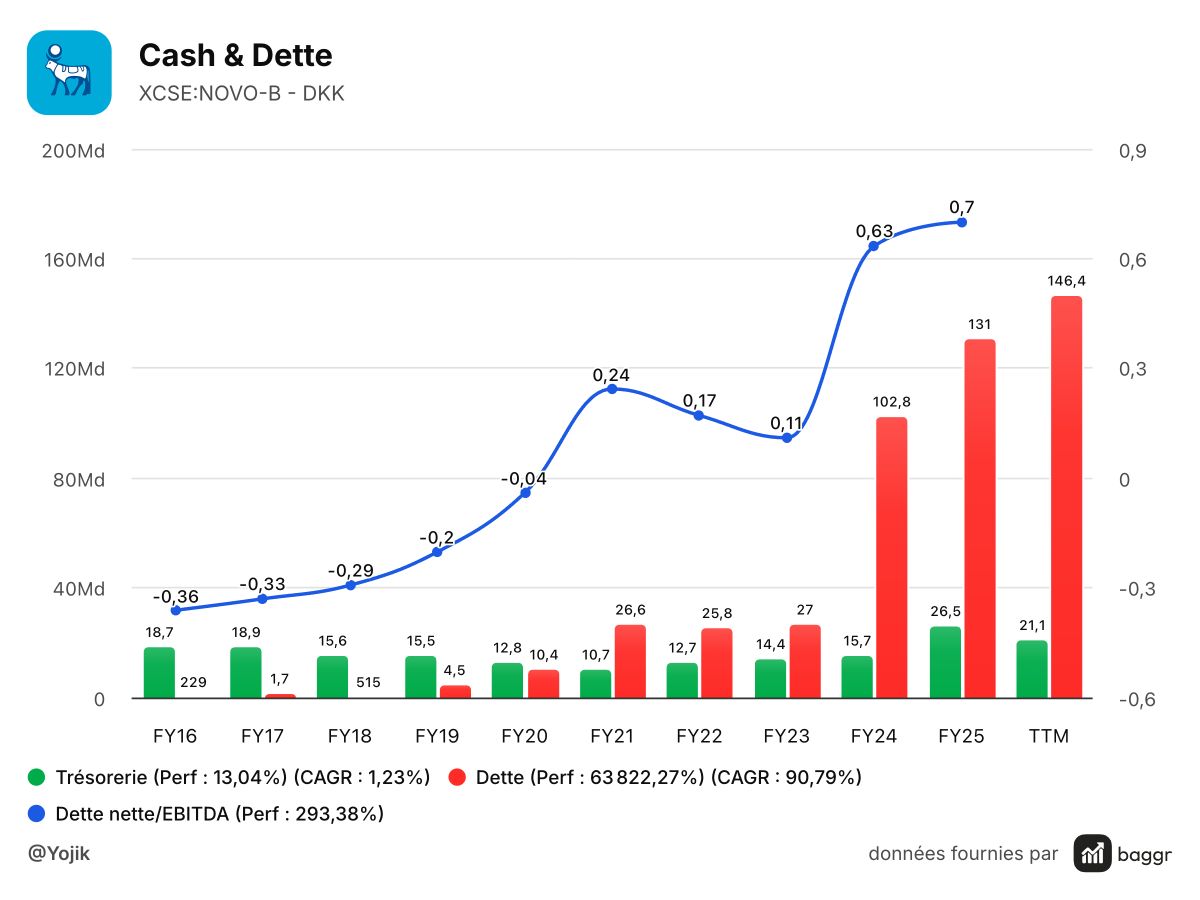
Mais là encore, l'euphorie tourne au vinaigre. Novo n'a pas la capacité de produire assez pour couvrir la demande massive pour les GLP-1. Et face à la pénurie, la FDA autorise exceptionnellement et temporairement à des pharmacies (dont Hims&Hers) de produire le composé de 2022 à 2024. Pour y faire face, Novo s'endette massivement et fait alors l'acquisition de trois sites industriels appartenant à Catalent en 2024, et continue d'investir sur ses sites industriels et acquisition en 2025.
Mais surtout, la course aux résultats cliniques tourne en faveur de Lilly. Les patients sous tirzepatide perdent en moyenne 20,2%, contre 13,7% avec le Wegovy, et le pipeline de Lilly semble plus prometteur. Mais la course est encore en cours et se joue aussi sur d'autres paramètres (tolérance, accès, prix, production, comprimés oraux, ...).
Valorisation, scénarios et conclusion
Selon moi, les perspectives de Novo sur le diabètes sont à un ralentissement puis une stagnation à moyen terme. Le segment obésité devrait continuer à croître, mais il y a fort à parier que Lilly prendra la majorité du marché. Mais Novo en prendra forcément lui aussi une part important, surtout que le Wegovy est au coude-à-coude avec son équivalent Lilly.
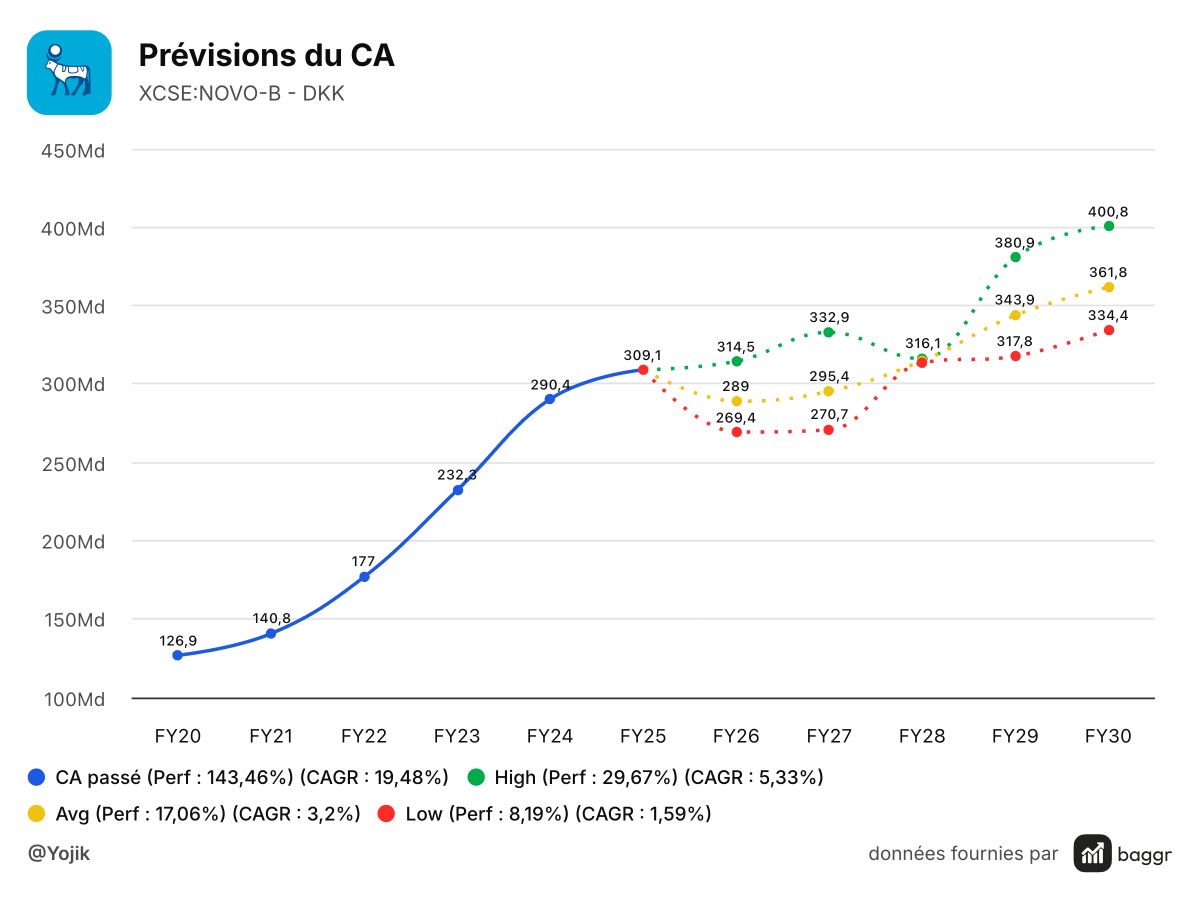
Les prévisions indiquent que le CA de Novo sera compris entre 10% et 25% supérieur en 2030, soit une croissance annuelle comprise entre 1,6% et 5,3%. Et surtout, Novo se paie à un PER de 11 (15 en Forward) contre 43 pour Lilly, 30 pour J&J, 21 pour Roche et 23 pour Sanofi. J'y vois donc 3 scénarios en sélectionnant volontairement des fourchettes basses :
Scénario pessimiste - Lilly gagne la course et la pression sur les prix US augmente. J'y vois un PER de 15 et une croissance de 1,6% (pour les 10% à 2030), soit un rendement sur coût de 10%
Scénario intermédiaire - Lilly reste leader mais Novo continue d'être une alternative solide. J'y vois un PER de 18 et une croissance de 3,1%, soit un rendement sur coût de 15,5%
Scénario optimiste - Le pipeline et les comprimés oraux relancent Novo dans la course. J'y vois un PER de 20 et une croissance de 5,3%, soit un rendement sur coût de 20%
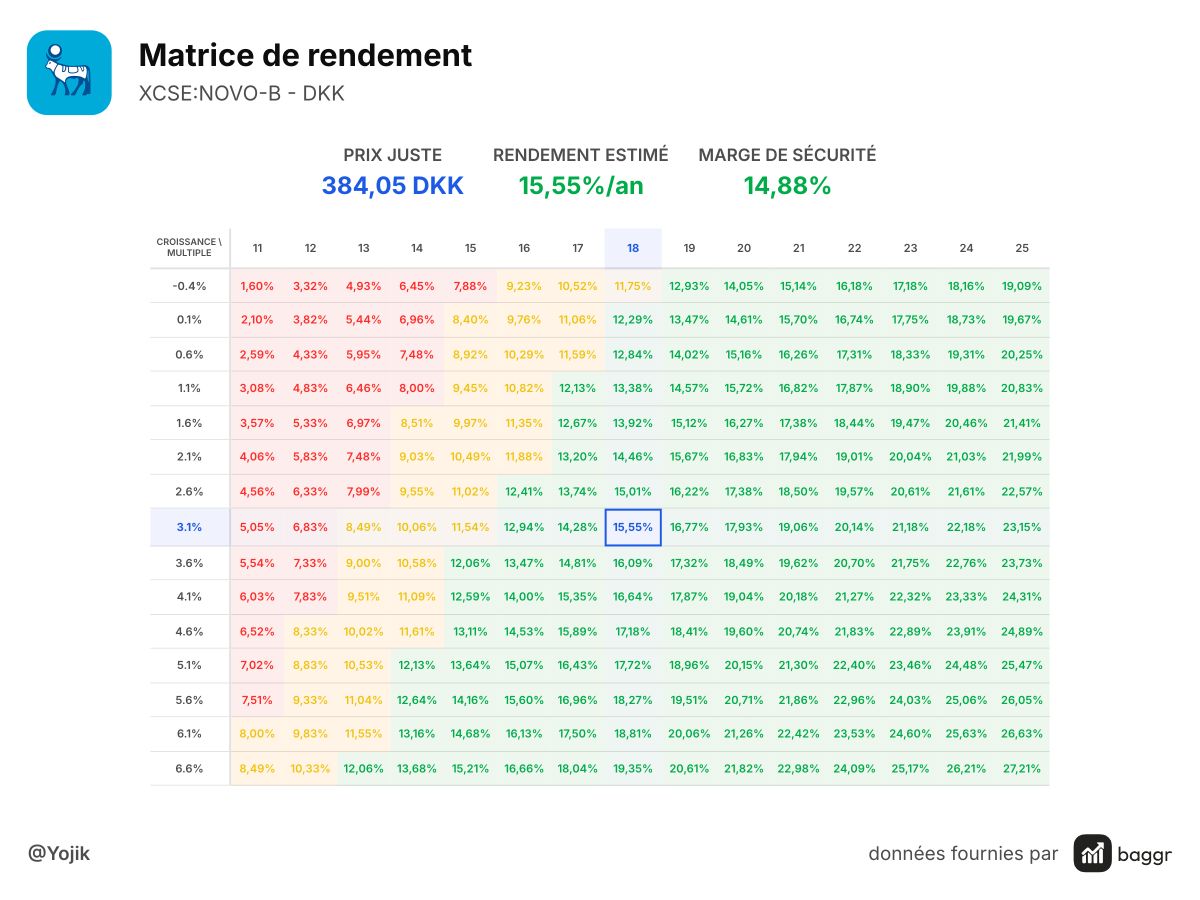
Pour moi, même avec un scénario plutôt pessimiste, à ce prix Novo a un ratio risque-récompense très attrayant, surtout avec un dividende de 3,5% pour se consoler.. Et nous ne sommes pas à l'abris de nouvelles positives pour les prochaines évaluations cliniques!
Reste les risques à surveiller et les questions à se poser :
La dette sera-t-elle stabilisée dans les années à venir?
Les capacités de production seront-t-elles au niveau attendu?
Comment évoluera la politique de prix US?
Les formes orales tientdront-t-elles leurs promesses? Lilly parviendra-t-il à percer dans ce segment?
Le secteur cardiologie (l'autre avantage des GLP-1) prendra-t-il forme?
L'accord signé avec OpenAI cette année est-t-il un effet d'annonce ou un potentiel accélérateur de la R&D?
L'avenir le dira! Mais au cours actuel, il ne me semble pas nécessaire de croire à un retour de l’euphorie pour trouver Novo Nordisk intéressante. Il suffit que l’entreprise reste un leader rentable, discipliné et durablement présent dans le marché mondial de l’obésité.