

CoreWeave : Le camp d'entraînement de Jensen Huang ou jusque où irons nous pour de l'IA?
Instant promo et avant propos
Suivez moi sur mes réseaux (je commence un peu plus sérieusement) où je parle du suivi de mon portefeuille, stock picking, turbo trades, vin (mon vrai métier) et sport (boxe, course..). Merci d'avance :)
IG: fox_flow_capital
X: @Fox_FlowCapital
Disclaimers:
L’IA a été utilisée pour la réécriture et la correction de la syntaxe. Seule exception: le paragraphe sur le business model a été rédigé avec l’aide de l’IA.
Je ne parle pas des récentes polémiques autour des data centers prétendument vides, ni des récentes dérives de certaines entreprises du secteur comme 2CRSi. Je ne pense pas, vu les partenaires de CoreWeave et les investissements immenses sécurisés par de grands acteurs, que cela soit applicable ici.
Entre le début de l'écriture la semaine dernière (15 juin) et cette semaine, l'IA a relancé ses doutes habituels après des semaines d'euphorie. Malgré le yoyo dans les sentiments autour de ce secteur, qui je pense trouve leur source dans l'inconnu se dressant devant nous, ma thèse peut paraître déjà obsolète, à part si vous décidez de rester droit dans vos opinions autour de ce qu'il est en train de se passer.
La notion d'inconnu a toujours bousculé les lignes et fait faire des choses irrationnelles aux gens que ce soit en bourse quand nous entrions dans une nouvelle ère (internet, par exemple) ou en général dans la vie (ce qui nous empêche d'aller vivre à l'autre bout du monde, monter sa boîte, changer de boulot, quitter sa copine) et fait dire bon nombre d'opinion non sollicitées à beaucoup de gens: "mais là bas c'est dangereux non?" "tu vas te retrouver seul" "tu sais que 90% des entrepreneurs font faillite?". Il faut simplement choisir son aversion au risque, la durée tolérable pour une transition ou sa participation, et y aller tête baissée. C'est un peu le fil rouge ici, je ne dis pas que c'est l'entreprise du siècle mais plutôt un pari supplémentaire dans l'IA si vous y croyez et qui bien spur doit être sous pesée par rapport à votre profil.
Pourquoi je suis tombé sur cette entreprise?
Ma poche compte-titres étant déjà bien exposée à l’IA et aux grosses capitalisations technologiques américaines, je m’accorde un dernier emplacement pour m’exposer une ultime fois à cette thématique.
Étant sensible à la frénésie actuelle sur les marchés, je me dois de me fixer des limites de ce type afin de ne pas me retrouver avec 50 nouvelles lignes dans un portefeuille que je trouve déjà trop éparpillé.
De plus, ayant raté les +1000 % de nombreuses entreprises, l’erreur première aurait été de prendre position trop tard sur ces dernières. C'est alors que je suis tombé sur CoreWeave, que je trouve personnellement bien différente des autres entreprises de cloud computing que l’on voit fleurir de tous côtés. En toute transparence, j’ai découvert cette société en me penchant sur le portefeuille de la star actuelle de l’investissement, Leopold Aschenbrenner, qui l’a intégrée.
La thèse repose sur un pari qui, lui-même, s’inscrit dans ma conviction autour des besoins de l’IA pour les prochaines années. Elle s’articulera donc autour de ses forces et de ses risques, les deux pesant d'un poids lourd dans la balance… Go big or go home.
Après l’uranium pour produire l’énergie, puis l’électrification de nos territoires pour acheminer cette énergie vers les data centers, voici maintenant que le marché se tourne vers ces centres de données eux-mêmes.
Idée avant thèse
L’IA met en lumière, mieux qu’aucune autre industrie, la différence entre la propriété immatérielle et matérielle. Il y aura toujours un nouvel ingénieur, un nouvel inventeur fou sorti d’OpenAI avec un nouveau modèle de LLM (je fais ici référence à Anthropic) ou de puce (Cerebras) et qui sera suivi par les investisseurs. Qu’il réussisse ou non est un autre pari ; ce que je veux dire, c’est que le marché – même si cela reste difficile – peut et va être disrupté par la nouveauté. C’est ainsi qu’une industrie a toujours grandi, et ici plus que jamais, les choses se passeront de la sorte. C’est une pile de crêpes qui s’élève à mesure que quelqu'un de nouveau vient ajouter son idée par-dessus la précédente.
Quand la propriété immatérielle n’a ni limite ni attache – un cerveau étant libre d’aller chez l’un ou chez l’autre –, la propriété matérielle, elle, est limitée et ancrée dans un lieu : on ne déplace pas un entrepôt de 10 000 m², et sa construction nécessite des ressources par définition limitées.
C’est là que les data centers deviennent la pierre angulaire de cette réflexion. Un data center coûte cher (l’argent y est en flux tendu), prend du temps à être construit et occupe de l’espace (qui se fait rare). Demandez à Elon Musk pourquoi il veut construire des centres de données dans l’espace : l'emplacement et l'énergie (grâce au solaire) y sont quasi illimités. Mais cela n’arrivera pas avant longtemps.
Surtout, un data center héberge des puces et des processeurs dont l’offre, par rapport à la demande, a été drastiquement réduite. Tout contrat ou relation de confiance créé avant le boom de l’IA octroie un avantage immense. Dans cette course ultra-rapide, la moindre avance prise au départ vous propulse déjà très loin devant la concurrence.
Alors, imaginez une entreprise qui, dès 2017, a pris position et signé des accords pour se spécialiser dans la puissance de calcul GPU : en 2026, elle se retrouve à être "la plus belle fille du bar", courtisée par tous les traders de Wall Street et les ingénieurs en IA.
En résumé : investir dans une boîte d’IA pure vous expose à l’incertitude de la concurrence et à l’arrivée d’une meilleure technologie. Investir dans un data center règle ce problème, MAIS vous expose à des CapEx (dépenses d'investissement) de dingue
Présentation
Si NVIDIA est le général menant ses armées de GPU à la victoire de l’intelligence artificielle sur nos pauvres petits cerveaux, CoreWeave en est très certainement le fidèle colonel. Basé à West Point, il entraîne les futures générations de marines prêts à débarquer pour remplacer les jeunes cadres dynamiques de La Défense.
En d’autres termes, CoreWeave possède des infrastructures de cloud computing qui sont essentiellement des entrepôts où des milliers de processeurs et de puces exécutent des tâches complexes et stockent de la donnée. L'entreprise compte précisément 49 de ces data centers, répartis majoritairement aux États-Unis, mais également en Europe (notamment en Angleterre, en Espagne et en Suède).
Un rapide historique
Née en 2017 en tant que société de minage d’Ethereum sous le nom d’Atlantic Crypto Corporation, l'entreprise a adopté le nom de CoreWeave, Inc. en 2019. Ce changement s'est fait en parfaite cohérence avec son repositionnement vers une offre de cloud GPU spécialisé, ciblant les entreprises et les studios d’effets visuels (VFX).
À partir de 2022–2023, la montée en puissance fulgurante de l’IA générative et la pénurie mondiale de GPU Nvidia de dernière génération (les H100, puis la plateforme Blackwell B200) ont propulsé CoreWeave au centre de la vague de CapEx dédiés à l'IA. Elle s'est imposée comme le fournisseur capable d’agréger, de financer et d’orchestrer rapidement de gigantesques capacités de calcul GPU. Aujourd’hui basée à Livingston, dans le New Jersey, la société se positionne explicitement comme « The Essential Cloud for AI », incarnant le narratif parfait de l’infrastructure critique incontournable pour les pionniers de l'IA.
Un Business Model simple
(Petite confession j’ai été pas mal aidé de l’IA ici: je ne suis pas ingénieur, je vends des grands crus de vin. Si je saisis parfaitement la mécanique financière et commerciale de ce business model, la technique pure reste parfois plus floue)
CoreWeave exploite des data centers et s'impose comme le premier fournisseur de cloud "AI-Native". Conçue spécifiquement pour répondre aux exigences vertigineuses des grands modèles de langage (LLM) et du calcul intensif, l'entreprise est devenue l’alternative principale aux géants de la Silicon Valley.
Le Réseau : Un maillage massif de 49 data centers stratégiquement répartis en Amérique du Nord (New Jersey, Texas, Nevada, Oregon...) et en Europe (Royaume-Uni, Espagne, Suède...).
La Puissance Active : Plus de 1 Gigawatt (GW) d'énergie alimente leurs installations actuelles, et plus de 3,5 GW de capacité électrique contractée sont déjà sécurisés pour soutenir leur croissance future.
La Flotte de Calcul : Un parc de plus de 250 000 GPU NVIDIA haut de gamme (H100, H200 et architectures Blackwell).
Tout repose sur un concept simple : le "GPU-as-a-Service" (GPUaaS) spécialisé pour l'IA. Contrairement aux fournisseurs de cloud généralistes comme AWS (Amazon) ou Google Cloud, qui gèrent des millions de clients aux besoins variés, CoreWeave s'est construit comme une infrastructure dédiée exclusivement au calcul intensif, au rendu 3D et à l'entraînement de modèles d'IA massifs.
Leur modèle économique repose sur une stratégie d'achat d'actifs lourds :
L'achat massif : Ils acquièrent des quantités importantes de GPU NVIDIA (NVIDIA est d'ailleurs directement à leur capital, on en reparle juste après).
Le levier financier : Ils utilisent ces puces comme garantie (collatéral) pour lever des milliards de dollars de dette auprès de banques et de fonds d'investissement comme Blackstone.
Le réinvestissement : Cet argent leur permet de construire rapidement de nouveaux data centers pour accueillir la génération suivante de puces.
Ils monétisent ensuite cette infrastructure via des contrats à long terme (1 à 5 ans) signés avec les géants de l'IA (comme Meta, OpenAI ou Anthropic), ce qui leur garantit des revenus récurrents et prévisibles. Ce modèle est complété par une facturation à la demande pour des usages plus ponctuels.
Leur avantage compétitif : Proposer un accès "bare metal" (métal nu). Ils fournissent un accès direct au matériel, sans les couches de virtualisation logicielles qui ralentissent les performances dans les clouds traditionnels. Cela permet d'offrir une puissance brute supérieure pour l'entraînement des modèles.
Les principaux produits et services proposés par CoreWeave
GPU Compute : Location de clusters de GPU NVIDIA haute performance (H100, H200, Blackwell, et bientôt Vera Rubin). Le service est optimisé pour le calcul distribué sur plusieurs milliers de nœuds simultanément.
Bare Metal Instances : Accès direct au serveur physique sans hyperviseur, permettant aux entreprises de contrôler totalement l'environnement matériel pour maximiser la vitesse de calcul.
CoreWeave Kubernetes Service (CKS) : Une plateforme de gestion de conteneurs taillée pour l'IA, permettant de déployer et de scaler automatiquement des milliers de GPU.
SUNK (Slurm on Kubernetes) : Un outil propriétaire permettant d'utiliser le planificateur de tâches scientifique "Slurm" au sein d'un environnement Kubernetes, idéal pour gérer les files d'attente d'entraînement de modèles d'IA complexes.
Réseau Haute Performance : Utilisation de la technologie InfiniBand de NVIDIA pour connecter les GPU entre eux avec une latence quasi nulle, essentielle pour éviter les goulots d'étranglement lors de l'entraînement de LLM.
Stockage IA (AI Object Storage) : Un système de stockage haute performance compatible avec le protocole S3, conçu pour alimenter les GPU en données à très haute vitesse (plusieurs téraoctets par seconde).
Serveurs d'inférence : Des environnements configurés spécifiquement pour exécuter des modèles d'IA en production, permettant aux entreprises de répondre aux requêtes des utilisateurs finaux avec une latence minimale.
Services de rendu (VFX & Rendering) : L'offre historique de l'entreprise, permettant aux studios d'effets visuels et d'animation de louer de la puissance de calcul pour le rendu 3D (via des logiciels comme Blender, Houdini ou Maya).
Apparté sur Bare Metal
Dans le cloud traditionnel (AWS, Azure), les serveurs sont découpés en Machines Virtuelles (VM) par une couche logicielle. Cela crée un "péage" qui ralentit les calculs IA.
Le véritable avantage concurrentiel de CoreWeave réside dans son service Bare Metal (serveur nu). Les clients exécutent leurs calculs directement sur le matériel physique et les processeurs graphiques, sans aucune couche de virtualisation.
Les bénéfices de ce Bare Metal :
Performance brute maximale : 100 % de la puissance des puces NVIDIA est allouée au code d'IA.
Vitesse de démarrage : Les environnements s'allument en quelques secondes, contre plusieurs minutes pour une VM traditionnelle.
Zéro frais de transfert de données (No Egress Fees) : Les clients peuvent déplacer leurs données librement.
Aparté sur Kubernetes
Toute l'infrastructure de CoreWeave est orchestrée par Kubernetes (ou K8s).
Pour faire simple, une application d'IA est packagée dans une boîte isolée appelée un conteneur. Pour entraîner un modèle géant, il faut faire tourner simultanément des milliers de conteneurs sur des milliers de GPU. Kubernetes est le chef d'orchestre automatisé de ce système : si un serveur physique tombe en panne, il déplace instantanément le conteneur vers une puce saine ; si la demande augmente, il duplique les conteneurs pour absorber la charge (auto-scaling).
La force de CoreWeave est d'avoir construit son cloud directement autour de Kubernetes branché sur du matériel nu (Bare Metal), offrant une agilité unique sur le marché.
Les fondateurs
C’est ici que l’on entre dans la partie la plus intéressante, celle qui renforce ma conviction envers cette entreprise. Je reste particulièrement attentif à la qualité du management et je privilégie les sociétés animées par une réelle passion et une direction claire ; CoreWeave répond parfaitement à ce critère.
À l’origine du projet se trouvent trois créateurs : Michael Intrator, Brian Venturo et Brannin McBee. Tous trois sont issus d’univers extérieurs à la tech pure, à l'instar de la finance, du trading de matières premières et de l’énergie. Ce passé partagé dans des secteurs énergétiques clés leur confère un avantage concurrentiel certain. L’énergie étant la ressource critique de cette industrie, ce trio a su capitaliser sur son expérience et en comprend parfaitement les enjeux.
L'histoire de CoreWeave est unique : ses créateurs ne viennent pas de la tech, mais du trading de matières premières et d'énergie. C'est cette expertise de gestion des risques et des marchés de l'électricité qui leur a permis d'anticiper la crise du calcul IA.
Michael Intrator (CEO) : Ancien gestionnaire de hedge fund spécialisé dans le gaz naturel (Hudson Ridge Asset Management). Il pilote aujourd'hui la stratégie globale et les levées de fonds colossales.
Brian Venturo (CSO) : Économiste de formation et crack de l'ingénierie matérielle. C'est lui qui a conçu les premières fermes de serveurs ultra-denses de l'entreprise.
Brannin McBee (CDO) : Ancien trader d'électricité et de gaz. Sa maîtrise fine des réseaux électriques est l'atout maître de CoreWeave pour acquérir et alimenter de nouveaux sites de data centers avant la concurrence.
Peter Salanki (CTO) : L'architecte technique du groupe. Expert des réseaux distribués, il a rejoint le trio de traders pour concevoir l'infrastructure logicielle et le réseau du cloud.
Si Michael Intrator s'impose comme la tête pensante, le groupe s’articule autour de ces trois profils initiaux, qui occupent d'ailleurs des postes clés au sein du conseil d'administration et de la direction générale (CEO, CSO et CDO).
Il convient également de souligner la présence de Peter Salanki parmi les tout premiers fondateurs. Expert des réseaux à ultra-haute performance et des systèmes distribués, c'est lui et son équipe qui ont développé l'architecture bare-metal évoquée précédemment. Il occupe actuellement le poste de CTO (Directeur de la technologie).
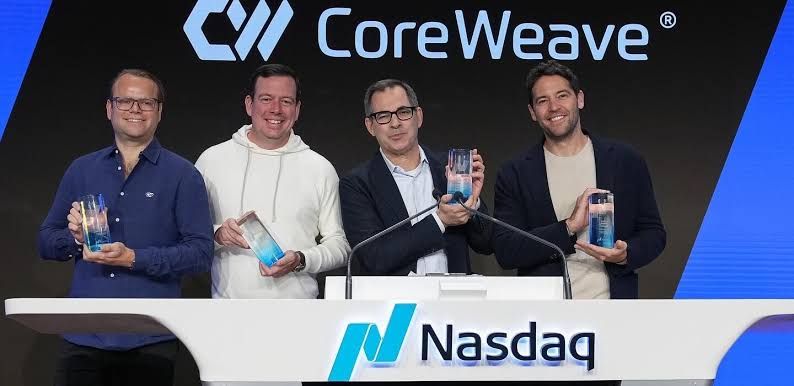
L'équipe fondatrice de CoreWeave
Nous détaillerons les forces de l’entreprise plus bas, mais je pense que ce noyau managérial constitue le premier « MOAT » de la société. Ces dirigeants partagent une vision commune et ont réussi, en moins de dix ans, à opérer un virage stratégique majeur tout en scellant l’un des accords les plus stratégiques du secteur avec NVIDIA pour obtenir leurs puces en avant-première.
C'est précisément leur expertise dans le trading d'énergie qui a permis à ce groupe de réussir là où d'autres ont échoué. Habitués à gérer des risques financiers massifs et des marchés volatils, ils ont su anticiper très tôt les tensions sur l'offre de puces. Ils ont ainsi été les premiers à utiliser leurs stocks de GPU NVIDIA comme collatéral (garantie) pour lever des milliards de dollars de dette, finançant de la sorte une expansion de data centers qu'aucun autre acteur de leur taille n'aurait osé entreprendre.
Nous sommes donc face à un noyau dur de fondateurs toujours actifs dans l’entreprise, dotés d'une vision à long terme, aux compétences diversifiées, fortement focalisés sur la problématique énergétique, et démontrant une réelle capacité à nouer des alliances stratégiques avec les leaders du secteur.
Actionnariat
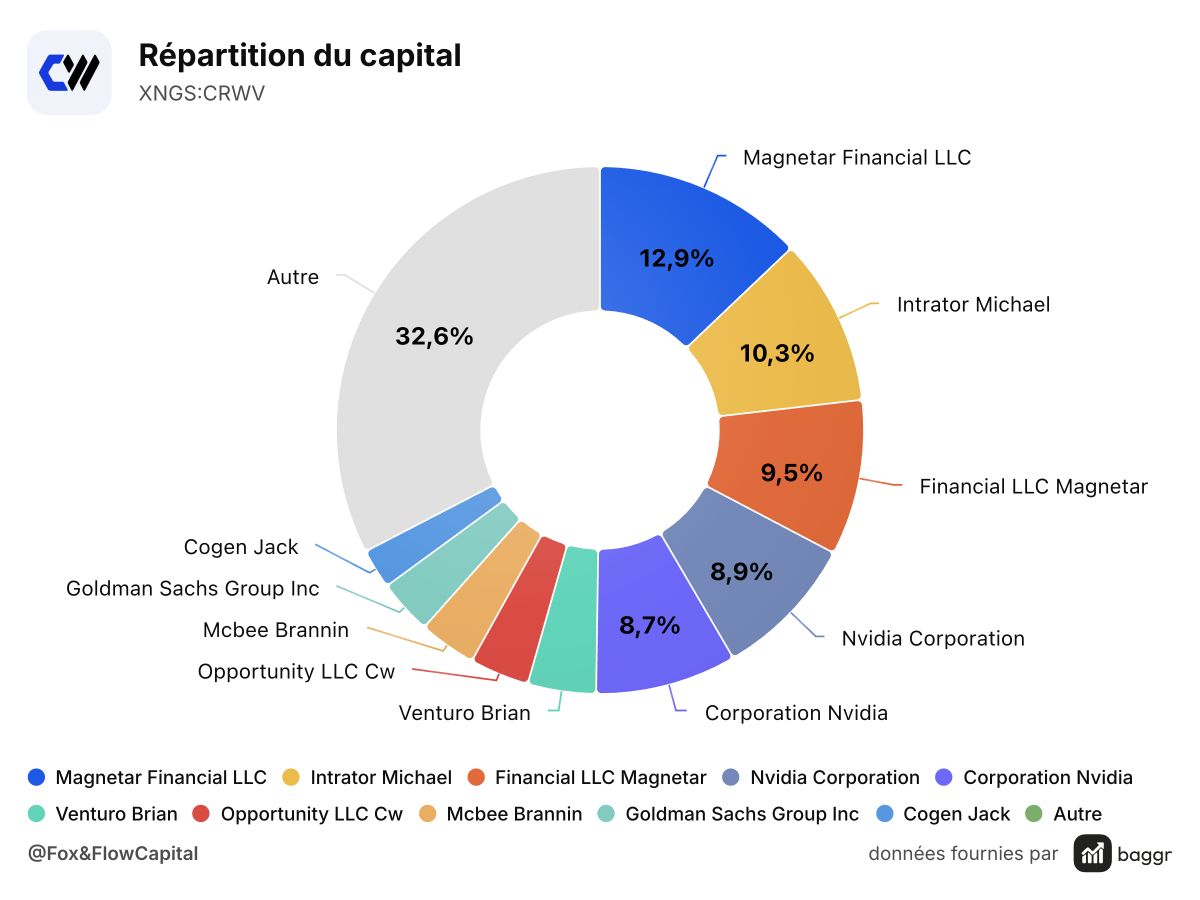
L'Actionnariat : Le Point Central de la Thèse
Les initiés détiennent une part significative du capital de CoreWeave, représentant environ 22,77 % de la société. À titre d'exemple, les cofondateurs Michael Intrator, Brannin McBee et Brian Venturo ont cédé pour environ 488 millions de dollars d'actions lors d'offres de rachat successives en 2023 et 2024, alors que la société n'était pas encore cotée en bourse. En mars 2026, Michael Intrator détenait encore environ 12 % de l'entreprise, tandis que Brian Venturo et Brannin McBee en possédaient chacun près de 6 %. Bien que des ventes d'actions par des initiés — y compris le directeur financier Nitin Agrawal — aient été observées, avec un total de 49,4 millions de titres vendus depuis 2021 contre seulement 433 540 achetés, la structure reste solide.
Cependant, ce n’est pas ici que la véritable différence se fait. Conserver un peu plus de 20 % du capital entre les mains des fondateurs après neuf ans d’existence relève plutôt d’un besoin "hygiénique" que d’un véritable avantage concurrentiel.
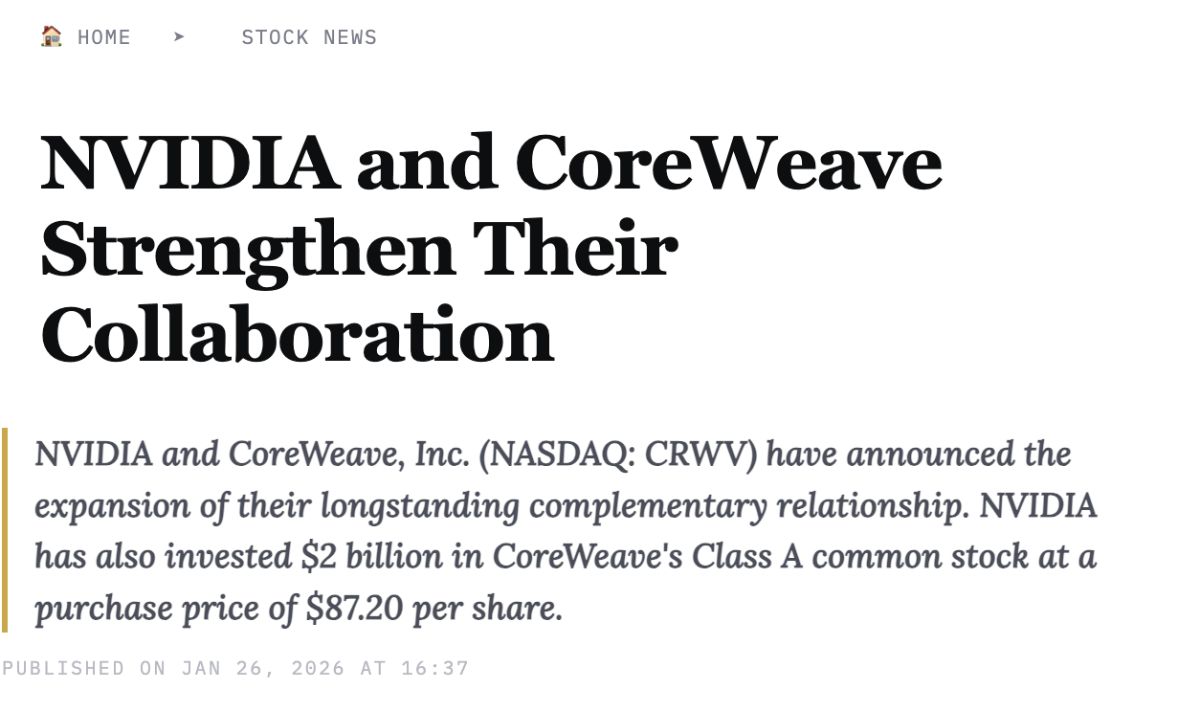
Le titre de cette thèse prend tout son sens lorsque l'on observe de plus près le reste de la table de capitalisation : NVIDIA détient 16 % du capital. Plus marquant encore, la firme de Jensen Huang a presque doublé sa participation (+94 %) en faisant l'acquisition d'actions de Classe A en janvier dernier. NVIDIA investit certes dans de nombreuses entreprises du secteur, et s’est déjà retirée de certaines d'entre elles, mais elle n'a pas pour habitude de renforcer aussi massivement sa position en si peu de temps.
Dès lors, on peut se demander qu'elle est la réelle nature de la relation entre Michael Intrator et Jensen Huang, ou plus sérieusement s'interroger sur l’intérêt stratégique d’un tel investissement. La réponse est limpide : NVIDIA externalise sa production et avait besoin d'un camp d'entraînement à la discipline quasi militaire pour ses processeurs. Il faut faire tourner ces puces à plein régime, et CoreWeave est leur véritable laboratoire sous stéroïdes.
En s'ancrant ainsi au capital, NVIDIA s’assure un triple avantage stratégique majeur :
La priorité technologique : La firme peut tester et optimiser ses puces de dernière génération en exclusivité et en conditions réelles.
Le contrôle des infrastructures : NVIDIA verrouille des espaces critiques (les "murs" des data centers) face aux hyperscalers concurrents qui tentent de développer leurs propres puces alternatives.
Le transfert opérationnel : Le géant des puces délègue la gestion lourde, le foncier et les risques liés aux infrastructures matérielles à un tiers de confiance.
Pour des géants comme Google, l'alternative est simple mais coûteuse : faire appel à CoreWeave ou dépenser des fortunes pour bâtir leurs propres infrastructures. Dans cette configuration, si un concurrent cherche à s'émanciper trop rapidement de l'écosystème NVIDIA, cette dernière dispose d'un levier d'influence direct sur l'accès aux capacités de calcul de CoreWeave. La boucle est bouclée.
Les faiblesses
CapEX
Nous avons beaucoup mis en avant les forces de l’entreprise, mais une question s'impose : pourquoi CoreWeave n’a-t-elle pas explosé en Bourse comme d'autres acteurs en mai dernier ? D'où vient ce doute persistant de la part du marché ? 90 % de la réponse tient en un seul chiffre : 35 milliards.
Ce n’est pas le nombre de cellules dans le corps humain, mais bien le montant en dollars que CoreWeave prévoit de dépenser en CapEx (dépenses d'investissement) sur l'année 2026 uniquement. À titre de comparaison, l'entreprise table sur un chiffre d'affaires de 12 milliards de dollars sur cette même période. Les revenus générés ne couvrent donc même pas la moitié des investissements programmés pour sortir de terre les infrastructures de demain.
Pour un investisseur traditionnel, ce déséquilibre financier est une source légitime d'anxiété. Cependant, un élément apporte un certain relief à cette situation : la comparaison avec son concurrent européen, Nebius. Ce dernier affiche une trajectoire d'évolution des CapEx tout aussi agressive, ce qui n'a pas empêché son cours de Bourse de connaître une ascension fulgurante. Cela démontre que le marché est tout à fait capable de valoriser cette course à la puissance, à condition que l'exécution opérationnelle suive.
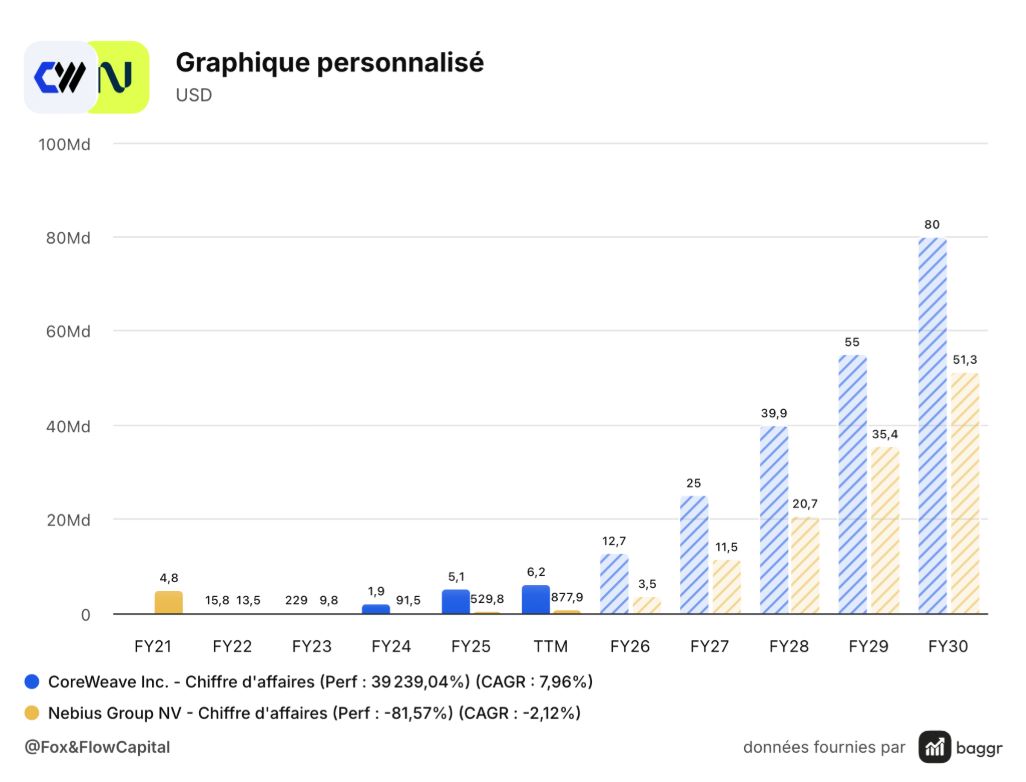
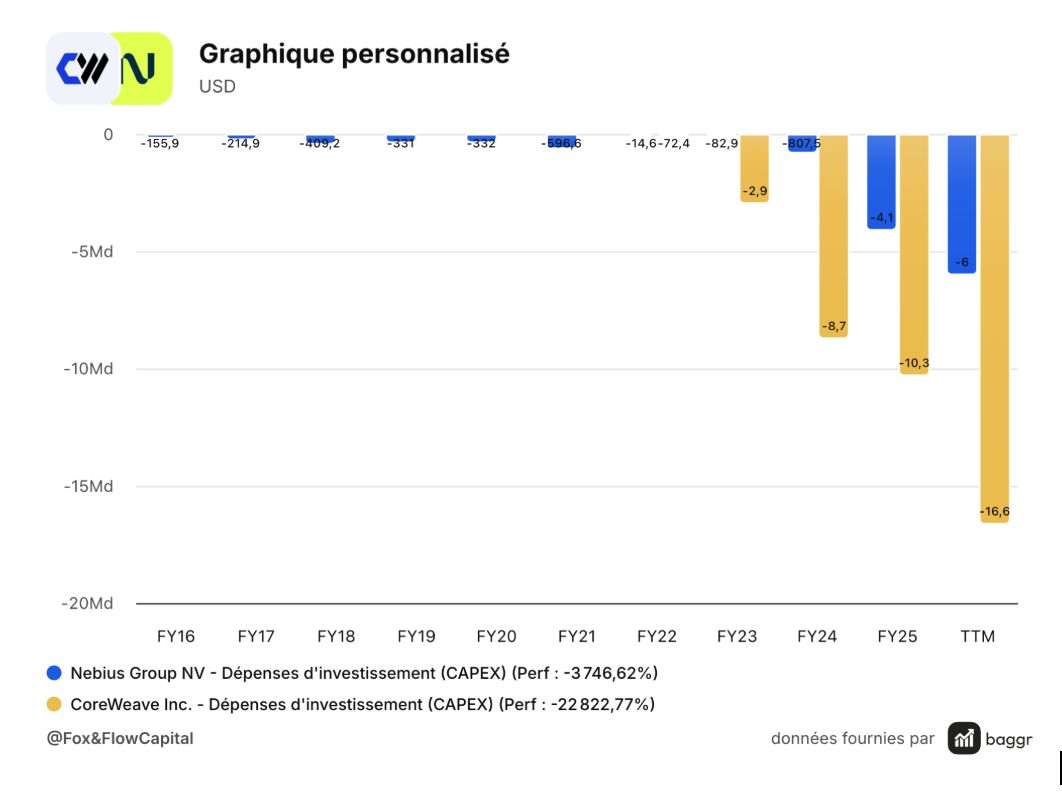
Les couleurs sont inversées entre les graphiques...
Alors se pose la question à 1 million d’euros: est ce que la croissance et la demande pour ce genre de service va être maintenu sur les 3 prochaines années. On en reparle dans la valorisation plus bas
Dette
Bon CapEx immense dit dette immense, nous sommes en TTM à 35 milliards et si une hausse des taux se réalise ces sociétés de data centers vont le prendre de plein fouet.
A cela se répercute dans un wacc de 10% (trè fluctuant) et un niveau de cash ridicule par rapport à sa dette et on peut se trouver sur une bombe
Concurrence
Le paysage concurrentiel se divise en deux catégories distinctes. D’un côté, nous trouvons les hyperscalers traditionnels (Microsoft, Google, Amazon). De l'autre, des acteurs spécialisés similaires à CoreWeave, tels que Nebius en Europe, Applied Digital Corporation, Lambda Labs, Voltage Park ou encore Crusoe. Tous ces derniers partagent un profil financier lourd, calqué sur le même modèle d'infrastructures intensives.
Si les pure players de data centers m’inquiètent relativement peu — CoreWeave s'étant imposée comme le leader incontesté de cette niche —, le vrai risque provient des hyperscalers. Ces mastodontes, bien qu'ils soient actuellement clients de CoreWeave, disposent de la puissance financière nécessaire pour capter des parts de marché ou décider, à terme, de rapatrier l'ensemble de leurs besoins en interne.
Une Dépendance Majeure à Certains Acteurs Clés
Comme évoqué précédemment, NVIDIA constitue la véritable clé de voûte de ce modèle économique. Sans elle et sans cet accès exclusif à ses puces de dernière génération, la proposition de valeur s’effondre. Il faudrait alors tout reprendre à zéro : soit identifier un concurrent crédible à NVIDIA et bâtir une relation commerciale solide, soit pivoter radicalement de modèle économique.
Du côté des revenus, le marché manifestait initialement des doutes légitimes quant à une dépendance excessive envers Microsoft. Cependant, la signature récente de contrats d'envergure avec Meta (21 milliards), OpenAI (24 milliards), Google, ainsi que des collaborations étroites avec Anthropic ou Mistral AI, vient dissiper ces craintes.
CoreWeave est loin d'être exclusive, mais force est de constater que toute la Silicon Valley semble désormais solliciter ses services. NVIDIA ambitionnait de structurer un camp d’entraînement militaire rigide ; elle s'est finalement retrouvée au cœur d'une effervescence commerciale digne des grands bordels du XIXe siècle.
Récapitulatif des faiblesses
Levier énorme pour financer une expansion massive
Dette impressionnate
Dépendance massive à NVIDIA
Concurrence des hyperscalers
Forces (MOAT et différenciation)
Si vous lisez encore ces lignes, c’est que vous restez sur votre faim. Après tout, que représentent 35 milliards de dollars de CapEx et une dette à dix chiffres ? Rien, si l'on acquiert la conviction que les revenus d’ici cinq ans seront tout simplement titanesques.
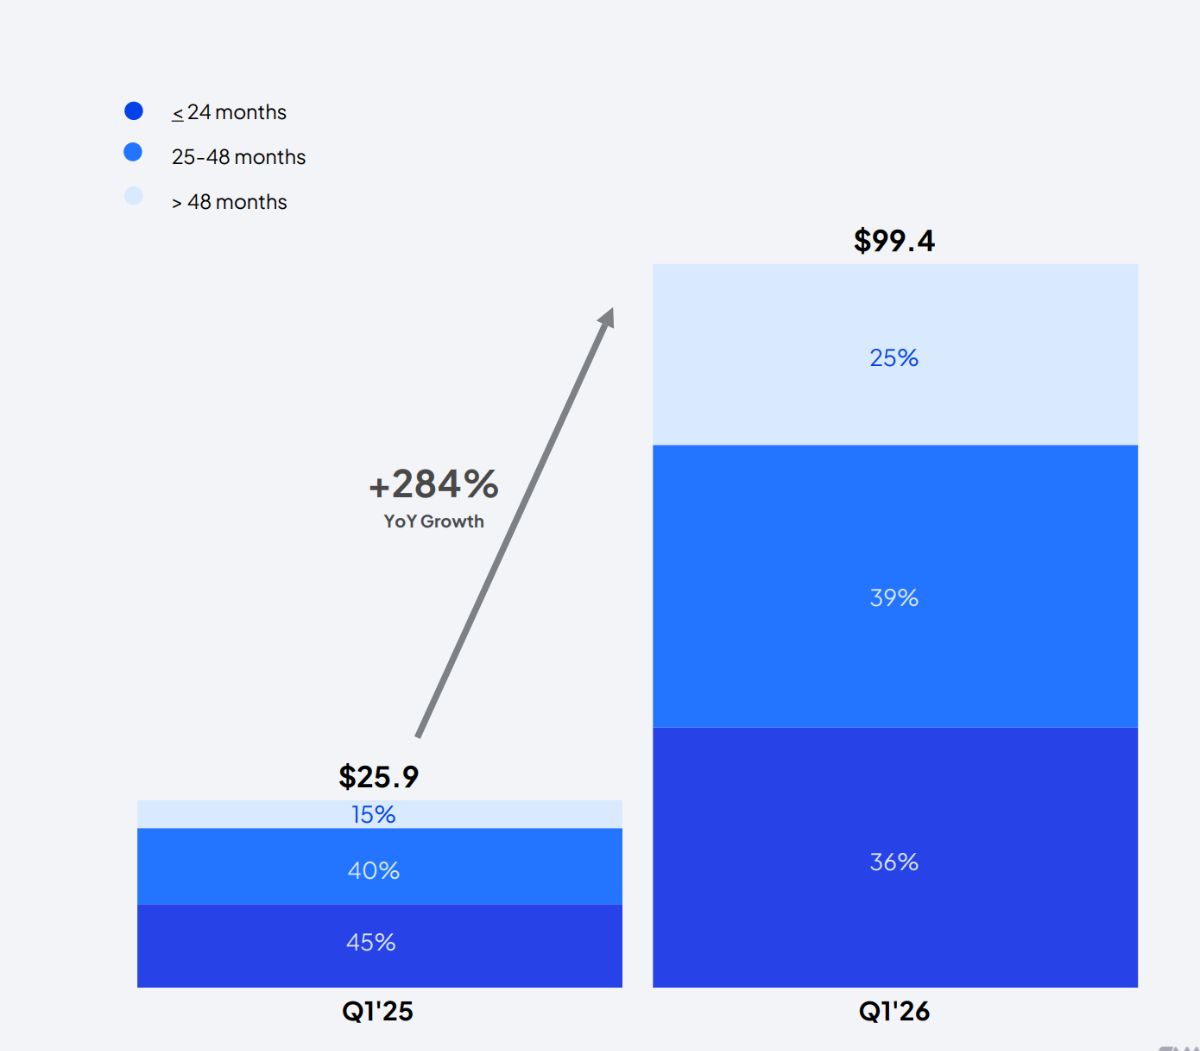
D’abord, l’entreprise prévoit d'atteindre la rentabilité nette d’ici 2028. Ensuite, et c'est le point crucial, elle a déjà sécurisé près de 100 milliards de dollars de revenus contractuels pour les quatre prochaines années. En partant de l'hypothèse que la trajectoire des CapEx va décélérer d’ici deux ans — une fois le maillage mondial des data centers achevé —, les investisseurs récolteront les fruits de ces flux de trésorerie massifs. Et ce constat s'appuie uniquement sur les données du premier trimestre 2026. Quelle sera la situation à la fin de l’année ? En 2028 ?
Il ne s'agit pas ici d'objectifs de revenus hypothétiques ou de projections marketing : on parle de contrats fermes, signés et sécurisés. C'est de l’argent dont l'entrée dans les caisses est d'ores et déjà planifiée.
Le cœur de la différenciation : C’est précisément là que le modèle économique des infrastructures matérielles surpasse celui des éditeurs de logiciels IA. CoreWeave loue du foncier et de la puissance brute via des baux pluriannuels, tandis que les applications d'IA pure parient sur la pérennité de leurs modèles algorithmiques. Dans cette configuration, peu importe qui remportera la guerre des LLM, CoreWeave encaisse les loyers.
Ce carnet de commandes (backlog) de 100 milliards de dollars, verrouillé avec les plus grands acteurs du marché, transforme la dépendance initiale de CoreWeave envers NVIDIA en une alliance à double sens. NVIDIA a structurellement besoin de CoreWeave pour orchestrer la distribution de ses puces et maintenir l'écosystème tech sous sa coupe. En contrepartie, CoreWeave exige un accès prioritaire aux dernières architectures pour préserver son attractivité. Le colonel de West Point ne sera pas trahi par son général : ils partagent les mêmes objectifs stratégiques.
Relation avec NVIDIA
Le fait que NVIDIA figure parmi les actionnaires de référence et décerne à CoreWeave des distinctions exclusives — telles que le statut de « NVIDIA Exemplar Cloud for inference on GB200 NVL72 » — confirme que leur relation dépasse le simple cadre commercial. L’équipe de CoreWeave a réussi un véritable tour de force en créant une interdépendance stratégique : NVIDIA s'appuie désormais sur eux pour déployer ses architectures de pointe à grande échelle. Cette dynamique de dépendance mutuelle revient, dès lors, à valider la thèse d'investissement de NVIDIA et celle de CoreWeave.
L’Effet de Levier : Un Risque Réel mais Maîtrisé
Le dernier point d'attention concerne la structure financière de l'entreprise. Le risque lié à l'effet de levier est bien réel, particulièrement dans le contexte actuel d'incertitude autour des taux directeurs de la FED, qui pourraient potentiellement être revus à la hausse d'ici la fin de l'année. CoreWeave porte une dette immense. Si celle-ci reste saine dans sa structure, une hausse prolongée des taux d'intérêt alourdirait mécaniquement le coût du capital pour une société aussi gourmande en investissements.
Pourquoi cette dette est-elle cependant plus résiliente qu’elle n’en a l’air ?
Un sous-jacent tangible : Comme évoqué précédemment, CoreWeave utilise ses puces NVIDIA de dernière génération comme collatéral (garantie). La dette n’est pas adossée à une promesse de croissance logicielle ou à un pari immatériel, mais à des actifs physiques hautement liquides et recherchés.
Le soutien des investisseurs institutionnels : Cette garantie matérielle permet aux organismes financiers de prêter plus sereinement et de s'exposer indirectement à l'écosystème de l'IA. Dans cette optique, CoreWeave a sécurisé une ligne de financement par emprunt de 7,5 milliards de dollars, menée par Blackstone et d'autres prêteurs de premier plan, spécifiquement fléchée vers l’acquisition de GPU et l’expansion des centres de données.
Cette structure de capital, bien qu’agressive, maximise le levier opérationnel en phase d’hypercroissance. Elle expose néanmoins la société à une vulnéribilité accrue en cas de retournement brutal du cycle de l’intelligence artificielle.
Récapitulatif des forces:
Son actionnariat
Faculté d’avoir déjà réalisé un changement de business model en 9 ans d’existence démontrant une grande adaptabilité
Ses 3,1 GigaWatt signé
BareMetal
Ses solutions Kinbernetts
Dette avec Blackstone témoingnant d’une
Accès privilégié aux dernieres technologies de NVIDIA
49 datacenters déjà opérationnels
Nommé NVIDIA Exemplar Cloud for inference on GB200 NVL72
Signature de contrat avec beaucoup d’acteur IA
Ma note qualitative
Elle est de 13,5/20 et récompense majoritairement le potentiel du secteur, son actionnariat et son nombre de clients potentiels tout en soulignant le fait que l'entreprise n’est ni leader, n’a pas d’avantage compétitif pur avec son produit ni maintenant ni dans 5 ans.
La réelle place de CoreWeave et autre data center est faite par la demande immense en pour les besoins de calcul
Ma valorisation et perspectives financières futures
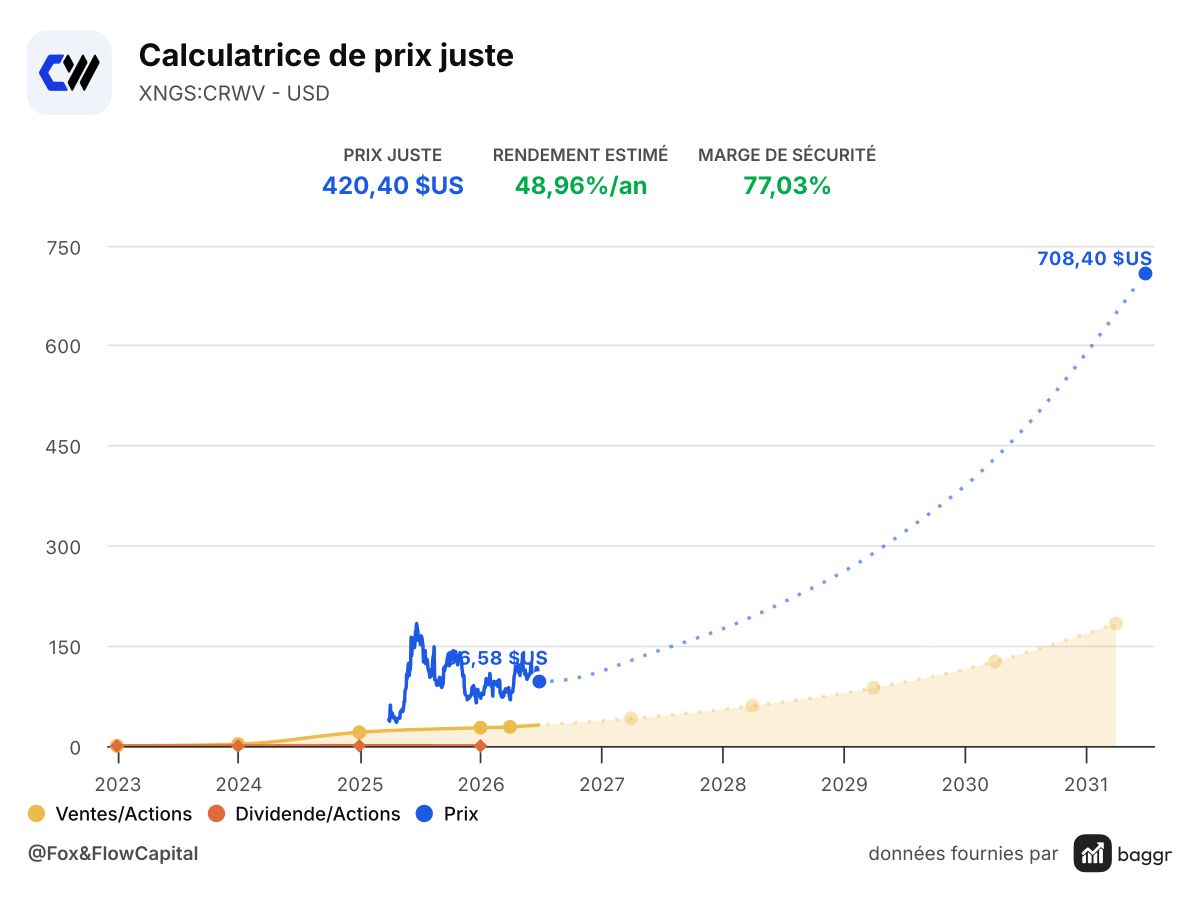
L’entreprise va selon toute vraisemblance poursuivre sa phase d’expansion rapide à travers le monde. Elle prévoit d’atteindre un résultat net positif d’ici 2028. À cet horizon, les CapEx vont nécessairement commencer à diminuer, tandis que les 100 milliards de dollars de carnet de commandes (backlog) se traduiront en une croissance organique massive. La demande pour leur puissance de calcul ne montre aucun signe de ralentissement. Et si, contre toute attente, le marché venait à se détendre, la capacité éprouvée du management à pivoter permettrait à l’entreprise de réagir avec l'agilité nécessaire.
Avec 45% de croissance des vente et un P/Sale de 9:
Conclusion
Investir dans CoreWeave reste un pari supplémentaire sur l’écosystème de l'intelligence artificielle. Cependant, le modèle économique des data centers m'apparaît bien plus robuste et sécurisant que celui consistant à miser à l'aveugle sur le prochain modèle de LLM à la mode.
Il convient toutefois de rester lucide : le niveau d’endettement constitue le sujet sensible de ce dossier et ne doit en aucun cas être sous-estimé. Malgré ce point de vigilance macroéconomique, l'entreprise se négocie à un niveau de valorisation particulièrement attractif et son alliance stratégique avec NVIDIA est structurellement installée pour durer.
Le couple rendement/risque (risk-reward) s'avère donc excellent et justifie pleinement l'ouverture d'une ligne spéculative sur cette valeur au sein de mon portefeuille.