

Construire un nouveau métier : la sécurité des infrastructures de stockage d’énergie
Comme vous l'avez sans doute remarqué, mes thèses reposent souvent sur des analyses sectorielles visant à identifier les infrastructures indispensables du monde de demain. Je suis déjà, très exposé sur les grandes entreprises technologiques notamment en lien avec l'IA sur les marchés américains, mais aussi sur des thèmatiques qui me tiennent à coeur, comme celle de l'énergie avec des entreprises comme Schneider électric, dont je suis actionnaire depuis plusieurs années.
Dans l'idée de dynamiser mes portefeuilles (Pea et CTO), je m'oriente depuis quelques temps sur des dossiers un peu plus asymétriques, dont le risque sera pris en compte par une pondération beaucoup plus faible dans le PF global. Après avoir analysé Soitec la semaine dernière, je me penche sur l'entreprise STIF qui est une small cap industrielle française positionnée sur un marché de niche devenu à mes yeux stratégique : La protection contre les explosions dans les systèmes de stockage d'énergie par batteries.
Cette thèse ne constitue pas un conseil en investissement. Le but ici est de comprendre si STIF est simplement une belle PME industrielle en croissance, ou si elle peut devenir un acteur mondial de référence sur une brique critique de la transition énergétique et de l'électrification en plein essor.
Introduction :
STIF est une société industrielle française fondée en 1984, spécialisée dans les composants de manutention pour produits en vrac. Pendant longtemps, son activité reposait sur des produits industriels de niche : godets d’élévateurs, sangles, raccords, tuyauterie, équipements de transport de matières sèches ou granuleuses.
Mais depuis quelques années, le groupe change de dimension. STIF s’est repositionnée sur un marché beaucoup plus stratégique : la protection contre les explosions, notamment dans les systèmes de stockage d’énergie par batteries, les BESS.
Un BESS, ou Battery Energy Storage System, est un système de batteries stationnaires permettant de stocker de l’électricité pour la restituer plus tard. Ces infrastructures deviennent essentielles pour accompagner les énergies renouvelables, stabiliser les réseaux électriques, sécuriser certains sites industriels et répondre à la montée des besoins énergétiques liés aux data centers.
Le sujet central est simple : A l'heure où l’énergie devient le sujet prédominant du monde de demain, plus on installe de batteries stationnaires pour stocker l'éléctricté issue de parcs éoliens, photovoltaïque et j'en passe, plus le risque incendie/explosion devient un enjeu critique. STIF ne vend pas la batterie. STIF vend une brique de sécurité destinée à éviter qu’un incident technique ne devienne une catastrophe industrielle.
En 2025, STIF réalise 90,5 M€ de chiffre d’affaires, dont 41,4 M€ dans le segment Explosion Energy/BESS, soit 45,8 % de l’activité. Ce segment progresse de 41,4 % sur un an.
La thèse interroge pour tenter de comprendre si STIF est un simple fabriquant d'évents anti-explosion, ou un futur standard mondial de sécurité pour les infrastructures de stockage d'énergie ?
La réponse n'est pas encore définitive, mais les signaux sont suffisamment forts pour justifier une vraie enquête d'investissement.
Ce que dit le management :
Le management ne présente pas le BESS comme une simple opportunité ponctuelle. Il parle d’un changement d’échelle industriel.
En 2024, après le renforcement des volumes avec Tesla et le premier référencement chez Sungrow, José Burgos affirme que "l’avance technologique" de STIF positionne le groupe comme un "partenaire privilégié" des acteurs du BESS.
En 2025, lors de l’acquisition de StuvEx, il décrit l’opération comme une "nouvelle étape transformante" pour STIF, avec l’objectif d’intégrer une offre de protection active, c’est-à-dire non plus seulement réduire les conséquences d’une explosion, mais aussi la prévenir, la détecter et l’éviter.
Avec BOSS Products, le discours est tout aussi stratégique : STIF récupère un réseau local reconnu en Amérique du Nord et peut absorber une partie de la marge de distribution de son partenaire américain.
Ces citations renforcent l’idée que STIF n’est pas seulement en train de vendre plus de panneaux. Le groupe cherche à construire une plateforme mondiale de sécurité explosion.
Business Model :
Le modèle économique repose sur trois blocs.
Activité | Rôle dans la thèse |
Manutention industrielle | Socle historique, plus stable, mais moins porteur |
Protection explosion industrielle | Métier de spécialité, renforcé par StuvEx et BOSS |
Protection BESS | Moteur de croissance, exposition transition énergétique |
STIF vend des composants techniques certifiés et normés, intégrés dans les installations ou produits de grands clients. Le client achète une solution de sécurité, de conformité et de réduction du risque industriel.
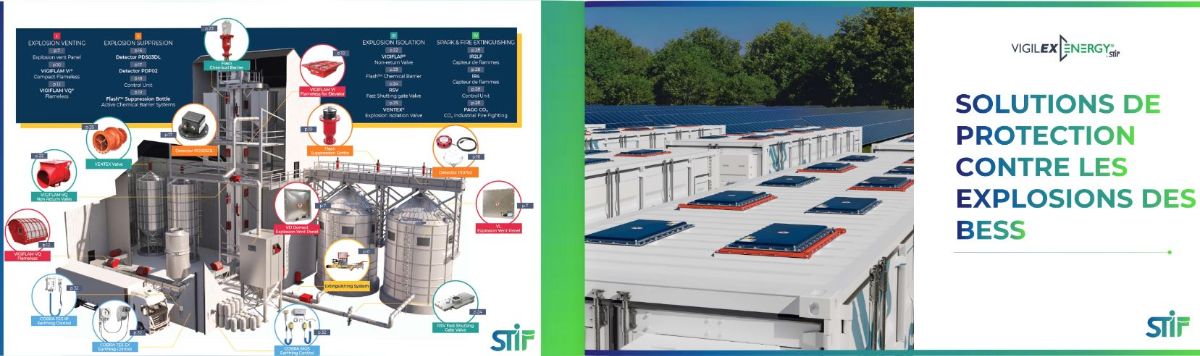
Les clients officiellement mentionnés dans le BESS incluent Tesla, CATL, Fluence, Sungrow, Wärtsilä. Le contrat Tesla 2026 représente 25 M€, répartis entre 20 M€ aux États-Unis et 5 M€ en Chine. CATL a signé un contrat de 5 à 8 M€, après développement produit et tests d’explosion réalisés avec STIF.
La bascule claire vers la protection explosion et le BESS :
La transformation de STIF se voit très clairement dans la répartition du chiffre d’affaires par famille de produits. L’activité historique de manutention reste solide, mais elle n’est plus le centre de gravité du groupe.
Famille de produits | CA 2025 | Poids du CA | Lecture |
Manutention traditionnelle | 19,6 M€ | 21,7 % | Socle historique stable |
Explosion Industrie passive | 16,6 M€ | 18,4 % | Forte croissance, renforcée par BOSS Products |
Explosion Energy / BESS | 41,4 M€ | 45,8 % | Premier moteur du groupe |
Explosion Industrie active | 6,8 M€ | 7,5 % | Nouveau segment porté par STUVEX |
Distribution USA | 4,4 M€ | 4,8 % | Nouveau segment lié à BOSS Products |
Autres produits et frais de transport | 1,7 M€ | 1,8 % | Activité marginale |
Il est clair aujourd’hui que le BESS n’est plus une option future ou un relais de croissance hypothétique. En 2025, il représente déjà près de 46 % du chiffre d’affaires du groupe.
STIF est donc en train de changer de nature. Le groupe passe progressivement d’un fabricant de composants industriels de manutention à un spécialiste international de la protection contre les explosions, avec le BESS comme principal accélérateur.
Une activité déjà largement internationalisée :
STIF n’est plus une société principalement française. En 2025, la France ne représente plus que 9 % des ventes, soit 8,4 M€, contre 13 % en 2024. Le groupe réalise donc l’essentiel de son activité hors de son marché domestique.
La répartition géographique 2025 montre une société déjà exposée aux grandes zones de déploiement industriel et énergétique :
Zone géographique | CA 2025 | Poids du CA | Lecture |
France | 8,4 M€ | 9 % | Marché domestique devenu minoritaire |
Europe hors France | 24,6 M€ | 27 % | Progression portée notamment par l’intégration de STUVEX |
Amérique du Nord | 30,5 M€ | 34 % | Première zone géographique du groupe |
Asie | 23,4 M€ | 26 % | Forte croissance liée au développement du BESS |
Reste du monde | ~3,6 M€ | 4 % | Zone encore marginale |
Cette répartition est importante pour comprendre que STIF n’est pas seulement une PME française qui exporte quelques produits. C’est déjà un acteur industriel international, présent sur les trois zones clés du stockage d’énergie : Amérique du Nord, Asie et Europe.
Pourquoi le risque BESS devient central :
Le BESS est une infrastructure utile, mais il introduit des risques spécifiques. Les batteries lithium-ion peuvent subir un emballement thermique. Cet emballement peut libérer des gaz inflammables et toxiques. Lorsque ces gaz s’accumulent dans un container ou un local technique, ils peuvent créer une atmosphère explosive.
A ce jour, les incidents restent rares au regard du parc installé. EPRI indique même que le taux de défaillance des BESS grid-scale a fortement diminué avec l’amélioration des standards, du retour d’expérience et des pratiques de conception.
Toutefois, ce qu'il faut regarder, c'est l’asymétrie du risque. Un incident rare peut avoir des conséquences lourdes :
- emballement thermique ;
- production de gaz inflammables et toxiques ;
- déflagration ;
- blessures de primo-intervenants ;
- évacuation de riverains ;
- fermeture temporaire de routes ou de sites ;
- enquête technique ;
- atteinte à l'image de l'industriel ;
- pression réglementaire et assurantielle.
Le cas McMicken, en Arizona, illustre le risque humain. En 2019, un système BESS lithium-ion de 2,16 MWh a subi un emballement thermique en cascade, suivi d’une déflagration. Quatre pompiers professionnels ont été grièvement blessés.
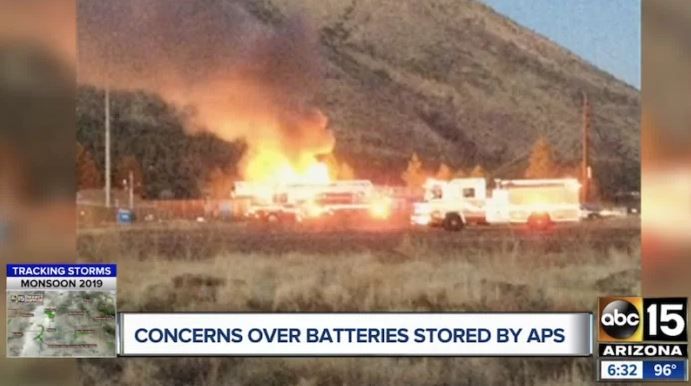
Le cas Moss Landing, en Californie, illustre plutôt le risque industriel et public : incendie sur une grande installation de stockage, évacuations de 1500 habitants, fermeture d’axes, surveillance environnementale et impact médiatique important.
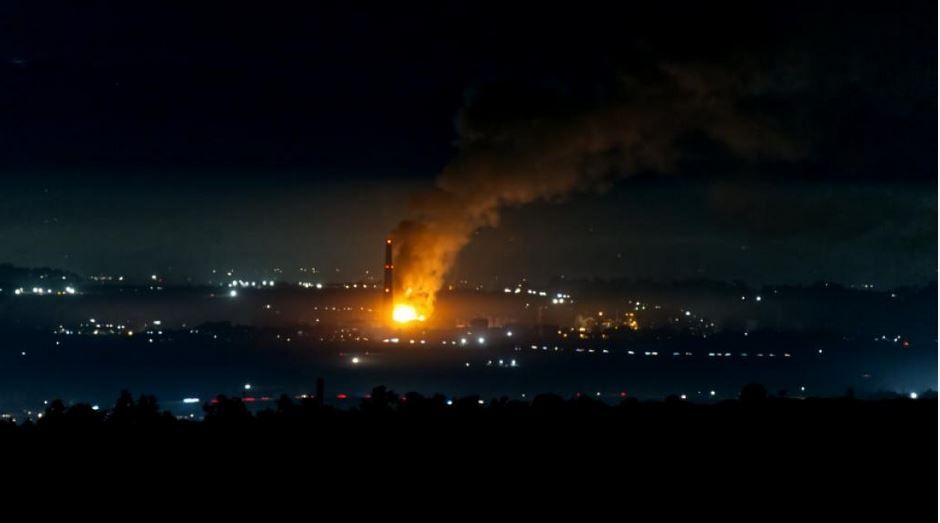
Ce contexte explique pourquoi les solutions de prévention et de protection contre l’explosion deviennent une brique importante. Pour autant, il ne faut pas voir les BESS comme dangereux, mais il faut se dire que plus les BESS deviennent des infrastructures critiques en fort développement, plus leur sécurité devient une exigence technique, réglementaire, assurantielle et industrielle. L'image même du BESS aux yeux de la population passe par cette obligation de protection pour les industriels eux même.
STIF se positionne précisément sur cette contrainte.
Quelle part de la croissance BESS STIF peut-elle réellement capter ?
Pour analyser STIF comme investisseur long terme, il faut distinguer quatre sujets : la taille du marché BESS, la part réellement capturable par STIF, la durabilité des marges et le risque de concentration client.
Le marché mondial du BESS reste en forte croissance. En Europe, SolarPower Europe anticipe une forte expansion du stockage batterie, avec une capacité annuelle qui pourrait être multipliée par 6 d’ici 2029.
Au niveau mondial, Benchmark Mineral Intelligence indique que plus de 600 GWh de cellules ont été expédiées en 2025 pour des applications stationnaires BESS. Ce chiffre confirme que le stockage stationnaire n’est plus un marché expérimental, mais une industrie en cours de massification.
Le point essentiel est que STIF ne vend pas des batteries. La société vend des composants de sécurité critique : panneaux de décompression, évents anti-explosion, solutions de protection passive et active, équipements certifiés.
STIF est donc moins comparable à un fabricant de cellules qu’à un fournisseur de safety equipment industriel.
La croissance capturable dépend de deux variables :
- la part des grands intégrateurs BESS qui adoptent ses solutions ;
- le contenu STIF intégré dans chaque système ou container.
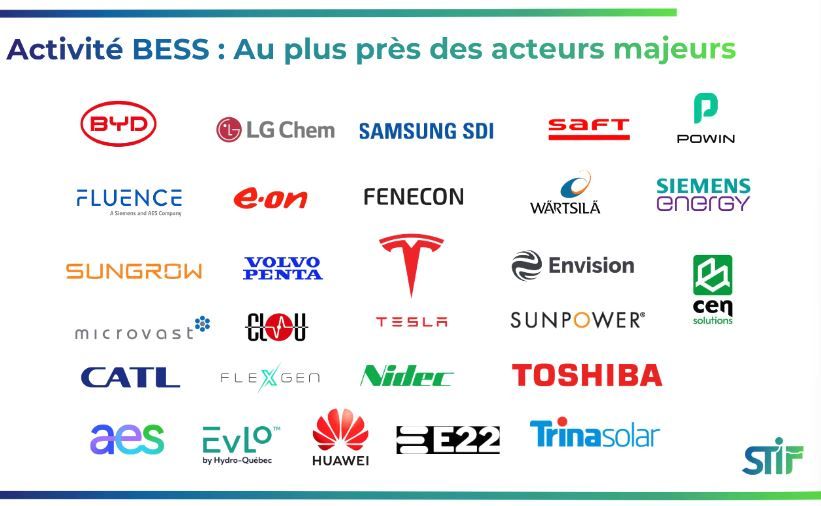
La présence de STIF chez plusieurs acteurs mondiaux du BESS constitue un signal important. Les publications du groupe mentionnent notamment Tesla, Fluence, Sungrow, Wärtsilä et CATL. Les ventes européennes du premier semestre 2025 mentionnent également des volumes liés à Nidec, CEN et Siemens.
Client | Signal public | Lecture |
Tesla | Volume 2026 de 25 M€ | Relation commerciale renouvelée et internationalisé |
CATL | Contrat de 5 à 8 M€ | Relation technique après développement produit et tests |
Sungrow | Référencement puis commandes | Validation chez un grand acteur chinois du BESS |
Fluence | Mentionné parmi les clients BESS majeurs | Présence chez un intégrateur mondial |
Wärtsilä | Mentionné parmi les clients BESS majeurs | Diversification client |
Nidec / Siemens | Volumes mentionnés en Europe | Élargissement du portefeuille client |
Cela suggère que STIF n’est plus au stade de la preuve de concept. Le groupe est entré dans une phase de diffusion industrielle auprès de grands donneurs d’ordre.
Avec quelle marge durable ?
La question la plus importante n’est pas seulement la croissance du marché BESS. C’est la marge que STIF peut conserver dans ce marché.
Le BESS lui-même devient très concurrentiel. Les fabricants de cellules et les intégrateurs subissent une pression forte sur les prix. Mais STIF n’est pas positionnée au cœur de cette guerre tarifaire.
Activité | Pression concurrentielle | Lecture marge |
Cellules batteries | Très forte | Faible à moyenne |
Intégration BESS | Forte | Moyenne |
Composants sécurité certifiés | Plus limitée | Moyenne à élevée |
Un évent anti-explosion représente probablement une faible part du coût total d’un container BESS, mais une part importante du risque. Pour un client industriel, économiser marginalement sur un composant de sécurité peut être absurde si ce composant conditionne la certification, l’assurance, la responsabilité et la sécurité des équipes.
C’est exactement le type de niche où les marges peuvent rester élevées, à condition que la technologie ne se banalise pas.
Le vrai risque n’est donc pas seulement la baisse des prix. Le vrai risque est la banalisation technologique : si les évents deviennent interchangeables, STIF perd une partie de son pouvoir de prix.
Contenu STIF par BESS : Petite ligne de coût, Grande ligne de risque
Tentons d'y voir plus clair, à travers une projection "spéculative raisonnée" !
STIF ne publie pas le prix unitaire de ses équipements par container BESS, ni le contenu moyen par MWh. Il faut donc raisonner par triangulation à partir des contrats publics.
Le meilleur point d’ancrage est Tesla. STIF a annoncé un volume d’affaires 2026 de 25 M€ avec Tesla pour des équipements de protection passive contre les explosions destinés aux Megapack fabriqués aux États-Unis et en Chine. Tesla indique que chaque Megafactory peut produire environ 10 000 Megapacks par an, soit environ 40 GWh de capacité annuelle. Tesla a aussi déployé 46,7 GWh de stockage d’énergie en 2025. Les Megapacks sont généralement autour de 4 MWh par unité. Sources : STIF/Tesla, Tesla, Reuters/communiqués marché.
Sur cette base, le contenu STIF implicite pourrait être approximativement :
Hypothèse de volume Tesla couvert | Contenu STIF estimé | Par Megapack ~3,9-4 MWh |
80 GWh | ~310 €/MWh | ~1 200 €/container |
46,7 GWh | ~535 €/MWh | ~2 100 €/container |
20 GWh | ~1 250 €/MWh | ~4 900 €/container |
10 GWh | ~2 500 €/MWh | ~9 800 €/container |
La fourchette centrale raisonnable serait donc :
- contenu STIF central par container BESS : ~2 000 à 6 000 €
- contenu STIF central par MWh : ~500 à 1 500 €/MWh
- fourchette prudente large : ~1 000 à 10 000 € par container, soit ~300 à 2 500 €/MWh
Il faut rester prudent : le contrat Tesla de 25 M€ ne précise pas s’il couvre toute la production 2026, certaines lignes, certaines géographies, certaines références ou un mix de commandes initiales et récurrentes.
Point important : l’effet densité énergétique
Le contenu STIF semble probablement davantage lié au design du container, aux évents, à la surface de décompression, aux tests et à la certification qu’au nombre exact de MWh embarqués. Donc si la densité énergétique augmente, le contenu STIF par container ne double pas forcément, mais le contenu STIF par MWh peut baisser.
CATL indique par exemple que son système TENER atteint 6,25 MWh dans un container, et que TENER Stack peut monter jusqu’à 9 MWh.
Exemple simple : si STIF facture 4 000 € par container, cela représente environ :
Type de container | Capacité | Contenu STIF estimé |
Megapack | ~3,9 MWh | ~1 025 €/MWh |
CATL TENER | 6,25 MWh | ~640 €/MWh |
Container haute densité | 9 MWh | ~445 €/MWh |
C’est un point très favorable au moat potentiel : STIF est probablement une micro-ligne de coût dans un BESS complet, mais une macro-ligne de risque.
Le coût moyen mondial d’un système BESS turnkey était estimé autour de 117 $/kWh en 2025, soit environ 117 000 $/MWh.
Un contenu STIF de 500 à 1 500 €/MWh représente donc grossièrement moins de 1 % à 1,5 % du coût total d’un BESS, tout en touchant à la certification, à l’assurance, à la sécurité incendie/explosion et à la responsabilité industrielle.
Le produit STIF semble peu coûteux relativement au coût total d’un BESS, mais critique en cas d’incident. Ce type de composant est donc indispensable car le client a peu d’intérêt économique à chercher à réduire ses coûts si cela augmente le risque industriel, assurantiel, réglementaire ainsi que l'atteinte à son image en cas d'accident.
Moat :
Le moat de STIF n’est pas un monopole absolu. Il repose plutôt sur une accumulation :
Élément | Force |
Certifications ATEX/INERIS/NFPA | Barrière technique et réglementaire |
Référencement clients | Tesla, CATL, Sungrow, Fluence |
Production locale | France, Chine, États-Unis |
Tests et adaptation aux cahiers des charges | Important pour les grands donneurs d’ordre |
Acquisitions | Offre passive + active + distribution |
Marché en croissance | BESS, sécurité industrielle, réglementation |
STIF/Vigilex met notamment en avant des certifications ATEX/INERIS, EN 14994, EN 14797, EN 1127-1, UL 50E/UL157, et un dimensionnement selon NFPA 68.
Le risque concurrentiel existe : IEP, Fike, Rembe, BS&B, systèmes actifs de prévention, ventilation, détection gaz, chimies alternatives. Mais la réglementation NFPA 855 reconnaît justement deux grandes voies : prévention explosion selon NFPA 69 ou évents de déflagration selon NFPA 68. STIF est donc positionnée sur une brique reconnue, et éprouvée.
A cet effet, j'ai ressorti ma grille d'évaluation que j'ai adapté en grille concurrentielle pour la présente analyse. Ce n'est pas une grille financière complète, car REMBE, Fike, IEP et BS&B ne sont pas tous cotés ou transparents. C'est une grille moat / concurrence / crédibilité BESS.
Société | Spécialisation BESS | Offre intégrée | Visibilité clients publics | Barrière technique / normes | Présence internationale | Transparence investisseur | Score industriel |
STIF / Vigilex | 9 | 7 | 9 | 8 | 8 | 8 | 41/50 |
REMBE | 9 | 8 | 5 | 8 | 8 | 3 | 38/50 |
Fike | 8 | 9 | 5 | 8 | 8 | 3 | 38/50 |
IEP | 7 | 8 | 4 | 8 | 8 | 2 | 35/50 |
BS&B | 7 | 6 | 4 | 7 | 7 | 2 | 31/50 |
Les notes sont indicatives. Elles ne mesurent pas une supériorité technologique absolue, mais la qualité apparente du positionnement BESS à partir d’informations publiques : gamme dédiée, normes citées, visibilité des clients, empreinte internationale et lisibilité pour un investisseur.
STIF semble être l’un des acteurs BESS les plus visibles publiquement parmi les spécialistes de la protection explosion. Cette visibilité ne prouve pas une supériorité technologique absolue, mais elle constitue un signal commercial fort : le groupe a déjà été validé par plusieurs grands donneurs d’ordre du stockage stationnaire. Dans une niche technique où certification, confiance, délais de qualification et capacité industrielle comptent autant que le prix, cette validation client peut devenir une barrière concurrentielle réelle.
A ce titre, je pense que STIF est l’un des rares pure players cotés permettant de s’exposer directement à cette niche de sécurité industrielle, avec des références clients déjà visibles.
Analyse financière :
En 2025, STIF affiche :
Donnée 2025 | Chiffre |
Chiffre d’affaires | 90,5 M€ |
EBITDA | 20,6 M€ |
Marge EBITDA | 22,7 % |
Résultat net part du groupe | 11,75 M€ |
EPS officiel dilué | 2,29 € |
Cash-flow opérationnel | 10,48 M€ |
FCF retraité hors M&A | 3,86 M€ |
FCF/action retraité | 0,75 € |
Dette nette | 24,3 M€ |
Le point positif : la croissance est rentable. Le point de vigilance : le free cash-flow par action reste modeste par rapport à l’EPS. STIF investit fortement pour changer d’échelle. Ce n’est pas encore une machine à cash parfaitement installée.
La dilution 2025 semble limitée : environ 50 840 actions nouvelles, liées à l’attribution gratuite salariés. Le sujet ici n’est donc pas une dilution toxique, mais la capacité à transformer la croissance en FCF/action durable.
Ambition 2030 : devenir une plateforme intégrée de sécurité industrielle :
La présentation investisseurs précise l’ambition du groupe à horizon 2030 : atteindre 200 M€ de chiffre d’affaires, avec une marge d’EBITDA d’environ 20 %.
Cette ambition repose sur plusieurs axes :
Axe stratégique | Lecture |
Présence mondiale sur plus de trois continents | STIF veut consolider son empreinte internationale |
Doublement du chiffre d’affaires groupe | Objectif de changement d’échelle |
Leadership des solutions intégrées de sécurité industrielle | Passage d’un fabricant de composants à une plateforme de solutions |
Approche one-stop-shop | Proposition d’une offre complète pour le client |
Développement de STUVEX en Europe | Renforcement de la protection active |
Élargissement de l’offre BESS | Extension du cœur de croissance actuel |
Déploiement de nouvelles lignes à l’international | Accélération commerciale hors France |
Ce point est important : le plan 2030 ne repose pas uniquement sur une croissance mécanique du BESS. STIF cherche à construire une offre intégrée combinant protection passive, protection active, distribution internationale, services, maintenance et nouvelles lignes de produits.
La société ne veut donc pas seulement vendre davantage d’évents anti-explosion. Elle veut devenir un acteur global de la sécurité industrielle et énergétique.
Cette ambition 2030 sert de base à la valorisation. Le scénario central retient l’objectif communiqué par le management : 200 M€ de chiffre d’affaires en 2030, avec une rentabilité opérationnelle toujours supérieure à 20 % d’EBITDA.
La question n’est donc pas de savoir si STIF est bon marché sur ses résultats 2025. Elle ne l’est pas. La question est de savoir si le marché paie aujourd’hui un prix raisonnable pour une société capable de doubler son chiffre d’affaires en cinq ans tout en conservant une rentabilité industrielle élevée.
Nota : L’approche “one-stop shop” veut dire littéralement = guichet unique.
Dans le cas de STIF, ça signifie que la boîte ne vend pas seulement une pièce isolée, mais cherche à proposer une solution complète au client : conception, fabrication, composants, intégration, certification, support, etc.
Valorisation :
À 58 € au moment de l'analyse, avec 5,13 M d’actions, la capitalisation ressort autour de 298 M€.
Ratio à 58 € | Valeur |
PER 2025 | ~25,3x |
EV/EBITDA 2025 | ~15,6x |
FCF yield retraité | ~1,3 % |
P/FCF retraité | ~77x |
Ce que l'on peut dire , STIF n’est pas bon marché sur les chiffres 2025. Le marché paie déjà une partie du plan 2030.
Le plan du management vise 200 M€ de chiffre d’affaires en 2030 avec une marge EBITDA supérieure à 20 %. Cela implique environ 17,2 % de croissance annuelle du chiffre d’affaires entre 2025 et 2030.
Scénarios 2030 :
Hypothèses : 200 M€ de CA, 5,13 M d’actions, hors dilution future majeure.
Scénario | Marge ne tte | EPS 2030 | PER cible | Prix cible | CAGR depuis 58 € |
Prudent | 11 % | 4,29 € | 15x | 64 € | ~2,1 %/an |
Central | 13 % | 5,07 € | 18x | 91 € | ~9,5 %/an |
Optimiste | 15 % | 5,85 € | 20x | 117 € | ~15,1 %/an |
Le scénario central donne un prix cible autour de 91 € en 2030. Depuis 58 €, cela représente environ 9,5 % annualisé, hors dividendes.
Prix d’achat théorique selon rendement exigé, scénario central :
Rendement exigé | Juste prix central |
8 %/an | ~62 € |
10 %/an | ~57 € |
12 %/an | ~52 € |
Donc à 58 €, STIF est proche du juste prix pour viser environ 10 % annualisé dans le scénario central. Ce n’est pas une marge de sécurité énorme, mais ce n’est pas délirant non plus.
La concentration client : le principal risque de la thèse
Le principal risque de STIF n’est pas la taille du marché BESS. Le marché est clairement porteur. Le vrai risque est la concentration client.
Tesla a historiquement pesé lourd dans la croissance BESS de STIF. Le groupe indique que les ventes nord-américaines de 2024 avaient été particulièrement soutenues par Tesla USA en préparation de l’ouverture d’un nouveau site, ce qui a mécaniquement ralenti la comparaison au début de 2025.
Cela montre qu’un seul grand client peut encore influencer la trajectoire annuelle ou semestrielle.
La situation semble toutefois s’améliorer. Le portefeuille BESS mentionné par STIF comprend désormais Tesla, Fluence, Sungrow, Wärtsilä, CATL, ainsi que des volumes liés à Nidec, CEN et Siemens en Europe.
La thèse devient beaucoup plus solide si la croissance 2026-2030 provient de plusieurs clients et de plusieurs régions, et non d’un seul grand compte.
Risques :
Les principaux risques identifiés sont :
Risque | Impact |
Ralentissement du marché BESS | Baisse de la croissance attendue |
Dépendance à quelques grands clients | Volatilité des commandes |
Concurrence directe | Pression sur les marges |
Alternatives technologiques | Réduction du besoin d’évents |
Intégration StuvEx/BOSS | Marges temporairement plus faibles |
Capex élevé | FCF/action sous pression |
Valorisation déjà exigeante | Forte réaction en cas de déception |
Les indicateurs à surveiller en 2026-2028 :
Pour vérifier si la thèse reste intacte, je surveillerais surtout les indicateurs suivants :
KPI | Niveau rassurant |
Part de Tesla dans le chiffre d’affaires | < 25 % |
Croissance BESS hors Tesla | > 20 % |
Marge opérationnelle BESS | Stable ou > 20 % |
Nouveaux grands comptes | Oui |
FCF / résultat net | > 70 % |
Carnet de commandes BESS | En hausse |
Dilution | Faible et maîtrisée |
Dette nette / EBITDA | Idéalement < 2x |
Ces indicateurs permettront de savoir si STIF est en train de devenir un fournisseur incontournable de sécurité BESS, ou si la croissance reste trop dépendante de quelques grands comptes.
Conclusion :
STIF est une belle small cap industrielle, mais il s'agit avant tout d'un dossier asymétrique à suivre de près. La société coche plusieurs cases Vision 2035 : sécurité industrielle, transition énergétique, stockage d’électricité, réglementation, clients mondiaux, production internationale et niche technique.
La thèse est crédible parce que STIF ne vend pas une promesse abstraite. Elle vend déjà à Tesla, CATL, Fluence, Sungrow et Wärtsilä. Elle a déjà transformé le BESS en près de la moitié de son chiffre d’affaires. Elle vise 200 M€ de CA en 2030. Et elle tente de construire une plateforme mondiale de sécurité explosion.
A 58 €, le marché ne donne pas le dossier. Il demande que STIF exécute proprement son plan.
Verdict :
STIF est une conviction spéculative de qualité. Le dossier devient très intéressant si le BESS continue de croître, si les marges restent supérieures à 20 % d’EBITDA, et si le FCF/action progresse nettement d’ici 2028-2030. À ce stade, STIF n’est pas encore un core portefeuille tranquille, mais c’est clairement une thèse Vision 2035 à surveiller de très près.
Pour ma part, je vais surveiller un repli vers les 55€ avec la pose d'une alerte, pour un premier achat, et l'ouverture d'une ligne asymétrique pondérée à hauteur de 1 à 2%. Ensuite, j'envisagerai un renfort seulement si 2026 confirme la croissance hors Tesla, marge >20%, FCF qui accélère et si STIF valide de nouveaux contrats significatifs.
Sources :
1. STIF - Chiffre d’affaires 2025
Données utilisées : chiffre d’affaires 2025, CA BESS, répartition géographique, clients BESS mentionnés.
[Communiqué STIF du 22 janvier 2026 - CA 2025](https://investir.stif.fr/wp-content/uploads/2026/01/20260122_STIF_CP-Chiffre-daffaires-2025-vDEF.pdf)
2. STIF - Résultats annuels 2025
Données utilisées : EBITDA, résultat net, dette nette, marge, acquisitions STUVEX/BOSS, objectif 2030.
[Communiqué STIF du 26 mars 2026 - Résultats annuels 2025](https://investir.stif.fr/wp-content/uploads/2026/03/20260326_STIF_FY-2025.pdf)
3. STIF - Rapport financier annuel 2025
Données utilisées : EPS officiel, nombre moyen pondéré d’actions, cash-flow opérationnel, capex, FCF retraité, émissions d’actions.
[Page STIF - Informations réglementées](https://investir.stif.fr/informations-reglementees/)
4. STIF - Contrat Tesla 2026
Données utilisées : renouvellement du volume d’affaires de 25 M€, répartition 20 M€ USA / 5 M€ Chine, Megapack.
[Zonebourse - Renouvellement du volume d’affaires avec Tesla](https://www.zonebourse.com/actualite-bourse/stif-renouvellement-du-volume-d-affaires-avec-tesla-pour-25-m-eur-ce7d5edbde8ef52c)
5. STIF - Contrat CATL
Données utilisées : contrat 5 à 8 M€, développement produit sur cahier des charges, tests d’explosion, production à Suzhou.
[Communiqué STIF du 16 octobre 2025 - Contrat CATL](https://investir.stif.fr/wp-content/uploads/2025/10/20251016_STIF_Contract-CATL-vFinal.pdf)
6. STIF - Tesla / Sungrow 2024
Données utilisées : hausse des volumes Tesla, premier référencement Sungrow, citation de José Burgos sur l’avance technologique.
[Communiqué STIF du 23 mai 2024](https://investir.stif.fr/wp-content/uploads/2024/05/20240523_STIF_CP-business_vFinal.pdf)
7. STIF - Acquisition StuvEx
Données utilisées : logique stratégique active/passive, prévention/détection/évitement des explosions, citations CEO.
[Communiqué STIF du 24 juin 2025 - Projet StuvEx](https://investir.stif.fr/wp-content/uploads/2025/06/20250624_STIF_Acquisition-plan_June2025_vFinal2.pdf)
8. STIF - Acquisition BOSS Products
Données utilisées : distribution Amérique du Nord, absorption de marge, réseau local, citation CEO.
[Communiqué STIF du 26 septembre 2025 - BOSS Products](https://investir.stif.fr/wp-content/uploads/2025/09/20250926_STIF_finalization-of-acquisition-of-stake-in-Boss-Products-vFinal.pdf)
9. Vigilex Energy - Standards & Certifications
Données utilisées : ATEX/INERIS, EN 14994, EN 14797, EN 1127-1, UL, NFPA 68, UL9540A.
[Vigilex Energy - Standards & Certifications](https://vigilexenergy.com/standards-certifications/)
10. EPRI - BESS Failure Incident Database
Données utilisées : base d’incidents BESS, baisse du taux de défaillance, méthodologie incidents.
[EPRI - BESS Failure Incident Database](https://storagewiki.epri.com/index.php/BESS_Failure_Incident_Database)
11. EPRI - Analyse des causes d’incidents BESS
Données utilisées : causes racines, intégration/assemblage/construction, baisse du taux d’incidents 2018-2023.
[EPRI White Paper - BESS Failure Root Cause](https://www.sandovalcountynm.gov/wp-content/uploads/2024/12/InsightsfromEPRI_sBatteryEnergyStorageSystems_BESS_FailureIncidentDatabase_AnalysisofFailureRootCause.pdf)
12. Fire Safety Research Institute - Incident McMicken Arizona
Données utilisées : explosion BESS 2019, quatre pompiers grièvement blessés, recommandations sécurité.
[FSRI - McMicken BESS Explosion Report](https://fsri.org/research-update/report-four-firefighters-injured-lithium-ion-battery-energy-storage-system)
13. Fire & Risk Alliance / ACP - Impacts des incendies BESS
Données utilisées : 35 incidents BESS documentés aux États-Unis, impacts environnementaux, conséquences opérationnelles.
[Assessment of Potential Impacts of Fires at BESS Facilities](https://cleanpower.org/wp-content/uploads/gateway/2025/03/Assessment-of-Potential-Impacts-of-Fires-at-BESS-Facilities_FINAL_Sep-2025.pdf)
14. IEP Technologies - NFPA 855 / NFPA 68 / NFPA 69
Données utilisées : alternatives techniques, prévention explosion vs évents de déflagration.
[IEP Technologies - BESS Explosion Venting Questions Answered](https://www.ieptechnologies.com/knowledge-center/publications/battery-energy-storage-systems-explosion-venting-questions-answered)
15. NFPA / Fire Protection Research Foundation - Risques BESS
Données utilisées : emballement thermique, gaz inflammables/toxiques, stratégies de mitigation.
[NFPA - Landscape of BESS Hazards & Mitigation Strategies](https://content.nfpa.org/-/media/Project/Storefront/Catalog/Files/Research/Research-Foundation/Reports/Electrical/RFBatteryEnergyStorageSystemLandscape.pdf)
App Baggr

