🏆 Birkenstock : Dans toutes les maisons même celle des Arnault
Si vous habitez dans une grande ville, vous en avez forcément vu, sûrement même que vous en avez dans votre garde-robe, elles sont partout l'été et perdurent même l'hiver pour des tenues décontractées ou casual... je parle bien sûr des Birkenstock.
Mais derrière cette montée en puissance de cette marque qui a séduit LVMH, il y a 250 ans d'histoire, 250 ans de maîtrise du cuir signé Deutsch Qualitat.
Je vous propose aujourd'hui de rentrer en profondeur dans cette action chahutée largement en bourse, allons voir ensemble si elle présente du potentiel !
HISTOIRE
L'histoire de Birkenstock s’enracine dans la terre de Hesse, là où Johann Adam Birkenstock débute son activité de cordonnier en 1774. Mais c’est à la fin du XIXe siècle, en 1896, que Conrad Birkenstock, son épigone, que signe le véritable manifeste de la marque en façonnant la première semelle orthopédique flexible, une révolution anatomique moulée en liège et en latex qui allait redéfinir le confort moderne sous le nom de Fußbett (à prononcer Fuszbett).
Au cœur des tourments du XXe siècle, la trajectoire de la maison prit une tournure singulière lorsque Carl Konrad, groupie du peintre autrichien ayant pris le pouvoir en 1933 en Allemagne se fait blackbouler par les instances officielles du régime, ses obsessions orthopédiques et ses tentatives de normalisation militaire s'étant heurtées aux autorités médicales nazies peu enclines à valider ses théories dogmatiques. Ce rejet laissa place, après la guerre, à un profond bouleversement culturel outre-Rhin : en réaction directe au formatage et à la militarisation des corps par le totalitarisme, l’Allemagne se tourna vers la Naturphilosophie, le naturisme et les médecines douces, un terreau fertile pour cette sandale qui refusait de contraindre l'anatomie brute au profit de l'esthétique.
L'année 1963 marqua l'avènement de la silhouette moderne avec le modèle Madrid, rapidement suivi en 1973 par l'Arizona et ses deux brides légendaires (j'y suis allé fort j'avoue). Conçue initialement pour le confort exclusif des professions médicales, la chaussure entama alors une transhumance transatlantique (sa migration en somme) inattendue vers la Californie. Adoptée par la contre-culture hippie en pleine guerre du Vietnam, foulant la boue de Woodstock, la Birkenstock devint l'étendard d'un refus des structures rigides avant de conquérir la Silicon Valley et d'habiller le minimalisme ascétique (=austère, sans plaisir) de Steve Jobs.
Devenue l'uniforme des adeptes du bio et des esprits alternatifs (dixit les bobos), la marque connut une mutation spectaculaire à l'aube du XXIe siècle, voyant ses ventes exploser de 150 % sous l'impulsion de la haute couture. Réinterprétée par Céline ou Valentino, arborée fièrement aux Oscars par Frances McDormand dans la foulée du film Nomadland, la sandale s'est métamorphosée en l'avatar ultime du poverty chic. En s'appropriant ce que le bon goût traditionnel qualifiait autrefois de moche, les classes dominantes ont transformé cette humble claquette en un symbole de subversion punk et de distinction suprême, prouvant que le snobisme absolu réside désormais dans le privilège aristocratique de s'affranchir du beau normatif (avec toutes les dérives que l'on a pu voir comme ce fameux sans abri qui était devenu l'inspiration phare de Balenciaga pour ses défilés """ultra-luxe""", dans quel monde vit-on...)
À l’aube des années 2000, Birkenstock demeurait une nébuleuse artisanale et familiale, un empire prospère mais profondément fragmenté en une trentaine de structures juridiques autonomes, jalousement gérées par les frères Christian, Stephan et Alex Birkenstock (QLF). Le véritable basculement vers la modernité capitaliste s'orchestra à partir de 2012 avec l’entrée en jeu d'Oliver Reichert, qui devint le tout premier CEO étranger à la lignée fondatrice. Homme de poigne et visionnaire pragmatique, Reichert brisa le carcan des querelles dynastiques pour unifier ce conglomérat éclaté en un groupe centralisé et conquérant. Sous sa direction, Birkenstock opéra une mue marketing sans précédent : le chausseur orthopédique allemand se mua en une marque de style de vie globale. Reichert ouvrit les archives de la maison aux plus grands noms de la mode, signant des collaborations audacieuses avec Dior, Rick Owens ou Jil Sander, tout en étendant la griffe vers la cosmétique et la literie (disparue du catalogue finalement), sans jamais trahir l'exigence anatomique originelle. Cette irrésistible ascension attira inévitablement les regards des seigneurs du luxe contemporain.
En 2021, l'histoire s'accéléra avec l'entrée en jeu du fonds d'investissement américain L Catterton, adossé à l'empire LVMH de Bernard Arnault et à la holding Financière Agache. Cette acquisition majoritaire propulsa la marque dans une dimension purement stratosphérique. Le couronnement de cette épopée industrielle se concrétisa en octobre 2023 par l'introduction en bourse officielle de Birkenstock sur le New York Stock Exchange, une consécration financière à Wall Street qui acheva de transformer la sandale des babos allemands en un titan de la finance mondiale.
LES CHIFFRES, LES CHIFFRES, LES CHIFFRES...
REPARTITION DE L'ACTIVITE
Birkenstock vend des chaussures premium à marque iconique via deux canaux : B2B (grossistes/partenaires, 62% des revenus FY2025) et DTC (e-commerce + 111 magasins propriétaires, 38%) en s'appuyant sur une production entièrement localisée en Europe pour maintenir une différenciation qualité irréplicable.
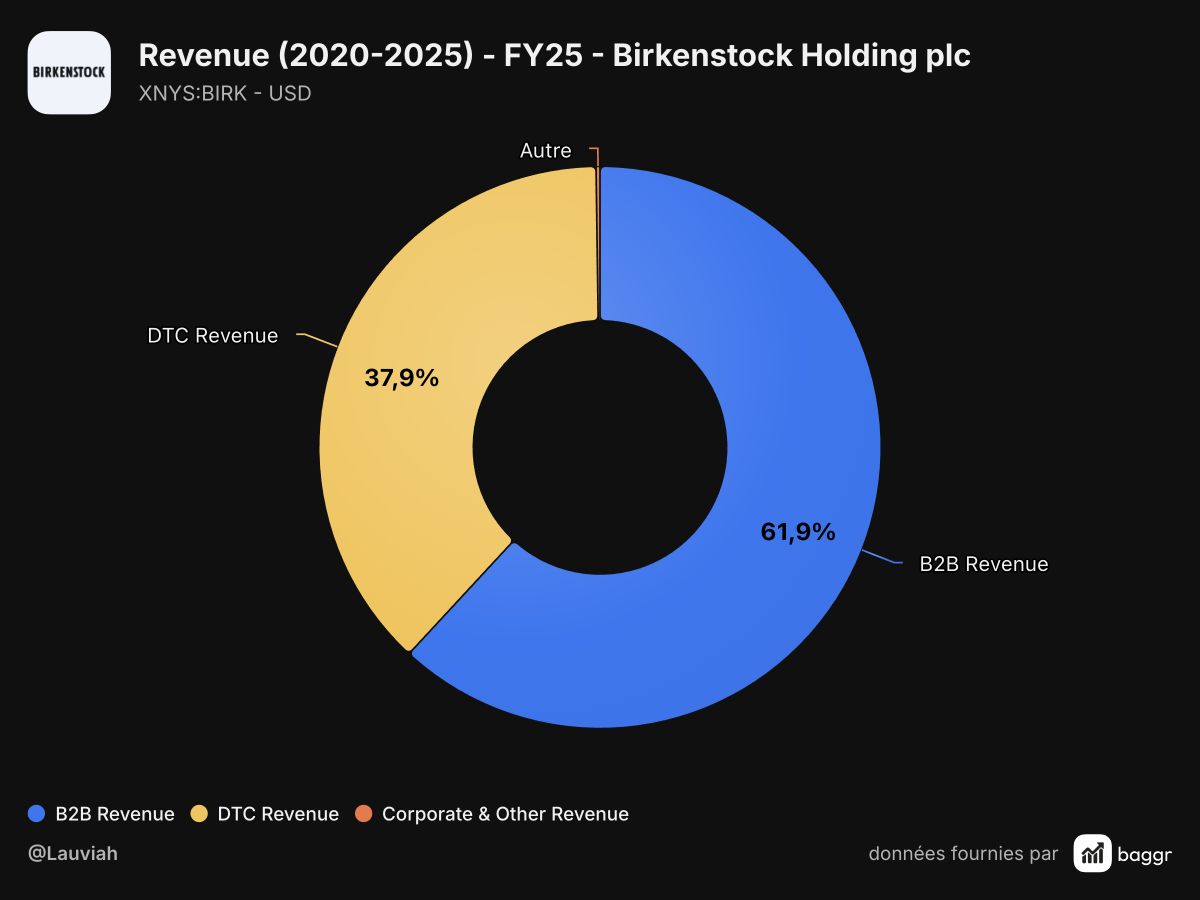
Le DTC revenue a connu une hausse de 8 points de base depuis 2020 prouvant l'efficacité de L Catterton à mettre en avant la marque. Ses croissances n'ont fait qu'exploser engrangeant un CAGR du CA de 23,55% par an entre 2020 et 2025.
DIVERSIFICATION GEOGRAPHIQUE
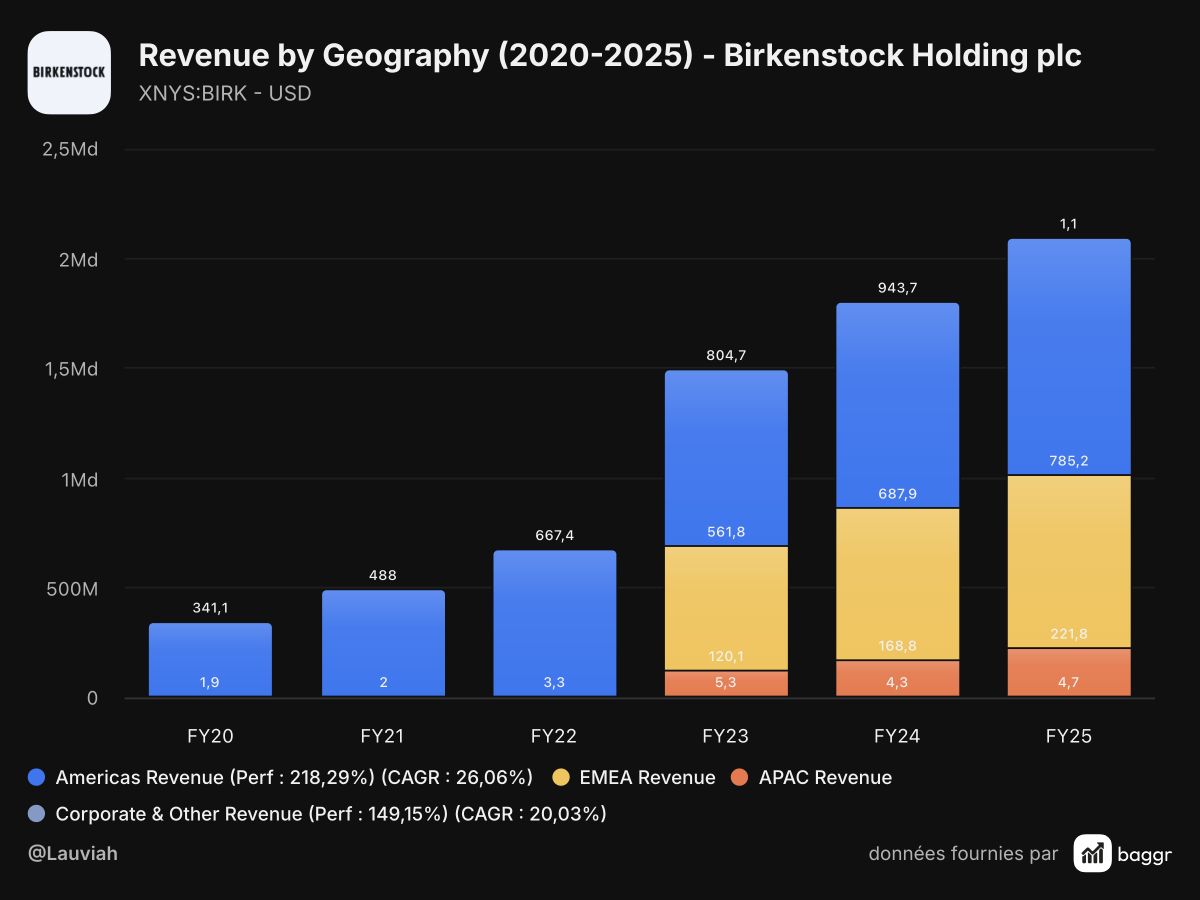
Répartition Géographique (H1 FY2026, données les plus récentes) :
Americas : 53% des revenus (Etats-Unis dominant)
EMEA : 35% des revenus
APAC : 12% des revenus (Objectif 33% pour le CEO)
Dépendance Client : Aucun client individuel représentant >10% (c'est ça qu'on aime)
FOCUS SUR LE FREE CASH FLOW
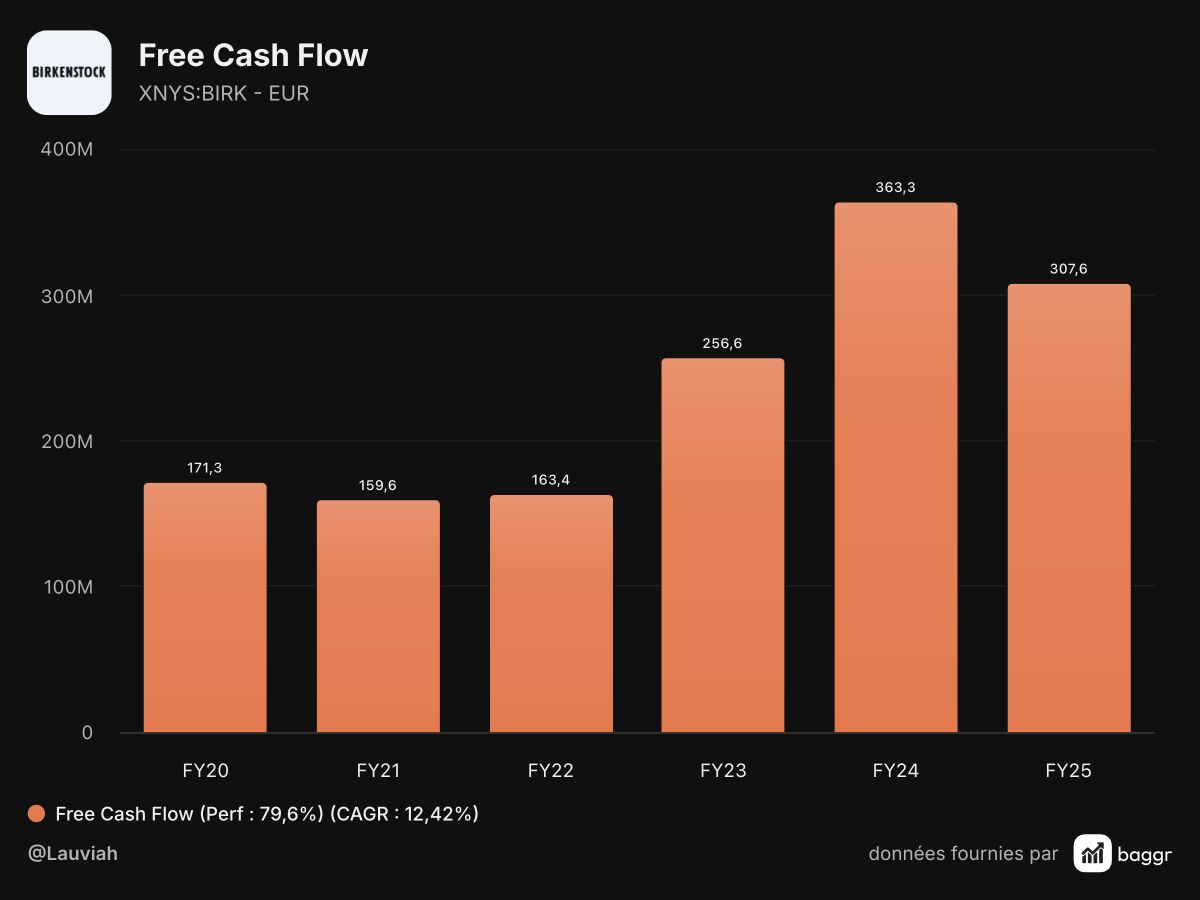
La progression du FCF est en dent de scie affichant un CAGR de 12,42%, la baisse entre 2024 et 2025 s'explique notamment par la variation du BFR qui a augmenté (-65,38M€) avec une accumulation des stocks due notamment à la croissance de ses revenus et surtout du rebond de la demande B2B (+20% environ), l'IS, la hausse des CapEx ainsi que la baisse des subventions reçues sont d'autres explications de la baisse du FCF. In fine, BIRK continue utilise son cash disponible pour investir afin de faire face à la demande croissante mais aussi pour gérer les tracas du quotidien.
Concernant le CapEx de 76,7M€, ces dépenses soutiennent l'accroissement de l'activité avec un nouveau projet industriel à Wittichenau et des extensions dans les usines à Arouca et Gorlitz pour doubler la capacité de production des sabots (qui enregistrent la plus forte hausse des sandales soit +38%). L'ambition ne s'arrête pas là et le CapEx englobe aussi l'ouverture de 40 stores (dont une par exemple sur l'artère la plus luxueuse de Bordeaux aux côtés de Hermès et LVMH ouverte depuis printemps 2026).
Intéressons-nous maintenant des stocks et du coût des ventes.
Le rapport 20-F (le 10-K en somme pour les entreprises non américaines) mentionne explicitement que le coût des ventes pour FY2025 s'élève à 857,7 M€.
DIO (Inventory Days) - Le nombre de jours moyen qu'un produit passe dans l'entreprise (de la matière première dans l'entrepôt jusqu'à la chaussure vendue) :
Calcul : (stock moyen / COGS) × nombre de jours de la période = 303 jours
Les stocks (Inventories) au bilan au 30 septembre 2025 s'élèvent à 704,4 M€
C'est un niveau gigantesque par rapport à un distributeur classique (comme Nike à ~90j), mais tout à fait normal pour le business model de Birkenstock. En effet, ils fabriquent tout eux-mêmes en Europe : Contrairement à Nike qui sous-traite en Asie, Birkenstock possède les usines. Ils doivent stocker les matières brutes (liège, cuir), gérer la fabrication, puis stocker les produits finis. De plus, leur année fiscale se termine le 30 septembre. Les ventes d'été s'arrêtent, mais les usines tournent déjà à fond pour stocker la collection de l'été suivant. Le stock est donc photographié à son maximum.
DSO (Days Sales Outstanding) - Le nombre de jours moyen que mettent les clients à payer leur facture après avoir reçu leur commande :
Calcul : (somme des créances totale des clients d'une période (en TTC) / chiffre d'affaires de la même période en TTC) x nombre de jours de la période = 28 jours
Les créances clients s'établissent à 160,2 M€ pour un chiffre d'affaires record de 2,1 milliards d'euros.
DPO (Days Payable Outstanding) -Le nombre de jours moyen que met l'entreprise à payer ses propres fournisseurs (ceux qui lui vendent le cuir, le liège, les machines) : Calcul : Dettes fournisseurs x nombre de jours de la période / COGS = 28 jours
Le poste global Trade and other payables est de 136 M€, mais les dettes pures liées aux fournisseurs de matières premières s'isolent autour de 65 M€.
Avec un DPO de seulement 28 jours face à un DIO de 303 jours, Birkenstock paie ses fournisseurs très rapidement par rapport au temps qu'elle met à écouler ses stocks. Elle doit donc avancer énormément de trésorerie. (Cycle du Cash = DIO + DSO - DPO = 303 + 28 - 28 = 303 jours = Il s'écoule 303 jours entre le moment où Birkenstock paie ses matières premières et le moment où elle récupère enfin l'argent de ses ventes. C'est un cycle très long, qui explique pourquoi la croissance de l'entreprise consomme autant de Free Cash Flow.
Une des stratégies que j'ai vu récemment qui se fait en DTC que ce soit en store ou sur Internet est l'écoulement de stocks sont les promotions (-20% à partir de 200€ d'achat en store et -30% pour les membres sur le site). Cette stratégie peut dénoter un potentiel surstockage et une volonté non pas d'être vue comme une marque de luxe mais plutôt comme une marque premium (style Ralph Lauren pour les vêtements).
ROIC VS WACC
Nous avons un NOPAT (Net Operating Profit After Taxes) de 407M€, tandis que l'actif net (tangible et intangible) avoisine les 4,3Md€ ce qui nous donne un ROIC de 9,46%. Pas mal mais quand on compare au WACC donnée sur Baggr de 9,23% la création de valeur est assez faible (+0,23 bps)
MAIS
Le twist sur ce dossier est que BIRK n'a pas été introduite par ses dirigeants mais par L Catterton qui a créé Birkenstock Holdings pour racheter les actifs tangibles de Birkenstock ce qui créé de facto un goodwill énorme (30,6% encore si on s'en tient à Baggr). L Catterton se retirant petit à petit du dossier comme toute bonne société de Private Equity, intéressons-nous à la partie du capital qui engendre vraiment de la valeur : les actifs nets tangibles.
Et ces actifs nets tangibles sont donnés dans le 20-F de la société à hauteur de 1,22Md€, on n'est plus donc sur un ROIC de 9,45% mais de 407/1220 = 33,36% !
On retrouve des ROIC que l'on a chez Hermès ou Nike à la différence que Nike a choisi de tout délocaliser et navigue comme un modèle Asset Light tandis que Birkenstock a des murs, des stores ce qui en fait un modèle Heavy Asset. BIRK arrive donc à générer autant de ROIC sur son activité pure qu'un géant de la chaussure asset-light.
FOCUS SUR LE PRODUIT
L'Arizona (La reine des sandales) : Développée en 1973, c'est la sandale à deux lanières ajustables la plus iconique et la plus vendue au monde. Elle incarne à elle seule l'image de la marque et son assise en liège anatomique s'adapte à la forme du pied.
La Boston (Le sabot culte) : Ce modèle fermé sur le devant (sabot) connaît un succès phénoménal. C'est le fer de lance de la catégorie des « chaussures fermées » (closed-toe) qui a explosé pour représenter 38 % du chiffre d'affaires global de Birkenstock en 2025.
Le Gizeh (L'entre-doigts élégant) : C'est le modèle de type "tongs" ou sandale à entre-doigt, très populaire pour les périodes estivales en offrant un look plus fin tout en conservant la semelle orthopédique en liège.
La Madrid (La pionnière épurée) : Lancée en 1963, c'est la toute première sandale de fitness créée par la marque. Elle se caractérise par une lanière unique et un design minimaliste.
En plus de ces produits phares, Birkenstock développe toute une gamme de coloris différents, de modèles différents pour la partie professionnelle (disponible directement en ligne sur leur site) mais met aussi en vente les "Care Essentials" qui sont une vingtaine de produits dédiés au soin du pied à des prix assez similaires à ce que l'on peut retrouver dans le marché du skincare (type Horace, The Ordinary...). Enfin, la partie "1774" répertorie tous les modèles issus de collabs (Dior, Rick Owens, Stussy...) ainsi que les modèles en élément naturel ultra premium où la gamme de prix débute à partir de 350€ la paire.
Enfin, Birkenstock sait abandonner ses projets qui auraient pu dénaturer sa marque en atteste ce lien https://www.birkenstock.com/lu/literie/ où lorsque je clique sur un des modèles de lit, cela nous ramène sur le site. Lancé en 2016/2017 et basé sur la technologie de confort des sandales, ce segment a vite été mis en marge voire inexistant dans les earnings call pour se recentrer sur la chaussure. La société sait donc se repositionner lorsqu'elle commet un écart.
CONCURRENCE
PARTS DE MARCHE
Paramètre | Analyse |
Marché footwear global | $495B environ dominé par Nike (~16% pdm) + Adidas (~8%). Marché hyper-fragmenté |
Segment BIRK | Quasi-monopole : comfort/health premium anatomique. Aucun concurrent ne combine héritage 250 ans + IP footbed + production 100% EU + wellness médical |
Crocs (CROX) | Comfort casual EVA moulé. Segment plus accessible, croissance ralentie, pas de prétention podologique |
Deckers (DECK/UGG/HOKA) | Premium lifestyle footwear. Positionnements différents, pas de chevauchement direct |
Teva, Merrell | Niche outdoor, segment prix inférieur |
Intensité concurrentielle | Faible dans le segment propre à BIRK. Élevée dans le footwear global si BIRK sortait de son positionnement |
Et bien d'autres... 151 en tout selon Baggr
BENCHMARK DES MULTIPLES
Indicateur | BIRK $44,08 | BIRK médiane hist. | Secteur footwear | Luxe (LVMH/Moncler) |
EV/EBITDA | 10,36x | 20.5x | 10.1x | 15-18x |
P/E ajusté | 19,68x | 35,09x | 15x | 22x |
P/FCF | 22.26x | 23,75x | 18x | 25x |
FCF Yield | 4.6% | ~3.5% | 4% | 3% |
Forward P/E | 19.59x | — | — | — |
A 44,08 USD (27 mai à 17h) est décotée de 50% par rapport à son EV/EBITDA, de 44% de son PE, de 6% pour le P/FCF. Etant positionnée comme une chaussure de luxe et avec une croissance annualisée des revenus de +20% on peut comprendre que le PE médian soit au-dessus de marques de luxe prospères comme LVMH et Moncler mais à l'instar d'une marque comme Ferrari, Birkenstock est avant d'être une marque vu comme luxueuse, surtout une marque de chaussures uniquement, il faut donc remettre en perspective le secteur footwear et le PE mediant tout en prenant en compte le positionnement de Birkenstock dans ce même secteur pour essayer d'en tirer un PE et/ou PFCF cohérent. A titre personnel, je vois plutôt BIRKENSTOCK comme du premium avec un segment luxe (comme Ralph Lauren, Lacoste...).
QUI DETIENT BIRKENSTOCK ?
Actionnaire | Détail |
L Catterton (via MidCo) | 54% — Private Equity firm, actionnaire contrôlant. Partenaire privilégié de LVMH |
Financière Agache (Arnault) | 5.6% — signal de conviction stratégique |
CB Beteiligungs (Famille Birkenstock) | 9.1% — ont augmenté leur participation en fév. 2026 (skin in the game) |
Float institutionnel | 10,7% — Baron Capital, T. Rowe, Fidelity, Dimensional, Point72 |
Short interest | 20.6% du float (10.9M actions) — en hausse de +22.4% sur 12 mois |
Opération de ventes de revente des parts de L Catterton
Date | Actions vendues | Prix approx. | Produit brut |
Juin 2024 | 16.1M actions | $28/action | ~$450M |
Mai 2025 | 20M actions | $50.93/action | ~$845M + buyback BIRK $200M |
Q1 2026 (estimé) | ~15.3M actions | ~$35-40 | ~$549M (TheStreet) |
L Catterton, se déleste petit à petit Birkenstock ce qui crée des pressions vendeuses récurrentes offrant des points d'entrée intéressants mais empêchant pour le moment pour d'autres fonds d'investissement de rentrer sur le dossier, ne permettant pas non plus à Birkenstock de délivrer une performance à la hauteur qu'elle devrait faire. A contrario, la famille Birkenstock utilise ces points d'entrée pour rentrer massivement renforçant le skin in the game.
POINT SUR LES BUYBACKS
Il était important juste après avoir évoqué la détention massive de L Catterton sur la holding Birkenstock d'évoquer certains points sur les buybacks.
L Catterton vend sa participation quasiment chaque année à hauteur d'un range pour le moment entre 15 et 20M d'actions (voir tableau ci-dessus). Ce flot massif d'actions créé donc une pression vendeuse artificielle qui sert aussi de point d'entrée à d'autres fonds d'investissements et de banques d'affaires de rentrer sur le dossier avec une légère décote (de l'ordre de 3 à 5% souvent) en échange de gros blocs d'actions (ce qu'on appelle le Secondary Offering). Les investisseurs particuliers prennent les rogatons de ces fonds qui peuvent revendre une partie de leurs actions en suivant sur le marché.
Pour que ces fonds d'investissement puissent acheter massivement des parts de Birkenstock, il leur faut deux changements majeurs de la société. Lors de l'IPO de BIRK, L Catterton détenait environ 155M d'actions soit plus de 80% des actions de la société. Avec les ventes successives, il ne leur reste plus que 100M d'actions et ils s'approchent de la barre des 50% de détention de la boîte. Mais pourquoi cette information est-elle si importante ?
A partir du moment où L Catterton aura moins de 50% des actions, BIRK sortira de son statut de "société contrôlée". Ainsi, la loi américaine obligera la société à modifier sa gouvernance pour avoir un Conseil d'Administration composé d'une majorité de membres indépendants d'ici une année. Les fonds institutionnels pourront dès lors s'exposer à la société jusque là interdite car contrôlée par un actionnaire majoritaire "opaque".
Le deuxième point d'entrée important est lorsque L Catterton n'aura plus que 20-25% de détention des parts soit environ 55M d'actions de moins que maintenant, un chiffre qui peut être atteint d'ici 2 à 3 ans vu que l'on peut voir que le fonds d'investissement vend ses actions tous les 10-12 mois et Olivier REICHERT fait en sorte de pouvoir racheter des actions (et ensuite les annuler) auprès de L Catterton pour baisser encore plus rapidement sa participation (voir buyback mai 2025 que l'on appelle un Directed Buyback ou Rachat ciblé pour les francofrançais). C'est à ce moment là que les autres fonds pourront massivement acheter des parts d'entreprise à gros coup de 500M$ ce qui fera remonter la note des investisseurs particuliers et pourra même profiter d'un re rating, hypothétiquement.
Imaginons que BIRK fasse un buyback sur le float disponible disons de 10% des actions (disons qu'il y a 100 actions pour que ce soit plus simple) et que L Catterton détienne 50% de l'ensemble des actions soit 50 actions. Nous avons donc un float disponible de 50% soit les 50 autres actions. Nous rachetons donc 10% des 50% soit 5 actions. Il ne reste plus que 45 actions disponibles sur 95 actions au total. L Catterton, sans vendre, vient d'augmenter sa participation de 2,63 points de base soit à 52,63% (50/95). Voilà pourquoi, Olivier REICHERT est obligé de réaliser un rachat ciblé pour sortir L Catterton de la holding progressivement lorsqu'il a du cash à déployer. L'inverse marche aussi, nous bénéficions, nous propriétaires particuliers de ce rachat là car cela augmente notre participation à l'entreprise. Pareil pour la holding familiale CBB qui ne vend pas ses actions et qui est encore plus Skin in the game, soulignant un intérêt aligné avec les investisseurs long terme.
Alors que le rachat de mai 2025 avait été fait directement entre BIRK et L Catterton, une nouvelle stratégie en 2026 a été réalisée par le CEO au vu des prix très bas exercés sur l'action. Cette stratégie à hauteur de 250M$ en mai 2026 est l'ASR ou Accelerate Share Repurchase. Pour expliquer son fonctionnement, prenons le cas arrivé fin mai 2026. Birkenstock, le 20 mai 2026 clôture à 33,26$ sur le NYSE (à peu près mon PRU en restant humble). Le 21 mai, la société effectue un virement de 250M$ à Goldman Sachs (voir le Form 6-K pour retrouver ces informations) soit environ 7,5M d'actions à ce jour là. Goldman Sachs, en empruntant à des fonds d'investissements, livre directement 6M d'actions à Birkenstock qui les annule de suite. En 24h, il y a -3% d'actions en circulation. Mais ce n'est pas fini ! Goldman Sachs a emprunté ces actions et doit maintenant tenue de rembourser les actions. Elle va devoir acheter sur une période donnée selon la contrainte légale Rule 10b-18 (C'est une règle très stricte de la SEC qui interdit à Goldman d'acheter n'importe comment (pas le droit d'acheter à l'ouverture ou à la fermeture des marchés, pas le droit de représenter plus de 25 % du volume quotidien) dans l'objectif d'obtenir le meilleur prix moyen pondéré par les volumes (VWAP ou le prix moyen réel auquel l'action s'est échangée pendant un mois). On profite donc tous de cette remontée des prix via le buyback et l'achat régulier d'une grosse banque d'affaires, tous même L Catterton donc qui voit sa participation augmenté d'environ 2 points de base après cette opération.
Mais pourquoi ? Parce que le CEO pense long terme et a vu une opportunité en or de pouvoir racheter des actions lorsque les prix étaient pour lui ultra bradés et qui se fait un client de taille pour un bon moment. Un alignement parfait et maîtrisé avec les investisseurs.
MOAT (Actifs intangibles+Coût de changement)
Production : 95%+ assemblée en Allemagne/Portugal supplément propriétaire de ses propres sites (Pasewalk, Görlitz, Arouca, Wittichenau)
Marque BIRKENSTOCK déposée mondialement, design footbed protégé, 700+ silhouettes, Birko-Flor® propriétaire (matériau synthétique doux pour cuir durable)
Savoir-faire : 250 ans de tradition artisanale (non-transférable rapidement)
Réseau physique : 111 magasins propriétaires (mars 2026), réseau logistique européen propriétaire
Barrière ESG : Sourcing >90% Europe, matériaux naturels
En moyenne un client détient 3,6 paires de Birkenstock avec 86% d'acheteurs récents qui expriment un souhaite d'en racheter une paire selon des communications officielles de l'entreprise surtout grâce à la technologie de Birkenstock à rendre les paires uniques en fonction de la morphologie du pied pour en améliorer le confort sur des chaussures durables et dans un climat de plus en plus chaud.
CHAINE DE VALEURS ET DEPENDANCE
Qui a le pouvoir ? Amont (fournisseurs) vs Aval (clients)
Dimension | Analyse |
Amont — Liège | Portugal du Sud (~80% production mondiale) — Modéré — ressource renouvelable, contrats LT 3-5 ans |
Amont — Latex/Jute | Régions tropicales — Faible — multiple fournisseurs |
Amont — Cuir premium | Tanneries européennes — Modéré — alternatives synthétiques (Birko-Flor) |
Intégration verticale | Acquisition Wittichenau (sep. 2025), expansion Arouca, Pasewalk — renforcement amont |
Aval — Positionnement | BIRK est un hero brand pour ses distributeurs — génère du trafic pour les retailers |
Aval — Signal CEO | Q4 FY2025 : 'Notre croissance est limitée par la capacité de production, pas par la demande' |
Aval — Sell-through | Top 10 partenaires : +20% YoY en FY2025 |
Historique des acquisitions :
Après avoir racheté son fournisseur historique sur place (S&CC Portugal) en 2022, la marque a investi 15 millions d'euros pour faire sortir de terre une toute nouvelle usine ultra-moderne de 10 000 m² à Arouca. Ce site est spécialisé dans la fabrication des tiges (la partie supérieure de la chaussure, en cuir ou en feutre). Le nombre d'employés y a d'ailleurs triplé pour dépasser les 600 personnes.
On a aussi :
L'usine de Pasewalk : Inaugurée fin 2023 dans le nord-est de l'Allemagne, elle a représenté le plus gros investissement de l'histoire de l'entreprise (110 millions d'euros) pour produire des sandales en plastique EVA et des modèles classiques.
Le rachat du site de Dresde : En septembre 2025, Birkenstock a racheté un immense complexe industriel de 78 000 m² près de Dresde pour 18 millions d'euros. Ce site opérationnel d'ici fin 2027 va permettre d'accélérer drastiquement les volumes de sabots et de sandales.
La spécialisation de Görlitz : L'usine historique de Görlitz (la plus grande du groupe) a été modernisée pour se concentrer pleinement sur la production de masse de la semelle intérieure.
Birkenstock contrôle donc toute sa chaine de production de la création jusqu'à la vente.
Une autre force de BIRK est sa non dépendance à un seul client :
• Aucun client individuel représentant >10% des revenus (non signalé dans le 20-F FY2025 — obligation SEC)
• B2B 62% des revenus réparti sur un réseau diversifié de partenaires wholesale premium
• Consolidation retail (Dick's Sporting Goods / Foot Locker 2025) : renforce le levier distributeurs
• BIRK hero brand protège : un distributeur ne peut pas se permettre de perdre BIRK dans son assortiment
POINT D'ATTENTION : Évolution de la concentration retail à surveiller sur 3-5 ans. Absence de contrats écrits avec certains distributeurs hors-Europe (signalé 20-F).
TAILLE DE MARCHE ADRESSABLE
Marché | Taille 2025 | CAGR 2025-2030 | Pertinence BIRK |
Footwear global (TAM brut) | ~$495B | ~7% | Périmètre maximal théorique |
Non-athletic footwear | ~$315B | ~4-5% | Segment principal de BIRK |
Luxury footwear | ~$32B | ~6.5-7% | Segment 1774 + premium |
Orthopedic/comfort footwear | ~$9.5B | ~6.5% | Coeur podologique de BIRK |
Premium comfort footwear | ~$45-60B* | ~7-8% | SAM central de BIRK |
SERVICEABLE OBTAINABLE MARKET
CA de chaque division et part de marché réelle face aux concurrents directs
Segment | CA FY2025 | TAM régional | Part de marché (SOM) | Rang estimé |
Americas | €1,086M (+15%) | ~$145B footwear | ~6-8% premium sandal | 🥇 Leader sandales premium |
EMEA | €785M (+14%) | ~$130B footwear | ~10-12% premium sandal | 🥇 Leader absolu (home) |
APAC | €222M (+31%) | ~$161B footwear | ~0.14% total / <1% premium | 🌱 Émergent — quasi-vierge |
SOM — Sandales premium global (leader mondial)
Entreprise | Revenus sandales | Part marché sandales (~$27B) |
BIRKENSTOCK | ~$1.4B | ~5.2% 🥇 |
Havaianas (Alpargatas) | ~$1.1B | ~4.1% |
Teva (Deckers) | ~$400M | ~1.5% |
KEEN, Chaco | ~$200-300M chacun | <1% |
SUPERFORMANCE DE CROISSANCE
CA global et par segment vs CAGR de référence — gain ou perte de parts de marché ?
Segment | BIRK FY2025 | CAGR marché réf. | Écart (surperformance) |
CA total (constant FX) | +18% | ~5-6% | +12-13 pts |
Americas (cFX) | +18% | ~4-5% | +13-14 pts |
EMEA (cFX) | +14% | ~4% | +10 pts |
APAC (cFX) | +34% | ~8-9% | +25 pts |
B2B Wholesale | +21% cFX | ~5% wholesale | +16 pts |
Closed-toe | +30%+ cFX | ~4-5% | +25 pts |
Évolution de l'écart de croissance (normalisation saine)
Exercice | BIRK cFX | Écart vs marché |
FY2023 | ~+27% | +22 pts (peak post-COVID) |
FY2024 | ~+20% | +15 pts (normalisation) |
FY2025 | +18% | +12-13 pts (sain) |
FY2026 guidé | +13-15% | +8-10 pts (attendu) |
MEGATREND
Mégatrend | Horizon | Impact BIRK |
Wellness Economy & Casualisation | 20 ans | Positionnement podologique = alignement parfait. Hybridation travail/vie → comfort everywhere. |
Vieillissement démographique | 20-30 ans | 22% pop mondiale >60 ans en 2050. BIRK footbed = solution podologique de la longévité. |
Montée classe moyenne APAC | 15-20 ans | APAC ~40% marché footwear mondial. BIRK à 0.14% de pénétration → runway quasi-infini. |
Sustainability comme avantage | 10-20 ans | Réglementation ESG pénalise producteurs asiatiques. Made in Germany = avantage normatif structurel. |
En conclusion de cette première partie, on peut voir que BIRK est idéalement placé sur le marché de la chaussure profitant d'un SAM élevé (>$10B) avec une pénétration de ce dernier encore faible (6,6%). BIRK est leader dans son segment avec une croissance des revenus bien supérieure à ses concurrents avec une marge plus élevée (59% environ contre une médiane à 47%). La société subit cependant une pression constante de L Catterton qui détient encore 54% des parts ainsi que les tariffs entre US et Europe qui pèsent sur la rentabilité du business.
FOCUS SUR LA MARGE
Combien l'entreprise gagne-t-elle sur un seul produit ? (FY2025)
Métrique | Valeur |
Paires vendues | 38 millions |
Revenue total | €2,097M |
Revenue par paire (blended B2B+DTC) | €55.2/paire |
Gross profit par paire | €32.6/paire (59.1%) |
Adj. EBITDA par paire | €17.5/paire (31.8%) |
FCF estimé par paire | ~€8.1/paire |
Prix consommateur final (Europe) | €80-€250 selon silhouette |
Prix consommateur final (US) | $120-$350 |
À quel niveau de revenus BIRK devient-il déficitaire ? Test d'antifragilité vs pair le plus fragile
Paramètre | Valeur FY2025 |
Revenue par paire (blended) | €55.2 |
Coût variable par paire (COGS) | €22.6 (40.9% du revenue) |
Marge brute par paire | €32.6 |
Coûts fixes totaux estimés | ~€679M |
Revenue break-even total | ~€1,149M |
Revenue break-even par paire | ~€30.2/paire |
MARGE DE SÉCURITÉ vs revenue actuel | -45.3% — BIRK peut absorber une baisse de 45% |
Volume break-even (au prix actuel) | ~20.8M paires vs 38M vendues |
Métrique | BIRK | Nike (pair le plus fragile) |
Marge brute | 59.1% | 42.7% (en déclin) |
Dépenses marketing / Revenue | ~7% | ~10%+ |
Discount rate (démarque) | ~0% | Élevé (inventaire en excès) |
Point mort estimé | -45% revenue | -25% revenue estimé |
Résilience relative | ✅ Très forte | ⚠️ Vulnérable |
LA MARQUE ET SON MANAGEMENT
FOCUS SUR LE CEO ACTUEL
Oliver Reichert — Bâtisseur long terme ou gestionnaire de cours de bourse ?
Métrique | Commentaire / Information |
CEO depuis quand ? | Depuis janvier 2013 — 13 ans |
Particularité | Premier CEO non-membre de la famille Birkenstock. Background atypique : journaliste → TV sportive → consultant BIRK 2009 → CEO 2013 |
Participation directe | 1,361,273 actions (~$56M au cours $41.38) (j'ai un meilleur PRU que lui) |
Intérêt économique total | environ 85-100M€ (direct + participation CBB qui est la holding privée de Christian Birkenstock) acquis avant son IPO (SKIN IN THE GAME) |
Philosophie déclarée | 'Birkenstock is not a fashion company, it's a foot health company' - Birkenstock n'est pas une entreprise de mode mais une entreprise de santé du pied. |
Décision emblématique | Retrait d'Amazon US en 2016 — renonciation à des revenus CT pour protéger la marque LT |
Track Record du Management
Création de valeur long terme vs moyenne sectorielle
Métrique | 2012 (arrivée Reichert) | 2025 |
Revenus | €125M | 2,097M€ (×16.8) |
Marge opérationnelle | 27% | 31.8% adj EBITDA (+~500bps) |
DTC (% revenus) | 0% | 38% (de zéro) |
Effectifs | 1,500 | 6,200+ (×4+) |
Valorisation | <€1B | ~€8.6B IPO (×8.6+) |
Nous avons donc affaire à un CEO ultra créateur de valeur sur le long terme qui n'hésite pas (voir earning calls) à répondre sans circonlocution aux problématiques difficiles de la société. Par exemple pour la compression de la marge brute, la réponse a été de décomposer précisément ce fameux chiffres de -380 points de base sur la marge brute. Cette transparence est un leitmotiv de la vision long terme et créatrice de valeur du CEO et de son équipe.
Fin 2025, un changement de CFO a eu lieu car le management a dû admettre des material weaknesses (es faiblesses matérielles dans le contrôle interne de la comptabilité). Pour faire court, la rigueur n'était pas au beau fixe selon le gendarme boursier américain. La dégradation des EPS à cause des tarifs et des fx ont fini de faire perdre patience au marché ce qui a obligé REICHERT a effectué un changement pour rassurer les fonds institutionnels.
Historique guidance beat/miss
Bien que l'action ait systématiquement battu ses guidance pour le CA, sur les EPS il y a plus de miss que de beat. Si on fait la moyenne par trimestre de la surprise des EPS nous avons une surprise moyenne de 1,96% des EPS (moyenne sur 11 trimestres) ce qui reste correct.
Souvent, la surprise négative des EPS est liée a des coûts de surproduction plus hauts que prévu (exemple usine de Pasewalk), un effet de change négatif (merci la Fed et Trump) ou les taxes, tarifs douaniers US (merci Trump x2).
GOUVERNANCE & SOCIAL
Note Glassdoor, turnover, avis des employés (mai 2026)
Critère | Note /5 | Tendance |
Note globale | 3.9/5 | ➡️ Stable |
Work-life balance | 3.9/5 | ↗️ |
Culture et valeurs | 3.8/5 | ➡️ |
Opportunités de carrière | 3.7/5 | ⚠️ Point faible |
Rémunération & avantages | 3.7/5 | ↗️ |
Recommanderaient à un ami | 80% | ✅ Fort |
Business outlook positif | 74% | ✅ Solide |
Nombre d'avis | ~107-108 | Base limitée |
Pros récurrents dans les avis
• Fierté du produit ('great product to sell')
• Culture d'entreprise et diversité
• Work-life balance
• Marque forte et en croissance ('high growth secure company')
• Avantages : chaussures gratuites + discount
Cons récurrents
• Gestion senior et favoritism within leadership dans certains marchés
• Turnover élevé dans les magasins retail (typique du secteur)
• Opportunités de progression limitées dans certains départements
Note de 3.9/5 correcte mais pas exceptionnelle pour une marque de ce prestige. L'organisation est en tension entre croissance rapide (+30 stores en FY2025, +40 prévus FY2026) et capacité à digérer cette expansion humainement.
Les 5 Forces de Porter (ou nostalgie des cours de marketing)
Pouvoir de négociation des clients : FAIBLE
Birkenstock crée volontairement de la rareté en limitant l'approvisionnement des grossistes (Wholesale/B2B). Les clients (particuliers comme distributeurs) sont demandeurs : la marque est un "must-have", ce qui lui permet de faire passer des hausses de prix supérieures à l'inflation.
Pouvoir de négociation des fournisseurs : FAIBLE à MODÉRÉ
La marque possède la majorité de ses usines (Görlitz, Pasewalk, etc.). La dépendance existe sur l'approvisionnement en liège naturel (95 % sourcé au Portugal) et sur les tanneries européennes de cuir premium, mais elle est sécurisée par des relations de long terme.
Menace des produits de substitution : ÉLEVÉE
Le marché de la chaussure est saturé. N'importe quelle marque peut fabriquer une sandale à double bride. La protection réside uniquement dans l'attachement quasi-religieux des clients à l'assise plantaire orthopédique originale d'Amundi/Birkenstock.
Menace des nouveaux entrants : MODÉRÉE
Créer une marque de chaussures est simple, mais répliquer un héritage industriel et médical qui date de 1774 avec une notoriété mondiale spontanée est presque impossible à grande échelle.
Rivalité entre les concurrents : ÉLEVÉE
Le secteur fait rage avec des géants (Crocs, Deckers/UGG, grands groupes de sportswear) qui ont des budgets marketing colossaux et outsourcent en Asie pour écraser les prix.
CYCLE DE VIE ET OBSOLESCENCE
Le produit sera-t-il encore utile et désirable dans 10 ans ?
Silhouette | Année création | Statut en 2026 |
Madrid | 1963 | ✅ Toujours vendue et croissante |
Arizona | 1963 | ✅ Core silhouette #1 mondial |
Boston | 1976 | ✅ Bestseller closed-toe |
Gizeh | 1996 | ✅ En forte croissance |
Mayari | 1997 | ✅ Core silhouette |
Risques d'obsolescence évalués
Type de risque | Probabilité | Commentaire |
Obsolescence technologique | Quasi-nulle | Le footbed liège n'a pas de substitut synthétique équivalent |
Obsolescence mode | Faible-Modéré (10-15%) | L'Arizona a survécu 6 décennies de cycles mode |
Substitution concurrent | Faible | Aucun concurrent n'a l'héritage + IP + production EU |
Changement comportement conso | Faible | Wellness trend et casualisation renforcent la demande |
VERDICT : Produit utile et désirable dans 10 ans avec très haute conviction. Un produit dont le modèle original a 63 ans et reste le bestseller mondial a démontré empiriquement sa résistance à l'obsolescence. La diversification vers le closed-toe (38% des revenus) réduit encore la dépendance aux cycles saisonniers. De plus on peut voir depuis que la société est cotée en Bourse que les paires n'ont cessées d'être vendues (34M en 2024, 38M en 2025 et 42M en guidance 2026 soit une croissance de +10% minimum chaque année. Analyse SWOT (ou résumé de tout ce qui a été dit avant)
|
VALORISATION
ESTIMATION DE LA CROISSANCE (sur 3 ans)
Les analystes prévoient sur 3 ans une progression des EPS 15,33% de croissance des EPS par rapport à 2025.
Le management prévoit une augmentation du CA de +13 à 15% sur les prochaines années, si la marge nette reste stable, avec un buyback constant de -3% nous avons une croissance des EPS estimée entre 16,5% et 18,5% (moyenne = 17,5%)
Par rapport au SAM, la croissance du marché prévue se situe entre 7 et 8% sur les prochaines années. Birkenstock affiche une surperformance avec 18% de croissance du CA ses dernières années. Partons du principe que la croissance finisse par se normaliser et affiche une surperformance non pas de 10 pbs mais de 5pbs, et ajoutons-y les buyback : croissance prévue de 16% des EPS.
Moyenne de la croissance : (15,33+17,5+16)/3 = 16,3% de croissance des EPS
J'estime qu'au PE actuel, nous sommes correctement valorisés, pas de rerating du PE (PE environ égal à 21 en ce moment)
Pourquoi horizon 3 ans ? Parce qu'il y a le mur de la dette en 2030, la sortie progressive de L Catterton sous 2-3 ans, l'usine géante de Wittichenau qui sera opérationnelle en 2028... beaucoup de nouvelles métriques qui vont rebattre les cartes.
TRAJECTOIRE DES EPS (USD)
Prenons la calculatrice avec comme point de départ 2025 (EPS = 2,05 USD), en 2028 nous arriverions à 3,22 USD de BPA.
Le cours théorique de l'action en 2028 serait donc de 3,22 x 21 = 67,62 USD.
Nous avons tout à l'heure que le WACC était de 9,23%, actualisons sur 3 ans et cela nous donne un facteur d'actualisation de 1,3036 ( (1+9,23%)^3)
RESULTAT
BASE CASE
Valeur actualisée = 67,62 / 1,3036 = 51,87 USD
Par rapport au prix actuel (45,12 USD au 25 juin 2026) nous avons donc 15% de marge de sécurité pour un CAGR moyen de 16,3% des EPS. (Donc pour 12% de croissance des EPS ça vous fait une marge de sécurité d'environ 40% !)
BEAR CASE
Birkenstock n'est plus vue comme une marque premium mais comme une marque de chaussure lambda, le CEO choisit de garder le cash pour faire face au mur de la dette (buyback = 0), les tarifs douaniers augmentent de plus belle et la marge nette perd 2% de point de marge détruisant l'effet de levier.
Nouveau PE = 16x (moyenne du secteur)
Croissance des EPS = 7% (croissance basse des estimations de croissance du marché)
WACC constant
Valeur actualisée = 30,81 USD
BULL CASE
Le marché asiatique s'arrache la marque et la croissance des revenus explose en passant de 12% à 25% des revenus mondiaux de la société. Le CA global connait une forte croissance de 17% par an. Le buyback augmente de 1 point de base (4%) grâce à l'augmentation du CA et donc l'augmentation du FCF qui permet au CEO d'augmenter les rachats d'action et l'amélioration de la marge nette via l'augmentation des revenus grâce au DTC (sur le B2B). L Catterton est de moins en moins prépondérant dans la société et laisse les gros fonds d'investissement investir massivement, le ROIC affiché augmente mécaniquement (à 33 voire plus comme on l'avait vu), Birkenstock est revalorisée en marque de premium/luxe.
Nouveau PE = 25
Croissance des EPS = 22% (dont les buyback)
WACC constant
Valeur actualisée = 71,34 USD
RESUME
Scénario | Croissance EPS (3 ans) | Multiple P/E Cible | Juste Valeur Estimée (Fair Value) | Potentiel vs Cours Actuel (45,12 USD) |
|---|---|---|---|---|
🐻 Bear Case | 7,00 % | 16,0x | 30,81 USD | -31,7 % |
🗃️ Base Case | 16,27 % | 21,0x | 51,87 USD | +15,0 % |
🐂 Bull Case | 22,00 % | 25,0x | 71,34 USD | +58,1 % |
VERDICT
Vous pouvez remanier les chiffres selon vos objectifs de rendement pour voir que la marge de sécurité est vraiment au rendez-vous. On a une famille historique qui est skin in the game, un CEO complètement aligné avec les intérêts des actionnaires, un fonds qui a permis à Birkenstock de rentrer en bourse et de se faire une place encore plus marquée sur la scène internationale (asiatique a fortiori). Je pense que Birkenstock n'est pas prête de s'essouffler et constitue une grosse conviction pour moi.
Raisons de vendre :
Je ne vois plus personne dans la métropole où j'habite qui en porte.
Le CEO change et est remplacé par une bouse (type un certain ancien DG de Atos).
Le management prend des décisions court-termistes qui érodent la marge long terme. (Bonus : mur de la dette de 2029 mal géré)
L Catterton reste majoritaire après plusieurs années et l'action atteint un plafond de verre à cause de cela.
L'entreprise change complètement de business model en passant de heavy asset avec verticalité intégrée à asset light (ou comme Nike a fait il y a quelques années)
Je vois une BIEN meilleure opportunité dans le même secteur et je suis sûr de mon investissement (moat, marge de sécurité, croissance, etc...)
Merci de m'avoir lu !
(Certifié 4% d'IA par Grammarly Pro)