Badger Meter : 120 ans d'eau pour devenir une entreprise SaaS
Une franchise industrielle américaine que le marché ne connaît pas, un modèle en pleine transformation, et une valorisation au plus bas depuis dix ans.
Il y a des entreprises qu'on n'achète pas parce qu'on ne les connaît pas. Badger Meter est l'une d'elles.
Le nom n'évoque rien, le produit n'est pas visible, et la bourse de New York en a peu parlé jusqu'à ce qu'une déception trimestrielle fasse chuter le titre de 23% en une séance au printemps 2026. C'est précisément à ce moment qu'il vaut la peine de regarder de plus près.
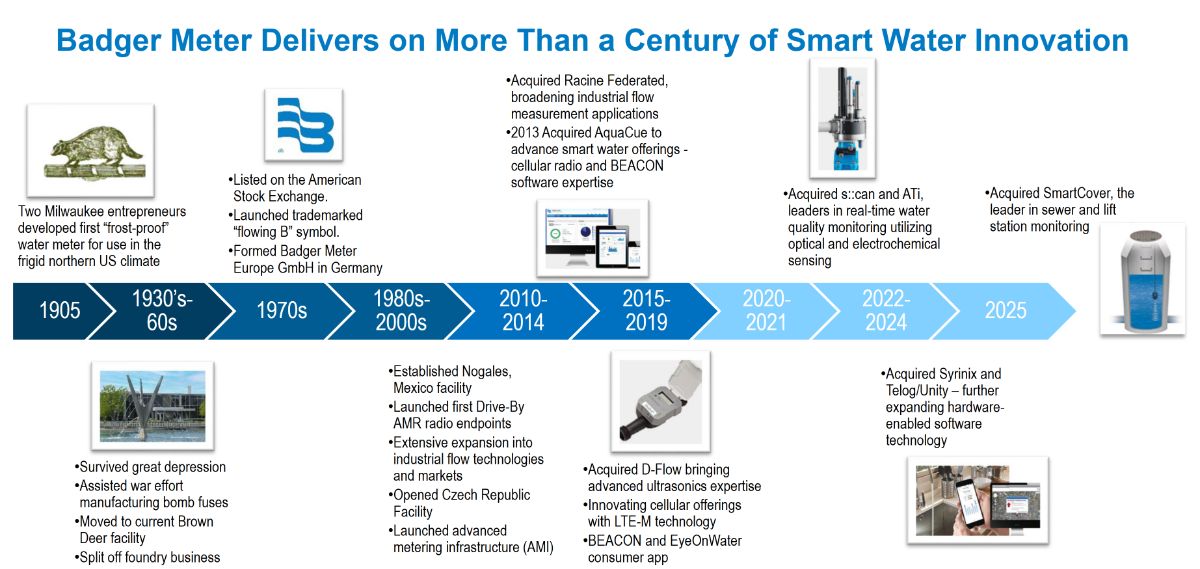
Ce que Badger Meter fait mérite d'être expliqué avant d'être évalué. Fondée en 1905 à Milwaukee, Wisconsin, la société n'a jamais changé de mission : mesurer et contrôler ce qui circule dans les canalisations. Pendant cent ans, cela s'est traduit par des compteurs d'eau mécaniques vendus aux municipalités et aux services publics. Depuis dix ans, cette définition s'est élargie jusqu'à devenir quelque chose de structurellement différent.
Ce que Badger Meter vend vraiment
Une municipalité ne peut pas gérer son réseau d'eau sans mesurer ce qui y circule. Chaque litre consommé doit être mesuré pour être facturé. Chaque fuite non détectée représente une perte de revenu directe. Chaque rupture de canalisation non anticipée génère des coûts d'urgence. La demande pour les produits de Badger Meter n'est pas cyclique : elle est structurelle, régulée, et non-discrétionnaire.
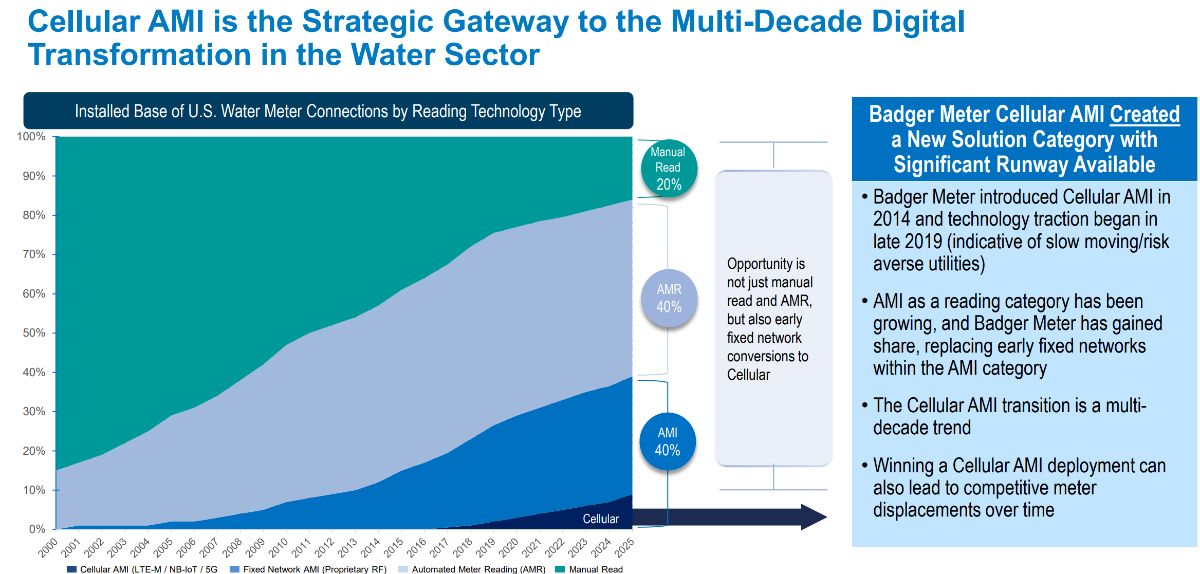
Pendant longtemps, cette demande se satisfaisait d'un compteur mécanique remplacé tous les douze à quinze ans. Le changement opéré depuis 2015 est dans la nature même de ce remplacement : les compteurs mécaniques cèdent la place à des compteurs ultrasoniques sans pièces mobiles, connectés en temps réel via un réseau cellulaire, et reliés à une plateforme logicielle qui transforme les données de consommation en tableaux de bord exploitables. Badger Meter a inventé cette catégorie : l'AMI cellulaire (Advanced Metering Infrastructure), et en a fait le standard de l'industrie en Amérique du Nord.
La conséquence économique est décisive : chaque compteur intelligent déployé génère un abonnement logiciel récurrent via la plateforme BEACON, avec un taux d'attachement de 100% sur les ventes cellulaires. Un achat de matériel devient une rente logicielle qui dure dix à quinze ans.
De compteur à plateforme : la transformation qui change tout
La grande thèse de Badger Meter tient en une phrase de l'Investor Day 2026 : nous sommes aux stades précoces d'une transformation numérique multi-décennale du secteur de l'eau.
Pendant cinq ans, la société a bâti cette transformation sur deux axes parallèles.
Le premier est la montée en puissance du SaaS.
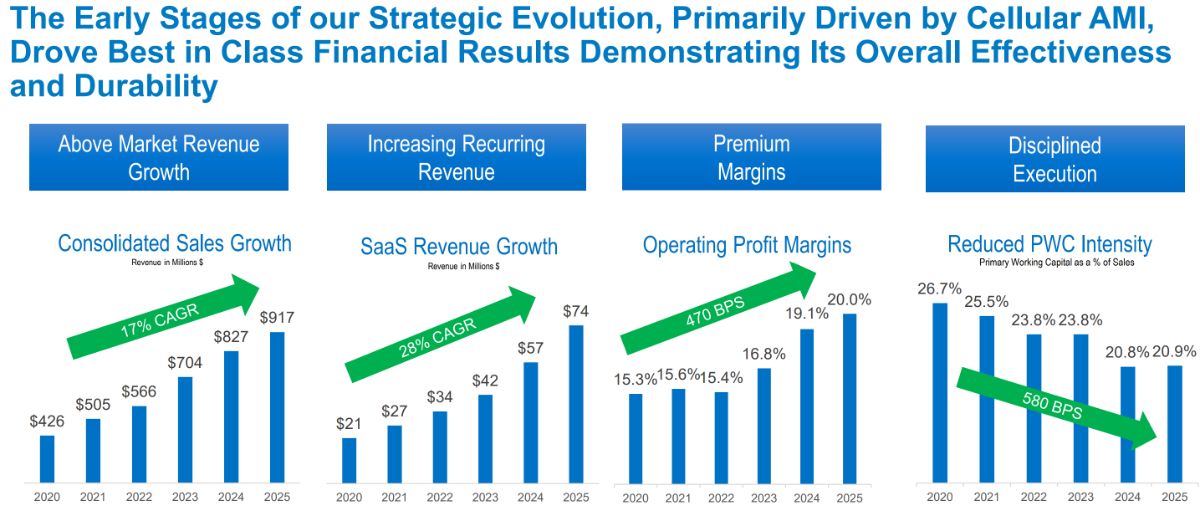
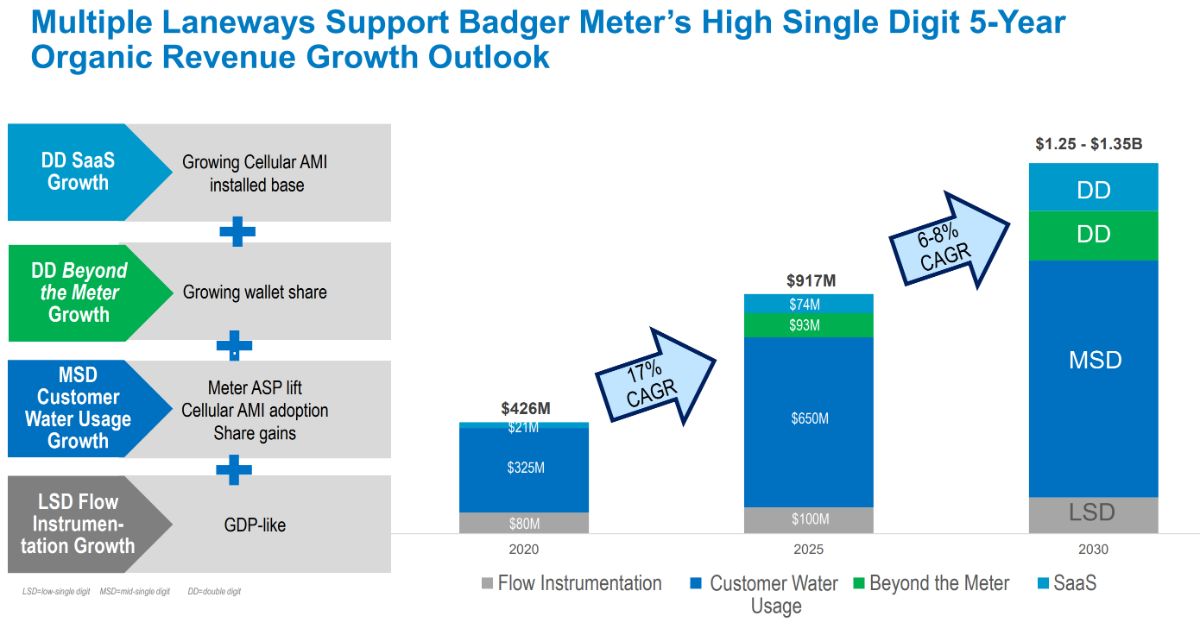
Les revenus logiciels ont progressé de 28% par an entre 2020 et 2025, passant de 21 millions à 74 millions de dollars. La direction vise 150 millions d'ici 2030. Ces revenus représentent aujourd'hui 8% du chiffre d'affaires total, en route vers 11 à 12%. Leur marge brute dépasse 80%, contre 39 à 42% pour l'ensemble du groupe. Chaque dollar de SaaS additionnel améliore structurellement la rentabilité globale.
Le second est l'expansion Beyond the Meter.
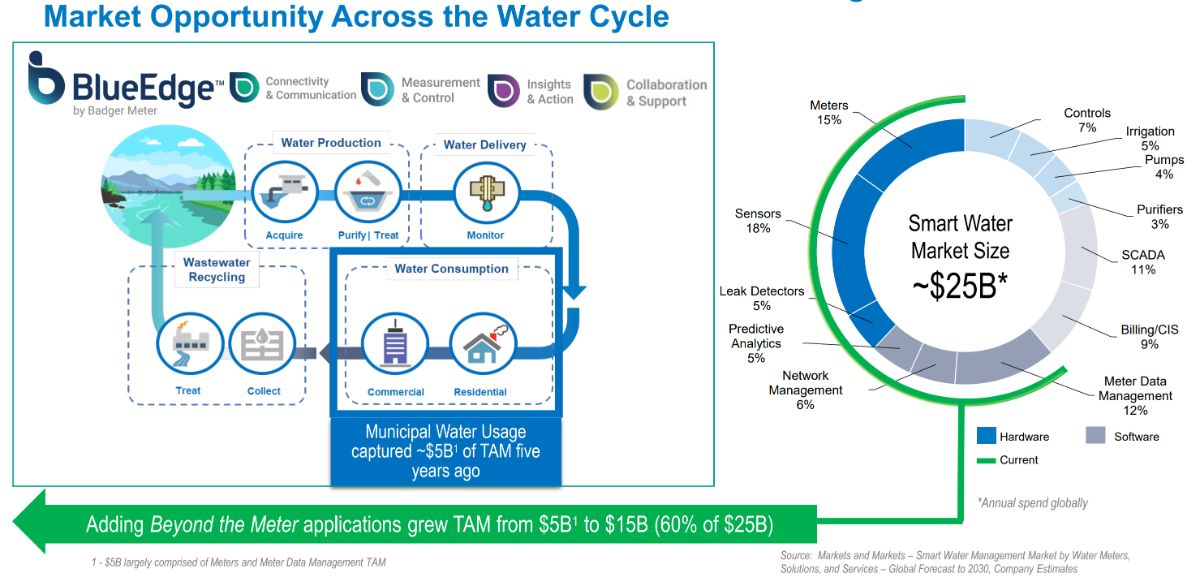
Badger Meter ne se limite plus au compteur de consommation. Via une série d'acquisitions ciblées, notamment SmartCover (185 millions de dollars en 2025) et UDlive (100 millions en avril 2026), la société s'est étendue à la surveillance des réseaux d'eaux usées, à la qualité de l'eau, à la pression dans les canalisations, et à la détection des fuites sur l'ensemble du cycle hydrique.
L'impact sur le marché adressable est direct : d'un TAM de 5 milliards de dollars sur la mesure municipale traditionnelle, Badger Meter estime avoir élargi son marché accessible à 15 milliards, dans un marché total de l'eau intelligente estimé à 25 milliards à l'horizon 2030.
Les fondamentaux financiers : un industriel qui ne ressemble pas à un industriel
C'est ici que le profil de Badger Meter surprend les investisseurs qui ne la connaissent pas.
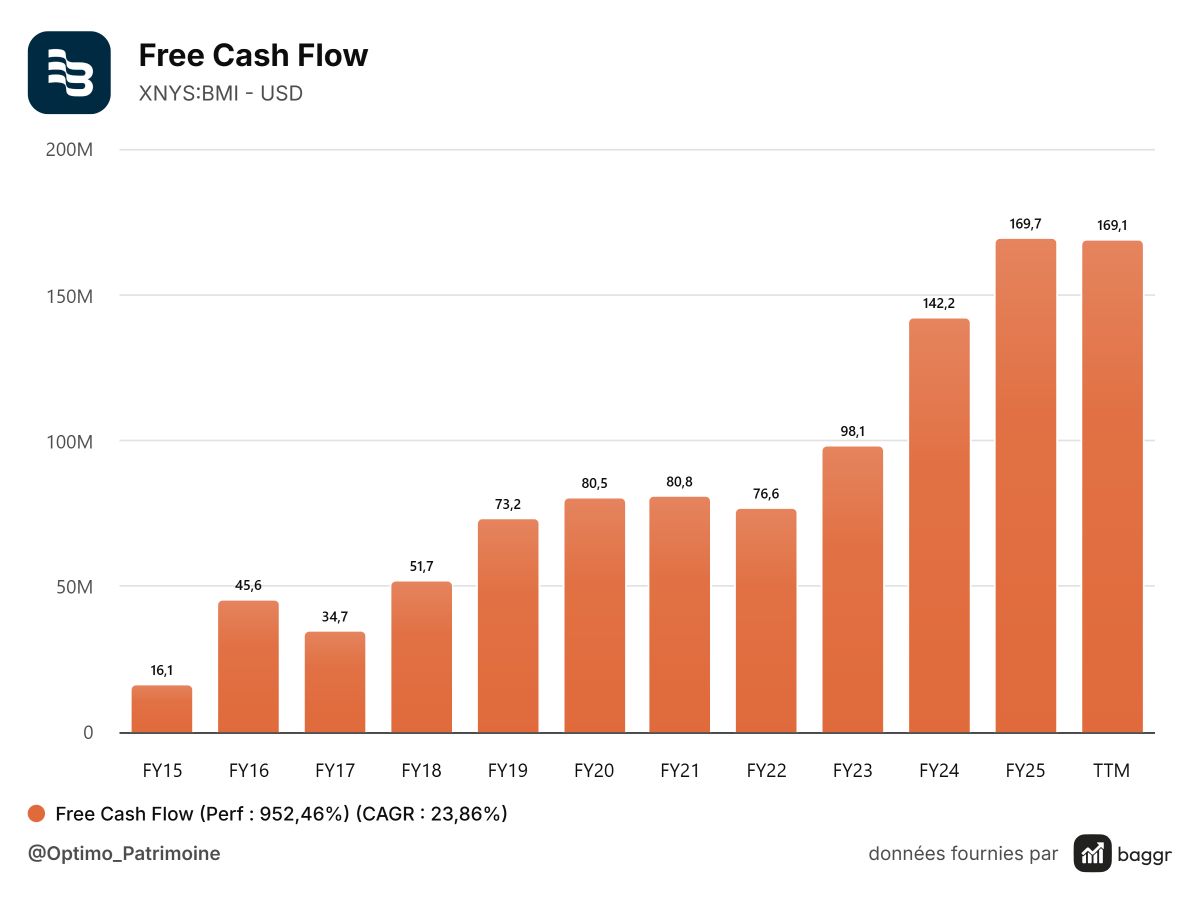
La marge brute atteint 41.37%. La marge opérationnelle ressort à 18.86%. Le free cash flow est de 169.7 millions de dollars sur les douze derniers mois, avec un taux de conversion supérieur à 120% du bénéfice net. Ces niveaux ne s'observent pas dans l'industrie classique : ils sont caractéristiques des modèles à faible intensité capitalistique.
Ces marges s'améliorent depuis plus de 20 ans.
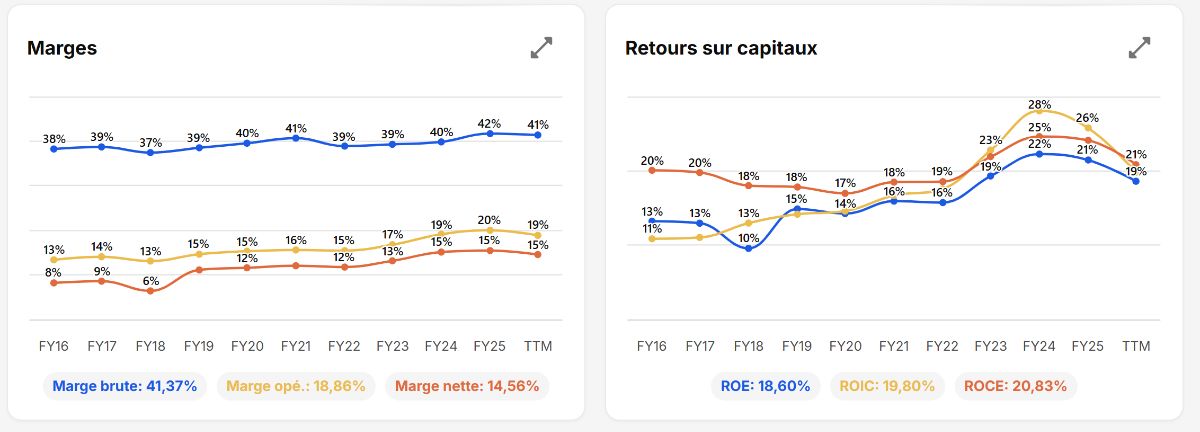
La faible intensité capitalistique est documentée par les chiffres propres : le capex représente moins de 1.5% du chiffre d'affaires. La société ne financement ses investissements ni par de la dette ni par de la dilution. Le bilan est une forteresse : 205 millions de trésorerie nette, dette nulle, ratio dette nette sur EBITDA négatif à -1. L'Investor Day a confirmé une capacité d'acquisition de l'ordre de 500 millions de dollars dans le cadre d'un levier confort de 1.5 à 2.5x l'EBITDA.
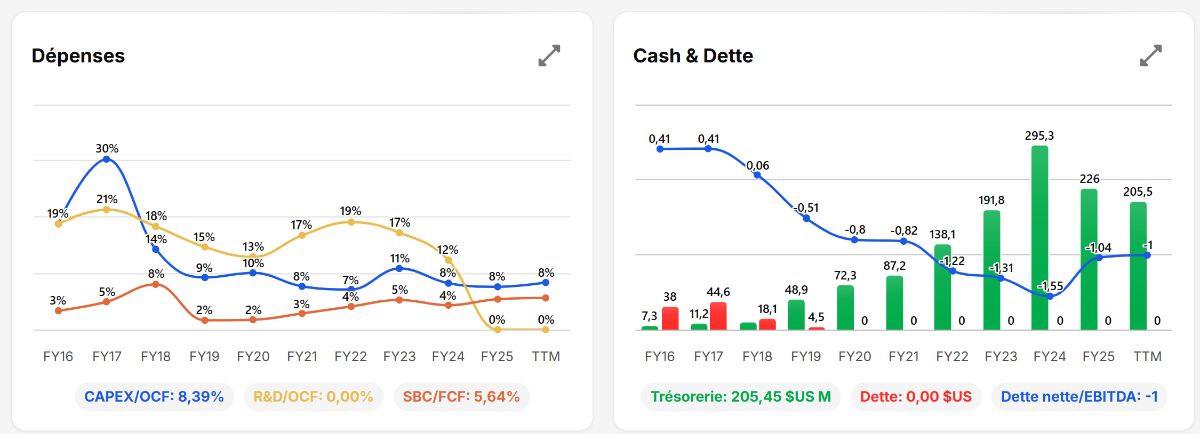
Le retour sur capitaux investis (ROIC) à trois ans ressort à 33% selon l'Investor Day, soit environ deux fois le coût du capital. Chaque dollar réinvesti dans le business génère du rendement à un rythme que très peu d'industriels peuvent revendiquer.
La politique de dividende confirme la même discipline : 33 années consécutives d'augmentation, un CAGR de 12% sur dix ans. Badger Meter fait partie du cercle restreint des Dividend Aristocrats discrets que personne ne cite mais que les portefeuilles de long terme apprécient.
La guidance de long terme : ce que la direction affirme
L'Investor Day de mai 2026, organisé à New York en pleine tempête post-résultats, a fourni le cadre financier à cinq ans le plus explicite de l'histoire récente de la société. Les objectifs annoncés : 6 à 8% de croissance organique annuelle des revenus à partir de 2025, marges brutes normalisées entre 39 et 42%, croissance de l'EPS de 10 à 15% par an, et free cash flow conversion supérieur à 100% du bénéfice net.
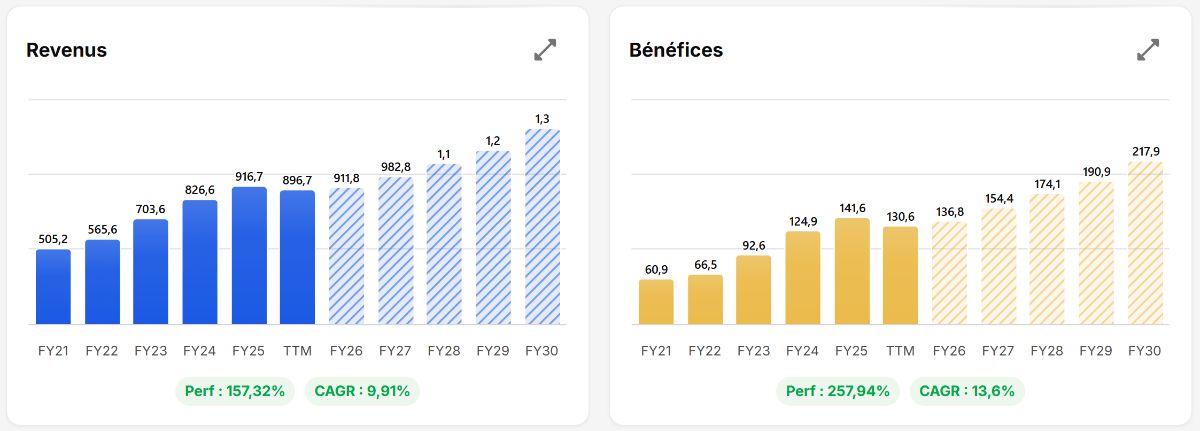
Ces objectifs, confirmés malgré la déception du premier trimestre, signalent que la direction juge le ralentissement temporaire plutôt que structurel. Le carnet de projets awarded, les contrats signés en cours de déploiement, représente 2.6 à 3.6 millions de connexions à installer sur plusieurs années, dont le projet PRASA à Porto Rico (1.6 million de connexions) qui débute en seconde moitié 2026.
La question du moment : accident ou rupture ?
Le premier trimestre 2026 a été difficile. Le chiffre d'affaires a reculé de 9% sur un an, à 202 millions de dollars, contre un consensus à 229 millions. Le bénéfice par action est ressorti à 0.93 dollar contre 1.30 attendu. Le titre a perdu 23% en une séance.
La direction a attribué ce repli au calendrier d'exécution des grands projets AMI. Les projets municipaux de cette taille impliquent des cycles d'approvisionnement, de formation des équipes, de coordination avec des sous-traitants. Le passage d'un projet Turnkey (où Badger Meter est maître d'œuvre) à un projet Supply Only (où le client gère l'installation) modifie la temporalité de comptabilisation des revenus sans affecter le volume de connexions déployées in fine.
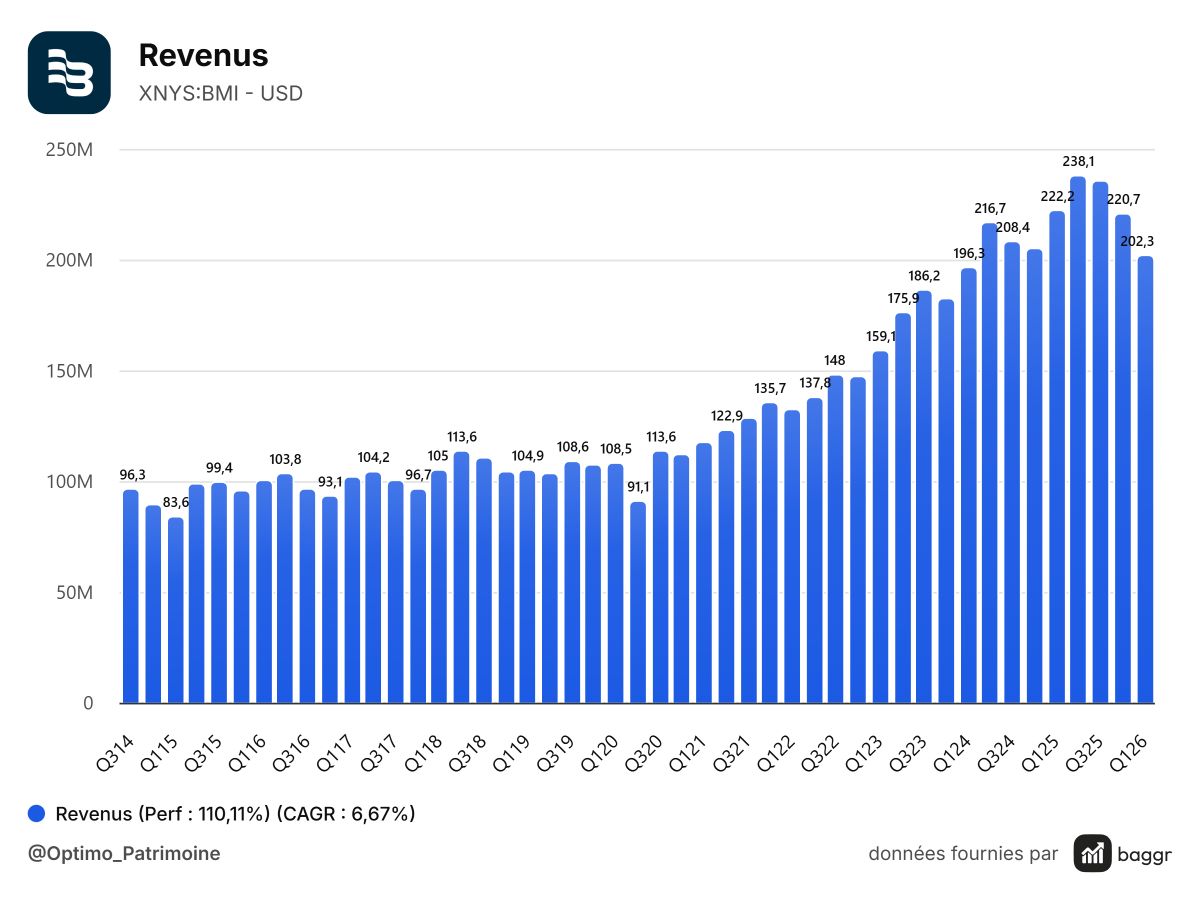
Ce schéma n'est pas nouveau dans l'histoire de Badger Meter. Le graphique de ventes trimestrielles de l'Investor Day montre des pics et creux récurrents depuis 2015, sans jamais démentir la trajectoire longue. La décélération du Q1 2026 s'inscrit dans ce schéma de variabilité inhérente à un modèle piloté par de grands projets pluriannuels.
La thèse reste valide si deux conditions sont réunies : le carnet de commandes awarded commence à se convertir en chiffre d'affaires en seconde moitié 2026, et la demande structurelle sous-jacente, portée par le vieillissement des infrastructures et la transition AMI, reste intacte. Ces deux conditions paraissent vérifiées sur la base des projets publiquement annoncés.
La valorisation : le plus grand discount en dix ans
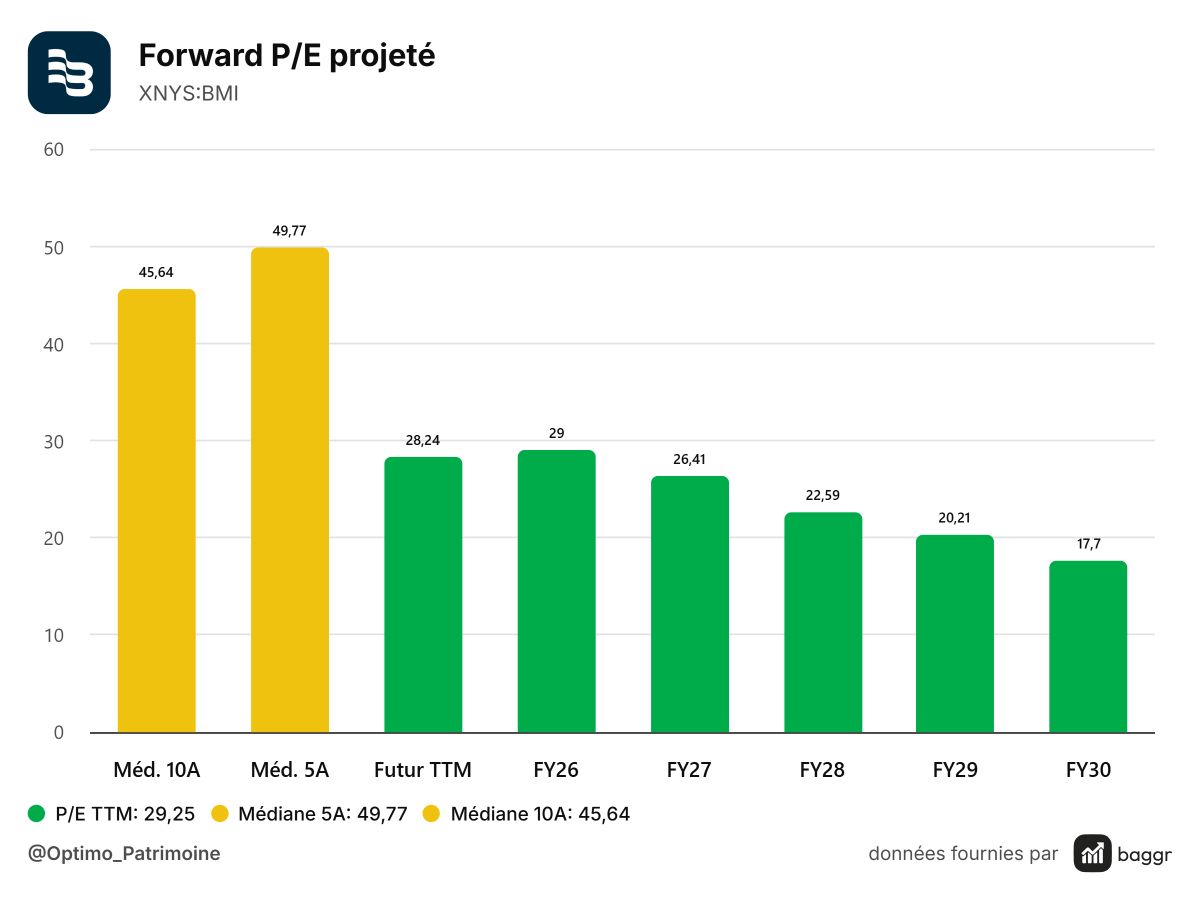
Badger Meter se traite actuellement à 29.2x ses bénéfices, contre une médiane sur dix ans de 45.63x. L'écart est de 36%. Sur le Price/FCF, le même décalage : 22.8x contre une médiane de 35.19x.
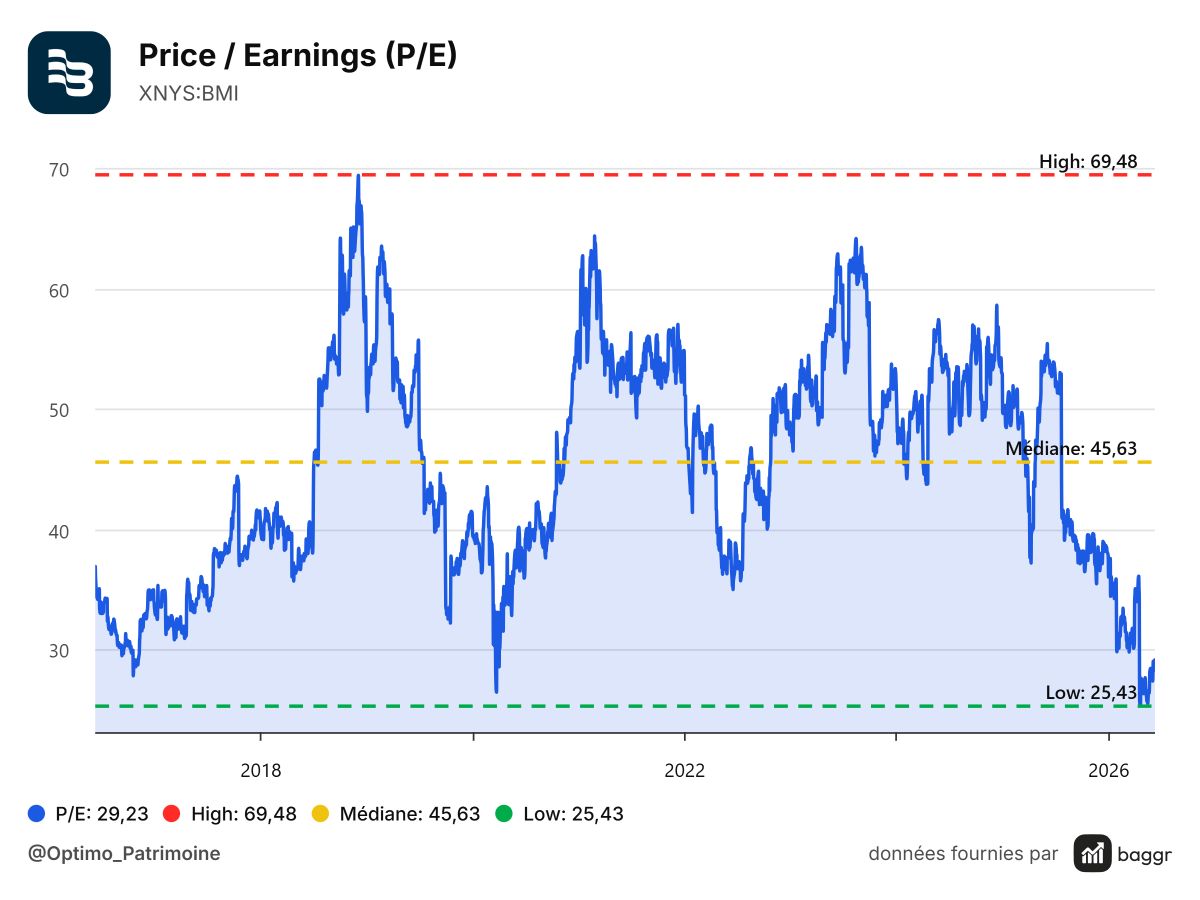
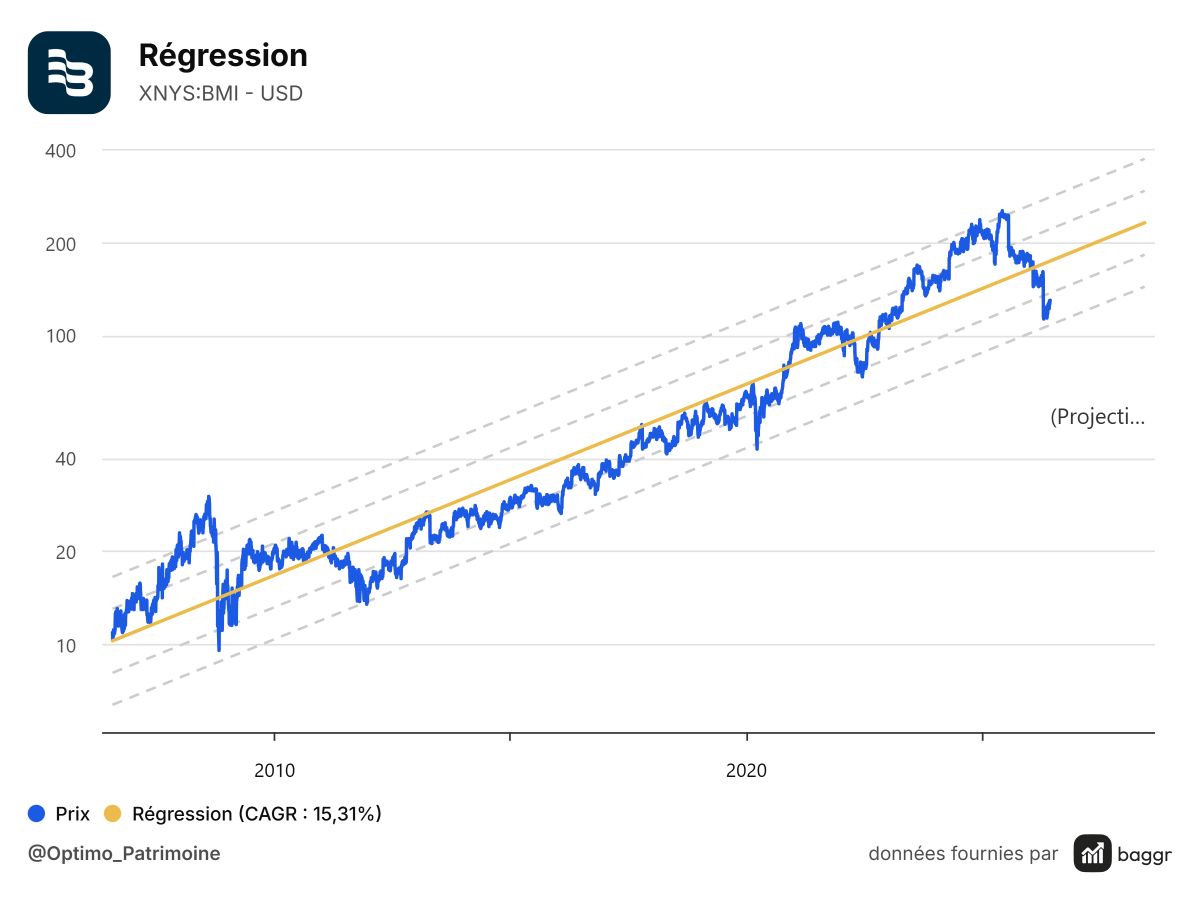
Le titre traite en bas de canal de sa ligne de régression historique calculée par Baggr : 130 dollars de cours contre 174 dollars de valeur de régression, pour une pente de croissance historique de 15.3% par an.
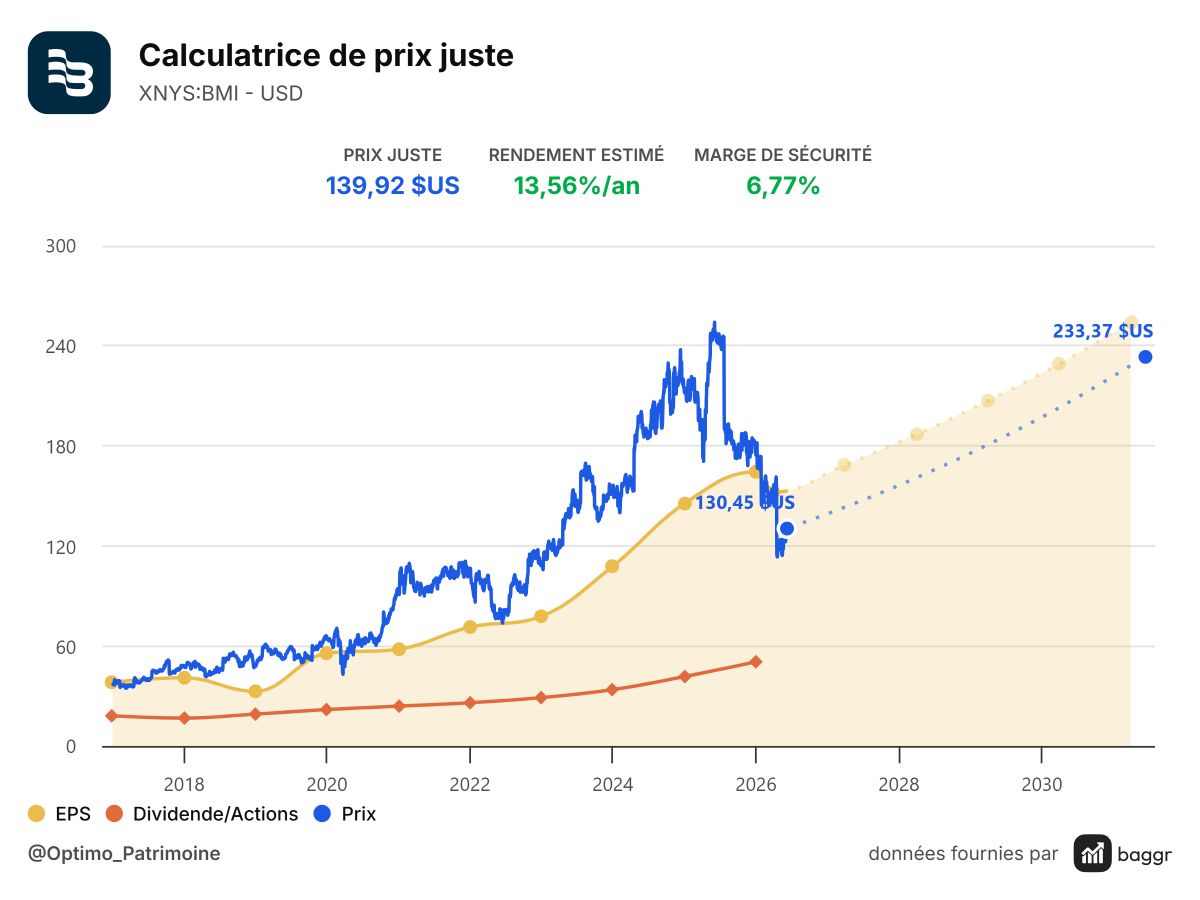
Les modèles de la communauté Baggr (56 évaluations) et la calculatrice de prix juste convergent vers une juste valeur de l'ordre de 140 à 151 dollars, soit un potentiel de 7 à 16% par rapport au cours actuel. Le rendement estimé ressort à 13.56% par an dans le scénario central, sur un EPS CAGR de 10.19% et un multiple de sortie de 31.32x, très inférieur à la médiane historique à 45x.
Le PFG ratio ressort à 0.86x, sous 1x, ce qui signifie que la croissance attendue n'est pas intégrée dans le cours actuel. C'est l'anomalie centrale de la thèse.
Les risques à nommer clairement
La variabilité des projets est le risque principal et le plus documenté.
Les grands déploiements AMI peuvent se décaler de plusieurs trimestres pour des raisons indépendantes de la demande : appels d'offres contestés, disponibilité des équipes d'installation, coordination administrative entre fournisseurs. Cette variabilité produit des trimestres décevants à intervalles réguliers.
La concentration géographique constitue un second risque.
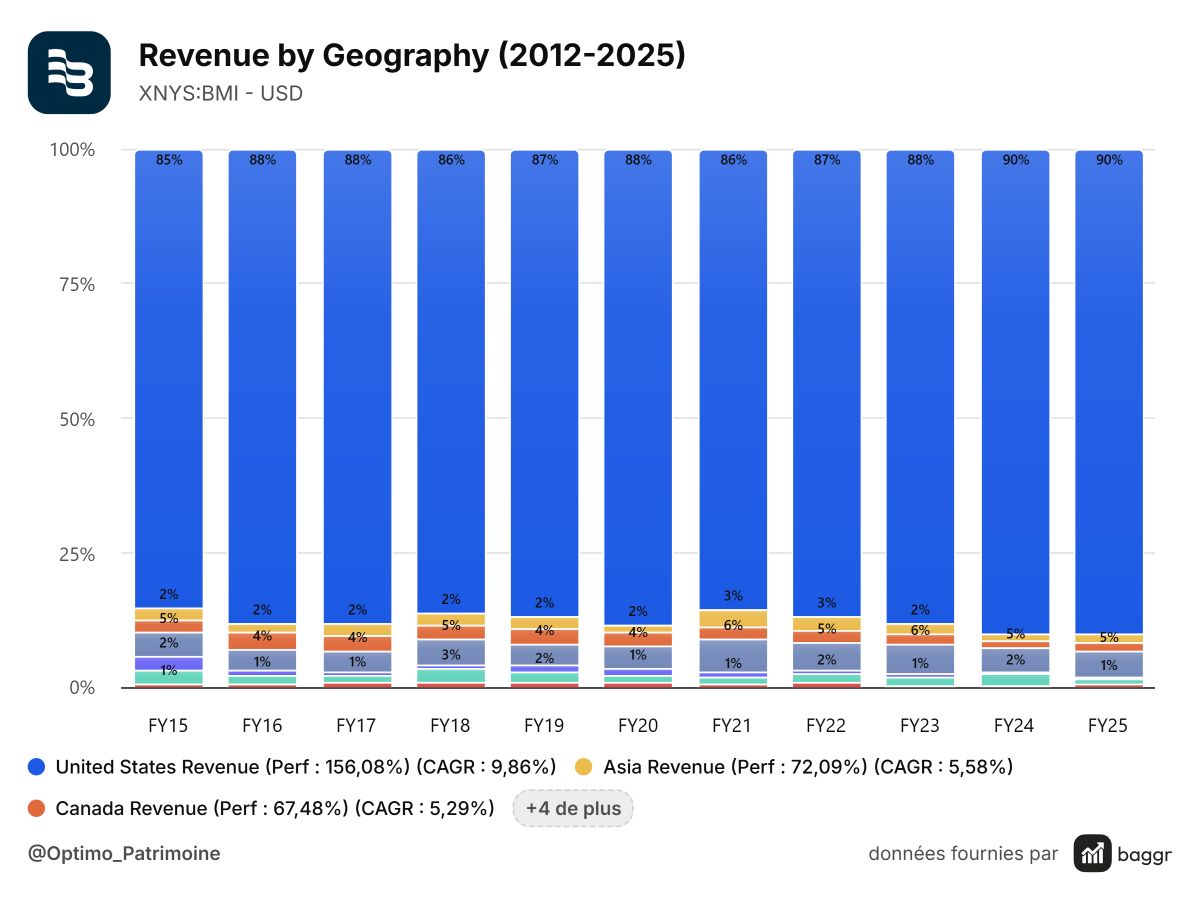
Plus de 90% des revenus proviennent du marché américain. Si les budgets municipaux américains se contractaient sous l'effet d'une récession prononcée ou d'une réduction des transferts fédéraux aux collectivités locales, Badger Meter serait exposée. L'expansion internationale, notamment au Royaume-Uni via UDlive, est encore modeste.
La valorisation reste exigeante en absolu, même après correction.
À 29x les bénéfices, Badger Meter se paie toujours comme une entreprise de croissance. Si la thèse de reprise au second semestre 2026 ne se matérialisait pas, ou si la guidance à long terme était révisée en baisse, le titre pourrait continuer de comprimer ses multiples.
Enfin, la concurrence sur le segment AMI n'est pas négligeable.
Itron, Neptune (Neptune Water Management), et des acteurs comme Sensus (Xylem) disputent les grands appels d'offres municipaux. Badger Meter dispose d'un avantage de premier entrant sur l'AMI cellulaire et d'un taux d'attachement logiciel de 100%, mais ces positions ne sont pas inattaquables sur vingt ans.
Conclusion
Badger Meter est le type d'entreprise qu'on ne découvre que lorsque le marché la sanctionne. Une franchise de 120 ans, positionnée sur un besoin essentiel et non-différable, en train de faire la transition d'un modèle industriel vers un modèle plateforme, sans dette, avec un free cash flow structurellement supérieur à son bénéfice net, et 33 ans d'augmentation de dividende ininterrompue.
La déception du premier trimestre 2026 a ouvert une fenêtre sur un titre qui se traite à 36% de discount par rapport à sa médiane historique, sous sa ligne de régression de dix ans, avec un carnet de projets awarded de 2.6 à 3.6 millions de connexions en attente de déploiement.
La thèse ne dépend pas d'une révolution. Elle dépend d'une réalité simple : l'eau doit être mesurée, les compteurs mécaniques vieillissent, et les services publics n'ont d'autre choix que de se moderniser. Badger Meter est l'acteur qui rend cette modernisation possible, et il l'est depuis 1905.
Cette analyse est rédigée dans le cadre d'Optimo Patrimoine sur Substack. Cet article ne constitue pas un conseil en investissement.
Pour découvrir davantage de contenu, vous pouvez nous suivre sur notre site https://optimopatrimoine.substack.com/ ou bien sur X : https://x.com/optimo_patri